
2025年10月末、両社の第3四半期決算が出揃った。
SKハイニックスは創業以来初めて、四半期営業利益11兆3,834億ウォンを記録した。同四半期のサムスン電子半導体(DS)部門の営業利益は7兆ウォンだった。
サムスン半導体が不振だった四半期ではない。むしろ四半期最大メモリ売上を出し、完璧に反発した四半期だった。それにもかかわらず収益ではSKハイニックスに及ばなかった。20年近くメモリ市場の序列表のトップを守り続けてきた名前が、2番目の行に下がった瞬間だ。
私はこの2つの数字が今回の好況の性格を最も短く要約していると見ている。物量を最も多く作る会社が勝つゲームから、最も必要なチップを最も先に作る会社が勝つゲームへとルールが変わったという意味だからだ。
2025年 半導体スーパーサイクルは何が違ったのか
今回のスーパーサイクルのエンジンは消費者ではなく企業だ。
2000年代初頭のノートパソコン、2010年代のモバイルとスマートフォンの買い替えサイクル、仮想資産マイニングブームまで、過去の好況はほとんどが個人が機器を購入することで生じるB2C需要だった。
2025年の需要は生成AIを動かすデータセンターから出てくる。ビッグテックとクラウド事業者がAIという巨大な脳を回す「デジタル発電所」を競って建設しており、その発電所の核心部品がAIアクセラレータ(GPU)と広帯域メモリ(HBM)だ。2つの部品は互いに寄り添い、共に爆発した。GPUの性能はHBMがデータをどれだけ早く渡せるかにかかっているからだ。
この違いが半導体の経済学を変えた。
以前のサイクルはDDR、LPDDRのような汎用製品をどれだけ多く、どれだけ安く作るかの戦いだった。価格に敏感な市場だった。
一方、AIサービス競争に飛び込んだ企業は、最高の性能のためなら価格をあまり気にしない。需要が価格に鈍感なので、単価の高いHBMをうまく作る会社が利益を総取りする。
規模の経済から技術の経済へと重心が移ったのだ。
HBMがDRAM価格全体を引き上げた「偏り現象」
HBMの好況はHBMだけを高くしたのではなく、汎用DRAM価格まで一緒に押し上げた。業界ではこれを**偏り現象(Tilting Effect)**と呼ぶ。
原理はこうだ。HBMの収益性が一般DRAMより圧倒的に高いので、サムスン電子とSKハイニックスは限られた生産能力と核心人材をHBMに集中させた。HBMは同じ容量を作るのにウェハーをはるかに多く消費する。するとPC・モバイル用DDR5のような汎用製品の生産が相対的に減った。
結果は価格表にすぐ表れた。ザ・グル(The Guru)の報道によると、DDR5 16Gbの現物価格は2025年9月末の7.68ドルから10月末には15.5ドルへと、1ヶ月で100%以上跳ね上がった。先端工程への転換に押されたDDR4、LPDDR4Xのような旧型製品まで供給が厳しくなり、レガシー製品の値が下半期に上がるという珍しい光景も現れた。
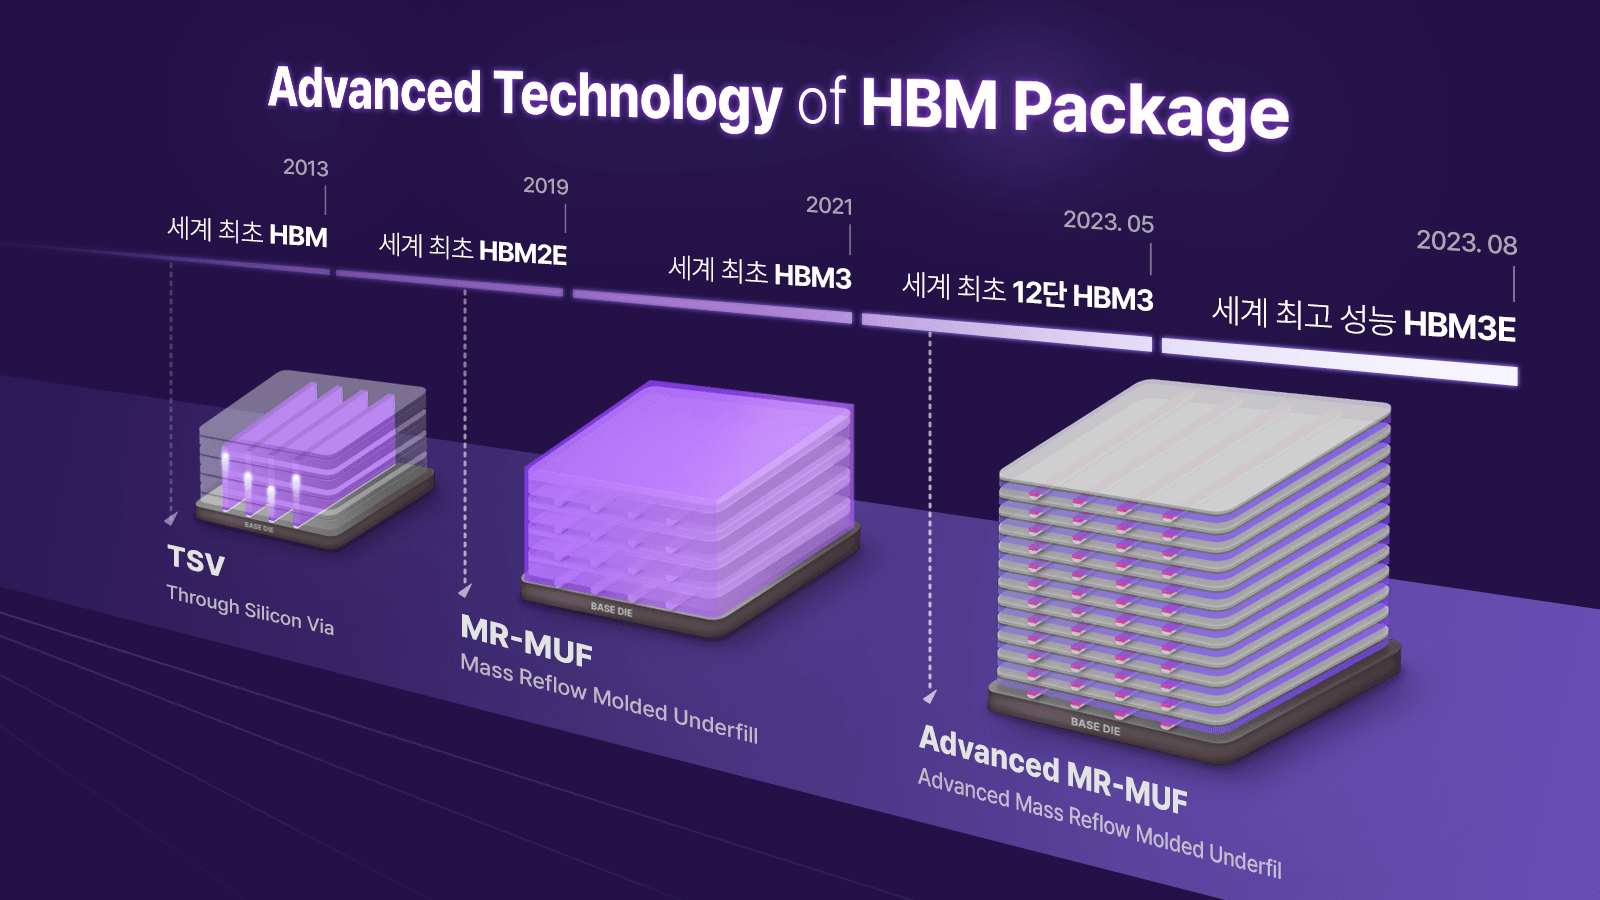
SKハイニックスがサムスンを追い抜いた半導体スーパーサイクルの新しいルール
SKハイニックスが先んじた理由は一言に尽きる。最も性能の良いHBMをNVIDIAに最も早く供給した会社だったということだ。
SKハイニックスはHBM市場の先駆者としてHBM3とHBM3EをNVIDIAに事実上独占供給し、2025年第3四半期にDRAM市場1位に浮上した。一方、サムスン電子はHBM3EのNVIDIA品質検証が遅れ、一歩後れを取った。生産量の王ではあったが、先駆者にはなれなかった。
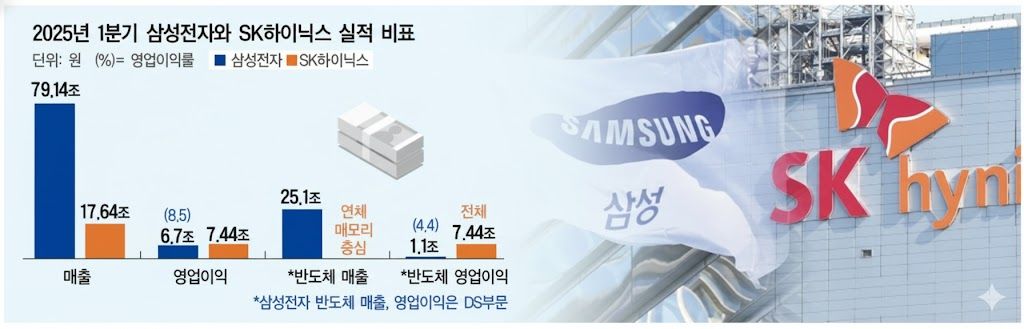
格差の根本には「積層技術」がある。HBMはDRAMチップをアパートのように垂直に積み重ねるのだが、
SKハイニックスはチップの間に液体保護材を一度に流し込んで固めるMR-MUF方式を採用している。工程が比較的単純で熱を逃がしやすく、歩留まりを向上させるのに決定的だった。
サムスン電子とマイクロンは層ごとに薄いフィルムを敷き、熱と圧力で押すTC-NCF方式を使ってきたが、工程がより難しいとされている。
そのため、サムスンの視線は次世代に向いている。NVIDIAとHBM4の供給を「緊密に議論」中だと明らかにし、2026年のHBM生産計画を大幅に増やした。サムスンにとってHBM4はシェア回復よりも、失った技術リーダーシップを取り戻す問題だ。
HBM4がメモリとファウンドリを1つの製品にまとめる理由
HBM4からは、メモリ会社単独でHBMを完成させるのが難しくなる。チップスタックの最下層にある「ベースダイ」が脳の役割を担い、このダイを先端ファウンドリ工程で作らなければならないからだ。
これまでチップとチップをつないでいたのは「マイクロバンプ」という小さな突起だった。しかし、HBM4の16段、HBM5の20段のようにさらに高く積み重ねる世代では、バンプ方式は物理的な限界にぶつかる。その代替案がハイブリッドボンディングだ。バンプを完全になくして銅同士を直接貼り付け、チップの厚みを減らして転送速度と熱放出を同時に向上させる。
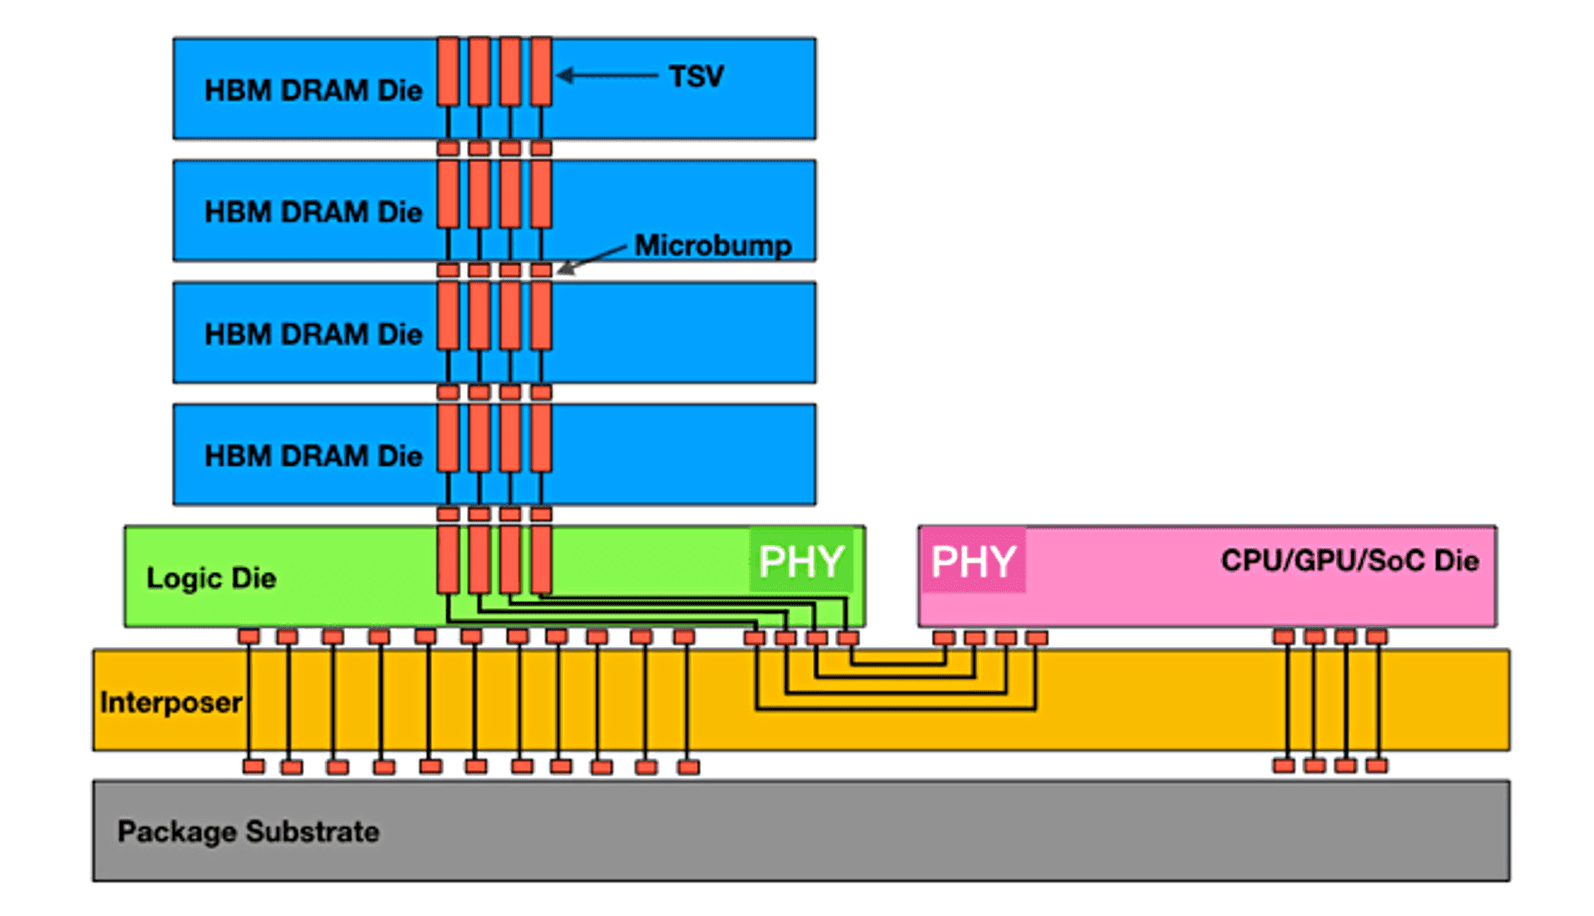
より大きな変化はベースダイだ。HBM4のベースダイは単なる土台ではなく、NVIDIAのような顧客が求めるカスタマイズされたロジック回路を搭載する。
この回路にはメモリ工程ではなく、5ナノ以下の先端ファウンドリ工程が必要だ。半導体産業の2つの柱であるメモリとファウンドリが、1つの製品の中で強制的に合体する地点だ。
勢力図はこう分かれる。メモリ工程のみを持つSKハイニックスは、ファウンドリ1位のTSMCと手を組んだ。TSMCがベースダイを作り、その上にSKハイニックスのメモリを積む構造だが、TSMCはこの過程でHBM積層の主導権まで狙っている。
サムスンにとっては危機であり機会だ。先端メモリと先端ファウンドリを1つの会社内にすべて持っているのは世界でサムスンだけだ。2つの事業部が正しく噛み合い、「ワンストップ」でHBM4を世に出せれば、SK-TSMC連合と競う有力なカードになる。
チキンゲームの歴史、半導体スーパーサイクルの裏にはいつも冬が来た
半導体産業の歴史は、極端な好況と過酷な不況が交互に来る周期、そしてその間のチキンゲームで要約される。
2台の車が向かい合って走り、先にハンドルを切った方が負けるゲームのように、誰かが倒れるまで出血競争を繰り広げる。
1980年代のチキンゲームは国同士で繰り広げられた。
日本企業が攻撃的な投資でDRAM市場を事実上掌握すると、米国は1986年と1991年の2回にわたり日米半導体協定を押し付けた。日本市場での米国産半導体のシェアを20%まで引き上げ、日本DRAMのダンピング輸出を防ぐ内容だった。価格統制と投資萎縮は、日本の半導体の競争力を徐々に削り取った。
その空白の最大の受益者がサムスン電子だった。半導体の累積赤字が2,000億ウォンに達していた1987年、サムスンは翌年のPC好況を見越して3ライン工場の着工という逆転の発想の投資を行った。日本が規制に縛られて躊躇している間に、サムスンはDRAM品薄の果実を手にし、主役に躍り出た。
2000年代のチキンゲームは資金で繰り広げられた。
2007年、台湾メーカーが主導した増設競争は原価割れ販売につながり、世界5位のDRAMメーカーだったドイツのキマンダは2009年1月に破産を申請した。NECと日立のDRAM事業を統合した日本のエルピーダも2012年に崩壊した。サムスンの武器は、競合他社が減産する時にむしろ投資を維持または増やす逆サイクル投資であり、2022年のメモリ不況の時も「人為的な減産はない」という同じ公式を持ち出した。この出血を耐え抜いたサムスン、SKハイニックス、マイクロンの3社が、現在のDRAM寡占構造を作り上げた。
この歴史を重ねてみると、2025年が鮮明に見えてくる。
1980年代は地政学のゲームであり、サムスンは受益者だった。
2000年代は資本のゲームであり、サムスンは主導者だった。
今は2つのゲームが同時に行われている。HBMでは技術と資本のゲームが、ファウンドリでは米国政府が介入した地政学のゲームが再び始まった。
ファウンドリ2ナノ戦争とTSMCの堀
ファウンドリ市場は2025年現在、TSMC一社の舞台だ。
2025年第2四半期のトレンドフォースの集計で、TSMCのシェアは70.2%、サムスン電子は7.3%で、格差は約63%ポイントまで広がった。カウンターポイントリサーチの集計ではそれぞれ71%、8%だ。
2025年第2四半期ファウンドリ市場シェア順位
| 順位 | 企業 | 2025年第2四半期シェア | 2024年第2四半期シェア | 備考 |
|---|---|---|---|---|
| 1 | TSMC (台湾) | 71% (トレンドフォース70.2%) | 65% | AIチップ需要で史上最高値 |
| 2 | サムスン電子 (韓国) | 8% (トレンドフォース7.3%) | 10% | シェア下落 |
| 3 | SMIC (中国) | 5% | 6% | 中国政府支援 |
| 4 | UMC (台湾) | 5% | 6% | - |
| 5 | GlobalFoundries (米国) | 4% | 5% | - |
注: カウンターポイントリサーチ基準、括弧内はトレンドフォース集計
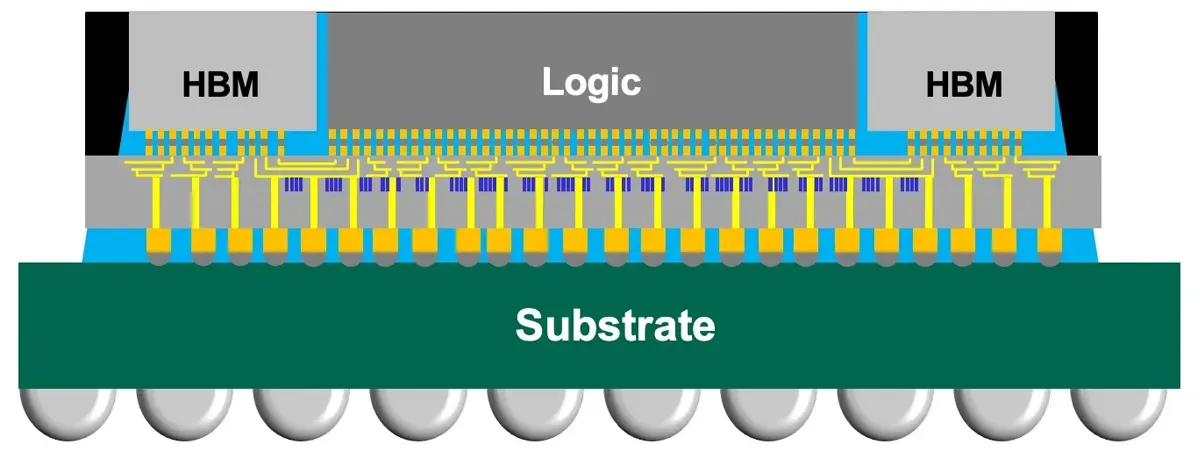
TSMCの堀は、何ナノ工程を持っているかよりも、GPUとHBMを一つの塊にまとめる先端パッケージング(CoWoS)にある。
AIチップは単一チップではなく、ロジックダイとHBMが絡み合った一つのシステムだ。NVIDIAやAppleの立場からすれば、TSMCに行けば製造とパッケージングを一度に終えられる。カウンターポイントがパッケージング・IDM・マスク業者まで含めて再調査した「ファウンドリ2.0」市場でもTSMCは38%で1位だったが、サムスンは4%で6位まで後退した。
次の勝負所は2ナノだ。TSMCは2025年下半期に2ナノ量産に入り、Apple・Qualcommの物量を確保したとされるが、同年8月に2ナノ核心技術流出事件が発生した。サムスンは3ナノで先に導入したGAA構造の歩留まり問題で苦戦したが、2025年第3四半期に四半期最大の受注を記録し、米国テイラー工場でテスラの次世代AIチップを受注した。インテルは2025年10月、1.8A(18A)工程の量産を発表し、GAA構造であるリボンフェット(RibbonFET)とチップの裏面から電力を供給するパワービア(PowerVia)を前面に押し出した。
チップス法と関税、地政学が半導体の第2の戦線である理由
韓国と台湾の企業は技術競争以外にも、米国政治という第2の戦線に立っている。
米国は半導体支援法(CHIPS Act)の補助金で自国内生産を誘引し、サムスン(テイラー)、SKハイニックス(インディアナ)、TSMC(アリゾナ)が数十兆ウォン規模の米国投資を約束した。
問題は条件が絶えず変わる点だ。補助金には超過利益共有のような厳しい条件が付いていた。
2025年にトランプ政権が発足した後にはチップス法廃止が取り沙汰され、8月には輸入半導体に100%レベルの関税を課すが、米国に投資する企業は例外とするという発言まで出た。すでに工場建設を始めた企業にとっては、取り返しのつかない投資が交渉カードとして握られた格好だ。
その間、米国企業のインテルは巨額の補助金を受けながら復活を準備している。
同盟国企業の投資は引き込みながら自国企業は別途育成するという構図は、1980年代に同盟国日本の半導体を協定で押さえつけた場面と重なって見える。韓国の半導体企業がAIモデル会社に直接出資し始めた流れはサムスン・SKハイニックスのアンソロピック投資分析で、チップを超えたデータセンター電力ボトルネックについては[ネイバー・NVIDIA AIファクトリー同盟の記事](https://phoue.co.kr/posts/ naver-nvidia-ai-factory-sovereign-ai-alliance-analysis/)で続けて扱った。
2026年半導体スーパーサイクル、楽観論と冬の論はどこで分かれるか
2026年の見通しは、どの市場を見るかによって正反対に分かれる。最上段は供給不足、中間と下段は鈍化というのが私の判断だ。
楽観論の代表はサムスン電子だ。
2025年第3四半期の決算発表で、サムスンは設備投資を増やして最大限生産しても、2026年の顧客需要がこれを上回ると見た。HBM4価格がHBM3Eより30%以上上がる可能性があるという観測、偏り現象でモバイル・PC・レガシー製品の不足が続くという見通し、AI用大容量SSD需要が根拠だ。
反対側には冬の論がある。
モルガン・スタンレーは2024年9月、3ヶ月前の「AIスーパーサイクル」見通しを覆し、「冬が近づいている(Winter Looms)」というレポートを出した。HBMを除いた汎用DRAMの在庫が62週、NANDが67週と史上最高という分析だった。業界は荒唐無稽だと反論したが、市場は揺れた。2025年10月にはiM証券も2026年のDRAM・NAND市場が緩やかな鈍化に入り、HBMは競争激化で成長の勢いが折れるだろうと予想した。
2つの見通しは互いに異なる層を見ている。
サムスンの楽観はHBM4やサーバーDRAMのような最上級市場の話であり、冬の論はHBM3E以下の中級製品と汎用DRAM・NANDの話だ。メモリ3社がすべてHBM3E・HBM4増設に乗り出しただけに、HBM3Eのような特定製品群は価格正常化を経験する可能性がある。結局、勝負はHBMを作るかどうかではなく、HBM4とハイブリッドボンディングという最も高い層を誰が先に握るかで決まる。
この記事を再編集した2026年9月現在で見ると、少なくとも汎用DRAMに冬はまだ来ていない。
2025年11月のPC用DDR5 16Gbの固定取引価格は1ヶ月で2.2倍の19.5ドルを記録し、テックレーダーが追跡したドイツ小売市場のDDR5価格指数は2026年9月、2025年7月比で544%まで上昇している。
果たしてDRAM価格はどうなるだろうか?個人的な願いとしては、少しは安定して一般消費者がコンピュータを購入する際の経済的負担が軽減されることを願う、ささやかな期待も抱いている。
参考文献
- CEOスコアデイリー, [ペ・ジュンチョルのIRレポート 17] SKハイニックス、AIメモリで11兆ウォンの神話を書く
- 朝鮮ビズ, サムスン電子、第3四半期半導体で7兆ウォン稼いだ…AI・価格反発の双頭馬車ターンアラウンド
- ザ・グル, DDR5供給大乱が来る…DRAMメーカー第4四半期価格決定遅延の余波 (2025.11.05)
- マネートゥデイ, 「なくて売れない」DRAM価格暴騰…主導権を握ったサムスン・ハイニックス (2025.12.01)
- 毎日経済, スーパーサイクルの公式が変わった [HBMが巻き起こしたメモリ半導体好況]
- TrendForce, The HBM4 Battle Begins! Memory Stacking Challenges
- TrendForce, HBM5 20hi Stack to Adopt Hybrid Bonding Technology
- 朝鮮ビズ, [単独] サムスン電子、HBM4頭脳ロジックダイのテスト生産開始
- KDI経済情報センター, チキンゲーム(chicken game)
- 朝鮮ビズ, [先任記者コラム] 日米半導体協定とサムスン電子の機会
- キマンダ破綻'好材料、半導体株急騰
- 朝鮮ビズ, サムスン発半導体チキンゲーム点火…過去、独・日企業の破産、今回は?
- ソウル経済, ファウンドリシェア71% TSMC天下、さらに拡大 (2025第2四半期、カウンターポイント)
- カウンターポイントリサーチ, ファウンドリ2.0市場でTSMCが1位守城、サムスンは6位
- '2ナノ技術流出' 台湾TSMC元社員に懲役8年8ヶ月求刑
- 法務法人(有)申源, 米国半導体補助金インセンティブ
- ドイツDDR5メモリ価格また上昇…価格指数448%・史上最高値