
成長率見通しが5ヶ月の間に1.3%pも動くことは珍しい。
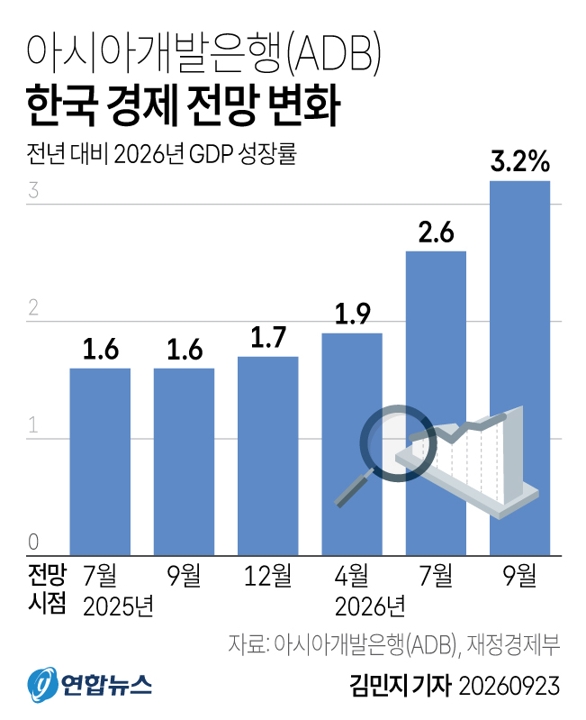
9月23日に発表されたADB(アジア開発銀行)の韓国成長率見通しは2026年に3.2%となり、4月の1.9%、7月の2.6%に続き、2回連続での引き上げとなった。
引き上げの根拠の中心にはAI半導体の輸出がある。
ADBの韓国成長率見通しは4月よりどれだけ上がったのか
4月より1.3%p、7月より0.6%p高い。ADBは毎年4月に年次見通し、7月に補足見通し、9月に修正見通しを発表するが、今年の韓国の数字は3回とも異なっていた。
来年の数字も同じ方向に動いた。
物価だけが横ばいだ。今年2.7%、来年2.2%という7月の見通しを維持した。エネルギー価格と強い国内需要が物価を押し上げても、政府の物価安定政策がその一部を相殺すると判断したためだ。
景気が予想より過熱していれば、物価見通しも合わせて引き上げるのが通常だ。ADBは上昇圧力を認めつつも数字には手を付けず、アジア・太平洋の開発途上国全体としては、今年の物価見通しを4.3%から4.2%へとむしろ引き下げた。
3.2%という数字が飛び抜けているわけではない。韓国銀行は3.3%、KDIは3.2%()を提示しており、政府が7月に示した3.0%よりは0.2%p高い。昨年の実質成長率が1.1%だったことを考えると、1年で3倍近い成長を見込んでいることになる。
ADB成長率見通し表で共に上昇した国々
7月から9月の間に見通しを最も大きく引き上げたのはシンガポール、台湾、香港であり、韓国はその次に4番目だった。
今回の発表で最も興味深い点は、韓国に関する一行よりも、報道資料の後に付いたアジア・太平洋見通し表だった。
韓国の行だけを見れば「韓国経済が善戦した」と読めるが、表全体を広げると状況が変わる。
シンガポールは3.2%から5.0%へ1.8%p、台湾は9.5%から11.0%へ1.5%p、香港は3.0%から4.2%へ1.2%p上昇した。
同じ先進国グループの日本(0.7%)、オーストラリア(2.0%)、ニュージーランド(1.6%)は一歩も動かなかった。グループ平均は3.1%で0.5%p上昇したため、数カ国が平均を押し上げた形だ。
上方に動いた国々はすべて半導体サプライチェーンに深く関わっている経済圏である。そのうち2カ所は韓国製チップの主要顧客でもある。データニュースが関税庁の資料を分析した結果、8月の韓国半導体輸出先において、香港が16.5%、台湾が11.1%を占めた。
半導体輸出はADBの韓国成長率をどれだけ押し上げたのか
ADBが挙げた根拠は4つあるが、重みは半導体に置かれている。
7・8月の製造業購買担当者景気指数(PMI)と企業景況判断指数(BSI)が堅調だったこと、
AI半導体需要により輸出が増加したこと、
企業業績のおかげで民間消費が緩やかに回復したことである。
2番目の根拠は数字で確認できる。
産業通商資源部の8月輸出入動向によると、8月の半導体輸出は466.5億ドルで前年同月比209%増となり、月間ベースで過去最大を更新し、3ヶ月連続で400億ドルを超えた。同資料のメモリ固定価格を見ると、DDR5 16Gbは4月の35.0ドルから8月には46.5ドルになった。ADBが4月の見通しと9月の見通しを作成する間に、チップ価格が3割以上跳ね上がったのだ。
偏りは比率で見ると実感が湧く。
1〜8月の半導体が全輸出に占める割合は40.5%であり、同期間の輸出増加額の73.7%が半導体から生じた。
8月の1ヶ月間だけを取り出すと、全輸出増加額のうち78.8%が半導体である。
半導体以外はすべて冷え込んでいると言えば間違いだ。
半導体以外の品目の輸出も8月には20%増加した。ただしその中で自動車は29.8%、船舶は45.9%減少した。産業通商資源部は、休暇時期のずれや一部ストライキ、引き渡し量の減少といった一時的な要因と説明した。
正直なところ、見出しの3.2%を最初に見たときよりも、この比率を見たときの方が長く画面を見つめていた。
ADBの成長率見通しはなぜこれほど大きく揺れるのか
見通しが実際のデータを追いかけているからだ。
最初は昨年の成長率が1.1%と低かったため、ベース効果ではないかと考えた。
半分は当たっている。2025年が不振だったことは4月にも既に知られた事実であり、その状態で出た数字が1.9%だった。ベース効果は出発点を下げただけで、その後に上乗せされた1.3%pについては説明できない。
残りは見通しが作成される手法に起因する。
成長率見通しは、その時点の前提の上に構築された計算である。輸出量とチップ価格を前提とし、それに合わせてGDPを推定する。
4月の時点で、月間の半導体輸出が3ヶ月連続で400億ドルを超えるという前提を組み込むことは困難だった。実際の数字が記録されると前提を修正し、半導体比率が高い経済圏ほど結果が大きく変動したのだ。
ADBだけがこうなのではないという点が、この説明を裏付けている。
台湾の統計当局である主計総処も、自国の成長率見通しを2月に7.71%、5月に9.64%、8月に11.05%と3回連続で引き上げた。データが出るたびに、皆が同じ方向に追随して上方修正したということだ。
この構造は逆もまた然りである。ある変数が上昇するときに大きく引き上げるならば、その変数が失速するときには大きく引き下げる。見通し値がどれだけ早く上がったかよりも、何が引き上げたのかを先に見るべき理由がここにある。
同じチップ好況でも、台湾11%と韓国3.2%の成長率見通しが分かれた理由
チップ輸出が消費に波及するかどうかで分かれる。
台湾当局は、AIインフラ需要が輸出だけでなく、民間消費と民間投資まで同時に押し上げていると説明した。
一方、KDIは韓国の半導体好況が輸出と設備投資には顕著だが、所得増加が半導体部門に偏っており、消費への波及は緩やかであると見ている。
ADBの報道資料の言葉選びにも同じ温度差が滲んでいる。
輸出には「増加」、製造業指標には「堅調」が使われているが、民間消費には「緩やかな回復」とある。 一文の中で速度感を書き分けているのだ。
両国の7.8%pの格差を消費だけで説明することはできない。台湾は昨年も8.76%成長していたほど、出発点から異なっていた。それでも韓国側の図式は明白だ。平均は上がったが、その平均を作り出している本体は思ったよりも狭い。
ADBが挙げた下方リスクと2027年の韓国成長率見通し
ADBが挙げたリスクは3つだ。
地政学的緊張、グローバル金融市場のボラティリティ、米国の追加関税引き上げによる輸出・投資の萎縮である。
いずれも半導体輸出ルートを直接的に揺るがす可能性がある。
関税は対米直接輸出だけを見ていればいいわけではない。
8月の韓国半導体輸出先において、米国は9.1%にとどまったが、中国(35.8%)・香港・ベトナム(11.5%)・台湾へ送られたチップが中間財であれば、完成品が向かう市場の関税からも自由ではない。上位5地域に84.0%が集中しているという点も同様の負担である。
来年の見通し2.3%は今年より1%p近く低い。チップ好況が押し上げた高い水準の上で、追加的に付加される成長は減少するという計算だ。アジア・太平洋の開発途上国全体は、今年5.0%、来年5.1%と、はるかに平坦な道のりを描いている。
ADBの次の数字は12月に出るかもしれないし、出ないかもしれない。日程表の12月の補足見通しには「必要な場合」という但し書きが付いている。それよりも先に、毎月上旬に産業通商資源部の輸出入動向が発表される。今回の見通しを動かしたのも、結局はその表の半導体の一行だった。