
2025年10月末,两家公司的第三季度财报同时出炉。
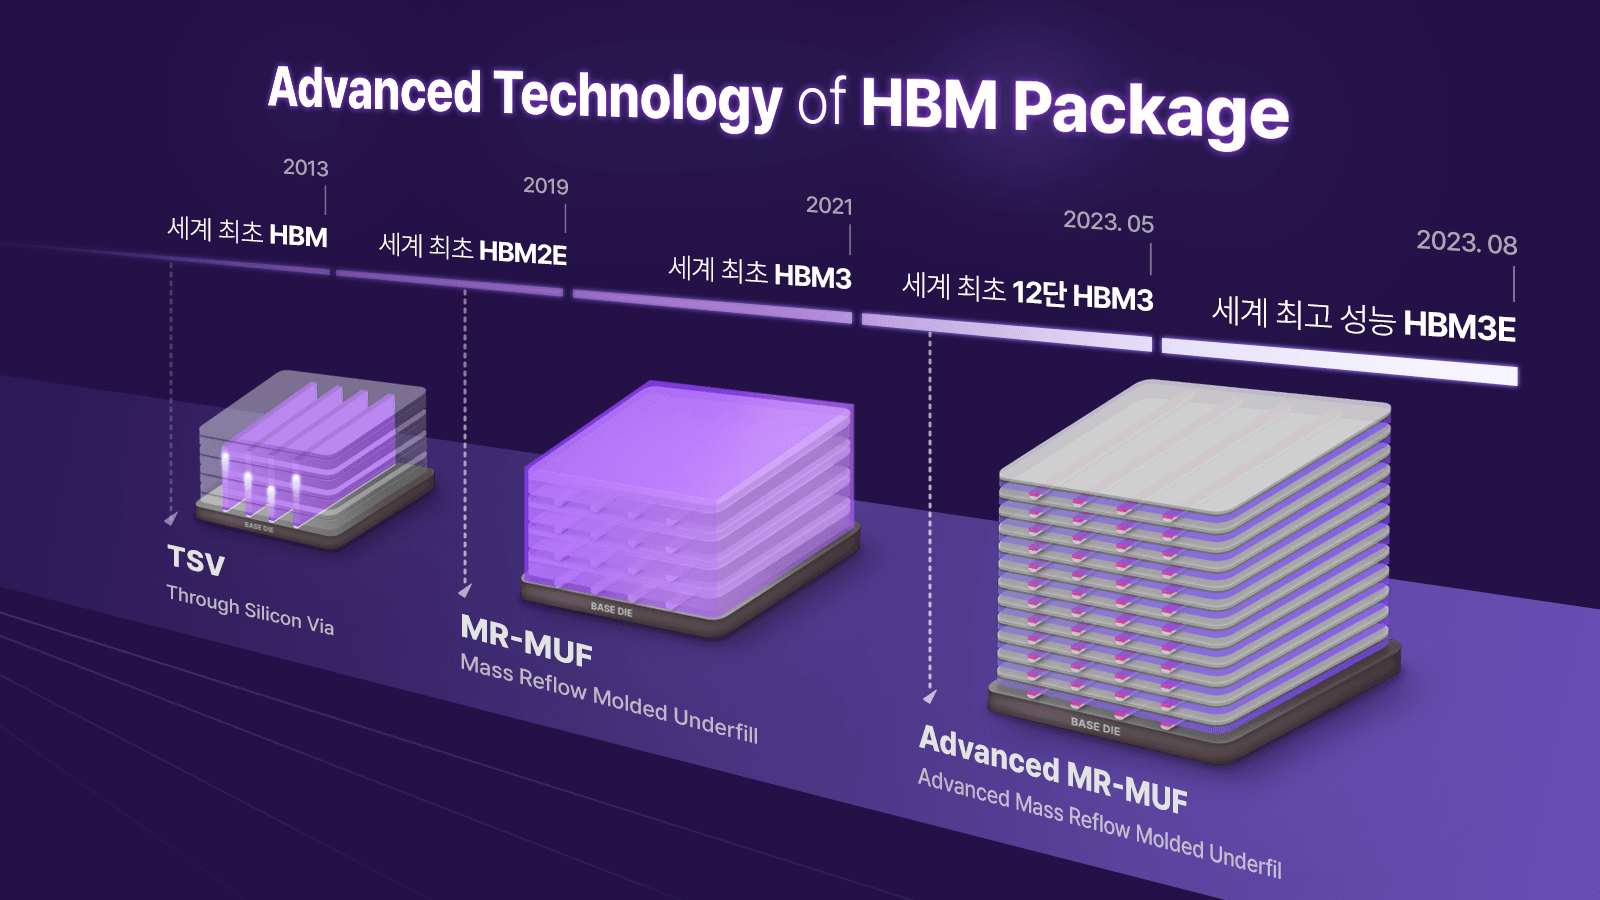
SK海力士创下了自公司成立以来首次单季营业利润达到11.3834万亿韩元的纪录。同一季度,三星电子半导体(DS)部门的营业利润为7万亿韩元。
这并非三星半导体表现不佳的季度。相反,这是其创下季度存储芯片营收新高、实现完美反弹的季度。即便如此,在利润上还是输给了SK海力士。这意味着,近20年来一直稳居存储市场榜首的名字,终于跌落到了第二位。
我认为,这两个数字最简练地概括了本次繁荣期的特性。这意味着游戏规则已经改变:从“产量最高的公司获胜”的模式,变成了“最先制造出最必需芯片的公司获胜”的模式。
2025年半导体超级周期有何不同
本次超级周期的引擎并非消费者,而是企业。
2000年代初的笔记本电脑、2010年代的移动设备与智能手机换机周期,乃至虚拟资产挖矿热潮,过去的繁荣大多是由个人购买设备产生的B2C需求驱动的。
2025年的需求则来自运行生成式AI的数据中心。科技巨头和云服务商正竞相建设驱动AI这一巨大大脑的“数字发电站”,而该发电站的核心零部件正是AI加速器(GPU)和高带宽内存(HBM)。这两个零部件相互依存,共同迎来了爆发式增长。因为GPU的性能取决于HBM传输数据的速度。
这种差异改变了半导体经济学。
过去的周期是关于DDR、LPDDR等通用产品“制造多少、成本多低”的竞争。那是一个对价格敏感的市场。
相反,投身于AI服务竞争的公司为了追求极致性能,并不太计较价格。由于需求对价格不敏感,擅长制造高单价HBM的公司将大举收割利润。
重心已从“规模经济”转向了“技术经济”。
HBM拉动DRAM整体价格的“倾斜效应”
HBM的繁荣不仅推高了HBM本身的价格,也带动了通用DRAM价格的上涨。业界称之为倾斜效应(Tilting Effect)。
原理如下:由于HBM的盈利能力远超普通DRAM,三星电子和SK海力士将有限的产能和核心人力集中在了HBM上。生产同等容量的HBM需要消耗更多的晶圆。于是,PC及移动设备用DDR5等通用产品的产量相对减少。
结果直接反映在了价格标签上。据The Guru报道,DDR5 16Gb现货价格从2025年9月末的7.68美元在短短一个月内飙升至10月末的15.5美元,涨幅超过100%。由于先进制程转换的挤压,连DDR4、LPDDR4X等旧型号产品的供应也变得紧张,出现了罕见的下半年老旧产品价格上涨的场景。
SK海力士超越三星的半导体超级周期新规则
SK海力士领先的原因可以归纳为一句话:它是第一家将性能最好的HBM投入英伟达的公司。
作为HBM市场的先发者,SK海力士事实上独占了向英伟达供应HBM3和HBM3E的份额,并于2025年第三季度登顶DRAM市场。反观三星电子,由于英伟达对HBM3E的质量验证滞后,落后于人。虽然三星曾是产量之王,却未能成为先发者。
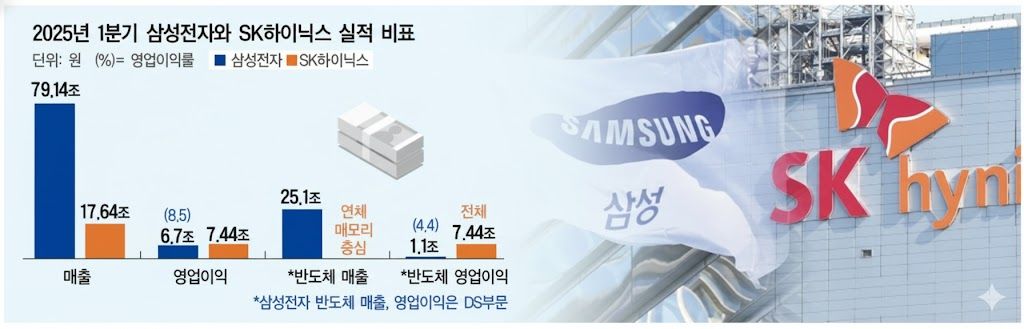
差距的根源之一在于堆叠技术。HBM像公寓一样垂直堆叠DRAM芯片,
SK海力士采用了MR-MUF方式,即在芯片之间一次性注入液体保护材料并固化。该工艺相对简单且有利于散热,对提高良率起到了决定性作用。
三星电子和美光一直采用在每层之间铺设薄膜并通过热压进行加压的TC-NCF方式,据称工艺难度更高。
因此,三星的目光投向了下一代。三星表示正在与英伟达“紧密讨论”HBM4的供应事宜,并大幅增加了2026年的HBM生产计划。对于三星而言,HBM4不仅仅是恢复市场份额的问题,更是找回失去的技术领导地位的问题。
HBM4为何将内存与代工绑定在同一产品中
从HBM4开始,内存厂商很难独自完成HBM的制造。芯片堆叠最底层的“基础裸片(Base Die)”承担着大脑的角色,且必须通过尖端代工工艺制造。
迄今为止,连接芯片与芯片的是名为“微凸块(Micro Bump)”的小凸起。然而,在HBM4的16层、HBM5的20层等需要更高堆叠的时代,凸块方式遇到了物理极限。其替代方案是混合键合(Hybrid Bonding)。彻底取消凸块,让铜面直接贴合,从而减少芯片厚度,同时提升传输速度和散热性能。
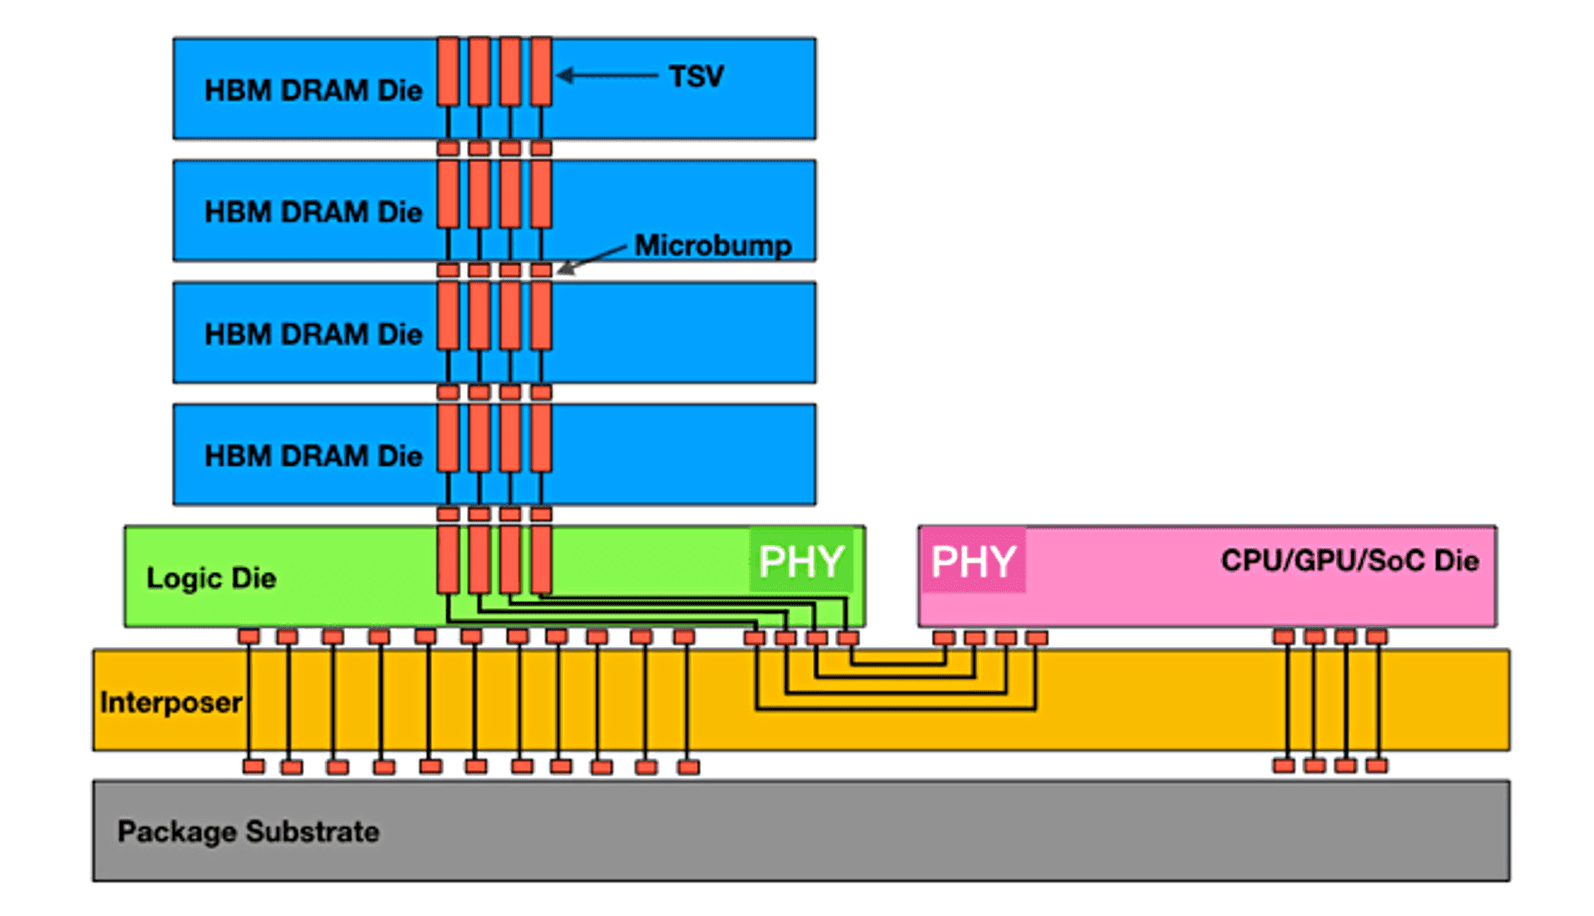
更大的变化在于基础裸片。HBM4的基础裸片不再仅仅是底座,而是包含了英伟达等客户所需的定制逻辑电路。
该电路不需要内存工艺,而是需要5纳米以下的尖端代工工艺。这是半导体产业的两大支柱——内存与代工在同一产品内被强制融合的交汇点。
格局由此分野。仅拥有内存工艺的SK海力士与代工龙头台积电(TSMC)联手。结构是台积电制造基础裸片,并在其上堆叠SK海力士的内存,而台积电在此过程中意图掌握HBM堆叠的主导权。
对三星而言,这既是危机也是机遇。世界上唯一一家同时拥有尖端内存和尖端代工技术的公司只有三星。如果两个事业部能完美配合,推出“一站式”HBM4,将成为足以与SK-台积电联盟抗衡的底牌。
鸡尾酒游戏的历史,半导体超级周期背后总有寒冬
半导体产业的历史可以概括为极度繁荣与严酷萧条交替的周期,以及其间的“鸡尾酒游戏(Chicken Game)”。
就像两辆车相对而行,先转动方向盘的一方即告失败的游戏一样,竞争双方会进行流血竞争,直到有人倒下。
1980年代的鸡尾酒游戏是国家之间的博弈。
当日本企业通过激进投资事实上掌控了DRAM市场后,美国在1986年和1991年两次推动了《美日半导体协议》。内容包括将美国产半导体在日本市场的份额提升至20%,并阻止日本DRAM的倾销。价格管控和投资萎缩逐渐削弱了日本半导体的竞争力。
该真空期的最大受益者是三星电子。1987年,在半导体累计亏损达2000亿韩元的情况下,三星预见到次年的PC繁荣,进行了启动3号线工厂的逆向投资。在日本受制于监管犹豫不决时,三星抢占了DRAM短缺带来的红利,登上了主舞台。
2000年代的鸡尾酒游戏是资本的博弈。
2007年由台湾厂商主导的扩产竞争演变成了亏本销售,世界第五大DRAM厂商德国奇梦达(Qimonda)于2009年1月申请破产。合并了NEC和日立DRAM业务的日本尔必达(Elpida)也在2012年倒下。三星的武器是竞争对手减产时反而维持或增加投资的“逆周期投资”,在2022年内存萧条期也拿出了“绝不人为减产”的相同公式。正是熬过这场流血竞争的三星、SK海力士、美光这三家公司,造就了现在的DRAM寡头格局。
将这段历史重叠起来看,2025年就变得清晰了。
1980年代是地缘政治的游戏,三星是受益者。
2000年代是资本的游戏,三星是主导者。
现在,两场游戏同时上演。在HBM领域,技术与资本的游戏再次开启;在代工领域,美国政府介入的地缘政治游戏卷土重来。
代工2纳米战争与台积电的护城河
代工市场在2025年当前是台积电一家的舞台。
据TrendForce统计,2025年第二季度台积电份额为70.2%,三星电子为7.3%,差距拉大至约63个百分点。据Counterpoint Research统计,分别为71%和8%。
2025年第二季度代工市场份额排名
| 排名 | 企业 | 2025年第二季度份额 | 2024年第二季度份额 | 备注 |
|---|---|---|---|---|
| 1 | 台积电 (台湾) | 71% (TrendForce 70.2%) | 65% | 受AI芯片需求驱动,创历史新高 |
| 2 | 三星电子 (韩国) | 8% (TrendForce 7.3%) | 10% | 份额下降 |
| 3 | 中芯国际 (中国) | 5% | 6% | 中国政府支持 |
| 4 | 联电 (台湾) | 5% | 6% | - |
| 5 | 格罗方德 (美国) | 4% | 5% | - |
注:以Counterpoint Research为准,括号内为TrendForce统计
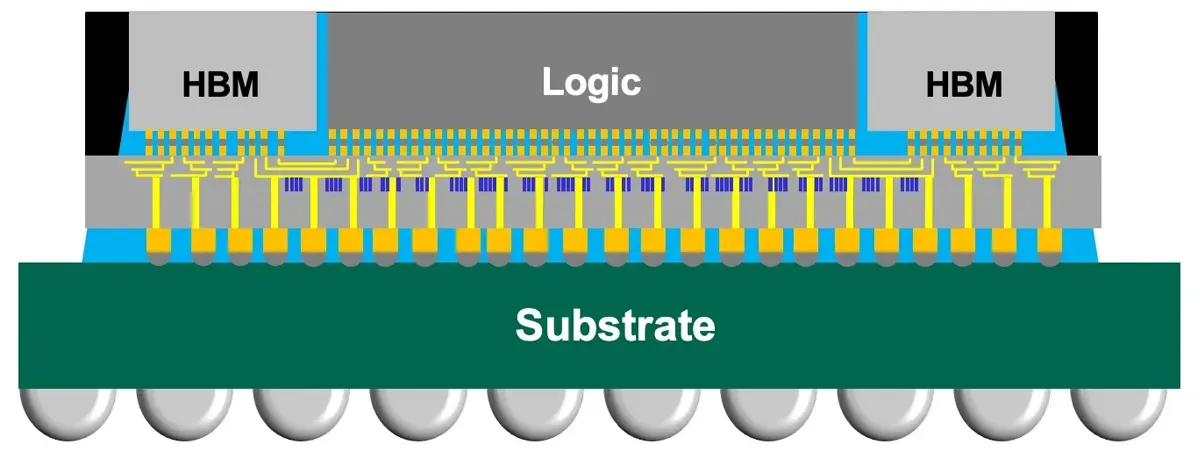
台积电的护城河不在于拥有多少纳米工艺,而在于将GPU和HBM捆绑在一起的尖端封装(CoWoS)。
AI芯片并非单一芯片,而是逻辑裸片与HBM交织而成的系统。对英伟达或苹果而言,去台积电可以一次性完成制造与封装。在Counterpoint将封装、IDM、掩模版厂商都包含在内重新测算的“代工2.0”市场中,台积电以38%位居第一,而三星则以4%跌至第六。
下一个胜负处是2纳米。据悉,台积电将于2025年下半年进入2纳米量产,并锁定了苹果、高通的订单,但同年8月爆发了2纳米核心技术泄露事件。三星虽然因在3纳米率先采用的GAA结构良率问题而陷入苦战,但在2025年第三季度创下季度最高订单量,并在美国泰勒工厂获得了特斯拉下一代AI芯片的订单。英特尔于2025年10月宣布1.8A(18A)工艺量产,亮出了采用GAA结构的RibbonFET以及从芯片背面供电的PowerVia技术。
芯片法案与关税,地缘政治为何是半导体的第二战线
韩国和台湾企业除了技术竞争外,还处于美国政治这一第二战线上。
美国通过《芯片法案(CHIPS Act)》补贴吸引了本土生产,三星(泰勒)、SK海力士(印第安纳)、台积电(亚利桑那)承诺了数万亿韩元规模的对美投资。
问题在于条件不断变化。补贴附带了超额利润共享等苛刻条件。
2025年特朗普政府上台后,曾讨论废除芯片法案,8月甚至出现了对进口半导体征收100%水平关税,但对在美国投资的企业给予例外的言论。对于已经开始建设工厂的企业而言,这意味着无法撤回的投资被当作了谈判筹码。
与此同时,美国本土企业英特尔正拿着巨额补贴准备复活。
这种既拉拢盟国企业投资,又单独扶持本土企业的格局,与1980年代通过协议压制盟国日本半导体的场景重叠。韩国半导体企业开始直接向AI模型公司注资的动向,我在三星·SK海力士Anthropic投资分析中,而关于芯片以外的数据中心电力瓶颈问题,我在[Naver·英伟达AI工厂主权AI联盟分析文章](https://phoue.co.kr/posts/ naver-nvidia-ai-factory-sovereign-ai-alliance-analysis/)中进行了后续探讨。
2026年半导体超级周期,乐观论与寒冬论的分歧点在哪里
2026年展望根据关注的市场不同,观点截然相反。我的判断是:最顶端是供应短缺,中低端是放缓。
乐观论的代表是三星电子。
在2025年第三季度财报中,三星认为即使增加设备投资并满负荷生产,2026年客户需求仍将超过供给。其依据包括HBM4价格可能比HBM3E上涨30%以上,由于倾斜效应导致移动、PC、旧型号产品持续短缺,以及AI用大容量SSD需求。
另一边是寒冬论。
摩根士丹利在2024年9月推翻了三个月前关于“AI超级周期”的预测,发布了“寒冬将至(Winter Looms)”的报告。分析指出,除HBM外的通用DRAM库存为62周,NAND为67周,创历史新高。业界虽反驳称其荒谬,但市场动摇了。2025年10月,iM证券也预测2026年DRAM·NAND市场将进入温和放缓,且HBM因竞争加剧增长势头将受挫。
两种预测关注的是不同的层面。
三星的乐观是基于HBM4和服务器DRAM等最顶级市场,而寒冬论则是基于HBM3E以下的中端产品和通用DRAM·NAND。随着内存三巨头纷纷投身HBM3E·HBM4扩产,HBM3E等特定产品群可能会经历价格正常化。最终胜负不在于能否制造HBM,而在于谁能率先抢占“HBM4与混合键合”这一最高层级。
以修改本文的2026年9月为准,至少通用DRAM的寒冬尚未到来。
2025年11月PC用DDR5 16Gb固定交易价格在一个月内上涨2.2倍,达到19.5美元,而TechRadar追踪的德国零售市场DDR5价格指数在2026年9月相比2025年7月已上涨了544%。
DRAM价格究竟会如何走势?我个人也怀着朴素的期待,希望价格能稍稍稳定,减轻普通消费者购买电脑时的经济负担。
参考资料
- CEO Score Daily, [裴俊哲的IR报告 17] SK海力士,以AI内存书写11万亿韩元神话
- 朝鲜Biz, 三星电子,第三季度半导体盈利7万亿韩元……AI与价格反弹双重拉动扭亏为盈
- The Guru, DDR5供应大乱将至……DRAM厂商第四季度定价延迟的余波 (2025.11.05)
- Money Today, “有钱买不到”DRAM价格暴涨……掌握主导权的三星·海力士 (2025.12.01)
- 每日经济, 超级周期公式变了 [HBM引发的内存半导体繁荣]
- TrendForce, HBM4之战开启!内存堆叠挑战依然存在,混合键合是关键突破口
- TrendForce, HBM5 20hi堆叠将采用混合键合技术
- 朝鲜Biz, [独家] 三星电子,HBM4大脑逻辑裸片测试生产启动
- KDI经济信息中心, 鸡尾酒游戏(chicken game)
- 朝鲜Biz, [资深记者专栏] 美日半导体协议与三星电子的机遇
- '奇梦达破产'利好,半导体股暴涨
- 朝鲜Biz, 三星发起的半导体鸡尾酒游戏点燃……过去德日企业破产,这次会是谁?
- 首尔经济, 代工份额71%台积电天下进一步扩大 (2025年第二季度,Counterpoint)
- Counterpoint Research, 代工2.0市场台积电守住第一,三星跌至第六
- '2纳米技术泄露'台湾台积电前员工被求刑8年8个月
- 法务法人(有限)信源, 美国半导体补贴奖励
- 德国DDR5内存价格再涨……价格指数448%·创历史新高