
先日、ポータルサイトに「フィッチ、韓国の財政改善を高く評価」という見出しが出ていたので、そのまま読み飛ばそうとした。
良いニュースならわざわざ深掘りする必要もないかと思ったからだ。しかし、原文のタイトルを翻訳した別の記事を見ると、ニュアンスが少し異なる。
「韓国の2027年度予算案は財政指標を改善させるが、その効果は一時的かもしれない」 — 称賛なのか警告なのか曖昧な文章だ。このように前後で少し食い違った見出しを見ると原文が気になってしまう性格のため、結局フィッチの報告書関連の記事をいくつか探して読むことになった。
フィッチの2027年度予算案評価、核心となる数字から整理すると
フィッチは9月9日に公開した資料で、韓国の2027年度予算案による財政成果が、従来の予測値よりはるかに良くなるだろうと見通した。
管理財政収支の赤字比率が2026年の国内総生産(GDP)比3.9%から2027年には0.1%まで縮小し、統合財政収支はGDP比1.9%の黒字に転換するというのが骨子だ。国家債務比率も48.3%となり、フィッチが直前に出した予測値51.7%よりもはるかに低い軌道を描くと見ている。
数字だけを見れば確かに劇的だ。わずか1~2年前まで税収欠損を懸念していた財政当局が、今や黒字転換を論じる状況に変わったのだから、担当省庁の立場からすれば隔世の感を禁じ得ない反転だ。
管理財政収支は政府の「実質的な家計簿」を示す指標であり、GDP比3%台の赤字から、ほぼ均衡に近い0.1%まで縮まるというのは、財政担当者からすれば数年ぶりに聞く喜ばしい数字だろう。
先立って3日にはムーディーズも同様の趣旨の評価を出しており、世界3大格付け機関のうち2社が並んで同じ方向の診断を下したことになる。ムーディーズはAI中心の半導体需要の拡大とそれに伴う税収増で財政状況が改善すると見込み、未来対応基金の一部を国債の純発行縮小に充てる方式が、政府のレバレッジを抑制するという点で信用格付けに肯定的だと指摘した。
管理財政収支は改善するのに、なぜ国家債務はそのまま増えるのか
ここで一つ紛らわしい点がある。
財政収支がこれほど良くなるのなら、国の借金も減るのではないかと思ったが、そうではない。
2027年度の予算規模自体が820兆9000億ウォンで、今年の当初予算より93兆ウォン(12.8%)増えた過去最大の拡張予算である。総支出増加率が2桁を超えたのも、総支出が800兆ウォンを超えたのも今回が初めてだそうだ。それにもかかわらず総収入が総支出を上回る予算案が組まれたのは2019年度の当初予算以来8年ぶりとのことで、それだけ税収側が爆発的に増えたということだ。
来年の国税収入は584兆4000億ウォンで、今年の当初予算(390兆2000億ウォン)より194兆2000億ウォン、ほぼ50%近く増えると政府は見込んでいる。市場で予想されていた550兆ウォン前後よりもはるかに大きな数字だ。
問題は、このように拡張財政を編成しても国家債務自体は減らないことだ。来年の国家債務は、今年の当初予算基準より106兆ウォン増えた1519兆8000億ウォンに達する見通しだ。比率(対GDP比)は低くなるが、絶対金額は増え続ける構図 — 分母(GDPと税収)が急速に大きくなるから比率は良く見えるが、借金自体が減ったわけではないということだ。ある大学教授は「管理財政収支が均衡に近づいても負債総額が増え続けるなら、財政健全性が根本的に良くなったとは言いがたい」と指摘したが、数字を分解してみると、なぜそのような言葉が出たのか理解できる。
162兆ウォンの未来対応基金、税収急増分をなぜ別枠にするのか
今回の予算案で目立つもう一つの点は、162兆3000億ウォン規模の「未来対応基金」の新設だ。
過去10年(2015~2025年)の内国税の年平均増加率6.2%を基準線とし、そのトレンドラインを上回る超過税収を別途積み立てる方式だという。増えた税金をその年にすべて消費性の支出として使い切らず、青年・成長動力・地方・教育といった中長期分野に分けて使おうという趣旨だ。
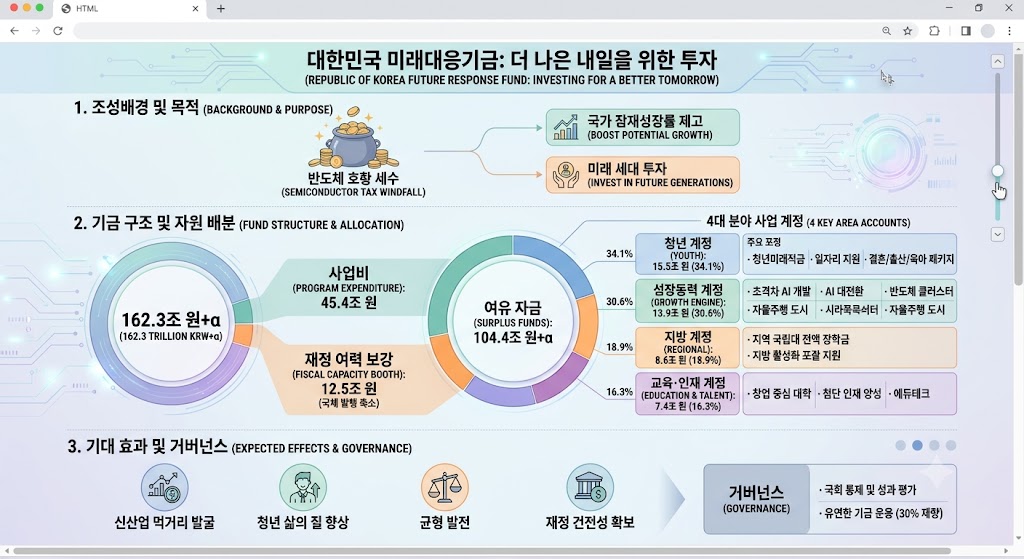
基金財源のうち45兆4000億ウォンは4大分野(青年・成長動力・地方・教育人材)に投資し、12兆5000億ウォンは国債の新規発行量を減らすために使う。残りの104兆4000億ウォンはすぐには使わず、財政安定化目的の余剰資金として残しておく。税収が良い時に蓄えておき、後に税収が減ったり予想外の支出が生じたりした時に取り出して使う、一種の「財政貯水池」というわけだ。
ただし、この基金を取り巻く懸念も少なくない。
国会の事前統制なしに政府が裁量で運用できる資金の規模がそれだけ大きくなったという指摘があり、4大分野の投資事業の中には、地方国立大学の授業料支援や青年支援のように、一度始めると継続的に財政を投入しなければならない事業が少なくない。基金の実質的な運用期間が4~5年程度で終わってしまえば、財源が減る時期と継続事業の財政負担が当初予算に移行する時期が重なり、かえって将来の負担になりかねないという分析もある。
税収好況に対する各国の対処法
このような悩みは韓国だけの話ではない。世界各国も予想外の税収好況や財政黒字が生じた場合、それをどう使うかを巡って似たような岐路に立たされるという。
大きく分けると二つの方向性がある。
一つは景気不況に備える緩衝装置として積み立てる方式であり、
もう一つは未来世代のための政府ファンドのように長期資産として運用する方式だ。
米国各地で運営されている「雨の日のための基金(Rainy Day Fund)」が前者の事例に近く、ノルウェーの政府ファンドなどが後者の事例に近い。
未来対応基金はこの二つの性格を半分ずつ混ぜたような形だ — 半分近くはすぐに4大分野に投資し、残りのかなりの部分は貯水池のように寝かせておく。方向性自体は悪くなさそうだが、問題はいつものように詳細な運用ルールだ。
基金を巡る論争の記事をいくつか探してみると、繰り返し出てくる疑問がある。
この金を誰が管理するのか、いつ取り出せるのか、いくらまで使えるのか、政権が変わっても同じ原則が維持されるのか、といったことだ。
162兆ウォンという金額自体が、国会の年間予算審議の枠外でかなりの部分運用される可能性があるため、予算統制権が弱まるという懸念も同時に出ている。企画財政部から分かれてできた企画予算処の立場としては、半導体の好況を構造的投資につなげる絶好の機会と見ているだろうが、政治的にはこの「貯蔵庫の鍵」を巡る論争が当分続く可能性が高い。
半導体スーパーサイクル、実際にはいつまで続くのか
フィッチがこの予算案を肯定的に見ながらも、あえて「一時的」という留保条件をつけた理由は、税収増加の源泉が事実上半導体一つに偏っているからだ。最近の税収増加がAI・半導体の好況に頼っている以上、半導体市況が正常化すれば、財政赤字が再び漸進的に拡大する可能性があるというのがフィッチの診断だ。
では、この好況がどれだけ続くのかが気になるところだが、業界の展望はおおむね楽観的だ。
今年上半期だけでDRAM・NAND価格が数ヶ月の間に2桁パーセントずつ上昇したという報道が相次ぎ、人工知能サーバー用メモリの需要が予想より早く増えていることから、市場調査会社も展望値を相次いで上方修正している雰囲気だ。
韓国信用評価は、AIメモリ中心の需要拡大が汎用DRAMとNANDまで広がり、2027年まで好意的な流れが続くと見ている。証券街でも同様に、少なくとも2027年までは業績の右肩上がりが続くだろうという分析が多い。
サムスン電子とSKハイニックスが増設を加速させているが、新規生産能力が本格稼働する時期は2027年下半期以降と予想されるため、それまでは供給不足と価格高騰が維持されるという論理だ。
ただし、今回のサイクルを過去のような典型的な増減曲線と見るか、AIという構造的需要に基づいた長く緩やかな流れと見るかは、業界内でも意見が分かれるところだ。確かなのは、2027~2028年のどこかの時点から増設分が市場に出回り始めるということであり、それ以降の価格変動を現時点で保証できる人は誰もいないという点だ。
半導体ダウンサイクルと税収欠損、2017~2020年にすでに経験したパターン
実は、このような構図は見覚えがある。
半導体スーパーサイクルを迎えた2017年と2018年には、超過税収がそれぞれ23兆1000億ウォン、25兆5000億ウォン発生した。ところが半導体ダウンサイクルが訪れた2019年には税収がむしろ1兆3000億ウォン不足し、コロナショックまで重なった2020年には不足分が6兆5000億ウォンにまで膨らんだ。好況期に溢れていた税収が不況期には一瞬で欠損に転じる前例がすでにあったということだ。
企画予算処長官も最近のブリーフィングで「半導体の超好況が来年、再来年まで続くのか、あるいはそれ以降まで続くのかは誰にも分からない」とし、このような歳入をその年にすべて消費的に使うことはできないという趣旨で語ったという。
未来対応基金を作った背景自体が、この2017~2020年の学習効果から出たものと見られる。
ただし、貯水池をいくら上手く作っても、貯水池に水を満たす速度(半導体好況の持続期間)と、水を抜き出す速度(4大分野の継続事業の財政需要)が食い違えば、貯水池はいつでも底をつく可能性がある。
2018年の事例をもう少し詳しく見ると、パターンがかなり鮮明だ。
その年の3月、サムスン電子とSKハイニックスの株価がピークを打って下がり始めたが、実際の半導体輸出額は6ヶ月後の10月に月間過去最高値を更新した。そして再び9ヶ月後の12月、半導体輸出額が前年比8.3%急落し、実物経済が急速に冷え込んだ。株価と輸出実績、実物経済が時差を置いて順番に折れたのだ。
2020年のコロナ好況を牽引した半導体も、2021年下半期にダウンサイクルに突入し、同様の流れを繰り返した。今回のAI発スーパーサイクルが過去と異なる構造的需要に基づいているという分析が多いものの、「サイクル」という名がついている以上、いつかは折れるという前提自体を完全に消し去ることはできないようだ。
フィッチが格付けする韓国の信用格付けと今回の評価にはどのような関係があるのか
今回の報告書が直ちに国家信用格付けの上方修正につながるわけではない。
フィッチは今年1月末の定期評価で、韓国の国家信用格付けを「AA-、安定的」に維持しつつ、格付け上昇要因としては地政学的リスクの緩和とGDP比政府債務比率の中期的な下落経路の維持を、下落要因としては政治的膠着による財政政策の有効性の毀損と国家債務比率急増の可能性を挙げたことがある。
今回の2027年度予算案評価は、この下落要因の一つであった「国家債務比率急増リスク」をある程度和らげる根拠として作用したと言える。同時にフィッチが以前から指摘してきた高齢化に伴う構造的な成長鈍化という下落圧力は、今回の報告書でもそのまま繰り返されている。
格付け自体は同じだが、格付けを支える二つの軸(財政健全性、潜在成長力)のうち片方は短期的に改善し、もう片方は依然として課題として残っている形だ。
フィッチが本当に心配しているのは韓国の潜在成長率ではないか
数字を見続けていると、フィッチが投げかけたメッセージの重心は、実は財政そのものよりも成長率の方にあるのではないかと思えてくる。フィッチは今回の報告書で、一時的な税収増加を生産性と潜在成長率の向上につなげることが重要だと強調した。裏を返せば、今の財政改善は半導体企業数社の業績に乗っかっている数字に過ぎず、韓国経済全体の体力が良くなったサインではないという意味に読める。
実際に韓国の潜在成長率は、2000年代初頭は5%前後だったが、2010年代に3%台前半~中盤、2016~2020年に2%台半ばを経て、最近では韓国銀行の推計基準で2%水準まで落ちた。OECDはこれよりもさらに低く見ており、2023年の1.92%から2024年には1.71%、翌年には1.5%台半ばまで下がると推計した。このトレンドが続けば、2040年代には0%台への突入も避けられないというのが韓国銀行の展望だ。
半導体という一つの産業がいかに好調でも、人口構造の変化と生産性の停滞という構造的な問題がそのままであれば、潜在成長率の曲線自体は下を向くしかない。
国家債務比率48.3%、他国と比較するとどの程度か
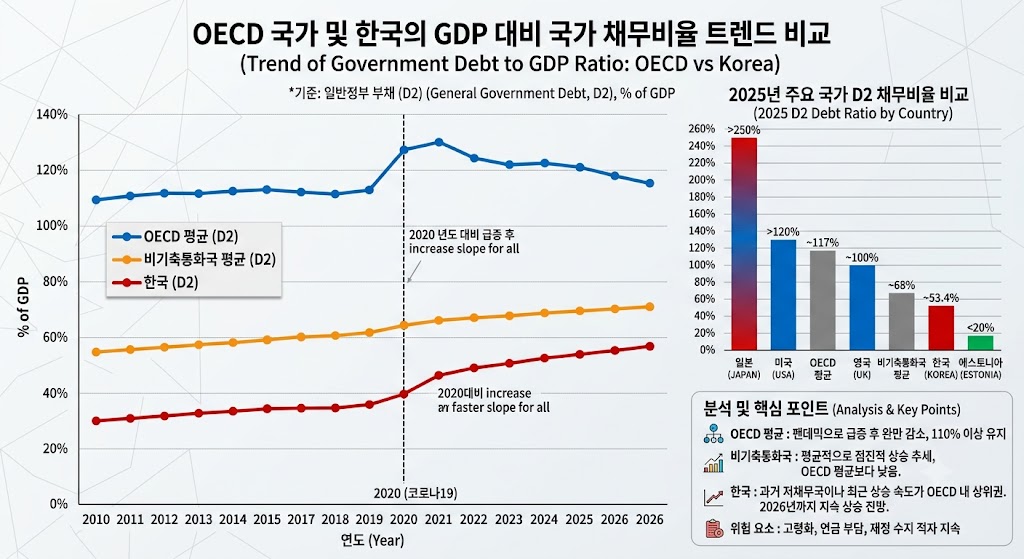
数字一つを絶対的に見ると見落としがあるため、比較をしてみた。2024年基準でOECD平均の一般政府債務比率は74%前後であり、日本は237%、米国は121%、フランスは113%水準だという。この基準で見れば、韓国の国家債務比率は依然としてOECDの下位圏であり、絶対水準自体は低い方であることは確かだ。政府が財政健全性を語る際によく持ち出す論理でもある。
問題は速度の方だ。IMFの財政モニター報告書は、2020年から2026年まで先進国35カ国のGDP比国家債務比率の増加幅が平均1%ポイント程度であるのに対し、韓国は同じ期間に21%ポイントも急上昇し、増加速度としてはエストニアに次いで2位だと指摘した。国家債務比率が5年間で20%ポイント以上上昇した国で、信用格付けを維持した前例がないという指摘まで出ていることを考えると、「水準は低いが速度は急激だ」というこの組み合わせこそが、結局格付け機関が最も敏感に見ているポイントということになる。今回のフィッチ報告書が国家債務比率の改善経路を肯定的に指摘したことも、裏を返せば、これまでこの速度自体が下落要因として議論されてきたことの裏付けとして読める。
観戦ポイントは未来対応基金が成長率を実際に引き上げるか
整理すると、フィッチの視点はこう要約できるだろう。
2027年度予算案自体は、財政健全性と未来の成長動力投資の間でそれなりに均衡を取ろうとした試みであり、短期的には財政指標が目に見えて良くなるのは確かだ。ただし、その改善の源泉が半導体スーパーサイクルという外部変数一つに偏っているため、サイクルが折れる瞬間、今の良い数字の多くは元に戻る可能性がある。
鍵となるのは結局、未来対応基金に盛り込まれた45兆4000億ウォンが数年後に実際に生産性や潜在成長率の数字を動かしたかどうかだろうが、これは現時点では確認する方法がない。
青年・AI・地方への投資が成果を出すには時差が必要であり、その間に半導体市況が先に折れる可能性も排除できない。フィッチとムーディーズが並んで高い点数をつけたこの予算案が、数年後に振り返った時に「韓国が半導体の好況を構造改革の呼び水として上手く活用した」という事例として残るのか、それとも2017~2020年のように半導体サイクルとともに増減を繰り返したもう一つのデータポイントとして残るのかは、まだオープンな問いだ。
記事をいくつか重ねて読んでいて思ったのだが、信用格付け機関の報告書というのは本来冷徹な文書のはずなのに、今回は特に両価的(アンビバレント)に感じられる。
片方の文章では従来の展望よりはるかに強力な財政成果だと称賛しながら、
すぐ次の文章ではその成果の持続可能性に疑問符を投げかけるという手法だ。
このような二重的なトーン自体が、今の韓国経済が立っている位置をそのまま示しているようでもある。
半導体という一つの産業が非常に稼いでくれているので短期的な数字はこれまでになく良く見えるが、その数字を取り除いてみると、人口構造や生産性といった、より遅く重い問題がそのまま残っている状態だ。
予算案一つでその問題が突然解決されるわけはなく、フィッチもそれを知らないはずはない。
参考文献
- フィッチ・ムーディーズ、政府予算案を好評価も「実際の生産性と成長率向上につながるべき」 | 出典 : アジア経済 | https://www.asiae.co.kr/article/2026090914182161451
- フィッチ、韓国の来年度予算案に肯定的評価…「財政収支改善・国家債務安定」
- フィッチ「韓国の半導体サイクル終了時、財政赤字拡大を懸念」
- フィッチ、韓国の来年度予算案に肯定的…半導体依存には「警告」
- フィッチ「韓国の半導体市況正常化時、財政赤字拡大の可能性」
- フィッチ、来年度の管理財政収支赤字をGDP比0.1%と見通す
- フィッチ「韓国の半導体サイクル終了時、財政赤字拡大を懸念」
- 「政府の貯蔵庫」未来対応基金、162兆で発足…青年・AI・地方に45兆投じる
- 半導体好況に乗った821兆のスーパー予算…税収崖なら財政が揺らぐ
- 162兆の未来対応基金、5年後は?…貯蔵庫が底をつく
- 半導体が招いた「過去最高のボーナス」…「超過税収」はどこへ行くのか [出典] - 国民日報 [原文リンク] - https://www.kmib.co.kr/article/view.asp?arcid=0030003566