
AI株のニュースでCoreWeaveという名前が頻繁に登場します。
CoreWeaveとは、NVIDIA製GPUを購入してAI企業に貸し出す会社であり、その資金を借金で調達しています。2026年第2四半期の売上高は25.75億ドル(前年比約2.1倍)ですが、純損失が6.26億ドルに達しており、AIバブル論争の中心に立っています。
CoreWeaveはどのような会社で、どうやって稼いでいるのか
CoreWeaveはAI演算に使用するGPUサーバーをデータセンターに設置し、必要な企業に対して時間単位や契約単位で貸し出すクラウド会社です。一言で言えば、NVIDIA GPUのレンタル業です。GPUはもともと画像処理用のチップでしたが、一度に膨大な計算を並列処理できる特性のおかげで、AI学習と推論の主力部品となりました。
CoreWeaveはそのチップを自社設計するわけではありません。NVIDIAが製造したチップを購入し、そのチップが稼働するための建物、電力、冷却、ネットワークを整えた上で、顧客に演算能力を販売するビジネスを展開しています。
レストランに例えると分かりやすいでしょう。以下は構造を説明するための仮定であり、実際の数値ではありません。
ある人が借金をして高価なオーブンを何台も導入し、大手製菓店と数年間の納品契約を結んだとします。契約が最後まで守られれば、毎月入ってくる収益で借金の利子を払い、元金を返済できます。問題は、オーブン代が先に出ていき、収益は後から入ってくるという順序と、納品先が1〜2社に集中しているという点です。CoreWeaveのビジネスは、この構図をはるかに大きな規模に拡大したものと言えます。
*したがって、CoreWeaveを見る際に売上だけを見るのは半分しか見ていないことになります。
この会社の資金は3段階で流れます。
まず、NVIDIAのチップとデータセンター設備を購入するために多額の資金が出ていきます。
次に、Microsoft、OpenAI、Metaなどの大手顧客が長期契約を通じて演算能力の利用料を支払います。
最後に、その契約書を信用して銀行や債券投資家が資金を貸し出します。
借入がチップ購入を生み、チップが契約履行能力を生み、契約が再び借入の根拠となる循環です。
このフロー図の中でNVIDIAの立ち位置も注目に値します。
NVIDIAはチップの販売元であると同時に、2025年9月のSEC提出書類によると、CoreWeaveの顧客が使用しないデータセンターの容量を契約満了時まで買い取る当事者でもあります。初期価値は63億ドルと報道されましたが、購入量は公開されていません。
チップ供給者が需要の不足分まで支える構造であるため、この関係を健全な協力と見るか、循環構造と見るかが論争の焦点の一つです。
CoreWeaveの主要顧客は誰で、どれほど偏っているのか
顧客構成はCoreWeaveのリスクと安定性の両方を説明します。
報道によると、Microsoftが2025年売上の約67%を占めていました。この数値は二次報道によるもので、原本の公示と照合できていない点をご留意ください。いずれにせよ、一顧客が売上の3分の2前後を占める場合、その顧客が契約規模を縮小したり、自社データセンターへ移行したりすれば会社全体が揺らぎます。
CoreWeaveもこの弱点を把握しており、顧客の拡大を図っています。
2026年4月の報道では、Metaとの契約は210億ドルに拡大し、Anthropicは複数年の容量契約を締結し、Jane Streetは60億ドル規模のコンピューティング契約と共に、1株109ドルで10億ドルの出資を行いました。OpenAIとは複数年契約を合わせて最大約224億ドルに達すると報じられています。第2四半期のプレスリリースでは、Caterpillar、Grammarly、Bentley Systemsといった新規顧客も紹介されました。
ここで一つ注目すべき点があります。
顧客が増えても、上位顧客のほとんどがAI企業であるという事実は変わりません。
Microsoft、Meta、OpenAI、Anthropicはすべて、AI需要が今後も拡大するという同じ前提の上で動いています。
顧客数が増えても、リスクの方向が同じであれば分散効果は限定的です。
CoreWeaveの負債はどれほどで、どのような構造なのか
第2四半期末の総負債は約350億ドルと報じられており、そのうち約314億ドルは会社が直接返済すべき遡及義務のある負債、約37億ドルは特定の資産やプロジェクトにのみ責任が限定されるノンリコース(非遡及)負債です。リースを加えた総債務は約516億ドルと計算した報道もあります。同じ時点での現金は約55.2億ドルでした。負債のカウント方法によって数値が変わるため、記事ごとに負債規模が異なるのです。
さらに興味深いのは負債の種類です。
第2四半期のプレスリリースを見ると、31億ドル規模の担保付き遅延引出融資(Delayed Draw Loan)がありましたが、会社はこれをHPCインフラ、すなわち高性能コンピューティング設備を担保とした初の公開シンジケート方式と紹介しました。遅延引出とは、一度に受け取らず、設備の設置速度に合わせて分割して受け取る方式です。ここに100億ドルを超える無担保債券と転換社債が加わり、第2四半期の負債発行による純収入は134.57億ドルでした。担保がある借金は利子が低い代わりに設備や契約に縛られ、担保がない借金は自由ですが利子が高いという特徴があります。
この利子負担が損益計算書にどう反映されているかを見てみます。
第2四半期の営業損失は4,900万ドルで、それほど大きくはありませんでした。しかし、純支払利息が6.40億ドル(前年は2.67億ドル)であり、純損失は6.26億ドルでした。純支払利息を売上25.75億ドルに当てはめると約25%、つまり売上の4分の1が利子として消えている計算になります(算出値)。一方で、減価償却前の指標である調整後EBITDAは15.10億ドルで、マージンは59%でした。設備を現金ベースで回す力はあるものの、設備価格そのものと借金が利益を食いつぶしている形です。減価償却費とGPUの耐用年数は今回の調査では確認できませんでしたが、チップが何年で旧型になるかがこのビジネスの真の勝負どころであるという点は指摘しておく価値があります。
次にキャッシュフローを見ると、リスクが鮮明になります。
第2四半期の設備購入額は64.22億ドルで売上の約2.5倍(算出値)であり、報告されたフリーキャッシュフローは約-57.4億ドルです。上半期の設備投資額は141.17億ドルで、2026年の年間ガイダンスは350億〜390億ドルと報じられています。稼いだ額よりも使う額がはるかに多く、不足分は借り続けて補っているという意味です。
CoreWeaveの受注残高1,040億ドルはどれほど信頼できる数値か
受注残高は、契約は成立しているものの、まだ売上として計上されていない金額です。
CoreWeaveの2026年第2四半期末の受注残高は約1,040億ドルであり、会社はこの数値に6月30日以降の最初の3四半期に追加された新規約定分250億ドル以上が含まれていないと明かしました。同四半期の売上が25.75億ドルだったので、単純に割れば今後数十四半期分の売上が契約書に盛り込まれているという話になります。ただし、この計算はあくまで感覚を掴むためのものであり、契約ごとに期間や納品時期が異なるため、実際の売上認識速度とは異なります。
この数値を楽観の根拠と読む人と、警戒の根拠と読む人が分かれる理由があります。
楽観する側は、契約こそが将来の売上であり、大手顧客がすでに署名している点に注目します。
警戒する側は、受注残高が現金ではなく「約束」である点を指摘します。
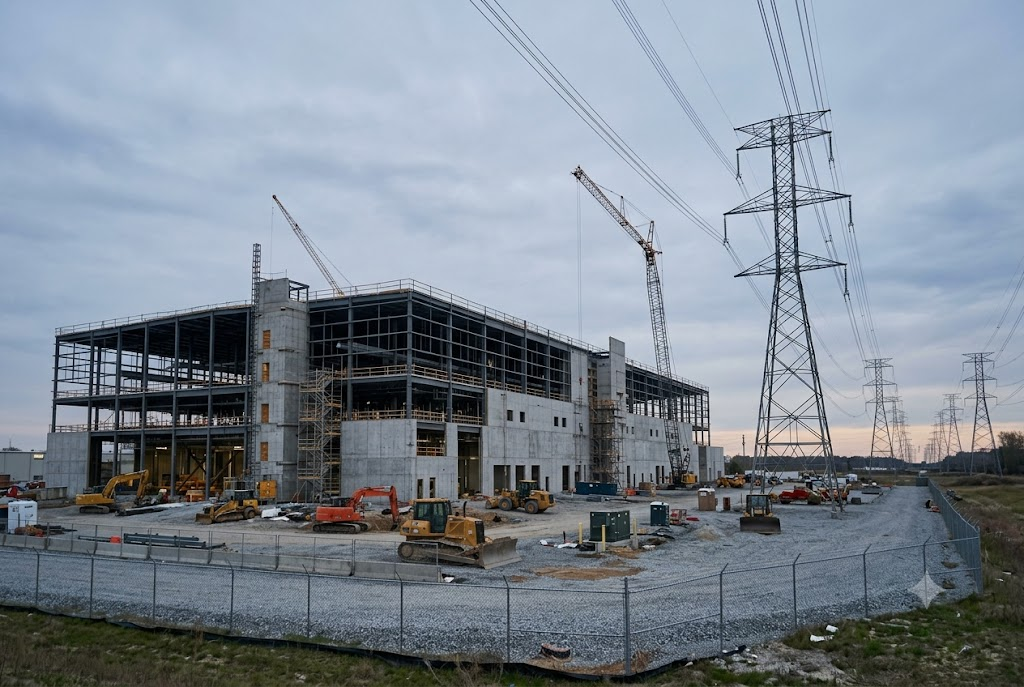
顧客が支払いを継続できて初めて契約に意味があり、CoreWeaveが約束した電力とデータセンターを期限内に用意しなければ売上になりません。会社が公表した稼働電力は約1.5GW、契約電力は約3.7GWです。契約済みの電力の半分以上がまだ稼働前ということなので、建設や電力確保が遅れれば、受注残高は積み上がるのに売上は遅れるという状況が起こり得ます。
AIバブル論と需要持続論はCoreWeaveをどう解釈するか
バブル論争において、CoreWeaveは縮図の役割を果たしています。
需要持続論の論理は単純です。AIサービスを利用する人や企業が増え、その演算を処理するにはデータセンターがさらに必要になるというものです。
根拠として挙げられるのがビッグテックの投資規模です。Metaは2026年の設備投資ガイダンスを1,150億〜1,350億ドルから1,250億〜1,450億ドルに引き上げ、同報道では2026年のビッグテックのAI関連支出が7,000億ドルを超えたという発言が引用されました。2026年第1四半期の設備投資額は、Microsoftが約308.8億ドル(前年比84%増)、Alphabetが約356.7億ドル、Amazonが約442億ドルでした。このような大口顧客が投じる資金が最終的にチップと演算容量の需要につながるため、CoreWeaveのようなレンタル業はその需要を受け止める場所だという解釈です。
懸念する側は、同じ数値を別の視点で読みます。
ビッグテックは自己資金で投資しますが、CoreWeaveは借金で投資します。需要が冷え込めばビッグテックは投資を減らせば済みますが、CoreWeaveには購入したチップと借りた資金が残ります。顧客の大部分が同じAI需要に賭けている点、NVIDIAが未使用容量を保証する構造が循環的である点も、バブル論の材料です。この懸念の中で、市場がCoreWeaveの債券をどう評価するかが最も直接的なシグナルとなります。
楽観と懸念は、実は同じ事実に対して別の問いを投げかけています。
楽観論は「需要が今後も拡大するか」を問い、懸念論は「需要が一時的に停滞しても借金を返せるか」を問います。
この二つの問いは同時に真であり得ます。
需要が長期的には拡大しても、途中で数四半期停滞する間に利子を払えなくなる会社が出てくる可能性があるからです。私はここがCoreWeave論争の核心だと思います。展望を当てる問題ではなく、耐える体力の問題であるため、同じデータを見ても人によって結論が分かれるのです。
CoreWeaveの株価は2026年10月14日に、なぜ急落したのか
10月14日、CoreWeaveの株価は取引時間中に最大16%下落しました。同日、Oracleが約7%、Nebiusが9%、Dellが10%下落しており、CoreWeave固有のイベントではなく、AIインフラ銘柄全般の調整でした。ROIC.aiの記事は下落の背景として、借金で拡大するモデルがキャッシュフローで賄えるかという懸念と、貸し手側がより高いリスクプレミアムを要求する雰囲気を挙げました。
債券市場のシグナルはより具体的です。
同記事によると、満期がより長い無担保債の市場利回りは約14.8%で、表面利率9.625%と大きな乖離がありました。満期が1年短い債券は約14.9%(表面利率9.75%)であり、ブルームバーグの報道を引用して、前述の債券が額面の80セント以下で取引されたと伝えています。
ここで注意すべき点があります。市場利回りが上がったことが、CoreWeaveが支払う利子が上がったことを意味するわけではありません。すでに発行された債券の価格が下がったことで、今買う人が受け取る利回りが高く見える現象です。債券投資家がリスクをより大きく見ているというシグナルであり、CoreWeaveの利子負担がただちに増えたというシグナルではありません。ただし、新規に資金を借りる際にはこの市場金利が基準となる可能性があるという点で重要です。
CEOの発言も押さえておくべきです。一部メディアはマイケル・イントレーターCEOが「市場が非合理的に動いている」という趣旨の発言をしたと伝えましたが、CryptoBriefingの記事も直接の引用ではなく内部メモを伝える形式であり、原本のメモは確認されていません。この報道が伝えたメモの趣旨は、受注残高とAIインフラ投資がバブルではなく経済拡大の原動力であるという主張でした。したがって、この発言は会社側の立場として読むのが安全です。10月15日の反発幅についても、信頼できる確認数値は見当たりませんでした。
CoreWeaveの報道を読む際のチェックポイントは何か
この記事は売買を推奨するものではなく、株価を予測するものでもありません。
ただ、CoreWeave関連の記事を読む際の基準となるポイントは整理できます。
第一に、利子と利益の関係です。
営業利益が利子費用を賄えているか、純支払利息が売上に占める割合が減少しているかを四半期ごとに比較すれば良いでしょう。第2四半期には純支払利息が売上の約4分の1でした。
第二に、顧客集中度です。
Microsoftの比重が2025年に約67%だったという報道があったため、新しい公示でこの比重がどれだけ下がったかが確認対象です。
第三に、受注残高が実際の売上に変わる速度です。
1,040億ドルがどれほど大きくても、電力と設備が追いつかなければ売上は遅れます。稼働電力1.5GW対契約電力3.7GWの格差が縮まっているかを確認してください。
第四に、新規借入の条件です。
担保融資が継続可能か、無担保債券の市場金利がどれほど高いかは、このビジネスの資金調達が円滑かを示します。第五に、設備の寿命です。GPUが何年使用され、中古としても価値が残るかによって投資の成果は変わりますが、この部分は未確認情報であるため直接公示を読む必要があります。
最後に、報道の出所を区別する習慣です。
この記事でも一次資料(会社のプレスリリース)と二次報道を分けて表示し、確認できなかった数値はそう明記しました。