
友人がある日、NVIDIAの株をすべて売却した。
理由を尋ねると「もう半導体メーカーじゃないから」と言った。売上の大半がいまだにチップから出ている会社を、なぜ半導体メーカーではないと言うのか。
答えは8月10日の発表文の中にあった。NVIDIAがアポロ、ブラックロック、ブラックストーン、ブルックフィールド、ゴールドマン・サックス、KKRと手を組み、5000億ドル規模の第三者資本をAIインフラに動員する独立系ファイナンスプラットフォームを構築することにしたのだ。
発表文には馴染みのない一文が含まれていた。「NVIDIAのコンピューティングは投資可能な資産である」という言葉だ。
チップを作る会社と、チップを投資資産として定義し、その資産に資金を供給する構造を設計する会社は別物だ。後者は半導体メーカーというよりは金融会社に近い。
私たちは通常、半導体メーカーのリスクをこのように評価する。どれだけ売れるか、原価はいくらか、競合より優れているか。
今、NVIDIAを取り巻く論争は別の問いに移っている。このチップを買うための金を誰が貸すのか。その金を返せなければ誰が損失を被るのか。これは半導体メーカーへの問いではなく、銀行への問いだ。
この問いが他人事のように感じるなら、それは錯覚だ。NVIDIAはS&P500の中で時価総額の割合が最も大きい銘柄の一つだ。401(k)や国民年金が組み入れたインデックスファンドを一つでも持っていれば、すでにこのファイナンス構造の結果を共に背負っていることになる。
6つの金融機関の名前も馴染み深いものだ。ゴールドマン・サックス、ブラックロック、KKRは個人投資家の年金や保険料を運用する資産運用会社でもある。彼らが判断を誤れば、その損失は結局、誰かの老後資金の収益率に跳ね返ってくる。
銀行のように動き始めた理由
NVIDIAの顧客には、増え続けるGPU需要を賄うための資本が不足している。データセンターを一つ建てる費用は、もはや個々の企業が自力で賄えるレベルを超えている。
モルガン・スタンレーは、2026年から2028年までのハイパースケーラーの支出を3兆5000億ドルと試算した。アポロはAIインフラに必要な資金総額を8兆ドル以上と見ている。
この規模の資金は自己資本だけでは用意できない。借金をする必要があるが、銀行は長らくGPUを担保に取ることを嫌ってきた。新型チップが出れば旧型チップの価値が下がるのが半導体業界の常識だったからだ。
NVIDIAは、コンピューティングを減価償却されるハードウェアではなく、投資可能な資産として扱われることを望んでいる。 そうしてこそ、銀行や機関投資家がGPUを担保にした融資を設計でき、顧客企業は自社の金ではなく他人の金でチップを買い続けられるからだ。
コアウィヴ(CoreWeave)のような新興クラウド企業は、すでにその答えを先んじて示している。同社は自己資本よりもはるかに大きな負債を抱えてGPUを買い集めた。その負債の大部分は、NVIDIAのチップ自体を担保にした融資だ。担保価値が揺らげば、融資構造全体が共に揺らぐことになる。
このコンソーシアムは、一つの統合ファンドではない。8月10日の発表は6つの個別ファイナンスプラットフォームについて説明している。各金融機関がそれぞれの方法で資金を集め、それぞれの方法で貸し出す。
6社の性質もそれぞれ異なる。ブラックストーンとブルックフィールドはデータセンターの不動産やインフラ資産に強い。アポロとKKRはプライベート・クレジット市場で融資を設計してきた会社だ。ブラックロックはインデックスファンドで有名だが、インフラ専用ファンドも長く運用してきた。ゴールドマン・サックスは、これらの資金を束ねるストラクチャード・ファイナンスの設計者に近い。名前は一つのコンソーシアムとして括られているが、実際にはそれぞれ異なる市場で異なる方法で金を動かす6つの独立した事業だ。
いくら集まったのか、各社が正確にいくら出す予定なのかは公開されていない。パートナーシップは依然として最終契約締結を前提としている。
この点で用語を一つ正確に押さえておく必要がある。発表文が言う5000億ドルは目標値であり、確定した資本ではない。実際に署名された契約や実行された融資ではなく、6社が今後満たしていくと表明した上限値に近い。目標と実行の間のギャップがどれほどになるのか、まだ誰も答えを出せていない。
数字自体は本物だ。6社、5000億ドルという目標値、最終契約前という条件まで事実だ。しかし、数字が事実であることと、この構造が安全であることは別の問題だ。
すでに見たことのある風景
馴染みのない話を一つ持ち出さなければならない。通信業界が1990年代後半に経験したことだ。
当時、ルーセントやノーテルといった通信機器メーカーは、新興通信会社に直接金を貸した。その金で新興通信会社はメーカーの機器を買った。
この方式は報告される需要を膨らませた。顧客が借金を返せなくなると、市場が実際に必要とするよりもはるかに多くの通信容量が存在していた事実が露見した。市場はすぐに爆発的に崩壊した。
当時崩壊した会社の名簿は長い。グローバル・クロッシング、ワールドコム、ノースポイント・コミュニケーションズなどが次々と破綻を申請した。一部では会計不正も同時に明るみに出たが、根本原因は不正行為ではなく、ベンダーファイナンスが作り出した「偽の需要」だった。
今のAIインフラファイナンスと30年前の通信ベンダーファイナンスは、同じ問いの上に立っている。
この需要は本物か、それとも金を貸す側が自らの手で作り出した需要なのか。
NVIDIAが資本や保証を提供し、顧客はその資本でNVIDIAのハードウェアを買い、NVIDIAは売上を記録し、顧客はそのハードウェアが生み出す未来のAI売上で返済する。これが循環金融の本質だ。
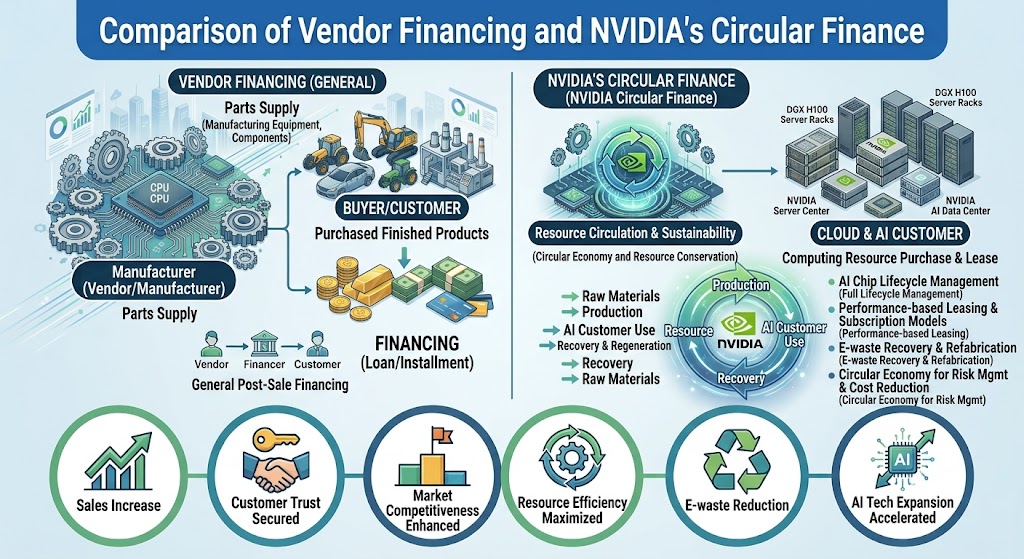
異なる点もある。今回のコンソーシアム構造では、NVIDIAがコアウィヴのような顧客に直接1ドルを渡し、その金で5ドルを借りて6ドル分のチップを買わせた従来の方式の代わりに、ブラックストーンがコアウィヴに直接5ドルを渡し、NVIDIAのチップを買わせる方式に変わった。
バンク・オブ・アメリカのアナリスト、ヴィヴェック・アーリアはこれを、「循環金融論争を巻き起こした既存のベンダーファイナンスから脱却しようとする方向転換のように見える」と評価した。
借金を提供する手が代わった。その手が本当にリスクを自分の持ち分として背負ったのかは別の問いだ。
フォーブスはこの5000億ドルを「投資家が見ていないリスク」と呼んだ。貸借対照表に載らない約束は、決算発表で出る売上や利益の数字よりも遅れて、そしてはるかに不透明に現れるからだ。パイシス・インベストメント・マネジメントはこの構造を、あえてNVIDIAの「金製造機」と表現した。売上を作る会社がその売上を作るための金まで貸し出すなら、自社の業績を自ら検証するのは難しいという意味だ。
25パーセントという数字
ジェンスン・ファンは、この懸念を知っていた。発表当日、彼は自ら説明に立った。
「一部のケースに限って、NVIDIAはプロジェクトごとに慎重に評価した上で、機会の最大25%まで残存価値の支援を提供できる」と明かした。この支援は制限的であり、残存価値に基づいており、独立した審査に取って代わるものではなく補完する役割だと付け加えた。
言葉は慎重だった。しかし、この数字が正確に何を指すのかはまだ誰も知らない。
NVIDIAはこの支援の法的形態、受け取る手数料、支払い条件、持続期間、25%という比率の算定基準を公開していない。担保の問題も未解決だ。最初の契約が締結され、その内容が公開されるまで、この数字はタームシート上の概念に留まる。
もし実際の損失が25%を超えたらどうなるのか。その答えは発表文のどこにもない。残存価値が予想より大きく下落するシナリオにおいて、残りの損失を誰が吸収するのかは、この構造で最も重要でありながら、最も空白の問いだ。
数字の方向はすでに一度変わったことがある。NVIDIAとオープンAIの個別データセンタープロジェクトにおいて、ウォール・ストリート・ジャーナルは、NVIDIAが財務バックストップの規模を2500億ドルから1200億ドル未満に減らし、この保証はプロジェクトの第一段階のみをカバーすると報じた。
当初、数値が知られた際、投資家は強く反発した。NVIDIAの株価が5%下落して初めて、経営陣はこれを修正した。
数字が減ったという事実は二通りに解釈できる。会社が株主の圧力に反応するほど柔軟であるという兆候か、当初提示された数字がもともと許容可能なリスク規模を超えていたという兆候か。
減価償却という古くからの問い
この構造の根底には、古い会計上の問いが横たわっている。GPUは何年間価値を維持するのか。
ジェンスン・ファンの答えは明確だ。2020年に発売されたA100が6年経った今も商用として使われており、CUDAソフトウェアを通じた継続的な改善のおかげで、経済的寿命が10年に近づいているというものだ。
彼はこの主張を裏付ける市場の証拠として、レンタル料の推移を挙げる。H100の年間契約レンタル料は2025年10月の時給1.70ドルから2026年3月に2.35ドルに上がった。B200の容量は現在、時給5.30ドルから7.05ドルの間で取引されている。
他の市場調査でも同じ傾向が確認される。2026年1月に時給2ドルに届かなかったH100のレンタル料は、今や3ドルに近づいた。5ドルに少し届かなかったB200は5.50〜5.80ドルの間に上がった。
レンタル料が上がったからといって、必ずしも耐久性が証明されるわけではない。需要が供給を上回れば、古いチップも高く貸し出すことができる。価格上昇が価値の維持によるものなのか、それとも単なるコンピューティング不足のためなのかは、この数字だけでは区別できない。
しかし、この主張はジェンスン・ファン自身の以前の発言と衝突する。彼はつい2025年に、「ブラックウェルが出荷されればホッパーチップは価値がなくなるだろう」と言ったことがある。
マイケル・バリーやIBMのCEOなどが提示する2年から5年の減価償却の推定値とも衝突する。会計帳簿上の数字と、市場で実際に取引されるレンタル料が、互いに異なる話をしているということだ。
同じ人物が、同じチップについて、1年の間に正反対のスケジュールを提示した。どちらか一方は間違っている。今、5000億ドル規模のファイナンス構造は、そのうちのより楽観的なスケジュールの上に立っている。
25%という残存価値保証は、まさにこの不確実性を狙って設計された装置だ。チップの価値が予想より早く落ちても、一定部分はNVIDIAが補填するという約束だ。航空機リース業界が古くから使ってきた残存価値保証と論理構造は同じだ。違う点は、航空機は減価償却曲線に関する合意されたデータが数十年にわたり蓄積されていることだ。GPUにはそのような合意がない。
結局、リスクは消えない
NVIDIAの財務構造自体には、これほどの規模の約定を賄う余力がある。現在の規模の確約を、近い将来の支払い不能の危機なしに吸収できる貸借対照表を持っている。
問題は、一企業の財務余力ではない。
日経が集計した大手ハイパースケーラーの貸借対照表外の義務は1兆6500億ドルに達する。ウォール・ストリート・ジャーナルはこの数値を3兆ドルまで引き上げた。
「貸借対照表外の義務」という言葉は馴染みがなくても、意味は簡単だ。会社が負った借金だが、財務諸表の負債項目には載らない約束だ。長期リース契約、長期購入契約、支払い保証がこれに該当する。投資家が四半期決算書だけを見てはこの規模を見積もれないという意味でもある。
この巨大な構造全体が、一つの仮定の上に立っている。オープンAIやアントロピックのような企業が成長を続け、トークン当たりの価格を上げ続けられるという仮定だ。
逆説的な部分がある。このファイナンス構造全体を作動させるまさにその前提である「AI売上の持続的な増加」は、市場がまだ信頼できる検証方法を持っていない対象だ。
格付け会社の視線も分かれている。一部は、この構造をプライベート・クレジット市場の正常な拡大と見ている。別の側は、この負債が伝統的な銀行の貸借対照表の外に積み上がることで、危機が訪れた際に規制当局の視界の外で問題が先に拡大する可能性があると懸念している。2008年の金融危機を大きくしたのも、監督の外に積み上がった負債だったという記憶が、この懸念の背景にある。
この負債が揺らげば、GPU市場で終わるのではない。データセンター建設に関わる建設会社、電力を供給するユーティリティ企業、その債券を組み入れたクレジットファンドまで連鎖的に影響を受ける。90年代に通信バブルが崩壊した時も、被害は通信会社数社にとどまらず、機器サプライヤーや債券市場全体にまで広がった。
もし企業が安価なオープンソースモデルや自社構築モデルへと舵を切ったらどうなるだろうか。
リース支払い、信用保証、チップファイナンスは徐々に遅くなるだけでは済まない。決して現れなかった売上を相手に満期が到来すれば、この全体構造が一気に崩れ去る可能性がある。
もちろん反論もある。90年代の通信バブルと現在の決定的な違いは、実利用量だ。当時敷かれた光ケーブルの大部分は、需要が追いつく前に先に置かれた。今のGPUはすでに稼働率が高い。オープンAI、アントロピック、グーグルといった企業が毎月実際にコンピューティングを消費しており、その上で売上も出ている。本当の問題は、この売上が今積み上がった負債規模を賄えるほど速く増えるのかであって、需要自体が虚構なのかではない。
マイケル・バリーは、この構造全体をウォール街の目くらましと呼ぶ。過去のバブルで見られた循環金融や複雑な構造に例える。
しかし、彼が投げかける一つの問いは、彼の結論に同意しない人でも噛みしめる価値がある。
リスクはどこへ行くのか。危険はNVIDIAの貸借対照表から遠ざかったからといって消えるわけではない。
30年前のルーセントとノーテルの話で最も忘れられがちな部分がある。彼らの没落は誰かの詐欺ではなかった。
テレコムのベンダーファイナンスが崩壊した原因は、需要の仮定が間違っていたことにあった。その需要を代わりにファイナンスしてあげたベンダーたちが結果をそのまま被っただけで、不正行為のためではなかった。
今私たちが目撃している5000億ドルの構造も詐欺ではない。実際に存在するデータセンター、実際に存在するチップ、実際に存在する需要の上に立っている。
ただ、その構造を支える仮定は、30年前彼らが信じていた仮定と形は違っても、本質的には同じだ。未来の需要は今借りる金と同じくらい確実に存在するだろうという信念だ。
NVIDIAが半導体メーカーから金融会社へ移り変わっていくように見える理由は単純だ。半導体メーカーは製品を売った後、その後のことには責任がない。金融会社は金を貸した後も、その金が戻ってくるまでリスクを握っていなければならない。
今、NVIDIAが25%という数字で約束しているのが、まさにその後者の責任だ。
この責任がどれほど重いかは、最初の契約書が公開される瞬間に明らかになるだろう。それまで25%という数字も、5000億ドルという目標も、検証されていない約束として残る。
友人が株を整理した理由を、今ならわかる気がする。彼は半導体メーカーのリスクを計算する方法は知っていても、金融会社のリスクを計算する方法は知らなかったのだ。
もしかすると、今このコンソーシアムに参加することにした6つの金融機関ですら、自分たちが正確にいくらのリスクを背負ったのか、まだ計算しきれていないのかもしれない。
その計算が終わる日、結果を真っ先に受け取るのはコンソーシアムの役員ではなく、インデックスファンドを持っている平凡な投資家である可能性が高い。
この文章は投資勧誘ではなく、引用された数値と展望は各ソースの時点基準です。投資判断は本人の責任の下、慎重に行ってください。
参考文献
- NVIDIA Newsroom, 'NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR...', 2026.08.10
- NVIDIA Investor Relations, 同プレスリリース掲載版
- CNBC, 'Nvidia is trying to quiet circular financing accusations. Wall Street is unsure it will', 2026.08.11
- Invezz, 'Nvidia stock stabilizes after Monday's fall: are circular financing fears fading?', 2026.08.11
- MLQ News, 'Nvidia's $500 billion AI financing plan is a platform target, not committed capital'
- BigGo Finance, 'Nvidia's $500 Billion Compute Financing Push Draws Skepticism Over Depreciation Math'
- Built In, 'What Does Nvidia's Latest Circular Financing Plan Mean for the Economy?'
- Yahoo Finance, 'Nvidia's Circular Financing Web Gets Even Wider'
- Forbes, 'Nvidia AI Financing Is The $500 Billion Risk Investors Aren't Watching', 2026.08.16
- Investing.com, 'Nvidia Circular Financing: Should the Markets Panic?'
- Pyxis Investment Management, 'Nvidia's Money Machine: Should You Worry About Circular Financing?'
- CloudZero, 'Nvidia H100 price in 2026: buy, rent, and what Blackwell did to the market'
- WCCFTech, 'What GPU Depreciation? NVIDIA A100, H100, And H200 GPU Rental Rates Continue To Price Upwards'
- Digital Citizen, 'NVIDIA A100, H100, and B200 Rental Prices Rise as AI Demand Stays Strong'
- Globaldatacenterhub, 'Nvidia's $500B AI Infrastructure Financing Platform'