
ポータルサイトの経済面を見ていると、最近頻繁に目にする文章がある。
「中央銀行、ドルを捨てて金へ」。最初は「そうなのか」程度に思っていたが、数ヶ月間同じような見出しが繰り返されると、かえって気になってきた。
本当に世界の中央銀行はドルを捨てているのだろうか。それとも、もっと複雑な事態が進行しているのに、ヘッドラインがそれを一つの単語で単純化しているのだろうか。
さらに、こうした記事には決まって似たようなグラフが添えられている。ドルの比率は緩やかに下がり、金の比率はじわじわと上がっていくグラフだ。しかし、その裏にある真の理由まで説明する記事は意外と少なかった。
折しも、韓国銀行経済研究院が最近発表した報告書が、この疑問にかなり誠実に答えていた。
結論から言えば、「脱ドル化**」という一つの単語では、今起きていることの半分しか説明できない。残りの半分は、はるかに興味深く、はるかに **計算的である。
脱ドル化ニュースが溢れる本当の理由
数字だけを見れば「脱ドル化」という言葉も間違いではない。
欧州中央銀行(ECB)が発表した資料によると、世界の中央銀行の準備資産のうち金の比率は27%で、1年前より7%ポイントも上昇した。同期間、米国債の比率は25%から22%に低下した。単一資産ベースで、金が米国債を初めて追い抜いたのである。
世論調査の結果はさらに劇的だ。
ロンドンの独立系シンクタンクOMFIFが世界74の中央銀行を対象に行ったアンケートでは、今後10年間でドルの比率を増やすよりも減らすと答えた割合が、初めて増やすと答えた割合を上回った。世界金協会(WGC)の調査でも、1年以内に金の保有を増やすと答えた中央銀行の割合が過去最高を記録した。
これだけ見れば「脱ドル化」という見出しも誇張ではない。ただし、これらの数字は準備資産の表面、つまり通貨構成比の一つを示しているに過ぎない。韓国銀行の報告書が掘り下げたのは、まさにその先である。
通貨構成が変わったからといって、ドルの実際の役割まで同じように減少しているのか、という問いだ。
韓国銀行が分析した準備資産再編の3つの層
報告書は、現在の変化を一つの流れとして一括りにはしない。代わりに、3つの異なる階層の動きに分解して見ている。
第一は通貨構成、すなわちドル・ユーロ・金・非伝統的通貨間での比率調整である。
第二は通貨機能、すなわち国際決済や危機対応においてドルが実際に果たす役割である。
第三は資産構成、すなわち同じドル建て資産であっても、長期国債で持っているのか、短期国債で持っているのかという問題だ。これら3つの階層を混ぜてしまうと、「ドルの比率が減った」という一つの文章の中に、性質の全く異なる3つの変化が入り混じってしまうというのが、報告書の出発点である。
このように分けると、これまでメディアが扱ってきた脱ドル化のほとんどが、第一の階層である「通貨構成」の話であったことが明らかになる。
残りの二つの階層は、方向性が異なっていたり、あるいは完全に逆に動いていたりした。なぜわざわざこのように分ける必要があるのかと問われれば、答えは次の段落にある。
準備資産を運用する際、中央銀行が常に気にするのは安全性、流動性、そして収益性だ。しかし、最近のロシア外貨準備凍結事態以降、ここに新しい基準が一つ追加された。資産を持っていても制裁で凍結され、実際には使えなくなるリスク、いわゆる アクセス性である。報告書は、このアクセス性の問題が、準備資産の選択全体を再構築していると見ている。
| 区分 | 流動性トランシェ | 投資トランシェ |
|---|---|---|
| 主な目的 | 外国為替市場介入、短期外債対応 | 中長期的な価値保存および収益性向上 |
| 地政学的リスク浮上による追加考慮 | 資産流動性 ↔ 制裁リスク保護の相関関係 | リスク・収益分散に制裁リスク保護要因を追加 |
表:準備資産運用目的別に分かれる資産流動性と制裁リスク保護の相関関係
表を解説するとこうなる。今すぐ外国為替市場に介入したり、短期外債を返済したりしなければならない資金、つまり流動性トランシェは、無条件にすぐ現金化できなければならない。一方、当面使う予定のない残りの資金、投資トランシェは、長期的な価値保存と収益率を合わせて考慮して運用する。
地政学的リスクは、この二つの窓口の双方に新しい変数を一つずつ加えた。
流動性窓口では、資産流動性と制裁リスク保護の間で天秤にかける必要が生じ、投資窓口では、もともと行っていたリスク・収益分散に「制裁リスク保護」という目標が一つ加わった。
中央銀行が金の保有を増やす本当の理由
この相関関係が最も鮮明に現れる資産が、まさに金である。
報告書が引用した研究(Arslanalp et al., 2023)によると、主要準備通貨発行国の金融制裁にさらされやすい国ほど、金の比率をより大きく増やす傾向がある。米国との政治的距離が遠い国、すなわち国連総会の投票一致度が低い国ほど、地政学的リスクが高まった際に金の保有拡大幅も大きかったという実証結果も提示されている。
理由は単純だ。
米国債は流動性は高いが、発行国である米国の制裁権限の下に置かれる。反対に、金は特定の国の債務ではないため、制裁で凍結されるリスクが相対的に低い。その代わり、市場で素早く現金化することは難しい。 流動性を少し犠牲にしてでも、制裁から自由な資産を持っておこうという計算が、最近の金購入ラッシュの根底にあるわけだ。
数値で見ると、反応速度もかなり速い。
地政学的リスクショックが発生した後、四半期ごとに追跡してみると、金の保有比率はショック後3四半期目から目に見えて上昇し始め、1年ほど経つとショック前より4%ポイントほど高い水準で定着する。さらに、米国との政治的距離が遠い国々だけを抜き出してみると、この反応幅は全体平均よりも一層大きく現れる。地政学的リスクを「自分には関係のない話」ではないと感じる国ほど、金庫に金をより速く、より多く積み込んでいるということだ。
興味深いのは、通貨多角化の方向性だ。
報告書が引用した別の研究(Arslanalp et al., 2022)を見ると、ドル比率が低下した分のうち、人民元に移ったのは4分の1程度で、残りの4分の3はオーストラリアドルやカナダドルといった様々な非伝統的準備通貨に分散された。特定の国への偏りを減らそうとする分散戦略に近いということだ。新しい絶対的強者が登場したというよりは、卵を複数のカゴに分けて入れることに近かったわけだ。もし人民元への偏りが本物であれば、「ドルの代わりに人民元」という陣営交代の話になるだろうが、今見えている構図はそれよりも「ドル比率だけ少し下げて、残りは最大限細かく分ける」という方針にはるかに近い。
地政学的リスクが高まるほど、金庫の場所が分かれる
ここで一つ、さらに注目すべき点がある。
金をどれだけ持っているかと同じくらい、その金をどこに保管するかが実際の活用可能性を左右するという点だ。報告書が紹介したIMFの研究(Mak and Vaccaro-Grange, 2026)は、海外の金融中心地に保管することは国際市場での取引や担保活用には有利だが、当該受託機関の法的管轄権の影響を受け、反対に自国内での保管は物理的な統制力は高いものの、国際取引には手間がかかると説明している。
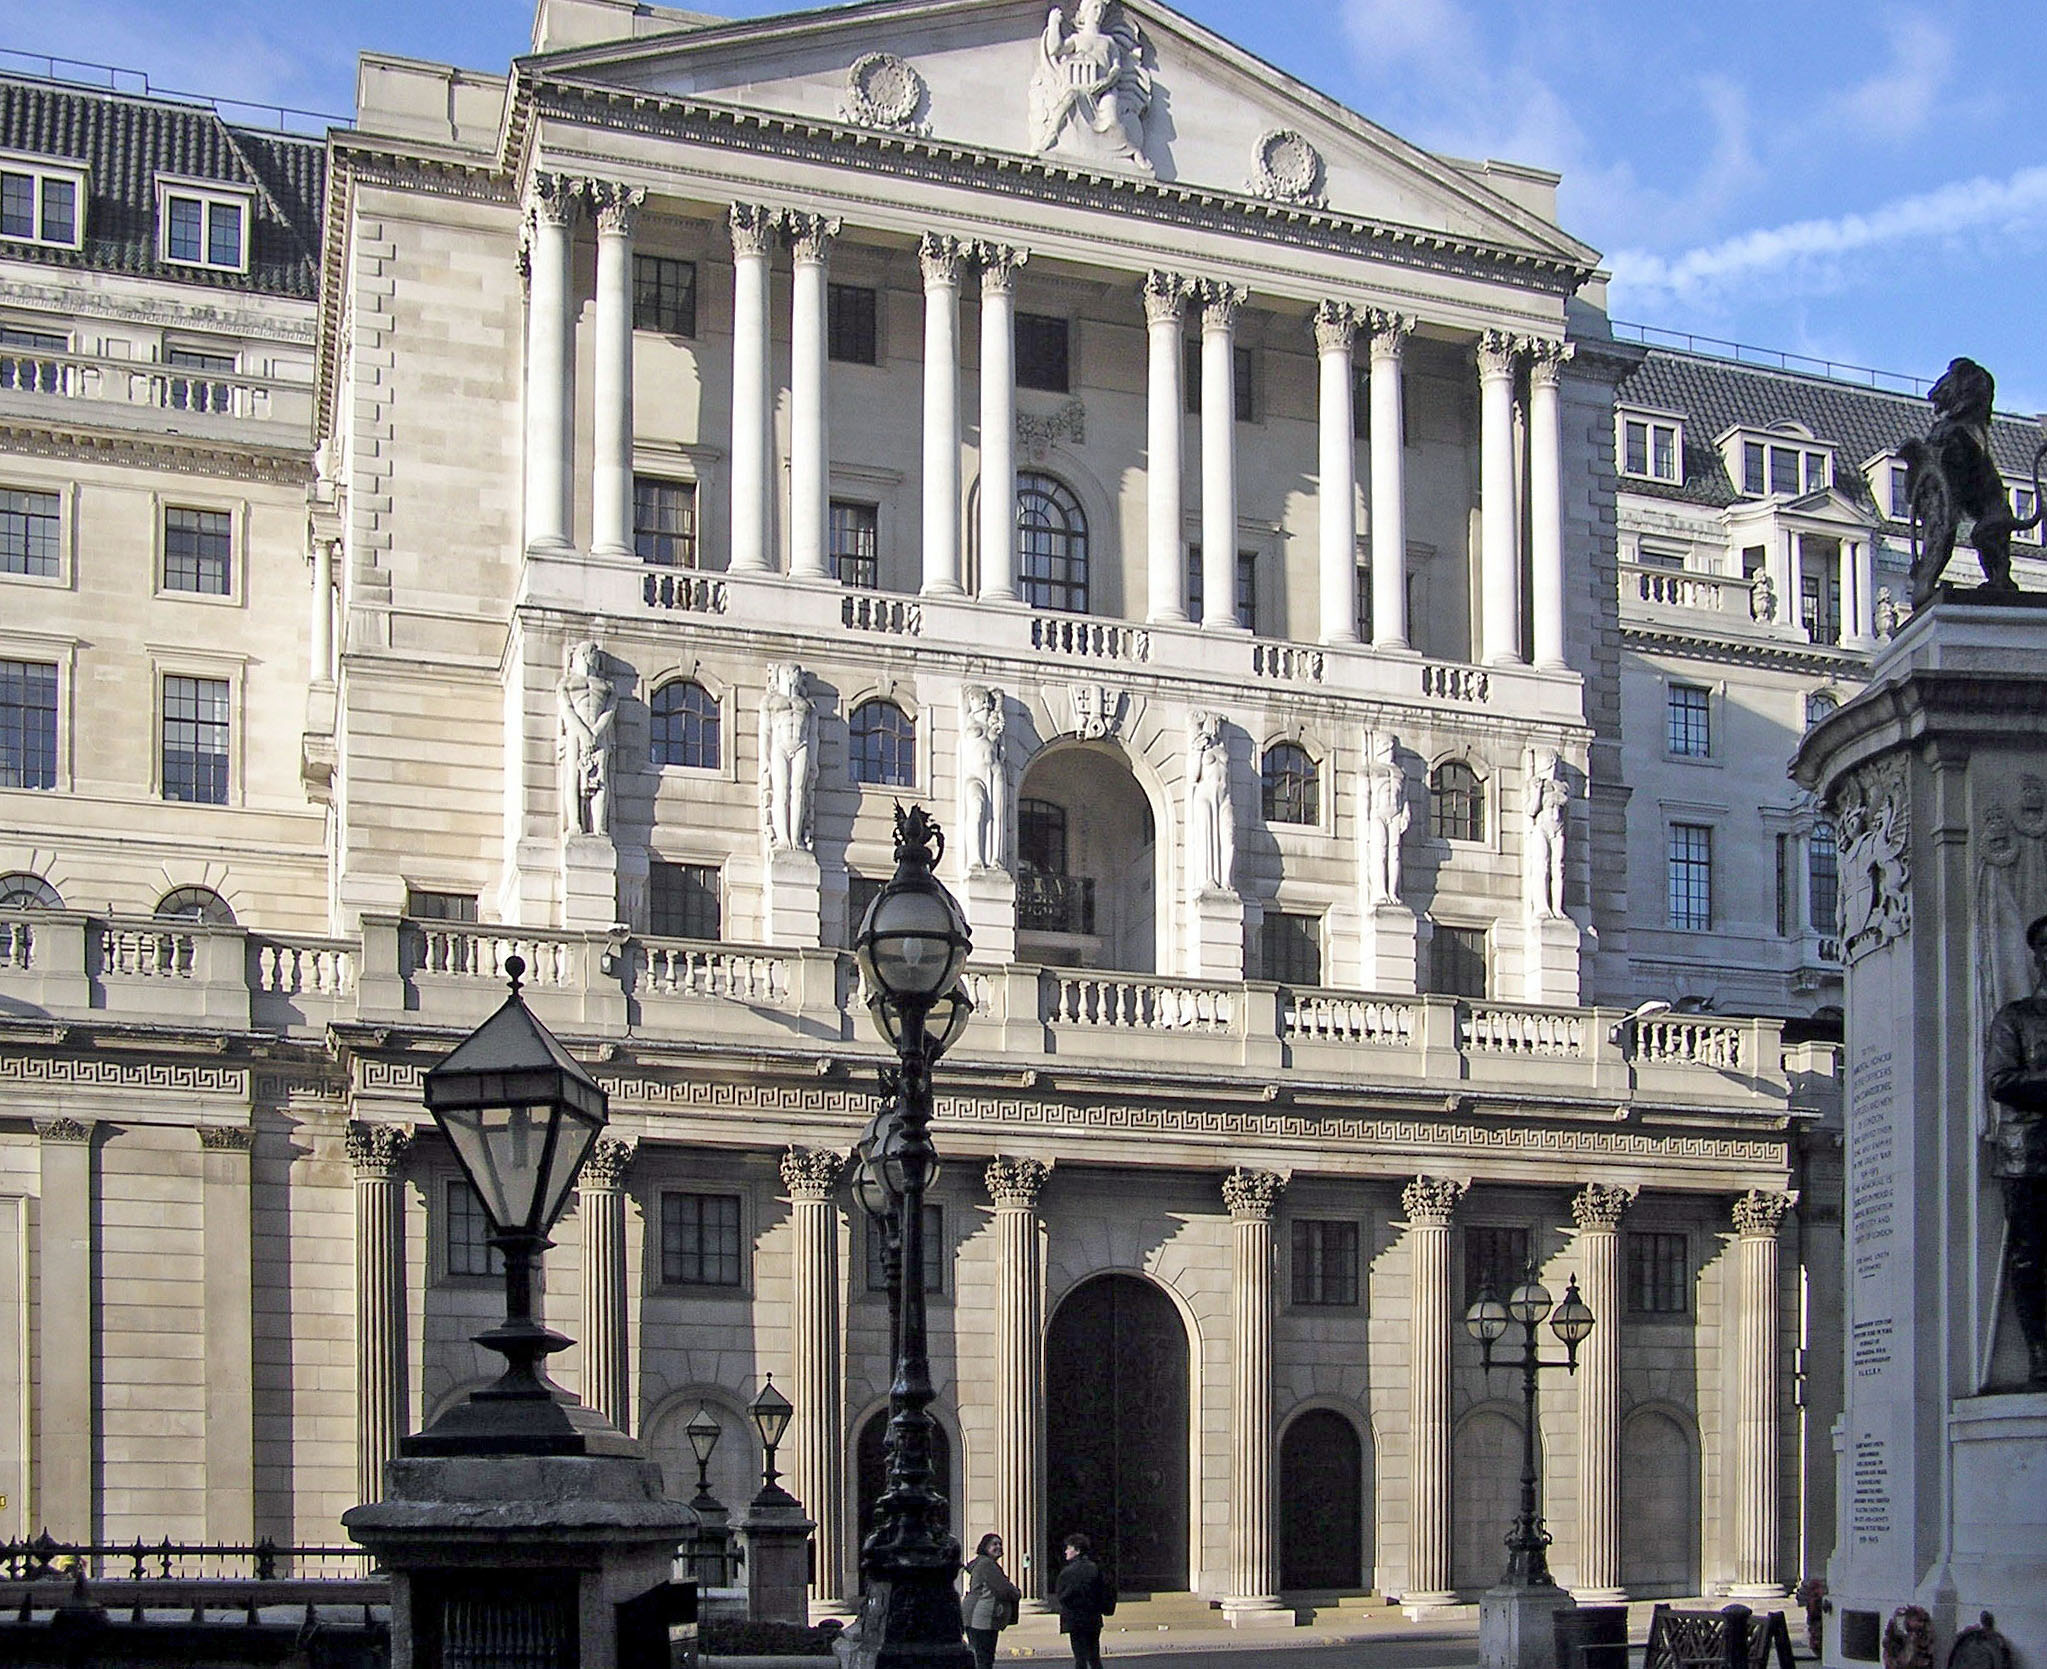
実際に世界金協会の2026年調査では、回答した中央銀行の57%が英国イングランド銀行を金保管先として利用していると答えた。その一方で、過去1年の間に国内保管を増やしたという回答が9%、海外保管先を多角化したという回答が10%で、それぞれ前年(5%、2%)より増加した。どれだけ持っているかと同じくらい、どこに置くかを調整しているということだ。
金は制裁を避ける万能の鍵というよりは、保管方法によって使い道が変わる「条件付きの盾」に近いことを示す部分である。自国の金庫に入れておけば統制力は確かだが、国際市場で担保として使ったり急いで売却したりする際には手間がかかる。ロンドンのような海外金融中心地に預けておけば取引は便利になるが、その国の法や政治状況に縛られる余地が生じる。 どちらを選んでも完璧な正解はなく、各国はそのトレードオフを自国の事情に合わせて調整しているのだ。
ドル比率は減っても、ドル流動性はそのまま
では、ドルの時代は終わりつつあるのだろうか。報告書はここで視点を変える。
準備資産の多角化が進んだとしても、危機状況において外貨流動性を供給するドルの核心機能は、相当部分維持される可能性が高いということだ。報告書が引用した研究(Aizenman et al., 2026)によると、ドル準備資産を多く保有している国ほど、米国の通貨引き締めショックが来た際の為替レート切り下げ圧力をよりうまく緩和した。一方、非ドル準備資産にはこのような緩和効果が小さく、統計的にも顕著ではなかった。
国際通貨体制自体の慣性も侮れない。
報告書が引用した別の研究(Bordo and Bastidon, 2026)は、技術、経済発展、通貨・財政制度、政治・紛争、規制環境という5つの変数を反映した非線形モデルを試算したが、多様なストレスシナリオを入れてみてもドルの支配力は限定的に弱まっただけで、ユーロであれ人民元であれ、これに取って代わる新しい中心通貨は登場しなかった。ポンドが基軸通貨の座をドルに完全に明け渡すまで数十年かかったことを考えれば、通貨覇権というものは本来、一朝一夕に覆るような性質のものではないという意味でもある。
要約すればこうだ。
準備資産の中でドルが占める場所は少しずつ狭まっているが、危機が発生したときに頼りになる通貨は依然としてドルである。 通貨構成と通貨機能は、同じ速度で動くわけではないことを示している。
米国債の中でも状況が変わっている
第三の階層である「資産構成」に目を向けると、話はまた違ってくる。
報告書は「利便収益(Convenience Yield)」という概念を借りてこの部分を説明する。
利便収益とは、ある資産を持っているという事実だけで、安全性・流動性・担保性から得られる利便性を収益率に換算した値である。報告書が引用した研究(Du, Keerati, and Schreger, 2026)を見ると、世界金融危機以降、ドル自体の利便収益は高い水準を維持した一方、米国債の利便収益は大きく下落し、特に中・長期物で下落幅が顕著だった。
関税政策のショックがあった2025年4月以降を分析した別の研究(Acharya and Laarits, 2026)は、より具体的だ。
ショック以前には10年物・5年物・2年物国債の安全資産プレミアムが同じような水準で動いていたが、ショック以降は10年物のプレミアムが短期物よりも大きく沈んだ。同期間、長期国債の収益率が株価と逆に動き、リスクを相殺していたヘッジ機能も弱まった。一方で、短期国債はその機能を相対的にうまく維持した。実際に国別のデータを分析した研究(Rajhi, 2026)では、2022年のロシア制裁以降、制裁リスクにより大きくさらされた国ほど、長期物より短期物の比率を拡大する様子が見られた。
整理すると、ドル資産そのものを減らすことが核心ではない。同じドルの中であっても、満期が長い資産の魅力が低下しているため、現金化が容易な短期物へ移る調整が同時に起きているということだ。通貨の名前だけを見ていては分からなかった動きである。
韓国銀行はなぜ金保有に慎重なのか
この流れの中で、韓国はどのような立場なのだろうか。
他国の中央銀行が競って金庫を埋める中、韓国銀行はむしろ慎重な側に近い。韓国銀行の関係者はメディアのインタビューで、金は他の通貨資産と異なり、市場の見通しに合わせて比率を機敏に調整できる資産ではないと一線を画したことがある。流動性が相対的に低い上に、市場の見通しが変わって売却しようとした瞬間に、かえって市場に予期せぬシグナルを与えかねないという懸念もあった。その上で、金保有を増やすよりもドル流動性を維持する方が望ましいという立場を明らかにした。
この判断は、前述の報告書の論理とも合致する。短期外貨需要に対応しなければならない流動性トランシェでは、即時の現金化可能性が安全性と同じくらい重要であるが、金はこの基準において国債より不利である。一方、中長期的な価値保存を狙う投資トランシェでは、制裁リスク保護という利点が際立つ。 同じ金でもどの窓口に入れるかによって評価が全く異なるわけであり、韓国銀行はこれまで、流動性側の計算をより重く見ていると読み取れる。
準備資産再編が招く逆説
ここまで3つの階層を追っていくと、最初の疑問に戻ることになる。
今の変化は脱ドル化なのか、そうではないのか。報告書の答えは「どちらでもない」に近い。通貨構成では分散が進んでおり、通貨機能ではドルの役割が維持され、資産構成では満期構造が調整されている。 3つの異なる絵を一つの単語にまとめようとしたため、「脱ドル化」という言葉が半分しか当たっていない話になってしまったのだ。
私がこの報告書を読みながら、最も長く考え込んだ箇所が別にある。
準備資産の多角化が長期米国債の需要減少につながり、これが米国の長期金利を押し上げてグローバル金融環境を引き締める経路をたどるならば、対外金融環境が脆弱な新興国では、逆説的に危機対応用のドル流動性の必要性がかえって高まる可能性があるという指摘だ。制裁を避けるために始めた分散が、いざ危機が訪れたときに、その国をよりドルに依存させることにもなりかねないということだ。 多角化が常に安全な方向へだけ作用するわけではないという意味であり、読んでいて一度立ち止まってしまった。
この経路は、思ったよりも緻密につながっている。
海外の公的部門が米国債を買い入れる規模が減れば、長期国債金利を押し下げていた力が弱まり、金利がむしろ上がる余地が生じるという実証研究(Beltran et al., 2013)がある。また、準備資産が長期物から短期物・金・非伝統的資産へ移れば、ドルの総保有量が大きく減らなくても長期国債の需要だけが選択的に弱まりうるという指摘もある。さらに、報告書が引用した研究(Aizenman et al., 2026)を見ると、米国の通貨引き締めショックをドル準備資産でどれだけ吸収できるかは国によって異なるが、その緩和効果は米連邦準備制度(FRB)との通貨スワップ・レポラインがない国、対外ドル債務が多い国ほど弱く現れた。
結局、準備資産を多角化する余力が相対的に少ない国ほど、いざ危機が来たときにドルの枯渇に大きくさらされる可能性があるということだ。ここに一歩踏み込んで、ドルの準備通貨としての地位が長期的・構造的に弱まるという仮想シナリオを扱った研究(Jiang et al., 2026)まで合わせると、海外投資家が減らしたドル債券の保有分を米国内の投資家が引き受ける過程で、米国の実質金利がむしろ上昇しうるという結論に至る。今すぐ起きていることというよりは遠い未来のシナリオだが、方向性という点では現在の多角化の流れと通じている。
だからこそ報告書は、準備資産の適切性を評価する際、総保有額や名目上の通貨比率だけでは不十分であり、通貨・商品・満期・保管受託・活用可能性という5つの次元を合わせて点検しなければならないと締めくくっている。
同じ大きさの倉庫であっても、中に何が、どのような満期と保管方法で積まれているかによって、危機が訪れたときに実際に取り出して使える分量は全く異なりうるということだ。
この観点は、個別の国の中央銀行だけに当てはまる話ではない。
個人投資家が資産を配分する際にも、同じような問いを投げかけてみることができる。通貨や銘柄の名前だけを多様に並べたからといって、本当にリスクが分散されたのか。それとも、いざという時に現金化しにくい資産ばかりを溜め込んでいないか、という問いだ。
次に「中央銀行、ドルを捨てて金へ」という見出しをまた目にしたら、その裏に隠れている3つの異なる話と5つの点検項目を一度思い出してみる価値があるだろう。
参考文献
- 地政学的断片化とグローバル準備資産の再編
- BOK経済研究院 INSIGHT 第2026-4号「地政学的断片化とグローバル準備資産の再編」(2026.9.15)
- 「金が米国債を追い抜いた…中央銀行の『ドルの代替』探しが本格化」
- 「ドルの代わりに金で」…米財政負担の中、安全資産の地形図に変化
- トランプ・リスクで脱ドル化?…中央銀行、史上初の「ドル減らし」登録 2026.07.01 10:36:44
- 世界の中央銀行、金保有量の拡大を加速…金融主権強化の動き ▶ 記事原文はこちら: [グローバルエコノミック] https://www.g-enews.com/article/Global-Biz/2026/07/2026072007071892742bd56fbc3c_1
- 「ドルの屈辱」世界の中央銀行、金-ユーロ-元の順で選好