
浏览门户网站的财经版块时,最近总能看到一句话。
“各国央行抛售美元,转投黄金。”起初觉得没什么,但几个月来类似的标题反复出现,反而让人产生了好奇。
全球央行真的在抛售美元吗?还是说发生了更复杂的事情,而标题只是用一个词将其简化了?
此外,这类报道总是配有一张相似的图表:美元占比缓慢下降,而黄金占比悄然上升。然而,能够解释图表背后深层原因的报道却少之又少。
恰好韩国银行经济研究院最近发布的一份报告,对这个问题给出了相当诚恳的回答。
从结论来说,“去美元化”这个词只能解释当前发生情况的一半。剩下的一半要有趣得多,也更具算计。
充斥“去美元化”新闻的真正原因
单看数据,“去美元化”的说法并非完全错误。
据欧洲中央银行(ECB)发布的数据显示,全球央行储备资产中黄金占比达到27%,比一年前跳升了7个百分点。同期美国国债占比从25%降至22%。按单一资产计算,黄金首次超过了美国国债。
民意调查的结果更为戏剧化。
伦敦独立智库OMFIF对全球74家央行进行的调查显示,未来10年计划减少美元占比的受访者比例首次超过了计划增加的比例。世界黄金协会(WGC)调查也显示,计划在一年内增加黄金储备的央行比例创下历史新高。
达到这种程度,“去美元化”的标题并不算夸张。但这些数字仅仅展示了储备资产的表面,即货币构成比例。韩国银行报告所深究的正是这一点。
货币构成变了,美元的实际作用也会同比例下降吗?这就是核心问题。
韩国银行剖析的储备资产重组三层维度
报告并没有将现在的变化混为一谈,而是将其拆解为三个不同层面的动态。
**首先是货币构成,**即美元、欧元、黄金、非传统货币之间的比例调整。
**其次是货币功能,**即美元在国际结算和危机应对中实际扮演的角色。
**第三是资产构成,**即同样是美元计价资产,是持有长期国债还是短期国债的问题。报告的出发点在于,如果将这三个层面混为一谈,“美元占比下降”这一句话里就搅进了三种性质完全不同的变化。
这样拆分来看,媒体至今所报道的去美元化几乎全部属于第一个层面,即货币构成。
其余两个层面的方向不同,甚至完全背道而驰。如果问为什么要这样细分,答案就在下一段。
央行在管理储备资产时,始终关注的是安全性、流动性和收益性。然而,在最近俄罗斯外汇储备被冻结事件后,这里新增了一个标准。即即使拥有资产,也可能因制裁而无法使用,这就是所谓的可获得性风险。报告认为这一可获得性问题正在重塑整个储备资产选择机制。
| 区分 | 流动性 tranche | 投资 tranche |
|---|---|---|
| 主要目的 | 外汇市场干预、应对短期外债 | 中长期价值保存及收益提升 |
| 因地缘政治风险抬头而新增的考量 | 资产流动性 ↔ 制裁风险保护的权衡 | 在风险/收益分散中增加制裁风险保护因素 |
表:按储备资产运作目的划分的资产流动性与制裁风险保护的权衡
拆解表格来看:需要立即干预外汇市场或偿还短期外债的资金,即流动性 tranche必须能够随时快速变现。而暂时无需使用的资金,即投资 tranche则需兼顾长期价值保存与收益率。
地缘政治风险为这两个窗口各增加了一个新变量。
在流动性窗口,出现了资产流动性与制裁风险保护之间的权衡;在投资窗口,原本的风险/收益分散目标中又掺入了一个制裁风险保护的目标。
央行增加黄金储备的真正原因
这种权衡关系在黄金资产上表现得最为明显。
报告引用的研究(Arslanalp et al., 2023)显示,越是容易受到主要储备货币发行国金融制裁的国家,增加黄金占比的倾向就越强。实证结果还表明,与美国政治距离越远(即联合国大会投票一致性越低)的国家,在地缘政治风险上升时,黄金储备的增幅就越大。
原因很简单。
**美国国债流动性虽高,但处于发行国美国的制裁权力之下。相反,黄金不是特定国家的债务,因此被制裁锁定的风险相对较低,尽管在市场上快速变现较难。**这套逻辑即:哪怕牺牲一点流动性,也要持有不受制裁约束的资产,这正是近期“囤金热”背后的算计。
从数据上看,反应速度也相当快。
追踪地缘政治风险冲击后的季度数据,黄金占比从冲击后的第三季度开始显着上升,一年后稳定在比冲击前高出约4个百分点的水平。此外,如果只看与美国政治距离较远的国家,这种反应幅度比整体平均水平更为剧烈。这意味着,越是感受到地缘政治风险切身相关的国家,越是在加速向金库中填充黄金。
有趣的是货币多元化的方向。
报告引用的另一项研究(Arslanalp et al., 2022)显示,在美元占比下降的部分中,转移到人民币的仅占四分之一左右,其余四分之三分散到了澳元、加元等多种非传统储备货币中。这更接近于一种减少对特定发行国依赖的分散策略。与其说出现了新的绝对强者,不如说更接近于“不把鸡蛋放在同一个篮子里”。如果人民币占比提升是真相,那将是“以人民币取代美元”的阵营更迭故事,但目前的图景更像是“仅略微降低美元占比,其余部分尽可能细分”。
地缘政治风险越高,金库位置越讲究
这里还有一个引人注目的点。
持有多少黄金固然重要,但存放在哪里决定了其能否被实际使用。报告中引用的IMF研究(Mak and Vaccaro-Grange, 2026)指出,存放在海外金融中心有利于国际市场交易和作为抵押品,但会受到该托管机构所在司法管辖区法律的影响;相反,存放在本国虽然物理控制力强,但进行国际交易时手续繁琐。
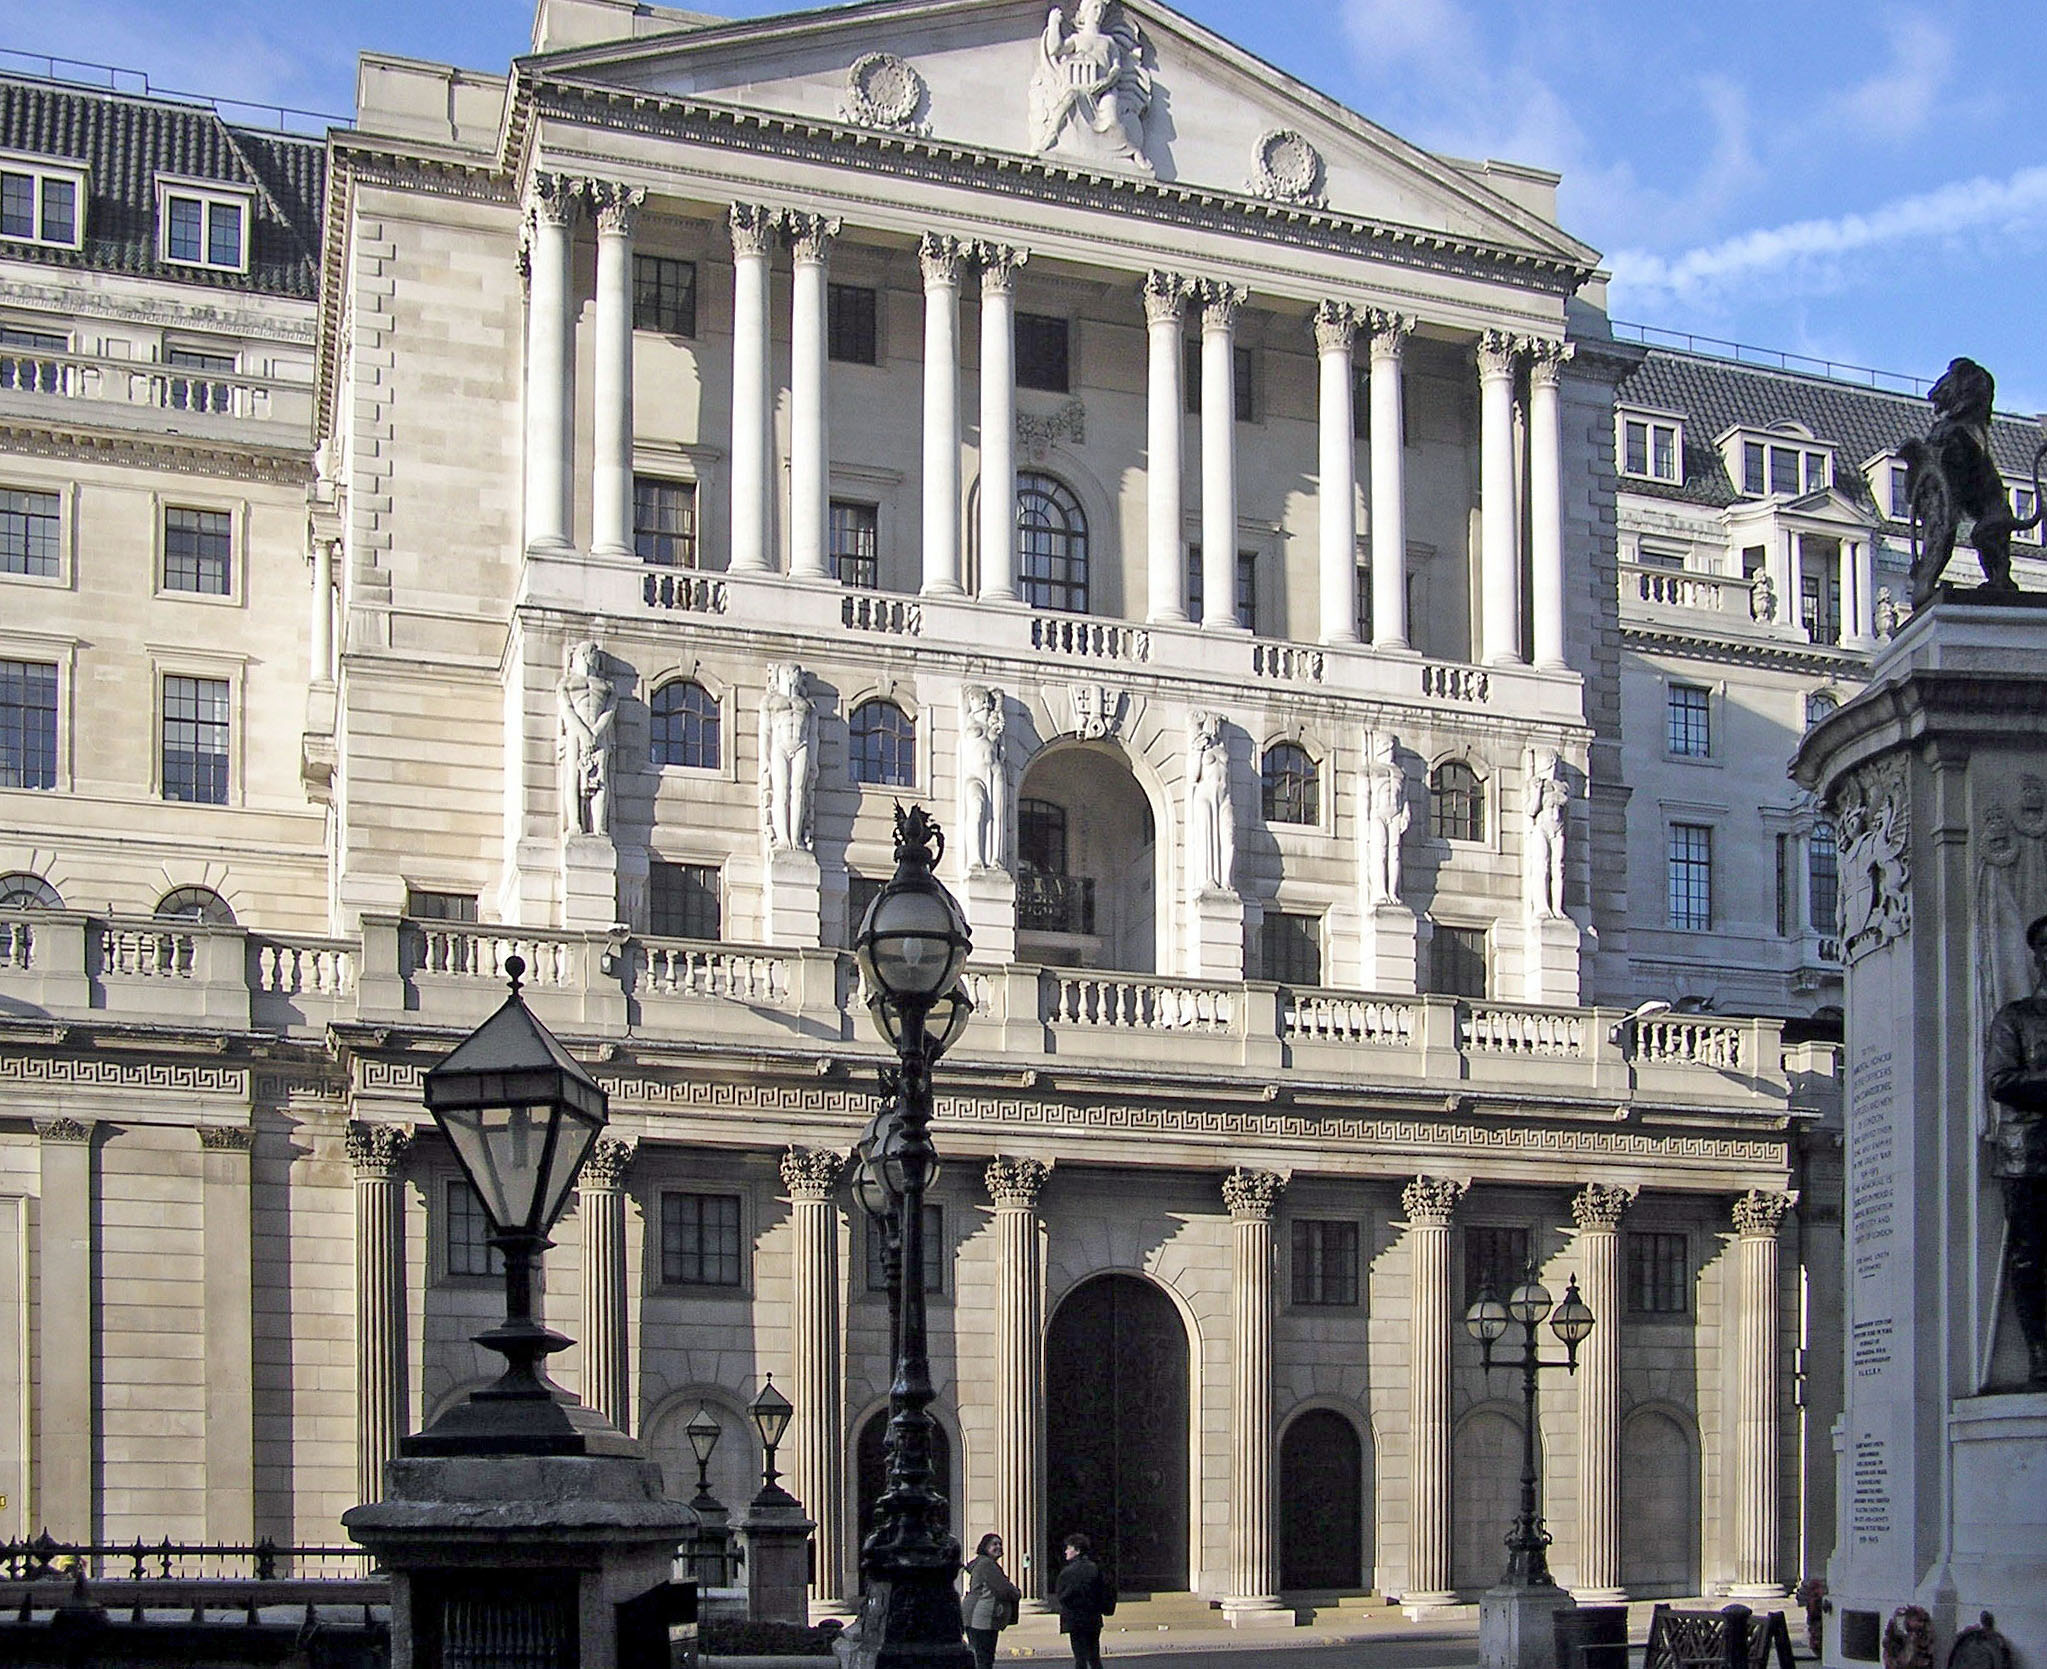
实际上,在世界黄金协会2026年的调查中,57%的受访央行表示使用英国英格兰银行作为存金处。同时,过去一年里增加本国存放的受访者占9%,增加海外托管地多元化的占10%,均比上一年(5%、2%)有所增加。这意味着各国在调整持金量的同时,也在同步调整存放地点。
这表明,黄金并非规避制裁的万能钥匙,而更像是根据存放方式决定用途的“条件性盾牌”。***存放在本国金库中,控制力虽然确凿,但当需要在国际市场上作为抵押品或急需变现时,手续会变得麻烦;若是存放在伦敦等海外金融中心,交易虽方便,却可能受到该国法律和政治局势的牵制。***无论选哪种都没有完美答案,各国都在根据自身情况进行权衡。
美元占比虽减,美元流动性依然关键
那么,美元时代正在走向终结吗?报告在此处转折了。
即使储备资产多元化持续进行,美元在危机时刻提供外汇流动性的核心功能极有可能在很大程度上得到保留。报告引用的研究(Aizenman et al., 2026)显示,持有较多美元储备资产的国家,在面临美国货币紧缩冲击时,汇率贬值压力缓解得更好。相反,非美元储备资产的这种缓解效果较小,且统计上并不明显。
国际货币体系本身的惯性也不容小觑。
报告引用的另一项研究(Bordo and Bastidon, 2026)构建了包含技术、经济发展、货币/财政制度、政治/纠纷、监管环境五类变量的非线性模型,在各种压力测试场景下,美元的支配地位仅受到有限削弱,欧元或人民币并未出现能够取代美元的新中心货币。考虑到英镑让出基准货币地位给美元也经历了数十年,通货霸权本质上就不是一朝一夕能颠覆的。
总结起来就是:
虽然美元在储备资产中的份额正在逐渐缩小,但当危机爆发时,人们依然首选美元。这说明货币构成和货币功能的变动速度并不一致。
美国国债内部也在发生变化
进入第三个层面——资产构成,情况又发生了变化。
报告借用“便利收益”(convenience yield)这一概念来解释。
便利收益是指仅因持有某项资产而从安全性、流动性、抵押性中获得的利益折算成收益率后的数值。报告引用的研究(Du, Keerati, and Schreger, 2026)显示,全球金融危机后,美元本身的便利收益保持在高位,而美国国债的便利收益大幅下降,在中长期债券中表现尤为明显。
分析2025年4月关税政策冲击后的另一项研究(Acharya and Laarits, 2026)更为具体。
冲击前,10年期、5年期、2年期国债的安全资产溢价水平相近;冲击后,10年期的溢价较短期品种下降得更多。同期,长期国债收益率随股价反向波动以对冲风险的功能减弱,而短期国债较好地保持了这一功能。实际上,针对各国数据的研究(Rajhi, 2026)显示,2022年俄罗斯制裁后,越是暴露在制裁风险下的国家,其持有短期国债的占比就越高。
总结来说,核心并非是要彻底减少美元资产。在美元资产内部,由于长期资产吸引力下降,资金正在转向更易变现的短期品种。这是单看“货币名称”无法察觉的变化。
韩国银行为何在黄金储备上保持审慎?
在这一趋势中,韩国的态度如何?
在其他国家央行争相填满金库的同时,韩国银行的态度则相当审慎。韩国银行相关人士曾在媒体采访中划定界限,称黄金不同于其他货币资产,不是可以根据市场预期灵活调整占比的资产。考虑到流动性相对较低,且一旦市场预期改变需要抛售时,可能会向市场传达意料之外的信号。因此,韩方认为相比增加黄金储备,维持美元流动性更为妥当。
这一判断与上述报告的逻辑不谋而合。***在需要应对短期外汇需求的“流动性 tranche”中,即时变现能力与安全性同样重要,而黄金在此标准下不及国债。反之,在追求中长期价值保存的“投资 tranche”中,制裁风险保护的优势则凸显出来。***即便都是黄金,根据放入的窗口不同,评估结果也完全不同,而韩国银行目前似乎更看重流动性方面的考量。
储备资产重组引发的悖论
顺着这三个层面看到这里,又回到了最初的问题。
现在的变化是去美元化吗?报告的回答接近于二者皆非。货币构成正在分散,货币功能上美元地位得以维持,资产构成上期限结构正在调整。由于试图用一个词来概括三幅不同的画卷,“去美元化”这个说法就变得只能解释一半了。
我在阅读这份报告时,思考最久的是另一部分。
如果储备资产多元化导致对美长期国债需求减少,进而推高美国长期利率并收紧全球金融环境,那么对于对外金融环境脆弱的新兴国家来说,悖论在于应对危机所需的美元流动性需求反而可能增加。***为了规避制裁而开始的分散化,在危机降临时,反而可能让这些国家更加依赖美元。***因为多元化并不总是意味着通向安全,读到这里不禁让人停下来思考。
这一路径的联系比想象中更加紧密。
有实证研究(Beltran et al., 2013)指出,海外公共部门购买美债规模减少,会削弱压低长期国债利率的力量,反而导致利率上升;也有人指出,当储备资产从长期品种向短期、黄金、非传统资产转移时,即使总美元持有量没有大幅减少,也会选择性地削弱对长期国债的需求。此外,报告引用的研究(Aizenman et al., 2026)显示,各国吸收美国货币紧缩冲击的能力各异,对于没有与美联储建立货币互换/回购协议、且对外美元债务较多的国家,其缓冲效果较弱。
最终,多元化能力相对较弱的国家,在危机来临时反而可能面临更严重的美元荒。进一步看,如果考虑到美元作为储备货币地位在长期结构性减弱的虚拟场景研究(Jiang et al., 2026),在海外投资者减少美元债券持有量并由美国国内投资者接盘的过程中,美国实际利率反而可能上升。虽然这并非当下发生的事情,但其方向性与目前的多元化趋势是一致的。
因此,报告总结称,在评估储备资产适宜性时,仅看总持有额或名义货币占比是不够的,必须同时检查货币、品种、期限、托管、可利用性等五个维度。
即使是同样大小的仓库,里面存放的是什么品种、期限结构如何、存放方式如何,在危机来临时真正能拿出来使用的额度大不相同。
这一观点不仅适用于各国央行。
个人投资者在配置资产时也可以提出类似的问题:仅仅是增加了货币或标的名称,就真的实现了风险分散吗?还是说只是堆积了一堆在急需时难以变现的资产?
下次再看到“各国央行抛售美元,转投黄金”的标题时,不妨回想一下其背后隐藏的三个故事和五个检查维度。
参考资料
- 地缘政治分裂与全球储备资产的重组
- BOK经济研究 INSIGHT 第2026-4号 「地缘政治分裂与全球储备资产的重组」(2026.9.15)
- 「黄金超越美债...各国央行寻找‘美元替代品’正式化」
- “以黄金取代美元”...美国财政负担下安全资产版图的变化
- 特朗普风险引发去美元化?...各国央行,史上首次‘减少美元’登记 2026.07.01 10:36:44
- 全球央行加速扩大黄金持有量...加强金融主权行动 ▶ 原文链接: [Global Econo] https://www.g-enews.com/article/Global-Biz/2026/07/2026072007071892742bd56fbc3c_1
- ‘美元的屈辱’全球央行,偏好顺序为黄金-欧元-人民币