
第1部:複雑系適応システムとしてのドル:危機と突然変異の歴史
第1章:黄金の鳥かごとその内在的欠陥
私たちはしばしば、グローバル通貨システムをよくできた機械のように考えがちです。定められたルールに従って予測可能に動く、そんなものだと。しかし、正直に言えば、それは本当に大きな勘違いです。歴史を振り返ると、突然の危機が勃発し、誰も予想しなかった革新が飛び出してくることが度々ありました。通貨システムを機械ではなく、生きている生態系、つまり**「複雑系適応システム(Complex Adaptive System, CAS)」**として見ることで、その真の姿が見えてきます。
サンタフェ研究所で始まった複雑性経済学は、経済を均衡した機械ではなく、無数の人々の選択が集まって予測不可能な巨大な流れを作り出す有機体と見なします。うーん…つまり、蝶の羽ばたき一つが台風を起こすことがあるように、些細な出来事がシステム全体を揺るがし、ある政策は全く意図しない結果を生むこともあります。社会が突然、危機や回復の**「ティッピング・ポイント」**を迎えるのも、まさにこうした理由からです。
主要分析フレームワーク
そこで、このレポートではドルの歴史を正しく掘り下げるために、3つの主要なレンズを使用しようと思います。
複雑系適応システム(マクロ的レンズ): ドルシステム全体を一つの生態系と見なし、外部からの衝撃にどのように適応し、進化(時には突然変異)するのか、そして小さな亀裂がどのようにシステム全体の崩壊につながるのかを見ていきます。
ハイマン・ミンスキーの金融不安定性仮説(内部動態モデル): システムの内部を覗くレンズです。好況と安定が続くと人々はますます大胆になり、借金を増やします。その安定性ゆえに危機の種が育っていく、つまり**「安定性が不安定性を生む」**という逆説的なメカニズムを説明してくれます。
ダニエル・カーネマンの行動経済学(ミクロ的動因): 最後に、システムに参加する私たち人間の心の内を覗きます。政策決定者、投資家、一般大衆が「根拠のない楽観主義」や過信に陥り、どのようにミンスキーが語った巨大な金融サイクルを実際に作り出していくのかを分析します。
この3つを組み合わせると、ドルの歴史は単なる発展過程ではなく、安定期が危機を生み、その危機がシステムを完全に変える「突然変異」を引き起こし、その突然変異がまた別の安定期をもたらす、絶え間ない進化のドラマのように見えてきます。
致命的な欠陥はまさに**「トリフィンのジレンマ(Triffin Dilemma)」**でした。世界経済が大きくなるためには、より多くのドルが必要でした。しかし、アメリカがドルを刷り続ければ続けるほど、「いつでも金と交換してくれる」という約束への信頼は当然ながら低下せざるを得ませんでした。つまり、システムが成功するために行ったこと(ドル供給)が、まさにそのシステムを崩壊させる(金への信頼度低下)原因となる、実にひどい自己破壊的な構造だったのです。
この構造的矛盾が深まる中、ドルは静かに別の顔を現し始めました。それは、地政学的な武器としての可能性です。1956年のスエズ危機がその信号弾となりました。イギリスとフランスがエジプトに侵攻すると、ポンドは投機筋の攻撃を受け始めました。この時、軍事介入に反対していたアメリカのアイゼンハワー政権は、イギリスの金融弱点を**「完璧なてこ」**として利用しました。イギリスが軍隊を撤退させるまで、いかなる金融支援も拒否して圧力をかけ、ついにイギリスが降伏宣言をすると同時に、嘘のようにIMFを通じて13億ドルという莫大な救済金融を承認したのです。本当に冷酷な一手でした。
[分析の窓:3つの理論の適用]
* 複雑系: ブレトン・ウッズ体制は、金本位制という硬直したルールゆえに環境変化に適応できず、自ら崩壊の道へと進んだ人工システムでした。トリフィンのジレンマは、システムの成功が自らの崩壊を導く、複雑系の典型的な内在的矛盾を示しています。
* ミンスキー: 戦後の長い安定期は、全ての参加国がルールを信頼する巨大な「ヘッジ金融」段階でした。しかし、その安定の中でアメリカの海外ドル債務は積み上がり続け、未来の不安定性を育む時限爆弾となっていたのです。
* 行動経済学: スエズ危機において、アメリカは徹底的に合理的に国益を計算しました。一方、イギリスとフランスは、過去の帝国の栄光への過信と、国有化措置への損失回避心理に囚われ、アメリカの意図を完全に読み間違えるというミスを犯しました。
第2章:偉大なる突然変異:1971年ニクソン・ショック
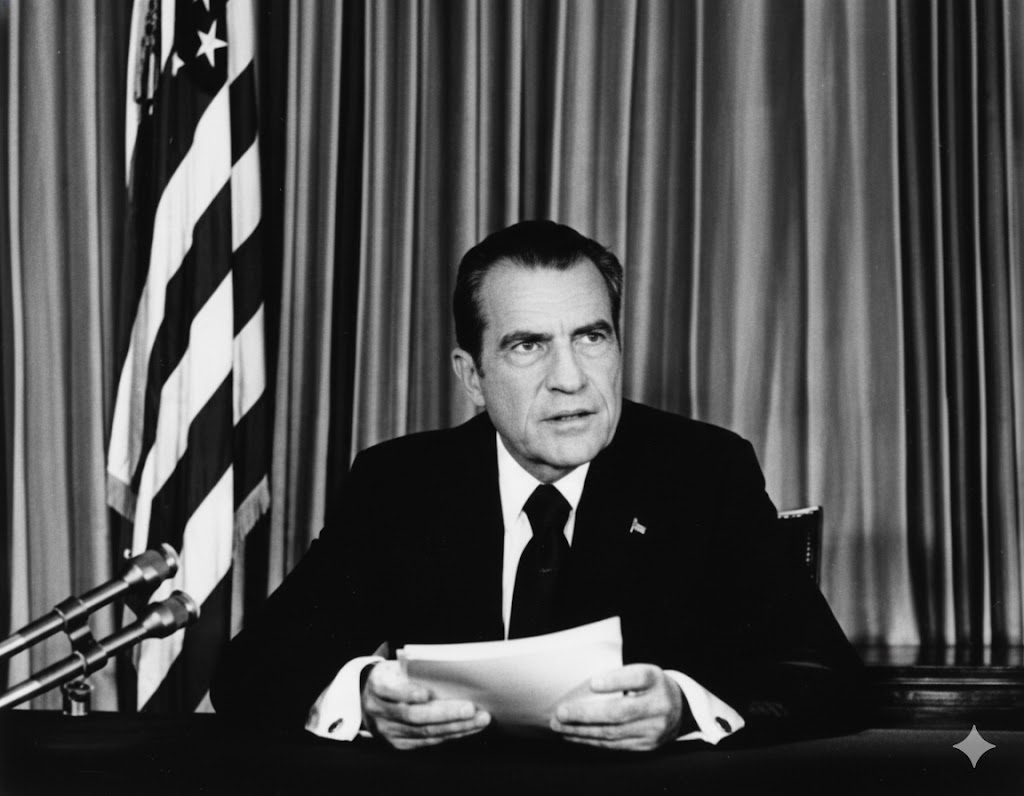
1971年8月15日、ニクソン大統領がドルをこれ以上金と交換しないと宣言した事件は、しばしば政策失敗と評価されます。しかし、複雑系の視点から見れば、これは失敗ではなく、システムが死の危機に直面して生き残るために行った、必然的かつ急進的な進化、すなわち**「偉大なる突然変異」**でした。
1960年代後半、ブレトン・ウッズ体制はすでに堤防が決壊寸前でした。ベトナム戦争と福祉政策でドルを莫大に刷ったため、海外に放出されたドルは400億ドルに達しましたが、それを保証するアメリカの金はわずか100億ドル分しかありませんでした。いつ「バンクラン」が発生してもおかしくない状況でした。
運命の決定は1971年8月13日、ニクソンが経済参謀たちをキャンプ・デービッドに秘密裏に集めたことで下されました。コノリー財務長官の強力な主張により、ニクソンは金兌換を停止するという超強硬策を決断します。そして8月15日夜、テレビ演説でこの措置を「国際投機筋から米ドルを守った」偉大な勝利であるかのように装って発表しました。
ニクソン・ショックは、システムが自らを守るための極端な自己保護行為でした。25年前に自らが作ったルールを自ら破り、「黄金の鳥かご」から脱出したのです。この事件は**「ドル主権」**という新たな原則を世界に宣言しました。国際通貨システムは、皆が平等な競技場ではなく、中心部(アメリカ)が生存のためにいつでもゲームのルールを変えることができ、周辺部(残りの世界)はただ新しい現実に適応しなければならない、という冷酷な階層構造であることをはっきりと示したのです。
[分析の窓:3つの理論の適用]
* 複雑系: ニクソン・ショックは、システムが圧力を耐えきれずに突然別の状態へと大きく変化する**「相転移(Phase Transition)」**の完璧な事例です。古い金本位制が崩壊し、人類史上初めて、どんな実物にも縛られないグローバルな名目貨幣システムという新たな秩序が創発したのです。これは生存のための急進的な突然変異そのものでした。
* ミンスキー: ブレトン・ウッズ・システムの**「ミンスキー・モーメント」**が訪れたのです。安定期に積み上げた海外ドル債務が臨界点を超え、システムの根幹を崩壊させる、まさにその瞬間でした。
* 行動経済学: ニクソン政権は、このとてつもない事件を「失敗」ではなく「投機筋に対する勝利」として**フレーミング(Framing)**し、大衆の支持を得ました。否定的な事件を肯定的な物語に変えて、大衆の心理的衝撃を軽減する典型的な戦略です。また、極度の圧力の中で国際的合意を捨てて自国の利益を選んだことは、強い損失回避傾向を示しています。
第3章:新たな共生:ペトロダラー・システムと債務の地政学
1971年のニクソン・ショックでドルは金という確かな錨を失い、広大な大海原を漂流することになりました。いや、金とも交換できないこの紙幣をなぜ使い続けなければならないのか?誰もがそう疑問に思う時、ドルはまたしても驚くべき適応能力を見せます。それは、世界で最も重要な原材料、石油という新たな錨を見つけたことです。
機会は1973年の第四次中東戦争によるオイル・ショックから訪れました。原油価格が暴騰し、莫大な「ペトロダラー」を稼いだサウジアラビアは、このお金を安全に運用する場所が必要であり、アメリカはドルに対する新たな需要先が切実でした。1974年7月、ウィリアム・サイモン米国財務長官がサウジアラビアへ飛び、歴史的なディールを提案します。
取引の内容は驚くほどシンプルでありながら強力でした。まるで映画のワンシーンのようです。
- アメリカ提供:サウジ王家を軍事的に保護し支援する。
- サウジ提供:全ての石油販売代金をドルのみで受け取る。そしてそうして稼いだお金(ペトロダラー)は、再び米国債を購入するのに使う。
ここには決定的な秘密条項が一つ付け加えられました。「サウジが米国債を購入している事実を絶対に外部に漏らさないこと」。アメリカはこの条件を受け入れ、実に40年以上もこの秘密を守りました。
[分析の窓:3つの理論の適用]
* 複雑系: これは、システムが環境変化(金のアンカー喪失)に対応して新たな安定性を見つけ出す、典型的な適応(Adaptation)プロセスです。ドルは石油という環境の核心要素を利用して、自身に有利な新たな共生関係と強力なフィードバックループを創造しました。
* ミンスキー: このシステムのおかげで、アメリカは莫大な貿易赤字を出しながらも破産しない構造を持つことができました。しかし、長期的には、これはアメリカの債務を積み上げ続け、別の形でのシステム不安定性を育む背景となりました。
* 行動経済学: この取引は、それぞれの**インセンティブ(Incentive)**を巧みに突きました。アメリカは通貨覇権を、サウジは政権の安全保障を得ました。米国債購入を秘密にした条項は、アラブ世界の世論という社会的圧力を考慮した、人間の心理を深く理解した戦略的決定でした。
第4章:名目貨幣管理学習:ボルカー・ショックとプラザ合意
何の錨もなく、信用のみで動く純粋な名目貨幣時代の幕開けは、ドルシステムを全く新しい実験場へと導きました。制御不能なシステムがどのように機能するかを示した最初の完全な好況・不況サイクルは、1970年代と80年代にかけて現れました。この時期は、ミンスキーの仮説が現実でどれほど恐ろしく具現化されるか、そしてこのシステムを制御するためにどれほど強力で痛みを伴う介入が必要かを示してくれました。
1970年代の「大インフレ」は、新しい名目貨幣システムとオイル・ショックが組み合わさって起きた災害でした。物価が上がり続けるという期待心理が広がり、システムはミンスキーが言う「投機的」段階を超えて「ポンジ」金融段階へと滑り込んでいきました。この投機的狂乱を鎮めるためのシステムの「ミンスキー・モーメント」は、1979年にポール・ボルカーがFRB議長に就任したことから始まりました。彼はインフレの腰を折るために、基準金利を実に20%近くまで引き上げるという劇薬処方を下しました。システムのバブルを抜くために極度の景気後退を意図的に引き起こした、本当に過酷な手術でした。
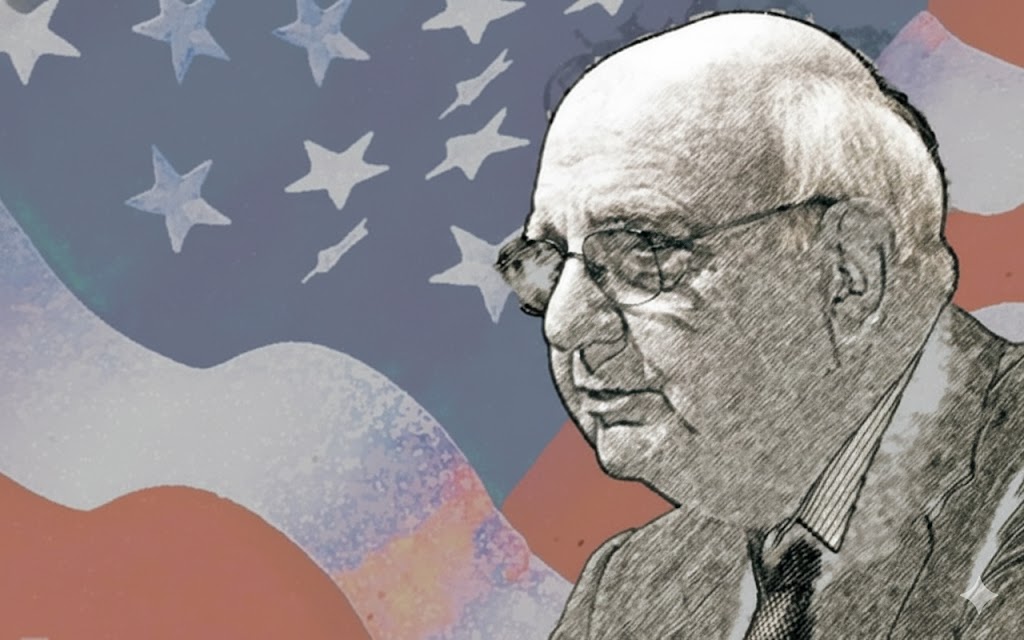
ボルカーの高金利政策がもたらした痛みは、普通の米国人の生活を直撃しました。特に農民や建設業者は直撃弾を受けました。急騰する利子を払いきれなくなった農民たちはトラクターに乗ってワシントンD.C.へ向かい、FRB本部ビルを包囲して絶望を吐き出しました。住宅建設業者たちも、売れない角材をボルカーのオフィスへ送るという抗議を行いました。こうした光景は、名目貨幣システムの安定を取り戻すのにどれほどの莫大な社会的コストがかかったかを鮮やかに示しています。
ボルカーのショック療法はインフレ抑制には成功しましたが、別の問題を生みました。アメリカの殺人的な高金利は、全世界の資本をブラックホールのように吸い込み、ドル価値は天を衝く勢いで上昇しました。強いドルはアメリカの輸出企業や製造業に致命的な打撃を与え、議会ではすぐに輸入品を阻止すべきだという保護貿易主義の声が噴出しました。この国際的な難題を解決するために、1985年9月22日、G5(アメリカ、西ドイツ、フランス、イギリス、日本)の財務長官たちがニューヨークのプラザホテルに集まりました。そしてドル価値を人為的に下げるために為替市場に共同介入するという、いわゆる**「プラザ合意」**を発表しました。発表の翌日、為替市場でドル価値は4%も暴落し、即座に反応しました。
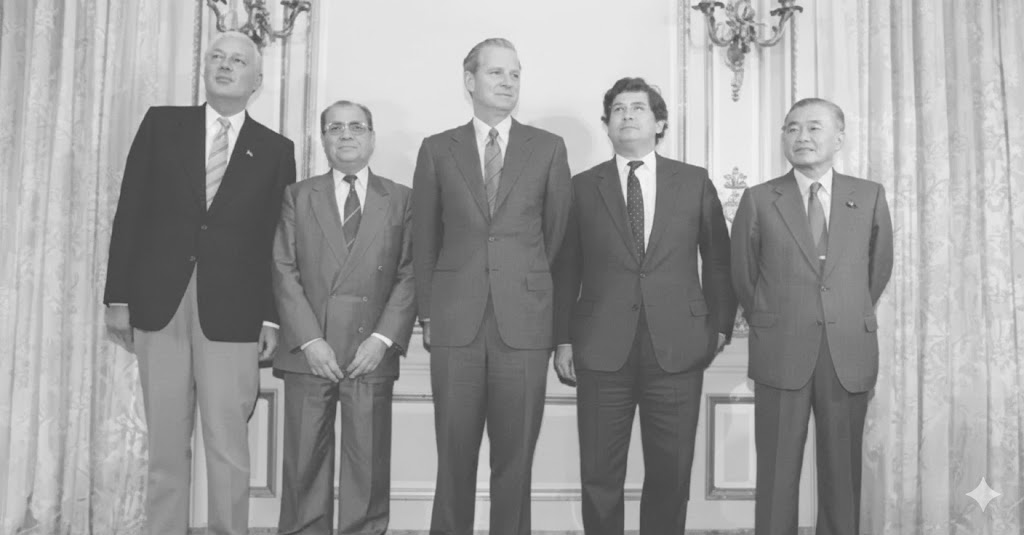
ボルカー・ショックとプラザ合意。この2つの事件は、今日の П名目貨幣管理体制の2つの柱を立てました。金のような自動アンカーがないシステムが安定性を維持するには、2つが必要であることを証明したからです。第一に、国内安定のためには、莫大な政治的、社会的コストを覚悟しても物価を抑えるという強力で独立した管理者、すなわち中央銀行という**「信頼のアンカー」が必要です。第二に、国際安定のためには、主要国間の積極的な政治的協調、すなわち「協力のアンカー」**が必要です。
1979年から1985年までのこの時期は、名目貨幣システムが自然に転がるのではなく、絶えず積極的に操作しなければならない厄介者であることを学びながら成熟していく過程でした。
[分析の窓:3つの理論の適用]
* 複雑系: 1970年代のインフレは、システムが安定性を失い混沌状態へと陥っていくプロセスでした。ボルカー・ショックは、システムを安定した状態に戻すための強力な外部介入でした。プラザ合意は、システムの主要な行為者が協力してシステムの均衡を人為的に調整する、もう一つの適応戦略です。
* ミンスキー: 1970年代は、インフレ期待心理が借金を煽った**「投機的/ポンジ金融」の時代でした。ボルカーの緊縮は、このバブルを強制的に破裂させる「ミンスキー・モーメント」**であり、それによる景気後退は借金を清算する痛みを伴うプロセスでした。
* 行動経済学: ボルカーは「インフレ期待」という大衆の集団心理を打ち破るためにショック療法を用いました。これは合理的な経済モデルでは説明しにくい、人間の心理的アンカリング効果を破ろうとする試みでした。プラザ合意は、発表自体だけで市場の期待を変えてしまう**「宣言効果」**を最大化した代表的な事例です。
第5章:ミンスキー・カーネマン・サイクルにおける頂点:2008年グローバル金融危機

2008年のグローバル金融危機は、現代版ミンスキー・カーネマン・サイクルがどのように機能するかを示す教科書的な事例でした。システムの脆弱性と人間の心理が組み合わさって生まれた完璧な嵐でした。1980年代のボルカー・ショック以降訪れた長い低インフレ、安定成長時代、いわゆる「大安定期(Great Moderation)」は、皮肉にも危機の種を無邪気に育んでいました。ミンスキーの言葉通り、この退屈するほどの安定性は人々の警戒心を解き、ますます大きなリスクを許容させるようになりました。そしてその狂気は、アメリカの住宅市場でミンスキーが語った金融の3段階を完璧に示しながら爆発しました。
- ヘッジ金融: 元利ともに返済可能な、普通の30年固定金利モーゲージ。
- 投機的金融: 利子だけかろうじて払えるローン。これらの人々は、家賃が上がり続けるだろうから、後でもっと良い条件に乗り換えられるだろうと賭けていました。
- ポンジ金融: いや、正確に言えばこれは金融ではありませんでした。収入も、職業も、資産もない(NINJA)人々に対して無分別に貸し出したサブプライム、変動金利ローン。彼らはただ家賃の急騰だけに依存して破産を免れる、まさに爆弾回しでした。
この狂った疾走に油を注いだのは、ダニエル・カーネマンが説明した人間の認知バイアスでした。家を買う人、ローンを貸す銀行、信用格付けをする会社まで、皆が「アメリカの家賃は絶対に下がらない!」という巨大な過信と妄想的楽観主義に陥っていました。目の前の莫大な利益への欲は、損失への合理的な恐怖を完全に麻痺させたのです。
危機の頂点は2008年9月、リーマン・ブラザーズ破産直前のあの運命の週末でした。ヘンリー・ポールソン財務長官はウォール街のCEOたちをニューヨーク連銀ビルに緊急招集しました。ポールソンは「政府のお金は一銭もない!」と脅しましたが、結局誰もリーマンを救おうとせず、月曜日の朝リーマンは破産申請をしました。
2008年の金融危機は、現代金融システムがいかに複雑か、そしてその複雑性が規制当局と市場参加者の理解能力を遥かに超えていることを露呈しました。CDO、CDSといった難しい名前のデリバティブ商品がリスクを世界中にあまりにも巧妙に拡散させたため、「ミンスキー・モーメント」が起こるまで、誰も爆弾がどこにどれだけ隠されているかを知りませんでした。危機を防ぐために注ぎ込まれたゼロ金利と量的緩和は、当面の崩壊は防いだけれど、莫大な政府債務と信頼の崩壊という深い傷を残しました。そしてこの傷こそが、2025年、アメリカが急進的な戦略を取り出す直接的な原因となったのです。
[分析の窓:3つの理論の適用]
* 複雑系: リーマン・ブラザーズという一点が崩壊すると、普段は見えなかった無数の繋がりを伝ってシステム全体が連鎖的に崩壊する「相転移」現象でした。金融革新によりシステムが過度に複雑化し、緻密に連結されたことで、むしろ全体がより脆弱になったのです。
* ミンスキー: 「大安定期」がどのように**「投機的/ポンジ金融」を育んだかを示す完璧な事例です。リーマンの破産は、システムに積み上がった借金がもう耐えられないと知らせる明白な「ミンスキー・モーメント」**でした。
* 行動経済学: 「家賃は絶対に下がらない」という集団的信念は、**「妄想的楽観主義」と「過信」の結晶でした。信用格付け会社は、自分たちの利益に合致する情報だけを信じようとする「確証バイアス」**に陥り、リスク信号をあえて無視し、これは危機を加速させる心理的エンジンとなりました。
第6章:合意の最初の亀裂:2015年AIIB事態
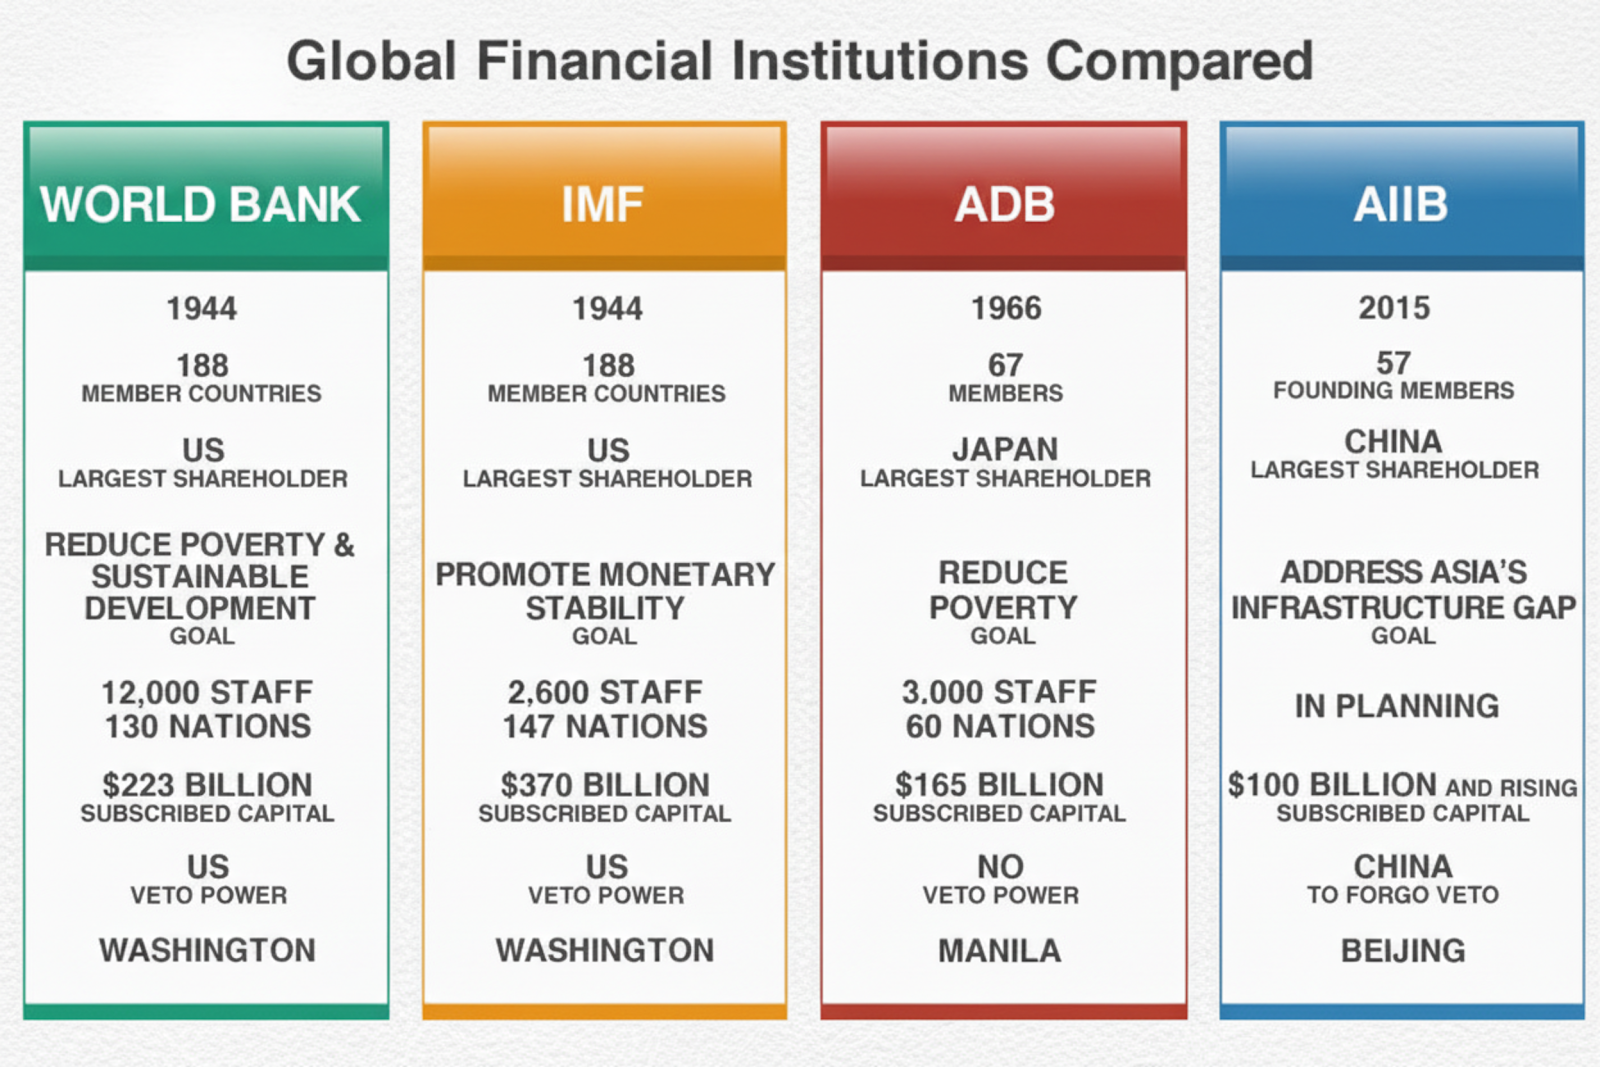
2008年の危機以降、ドルシステムは別の種類の圧力に直面し始めました。システムを揺るぎなく支えていた地政学的な合意に、見えない亀裂が入り始めたのです。1990年代のアメリカの「唯一の超大国」時代は終わりを告げ、中国のような新しい強国が登場することで、世界経済の重力地図が変わっていました。この新しい強者たちは、もはやIMFや世界銀行のようなアメリカ主導の秩序に満足せず、自分たちだけの平行宇宙を作り始めました。
この変化を象徴的に示した事件が、2015年のアジアインフラ投資銀行(AIIB)事態でした。中国が主導するAIIB設立について、オバマ政権は同盟国に不参加を強く圧力をかけました。ところが2015年3月、アメリカの最も緊密な同盟国であるイギリスが、ワシントンの裏をかいてAIIB創設メンバー国として参加すると爆弾宣言をしたのです。
この事件はアメリカの重大な外交的敗北として記録されました。ラリー・サマーズ元財務長官は、「アメリカがグローバル経済システムの保証人の役割を失った瞬間として記憶されるかもしれない」とまで言いました。AIIB事態は、アメリカの主要同盟国でさえ、地政学的な義理よりも長期的な経済的実利を優先し始めたことを示す象徴的な事件でした。皆さんもおそらく似たような経験があるでしょう。古い友人との関係よりも、新しい機会がより重要に感じられる瞬間です。
過去70年間、ドル中心システムを支えてきたコスト・ベネフィット計算法が根本的に変わっているという信号でした。同盟国たちは、もはやアメリカという籠に全ての卵を入れず、新しく台頭する中国という籠にも一部を分けて入れる**「地政学的ヘッジ」**を選び始めたのです。したがって、この事件は単に銀行が一つできた問題ではありませんでした。ドル覇権を支えてきた強固な合意が徐々に溶け崩れている、明白な兆候であり、アメリカが後に合意ではなく、強圧的な「ターンベリー・システム」へと傾かざるを得なかったかを説明する重要な背景となります。
[分析の窓:3つの理論の適用]
* 複雑系: ドルシステムという生態系に、中国という新しい強力な**「種(species)」**が登場したことで、生態系の構造自体が変化しています。アメリカの同盟国は、もはや一つの中心だけに依存せず、複数の中心と関係を結びながら生存確率を高める適応的行動を見せ始めました。
* ミンスキー: これは金融サイクルよりも地政学的な安定性の亀裂を示しています。アメリカが提供していた「安全と繁栄」という公共財の価値が、以前ほどではなくなり、その安定性に頼っていた地政学的な秩序が揺らぎ始めたのです。
* 行動経済学: イギリスの決定は、地政学的な義理という現状維持バイアスを克服し、中国主導の成長に参加できなかった場合の機会費用と後悔回避心理をより大きく考慮した、極めて合理的な計算の結果と見なすことができます。
第2部:2025年の適応:ドル覇権のための新たな大戦略
序論:一つの時代の終焉と新たな戦略の序幕
そして2025年現在、アメリカドルが享受してきた基軸通貨の地位は、四方八方から挑戦を受けています。これは単なる経済サイクルの問題ではなく、世界秩序の枠組みが変わっているという根本的な信号です。数十年にわたるアメリカの莫大な貿易赤字は、いつ噴火するか分からない時限爆弾となり、「中国製造2025」のような中国の巨大な野望は、アメリカの覇権に対する最も強力な挑戦です。ここに、CBDCやステーブルコインといった金融技術の登場は、既存の通貨秩序を根底から揺るがしています。
このような複合的な危機に直面し、アメリカは第二次世界大戦後自らが作り上げた自由貿易と多国間主義というルールを事実上破り捨て、全く新しい2つの軸からなる大戦略を取り出しました。これは断片的な政策の羅列ではありません。アメリカの経済的優位を再び確立するための、一貫性があり大胆でありながら、同時に莫大なリスクを孕んだ国家的大戦略です。
その第一の柱は「管理貿易」体制です。関税を核心的な武器として使用し、同盟国と競争国の貿易パターンをアメリカの意向に合わせて再構築するのです。第二の柱は「デジタル通貨覇権」戦略です。政府が直接デジタル通貨を作るのではなく、民間企業が作ったドル連動ステーブルコインを制度圏に引き込み、デジタル時代にふさわしいドルの影響力を確保しようとする試みです。
この2つの戦略は別々に動いているわけではありません。互いを補完し、強化する一つの完璧なシステムを構成します。**「ターンベリー・システム」**と呼ばれる攻撃的な関税政策は、ドルシステムの長年の弱点であった貿易赤字問題に正面から向き合い、核心産業を再びアメリカに呼び戻すことを目標としています。しかし、このような保護貿易主義は必然的に莫大な政府支出と借金を伴います。まさにこの点で、ステーブルコイン戦略が核心的な役割を果たします。
2025年に制定された**「GENIUS法案」は、ステーブルコイン会社に準備金として米国債を購入することを義務付けています。これにより、増え続けるアメリカ政府の借金を買い取ってくれる新たなグローバル需要先を作り出すのです。つまり、ステーブルコイン政策は、関税政策が引き起こす可能性のある財政不安を防ぐ金融防波堤の役割を果たします。デジタル時代に合わせたドルの金融インフラをアップグレードしながら、同時に新たな保護貿易主義時代の資金源を確保するクローズドループ(closed loop)を形成するのです。貿易政策と金融政策が、一つの地政学的な武器として完璧に融合する瞬間です。**
第7章:「ターンベリー・システム」 – 地政学的な道具としての貿易
7.1 相互主義と保護主義の哲学:ブレトン・ウッズ体制の終焉
2025年のアメリカの貿易政策は、その哲学からして完全に変わりました。WTOのような国際機関のルールに従って動く多国間主義を捨て、関税を交渉と圧力、さらには金儲けの手段にまで使う二国間主義的で取引的なアプローチに戻ったのです。この新しい貿易ドクトリンの登場は、2025年7月、米・EU貿易交渉が妥結したスコットランドのゴルフリゾートにちなんで**「ターンベリー・システム」**という名前で象徴されます。アメリカ通商代表部は、このシステムがブレトン・ウッズ体制に取って代わる新たな国際秩序の始まりだと公言しました。
ターンベリー・システムの核心的な考えは「公正で均衡の取れた貿易」です。これはアメリカの慢性的な貿易赤字をもう許容できないという宣言に他なりません。これを解決するためならば、WTOのルールを無視して関税障壁を含むあらゆる手段を使える、ということなのです。もう一つの軸は「生産経済」への回帰です。単に物を買って使う消費経済を超え、製造業を活性化し、良い雇用を生み出してアメリカの中産階級を再び立ち上がらせようというのです。結局、ターンベリー・システムは、自由貿易の美しい理想よりも、国家間の力の論理と国益最大化を前面に押し出す経済的現実主義の、赤裸々な表現と言えるでしょう。
7.2 二国間貿易交渉分析
ターンベリー・システムは、相手を同盟、競争者、外部者と明確に分け、差別的にアプローチします。
-
米・EU交渉:管理されたパートナーシップ
アメリカとEUの交渉は、互いへの不満が積もり積もった結果でした。アメリカは莫大な貿易赤字に、EUはアメリカのビッグテック企業に不満を抱いていました。2025年7月に妥結した協定の核心は、互いの関税上限を設定する「管理貿易」です。アメリカはEU産輸入品の大部分に15%の包括的な関税上限を適用することにしました。その代わり、EUは2028年までに米国産エネルギーとAIチップを大規模に購入し、アメリカの戦略産業に投資するという「目標」を提示しました。しかし、最も重要なのはこれです。アメリカが見て、EUが約束をきちんと守らない場合、いつでも一方的に追加関税を課せる権限を残した点。これは自由貿易ではなく、アメリカの力を基盤とした予測可能な保護貿易主義を制度化したものです。
-
米・日戦略的提携:市場アクセスに向けた投資
日本との交渉は、トランプ大統領が日本車に25%の関税を課すと脅したことで始まりました。協定の核心は、日本が2029年までに半導体、製薬などアメリカの核心戦略分野に総額5,500億ドルを投資する代わりに、アメリカは日本産輸入品の関税率を15%に引き下げることです。これは単なる貿易交渉というより、アメリカの産業政策に同盟国の資金を引き込む新しい形の経済同盟、いや、もしかしたら経済的朝貢に近いように見えます。
-
韓・米フレームワーク:遅れての妥協
韓国は2025年上半期、国内政治問題で交渉のタイミングを逃し、その間に米国への自動車輸出が急減するなど、苦い経験をしました。その後総力戦を繰り広げた末、7月30日、相互関税率を15%に引き下げることにようやく合意しました。この合意は、アメリカがIRAのグリーン補助金を大部分廃止する代わりに、韓国半導体企業の米国投資に恩恵を与える先端製造業税額控除を引き上げるという複雑な背景の中で行われました。関税という「鞭」と、特定産業への補助金という「ニンジン」を同時に使い、同盟国の産業構造をアメリカに有利に変えようとする意図が明確に見えます。
-
米・中対決:全面的な経済戦争
米中関係は2025年末、中国が大規模な輸出規制を発表したことで、文字通り全面的な経済戦争へと突入しました。アメリカは即座に11月1日から全ての中国産製品に100%の追加関税を課すと応酬しました。これは事実上輸入禁止に等しい措置であり、一部品目は関税率が145%に迫ることになりました。両国経済の戦略的なディカップリングが現実となり、世界経済がアメリカ中心サプライチェーンと中国中心サプライチェーンに分かれる「分断されたグローバリゼーション」が本格化したことを告げる信号弾でした。
-
米・印および米・ブラジル:懲罰的転換
インドやブラジルといった、どちらの側にも立とうとしない国々にとって、ターンベリー・システムは純粋な処罰道具として機能します。アメリカは、インドがロシア産原油を輸入し続け、BRICS活動に積極的であるという理由で50%の高率関税を課しました。ブラジルには、国内政治状況を直接問題視し、同様に50%の関税を課しました。これらの事例は、アメリカの新しい貿易政策が経済論理を超え、外交的に言うことを聞かない国を処罰し、他国の内政にまで介入する武器となったことを克明に示しています。
| 交渉相手国 | 基本関税率 | 主要分野関税 | 相手国の見返り(約束) | アメリカの戦略的目標 | 現状と展望 |
| — | — | — | — | — | — |
| 欧州連合(EU) | 15%(上限) | 自動車:15%(上限) | 7,500億ドルエネルギーおよび400億ドルAIチップ購入、6,000億ドル戦略投資(目標値) | 購入約束確保、デジタル税/CBAM牽制 | 安定しているが、デジタル税など対立要因潜在 |
| 日本 | 15% | 自動車:15% | 5,500億ドル戦略分野投資(半導体、重要鉱物など)、農産物/エネルギー購入拡大 | 戦略的資本投資誘致、サプライチェーン再編 | 安定しているが、IRA廃止による自動車産業の不確実性存在 |
| 大韓民国 | 15% | 自動車:15% | 戦略分野投資約束(詳細条件交渉中) | 半導体など核心産業投資誘致、サプライチェーン同盟強化 | 基本合意は安定しているが、投資詳細条件に関する摩擦継続 |
| 中国 | 100%以上 | 全品目にわたり高率関税 | なし(相互報復) | 技術的/経済的ディカップリング、サプライチェーンからの中国排除 | 全面的な経済戦争、対立激化 |
| インド | 50% | 全般的な高率関税 | なし(懲罰的措置) | 外交的不服従への処罰、戦略的自律路線牽制 | 外交/貿易危機、戦略的協力関係の弱化 |
| ブラジル | 50% | 全般的な高率関税(牛肉、コーヒー含む) | なし(懲罰的措置) | ブラジル国内政治への影響力行使 | 対立継続、ブラジルの輸出多角化加速 |
| ベトナム | 20% | 電子製品:20%、中国産部品多量含有時40% | 米国産製品への無関税および市場アクセス提供 | 中国迂回サプライチェーン遮断、貿易不均衡解消 | 合意はされたが、乗り継ぎ規定の曖昧さにより不確実性残存 |
7.3 ターンベリー・システムの総合分析と長期的な影響
ターンベリー・システムは、世界のサプライチェーンを完全に揺るがしています。企業は地政学的リスクを避けるため、「チャイナ・プラス・ワン」戦略に従ってインドやベトナムへと向かっています。アップルがiPhone生産の25%をインドに移し、他の製品生産はベトナムに移転しようとする計画が代表的です。しかし、ベトナムの事例で見るように、新たな生産拠点もいつアメリカの関税爆弾に直面するかわかりません。これは企業にとって、単に安い場所へ工場を移すことを超えて、「フレンドショアリング」や「ニアショアリング」のように、政治的に安定した場所へ行くようにという強力な圧力なのです。
マクロ経済的に見ると、**アメリカの新たな関税政策は、世界経済に巨大な「負のサプライショック」を与えています。**輸入価格が上昇しインフレ圧力が大きくなる一方で、貿易が減少し不確実性が増大し、景気後退リスクも高まる、まさにスタグフレーションの典型的な要因です。ペンシルベニア大学ウォートン・スクールの分析によると、このような関税政策は、長期的にはアメリカのGDPを6%、賃金を5%も減少させる可能性があるとしています。
ターンベリー・システムの真髄は、**結局、力の論理に基づいた、管理された二国間主義という新たなグローバル貿易運営体制です。**WTOのような法治基盤のシステムを、アメリカが中心軸となり、他の国々がスポークとなる「ハブ・アンド・スポーク」モデルに置き換えるのです。このモデルでは、**市場アクセスはもはや権利ではなく、アメリカの戦略に順応し、お金を払って初めて得られる特権となります。**これはAIIB事態で明らかになった同盟国の離脱に対するアメリカの露骨な回答です。言葉で聞かないなら、力で強制するというのです。結果的に、世界貿易は3つの階級に分かれます。お金を払って管理された市場アクセス権を得る同盟、懲罰的な障壁に直面する外部者、そして経済戦争の対象となる競争者。これが、新しく組み合わされる分断された世界経済秩序の青写真なのです。
第8章:デジタルドル・ギャンビット – 戦略資産としてのステーブルコイン
8.1 アメリカのアプローチ:GENIUS法案と「合成CBDC」の台頭
デジタル通貨時代に対応するアメリカの方法は、実にユニークです。中央銀行が直接デジタル通貨を作るのではなく、民間企業が発行するステーブルコインを規制圏内に引き込む戦略を選びました。この戦略の法的基盤こそ、2025年7月18日に制定された**「米国ステーブルコイン革新指導・構築法案(GENIUS Act)」**です。
GENIUS法案の核心はシンプルです。認可された金融機関のみがステーブルコインを発行でき、発行されたコインと同額の準備金を100%保有しなければならない。そして決定的に、この準備金は必ず米国ドル現金や短期国債などの超安全資産でなければならないのです。この法案の戦略的目標はあまりにも明確です。世界的に拡大するステーブルコイン市場の準備金を米国債で満たすように強制することで、アメリカ政府の借金を買い取ってくれる新たなグローバル需要を創出し、それによってドルの基軸通貨地位を強化しようというのです。また、全ての発行体にマネーロンダリング防止義務を課し、必要に応じて資産を凍結・没収できる技術を備えるよう要求することで、アメリカの金融制裁能力をデジタル世界に拡張しようという意図も含まれています。
このようなアプローチは、事実上、政府が直接作らない「合成」または「間接」CBDCを作るのと同様です。民間がイノベーションを担い、政府はシステムの核心である準備金を管理する方式です。これは政府が直接CBDCを作る際に生じうる様々な政治的、技術的な負担を回避しつつ、管理権を確保する、アメリカ式資本主義にぴったりの解決策です。考えてみれば、1974年のペトロダラー・システムがドル需要創出をOPECにアウトソーシングしたのと論理は同じです。今度はドル需要創出を民間技術企業にアウトソーシングする、**「デジタル・ペトロダラー2.0」**戦略なのです。実に巧妙な一手です。
8.2 中国の反撃:e-CNYと通貨主権確保への道のり
アメリカの戦略と正反対の立場から、中国は中央銀行が直接発行するデジタル人民元(e-CNY)の開発に全てを賭けています。e-CNYは人民銀行が発行し、市中銀行が流通を担当する「2層」構造で、「少額は匿名で、高額は追跡可能に」という原則に従います。
e-CNYの真の戦略的目標は、人民元の国際化です。中国はe-CNYの海外利用を増やすために、国際決済銀行(BIS)や他の国の中央銀行と手を組み、**「m-Bridge(mブリッジ)プロジェクト」**を推進しています。mブリッジは、複数の国のCBDCを一つのプラットフォームで直接交換できるようにする、マルチCBDCプラットフォームです。これはドル中心の国際決済網であるSWIFTを経由しない、新たな金融高速道路を作ろうとする試みであり、ドル覇権への正面挑戦と見なすことができます。
8.3 比較分析:なぜCBDCではなくステーブルコインなのか?アメリカの戦略的意図
アメリカが中国のように国家主導のCBDCではなく、民間ステーブルコインを選択したことには、幾重もの戦略的な計算が込められています。
-
経済的意図:準備金需要の武器化
最も核心的な理由です。GENIUS法案を通じて、世界のステーブルコイン市場の準備金を米国債で満たすように強制しました。これはアメリカの莫大な国家債務を安価に調達できる、強力で永続的な需要基盤を確保することを意味します。つまり、ドルベースのデジタル資産が大きくなるほど米国債需要も増えるという好循環構造を作り、ドル覇権を守ろうというのです。
-
政治的意図:「プライバシー」ギャンビット
アメリカ政府は公式にはCBDC導入に反対しています。政府が個人の全ての取引を覗き見できるため、プライバシー侵害の懸念が大きいという理由を掲げています。これは政治的に非常に賢明な動きです。このフレームワークを通じて、国内の敏感な議論は回避しつつ、民間のイノベーションを活用できるようになりました。同時に、中国のe-CNYを「ビッグブラザー」システムと規定し、自国の民間主導モデルを自由とプライバシーを尊重する対案として包装する、イデオロギー的な優位性さえも占めることができます。
-
地政学的意図:制裁執行のための新たなベクトル
規制されたステーブルコイン生態系は、アメリカ財務省に従来よりもはるかに強力な制裁ツールを握らせます。GENIUS法案は、ステーブルコイン発行体に、裁判所命令がある場合、特定の住所の資産を凍結、没収、さらには焼却(削除)できる技術的能力を備えるよう義務付けました。これはアメリカが自らの金融権力をブロックチェーン上で直接、外科手術のように精密に行使できるようになることを意味します。複数の銀行を経由しなければならない現在のSWIFT制裁よりも、はるかに効率的で強力な金融戦争の武器となり得ます。
| 区 分 | アメリカ規制ステーブルコイン生態系(GENIUS法案) | 中国 CBDC(e-CNY) |
| — | — | — |
| ガバナンスモデル | 民間主導、政府規制(Public-Private Partnership) | 国家主導、中央銀行直接発行(State-Led) |
| 核心戦略目標 | ドル覇権強化(米国債需要創出) | 人民元国際化(ドルシステム迂回) |
| プライバシー構造 | 発行者/取引所のAML/KYCに依存、政府は必要に応じてアクセス | 少額匿名、高額追跡可能(Managed Anonymity) |
| 技術スタック | 様々なパブリック/プライベートブロックチェーン活用(イーサリアム、ソラナなど) | 人民銀行が管理する中央集権的DLTシステム |
| 国境間戦略 | 民間ステーブルコインのグローバル拡散奨励 | mブリッジなどマルチCBDCプラットフォームを通じた国家間直接連携 |
| 制裁執行メカニズム | 発行体への法的命令を通じて資産凍結/没収/焼却 | 中央銀行の直接的な取引管理と凍結 |
| 民間部門の役割 | 技術革新、発行、流通、ウォレットサービスなど主導的役割 | 中央銀行の2層パートナーとして流通・サービス提供 |
第3部:分裂した世界の未来
第9章:世界金融配管を巡る戦い
アメリカのステーブルコイン生態系と中国のmブリッジネットワーク。この両者の登場は、数十年間国際決済市場を独占してきたSWIFTにとって、まさに生存の脅威です。SWIFTは事実上メッセージを伝達するだけで、実際のお金が動くには複数の銀行を経由しなければならず、時間もかかり、高価でした。ところが、ステーブルコインやCBDCは、中間段階なしに個人間でほぼリアルタイムで、安価に国境を越えた決済ができる潜在力を持っています。
このような挑戦に立ち向かうため、SWIFTも自らを破壊する革新を試みています。特定の技術や通貨に縛られず、様々なCBDCやトークン化資産ネットワークを相互に接続する中立的な「橋(bridge layer)」や「乗り換えハブ」になろうというのです。既存の巨大な銀行ネットワークを活用しながら、新しいデジタル資産時代も取り込み、淘汰されるのではなく、新しい生態系の中心になろうという構想です。
しかし、より大きな流れは**「金融のバルカン化(financial balkanization)」です。世界は一つのグローバル決済システムではなく、地政学的なブロックを中心に複数のシステムが競争する時代へと向かっています。少なくとも3つのブロックが見えます。(1)アメリカドル基盤のステーブルコインゾーン、(2)中国人民元基盤のe-CNYおよびmブリッジゾーン、そして(3)ヨーロッパが推進するデジタルユーロゾーン。**
このような金融の分裂は、深刻なリスクを生む可能性があります。各ブロック間で互換性がないと、貿易と資本移動のコストが増大し、非効率的になるでしょう。金融危機が発生した際、ブロック間の連携が難しくなり、危機が世界中に広がるリスクも大きくなります。結局、資本の流れが地政学的な国境の中に閉じ込められ、世界経済の成長潜在力そのものが損なわれる可能性があります。アメリカの「ターンベリー・ステイブルコイン」クローズドループは、このようなグローバルな傾向の縮小版です。貿易、技術、金融が全て地政学的な境界線の中に閉じ込められる、このような分断されたグローバリゼーションは、私たちが知っていたグローバリゼーションの終焉を意味します。
結論:偉大な実験とその危険
これまで分析してきたように、2025年のアメリカは、自国中心の新たな世界経済秩序を創り出すために、**「ターンベリー・システム」という管理貿易と「デジタルドル・ギャンビット」**というステーブルコイン戦略を、2つの巨大な軸として推し進めています。この2つの柱は、物理的な商品の貿易ルール(関税)とデジタル金融の流れ(ステーブルコイン)の両方を管理しようとする、実に野心的な試みです。これはドルシステムの歴史において、終わりなく繰り返されてきた危機と適応という循環の、最新バージョンでもあります。
この進化の軌跡を辿っていると、歴史の鏡の中でローマ帝国の通貨価値下落(debasement)という強力な比喩が浮かび上がります。ローマは戦争費用を賄うために、銀貨の銀含有量を減らし続けました。アメリカも概念的な意味で価値下落を断行しました。1971年には金との繋がりを断ち、2008年以降は量的緩和を通じて前例のない規模でお金を刷りました。
複雑系適応システムの観点から見ると、アメリカの2025年の戦略は、多極化し分散化する生態系の自然な流れに逆らい、階層的で中央集権的な秩序を人為的に再び注入しようとする試みです。
歴史は、このような試みがしばしば意図しない破局的な結果を招きうることを警告しています。最も大きな危険は、アメリカの攻撃的な一方主義が、むしろ正反対の結果を招くことです。つまり、アメリカの圧力が、競争国や非同盟国をさらに団結させ、中国やロシアが主導する反対側の経済ブロックの形成を加速させる可能性があるということです。これこそが、アメリカが最も阻止したかった脱ドル化と世界経済の分断化を、取り返しのつかない現実にしてしまうのです。
結論として、2025年はドル覇権の未来と世界経済秩序の行方を決定する重大な分岐点です。今後10年、世界はこの新しい経済国家経営術がアメリカの覇権を成功裏に再建するのか、それとも多極化された世界の到来を早める触媒となるのかを見守る、巨大な実験場となるでしょう。果たしてこの偉大な実験は成功するのか、それともパンドラの箱を開けることになるのでしょうか?
参考資料
- Santa Fe Institute. (2024). Complexity economics offers new tools for today’s global challenges.
- Mehrling, P. G. (2022). Minsky’s Financial Instability Hypothesis and Modern Economics. Boston University.
- International Monetary Fund. (2021). People in Economics: Daniel Kahneman. Finance & Development.
- U.S. Department of State, Office of the Historian. Nixon and the End of the Bretton Woods System, 1971–1973.
- Federal Reserve History. Nixon Ends Convertibility of U.S. Dollars to Gold and Announces Wage/Price Controls.
- International Monetary Fund. (2000). Nothwest of Suez: The 1956 Crisis and the IMF. WP/00/192.
- CounterPunch.org. (2016). The Petrodollar - The US-Saudi Deal that Ruined the World.
- The Economic Times. (2016). The untold story behind Saudi Arabia’s 41-year US debt secret.
- PBS. (2019). Column: Paul Volcker’s legacy, an independent Federal Reserve, is under threat.
- National Bureau of Economic Research (NBER). (2015). The Plaza Accord, 30 Years Later.
- Wharton School, University of Pennsylvania. (2018). Remembering ‘Lehman Weekend’: Where Are the Risks Now?
- American Economic Association. (2010). Risk Management Failures.
- The Guardian. (2015). US anger at Britain joining Chinese-led investment bank AIIB.
- The World Economic Forum. (2015). What does the AIIB mean for US global influence?
- United States Trade Representative (USTR). (2025). The President’s 2025 Trade Policy Agenda.
- Penn Wharton Budget Model. (2024). The Economic Effects of President Trump’s Tariffs.
- Peterson Institute for International Economics (PIIE). (2024). The global economic effects of Trump’s 2025 tariffs.
- The White House. (2025). Fact Sheet: President Donald J. Trump Signs GENIUS Act into Law.
- U.S. Department of the Treasury. (2023). Report on Stablecoins.
- Federal Reserve Board. (2022). Money and Payments: The U.S. Dollar in the Age of Digital Transformation.
- Bank for International Settlements (BIS). (2022). E-CNY: main objectives, guiding principles and inclusion considerations.
- Bank for International Settlements (BIS). (2024). Project mBridge reached minimum viable product stage.
- Atlantic Council. (2023). Not so fast: The case for a new SWIFT.
- SWIFT. (2024). Ground-breaking Swift innovation paves way for global use of CBDCs and tokenised assets.
- International Monetary Fund. (2023). Geopolitics and Fragmentation Emerge as Serious Financial Stability Threats.
- McKinsey & Company. (2022). Globalization in transition: The future of trade and value chains.
- CADTM (Committee for the Abolition of Illegitimate Debt). (2023). The BRICS and de-dollarisation.
- Center for a New American Security (CNAS). (2022). The Promises and Perils of Central Bank Digital Currencies.
- Investopedia. (2024). Understanding Currency Debasement: Definition and Historical Examples.
- Harvard Kennedy School. (2019). Rise of Economic Nationalism.
参考文献
- サンタフェ研究所. (2024). 複雑性経済学は今日のグローバルな課題に新たなツールを提供する。
- メアリング, P. G. (2022). ミンスキーの金融不安定性仮説と現代経済学. ボストン大学.
- 国際通貨基金. (2021). 経済学における人々:ダニエル・カーネマン. ファイナンス&デベロップメント.
- 米国国務省、歴史官室. ニクソンとブレトン・ウッズ体制の終焉、1971-1973年.
- 連邦準備制度歴史. ニクソン、米ドルの金兌換を停止し、賃金・価格統制を発表.
- 国際通貨基金. (2000). スエズの北:1956年危機とIMF. WP/00/192.
- CounterPunch.org. (2016). ペトロダラー - 世界を破滅させた米サウジ取引.
- The Economic Times. (2016). サウジアラビアの41年間の米国債秘密の舞台裏.
- PBS. (2019). コラム:ポール・ボルカーの遺産、独立した連邦準備制度は脅威にさらされている.
- 全米経済研究所(NBER). (2015). プラザ合意、30年後.
- ペンシルベニア大学ウォートン・スクール. (2018). 「リーマン・ウィークエンド」を振り返る:リスクは今どこにあるのか?
- 米国経済学会. (2010). リスク管理の失敗.
- The Guardian. (2015). 米国、英国が中国主導の投資銀行AIIBに参加したことに激怒.
- 世界経済フォーラム. (2015). AIIBは米国の世界的影響力にとって何を意味するのか?
- 米国通商代表部(USTR). (2025). 大統領の2025年通商政策アジェンダ.
- ペン・ウォートン・バジェット・モデル. (2024). トランプ大統領の関税による経済的影響.
- ピーターソン国際経済研究所(PIIE). (2024). トランプの2025年関税による世界経済への影響.
- ホワイトハウス. (2025). 事実確認書:ドナルド・J・トランプ大統領、GENIUS法案に署名.
- 米国財務省. (2023). ステーブルコインに関する報告書.
- 連邦準備制度理事会. (2022). お金と支払い:デジタル変革時代の米ドル.
- 国際決済銀行(BIS). (2022). e-CNY:主な目的、指針、および包括的配慮.
- 国際決済銀行(BIS). (2024). Project mBridge、実用最小限製品段階に到達.
- アトランティック・カウンシル. (2023). そんなに急がないで:新しいSWIFTの事例.
- SWIFT. (2024). 画期的なSWIFTイノベーションがCBDCとトークン化資産のグローバル利用を促進.
- 国際通貨基金. (2023). 地政学と断片化が深刻な金融安定性の脅威として浮上.
- マッキンゼー・アンド・カンパニー. (2022). グローバリゼーションの変遷:貿易とバリューチェーンの未来.
- CADTM(不当債務廃止委員会). (2023). BRICSと脱ドル化.
- 新アメリカ安全保障センター(CNAS). (2022). 中央銀行デジタル通貨の約束と危険.
- Investopedia. (2024). 通貨価値下落の理解:定義と歴史的例.
- ハーバード・ケネディ・スクール. (2019). 経済ナショナリズムの台頭.