
借金を返済すると言い出した人が、その資金を新たな借金で調達しているとしたら、債権者は安心できるだろうか。2026年8月、米財務省が国債バイバックを1回あたり20億ドルから40億ドルへ2倍に増やした際、市場の答えは「いいえ」だった。30年物金利の低下は1日も持たず、ドルは逆に3ヶ月ぶりの安値まで沈んだ。
数字で見ると、その反応はより劇的だ。8月19日の発表前、30年物金利は5.34%で2007年以降最高水準だったが、発表直後に最大9bp低下し、5.18%台まで下がった。しかし、翌日には下落幅の半分程度を戻し、5.24%水準で取引された。同時期、主要6通貨に対するドル価値を示すドルインデックスは98.8まで下がり5月以降の最低を記録し、金とビットコインは逆に上昇した。
金利を抑制するという発表で通貨が弱くなるのは、珍しい現象だ。シンガポールのリードキャピタルでCIOを務めるジェラルド・ガン氏は、これを「ドル安を容認するというシグナル」と読み取った。私はこの食い違いが、財務省が国債市場のどちら側に立っているかを見れば解明できると考えている。
国債バイバックはなぜ金利を1日しか抑えられなかったのか
財務省は国債を買う側ではなく売る側であるため、買い戻しても市場に出回っている債券の総量を減らすことはできないからだ。
FRB(連邦準備制度理事会)による量的緩和で債券を購入する場合と並べてみると、その差は歴然としている。
FRBは紙幣を新たに刷って購入する外部の買い手であるため、買い入れた分だけ流通量が実際に消滅し、金利も構造的に低下する。
財務省は慢性的な赤字を抱える発行体だ。長期債を買い戻すための現金を別途積み立てているわけではないため、主要投資銀行は、財務省が満期1年未満の短期国債(T-bill)を増発して財源を賄うだろうと見ていた。ベサント長官自身、この措置を**「トレジャリー・ツイスト」と呼んだ。長期債務を短期債務に置き換えるだけで、債務の総量は変わらない**というわけだ。
規模も小さい。
今回の拡大により、9月9日から11月4日までのバイバック予定額は690億ドルから830億ドルへと140億ドル増加した。32兆ドル規模の国債市場のうち、長期債は5.5兆ドルあるが、増額された140億ドルはその0.25%に過ぎない。市場が1日で元の価格に戻ったのは、この比率を計算した結果と言える。
ここに、財務省自身が線を引いた部分もある。
公式の説明では、バイバックの目的は金利を人為的に下げることではなく、国債市場の流動性を支えることにある。金利を抑えるという約束と受け取られたくない介入が、結果として金利を抑えられなかったのも、ある意味では設計通りだ。
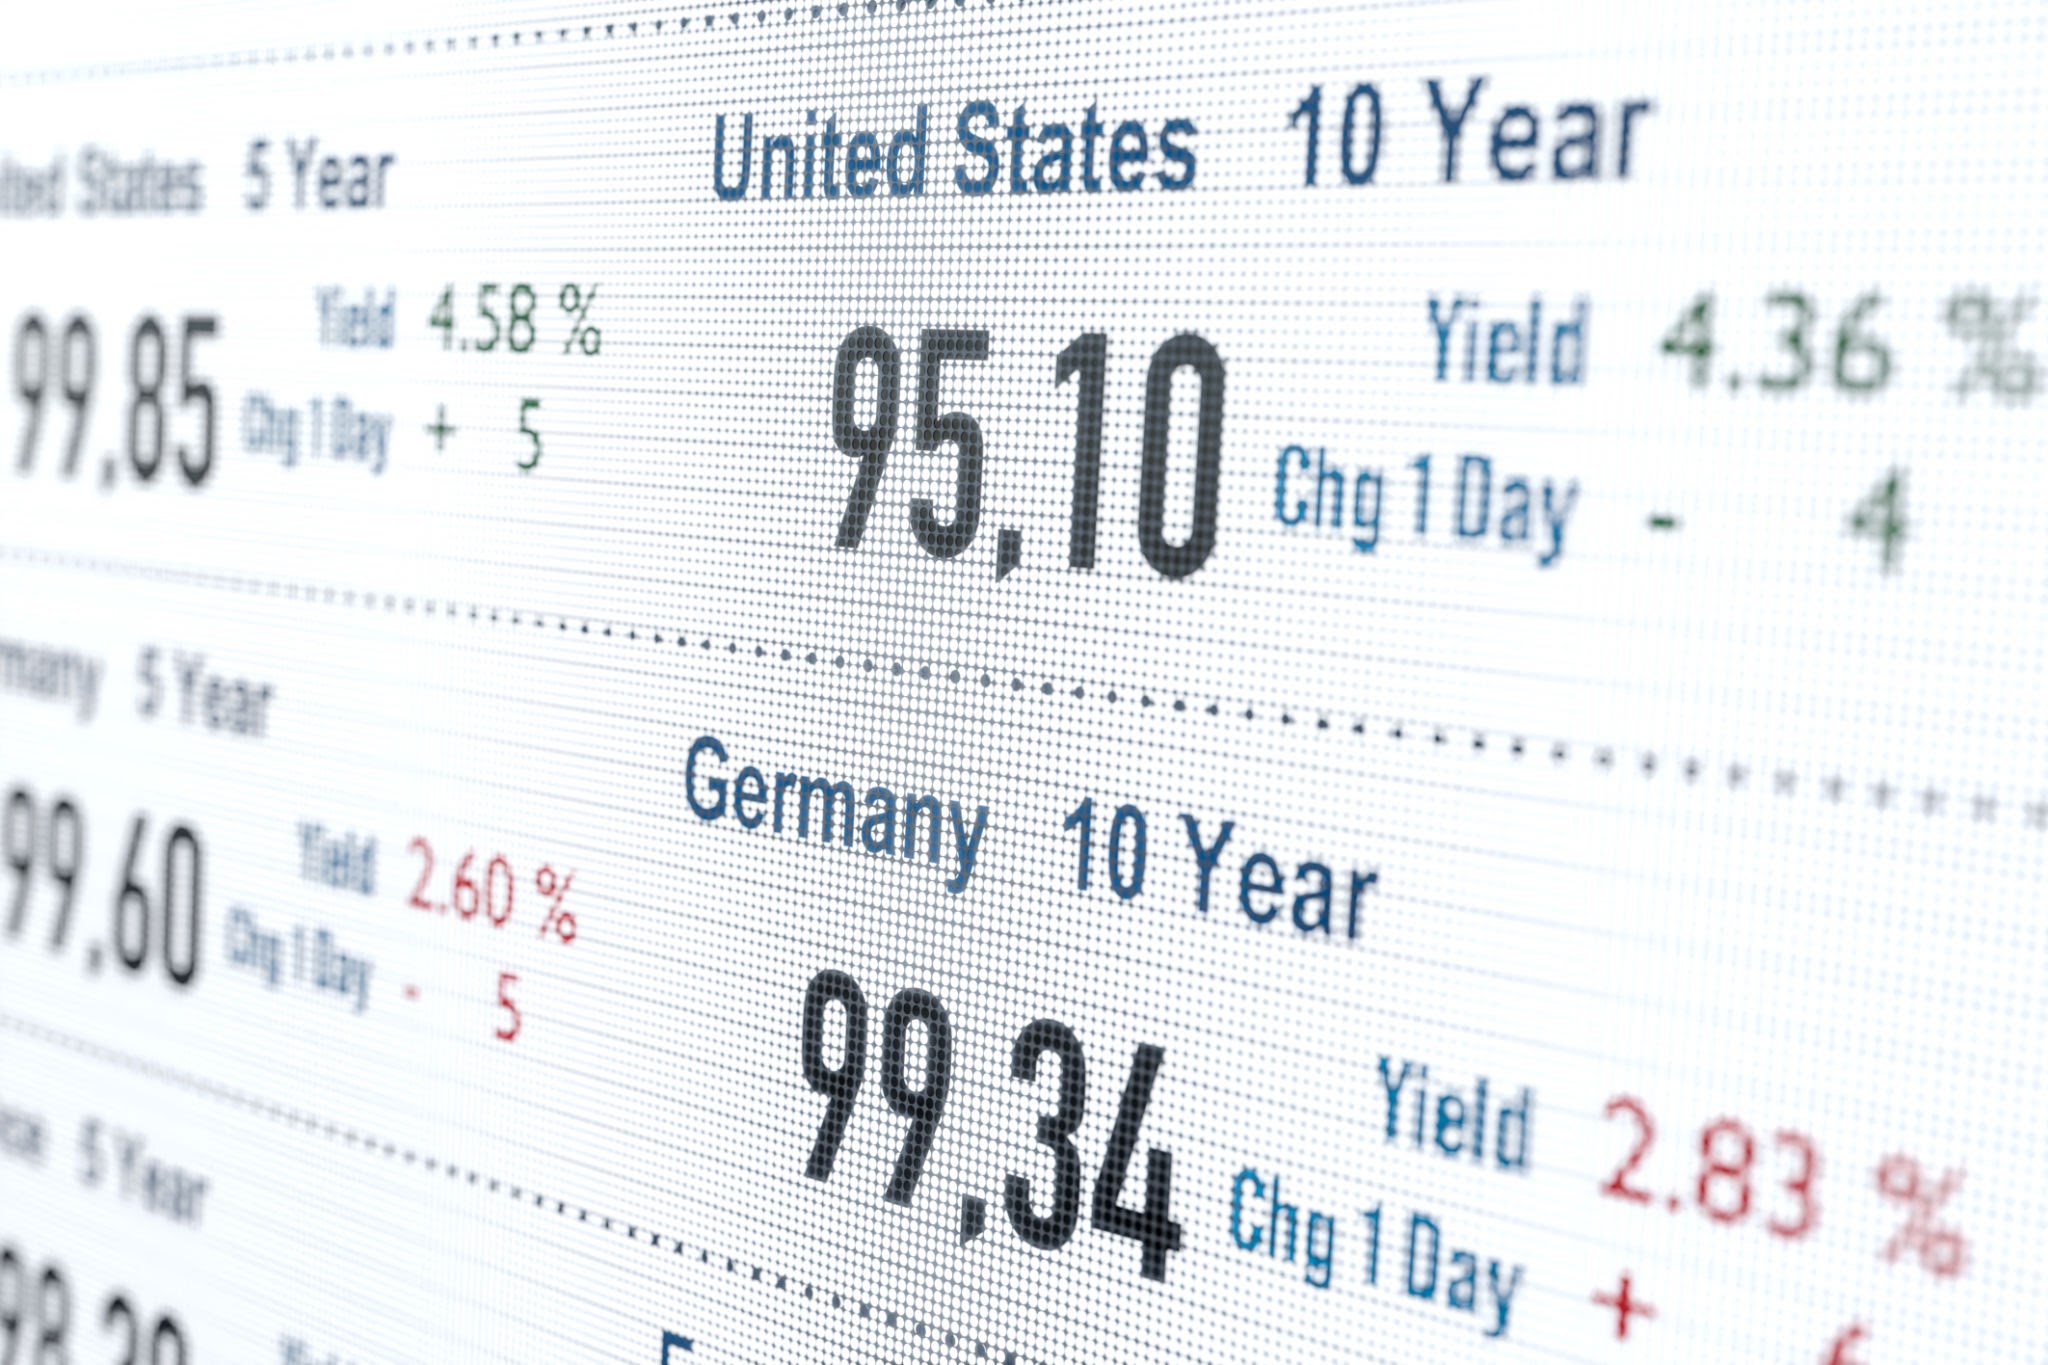
国債介入の翌日に揺らいだのは金利ではなく通貨への信頼だった
国債バイバックを3倍に増やした9月、金利はなぜ再び上昇したのか
発表の規模に比べて実際に動いた資金は少なく、市場はその差をそのまま価格に反映させた。
スコット・ベサント財務長官はCNBCのインタビューで「現在の長期国債金利は、米国の基礎的な経済状況(ファンダメンタルズ)を正しく反映していない」と述べ、バイバックを1回あたり40億ドル以上に増やす可能性があると語った。「我々はバイバック規模を拡大する」という言葉を繰り返したが、債券売りは止まらなかった。
財務省一般口座(TGA)に積み上がった現金をバイバックに充てるのではないかという観測も出た。
9月初旬にその残高9350億ドルが話題になると、ベサント長官は「債券は1件も購入していない」と一線を画した。財務省の現金を動員した大規模な買い入れはなかったという意味だ。
そして9月9日、財務省は翌日のバイバックの最大買い入れ枠を60億ドルに設定した。1ヶ月前の枠(20億ドル)の3倍だ。
ところが、発表後に30年物金利は場中5.30%前後まで上昇し、同日の10年物国債入札の落札利回りは4.834%と2007年8月以来の高水準となった。バイバックを拡大するほど金利が下がるどころか、市場が期待した規模に届かないという失望が先に価格に反映された形だ。
米国債務40兆ドル:国債バイバックよりも重い数字
市場が財務長官の言葉よりも数字を信じるのは、その数字があまりにも急速に膨らんでいるからだ。
米財務省の発表を引用したソウル新聞の報道によると、8月19日時点の米国の総国家債務は40兆500億ドルとなり、初めて40兆ドルを突破した。2017年1月の19兆9500億ドルから、10年も経たないうちに2倍になった。債務がこれほど膨らんだ理由は、米国国家債務が増える5つの理由で別途まとめた。
今後も改善の兆しは薄い。
米議会予算局(CBO)の2026〜2036年予算展望では、連邦財政赤字が2036年に3兆1000億ドル、対GDP比で6.7%まで拡大すると見込んでいる。民間が保有する国債だけでも、対GDP比で101%(2026年)から120%(2036年)へと上昇し、第二次世界大戦直後の記録を上回る。純利息費用は今年1兆ドルで国防予算を上回り、2036年には2兆1000億ドルになる。支出を減らさない限り、発行量は増え続ける一方だ。
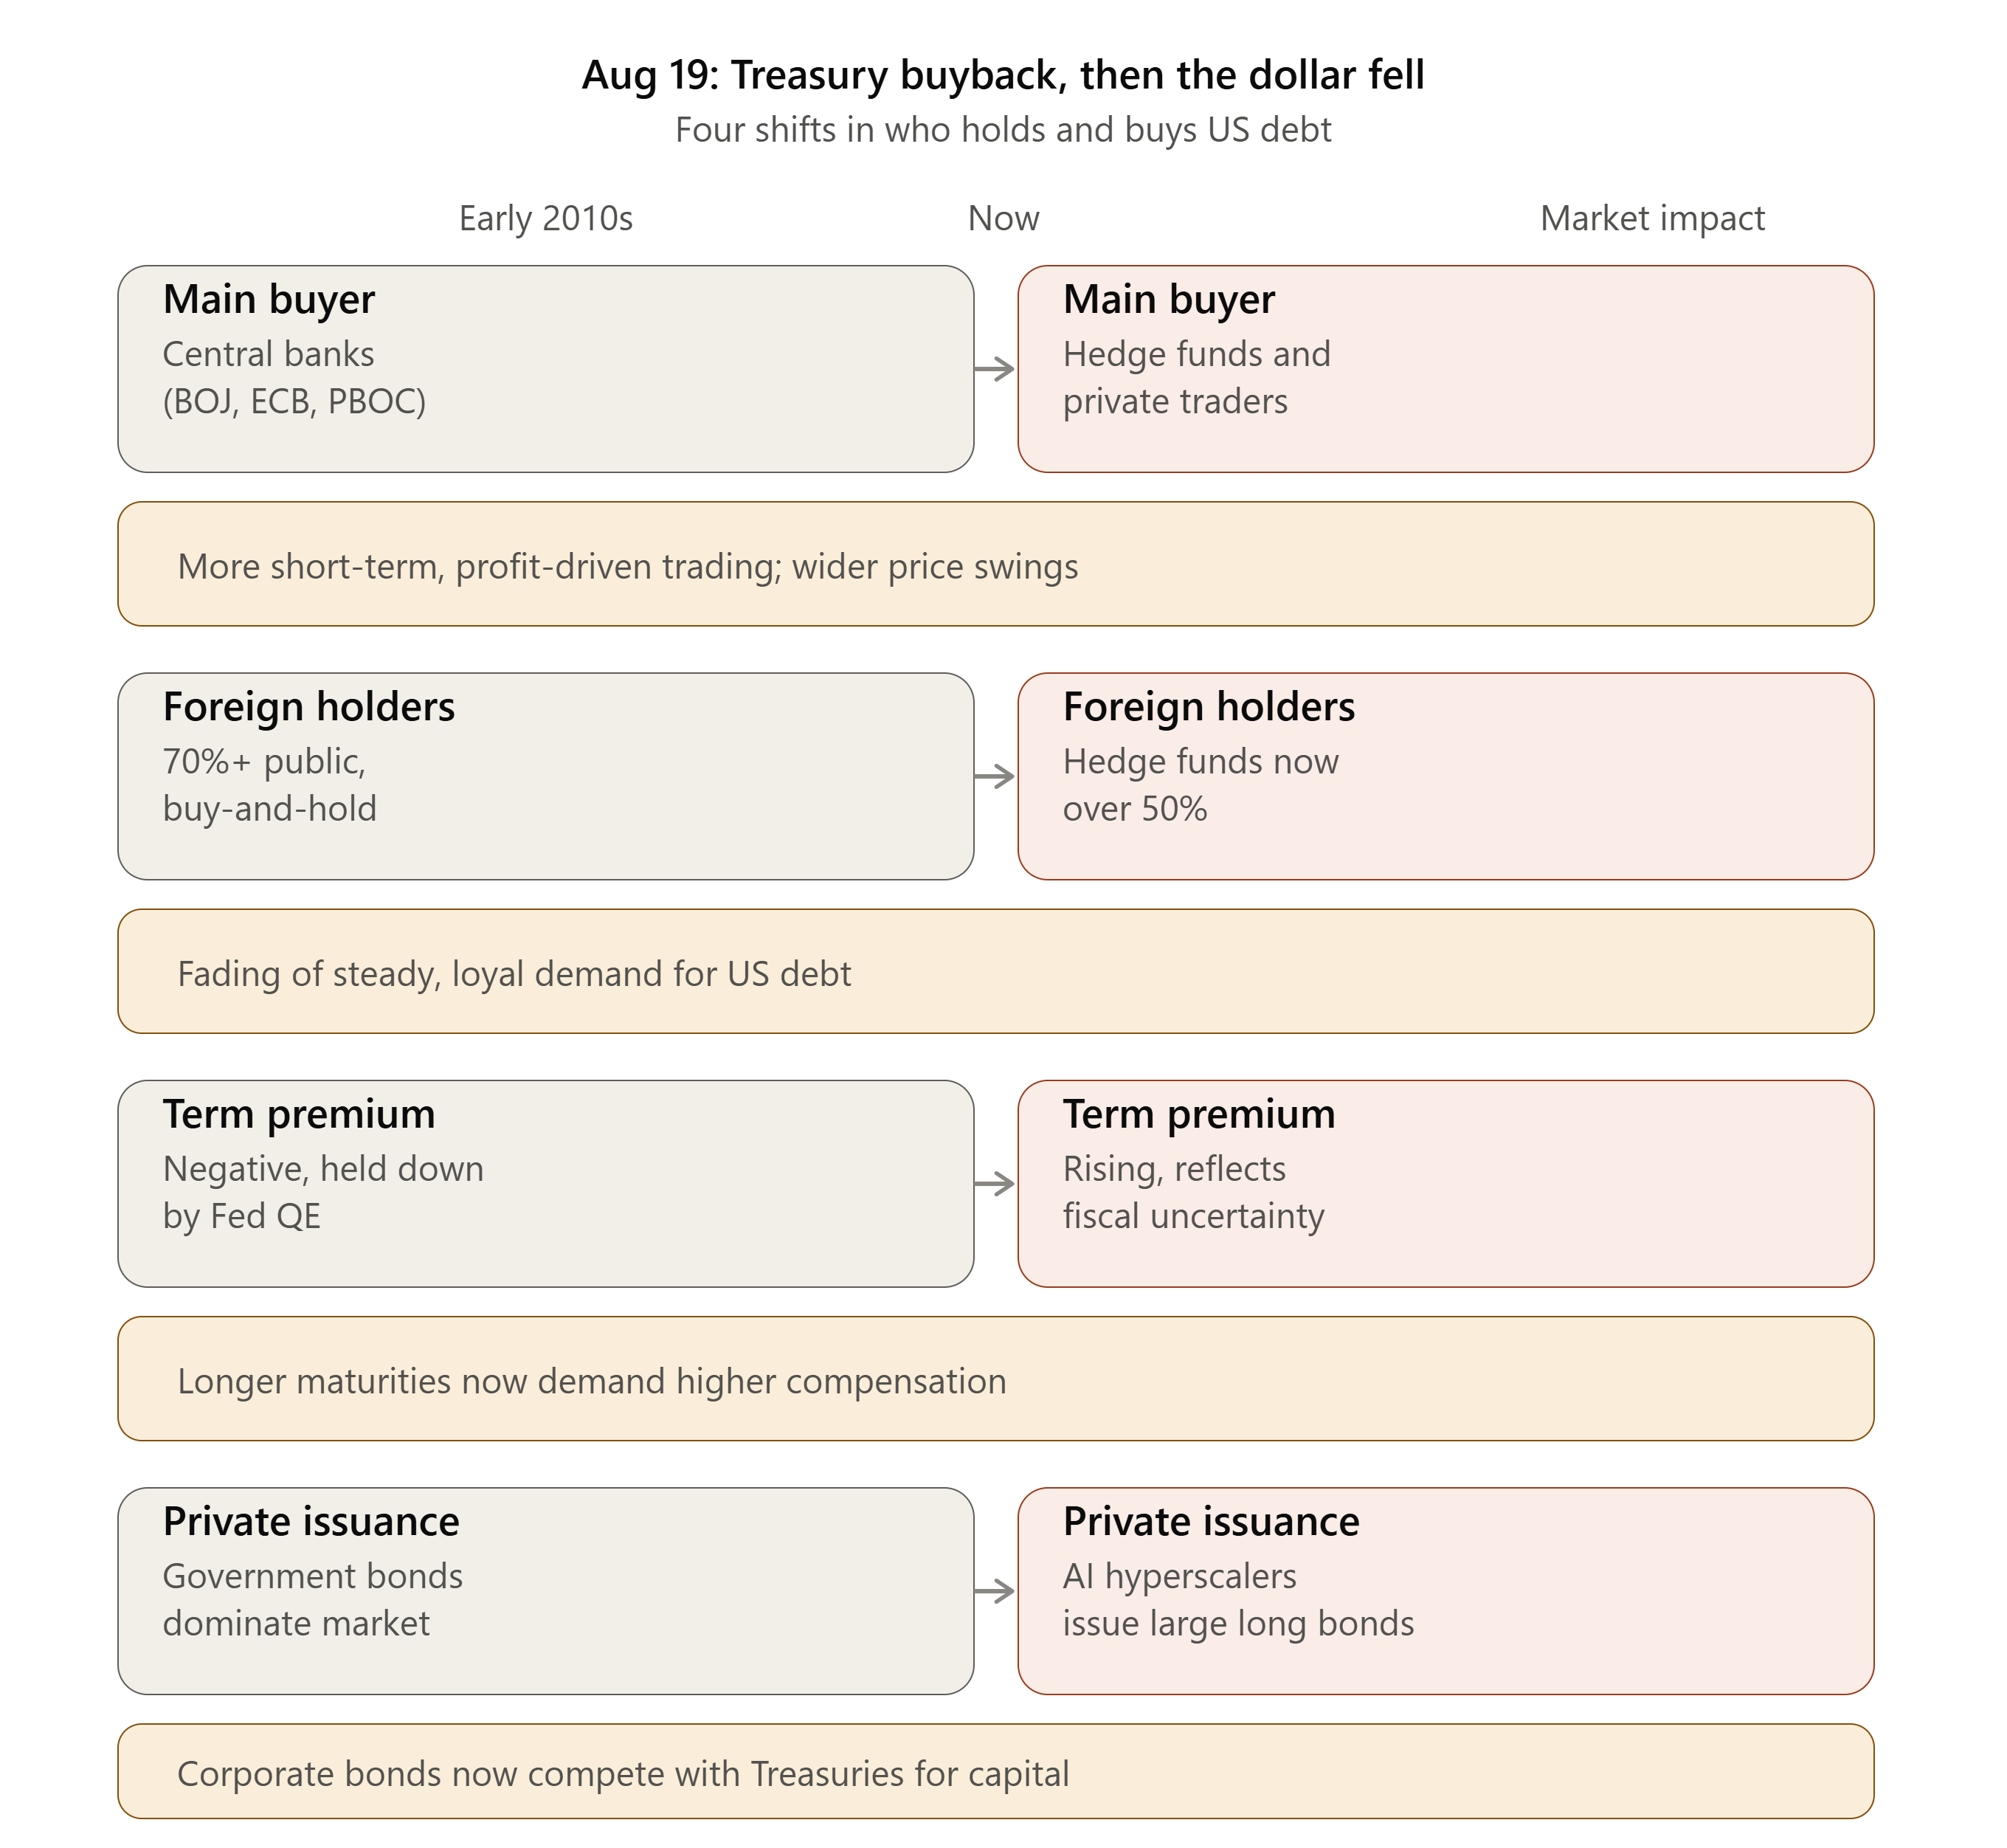
国債発行は増えているのに、買う手は減っている
債券自警団はなぜ米国債により高い金利を要求するのか
増え続ける発行量を受け入れる買い手が入れ替わったからだ。
かつては米国が国債を発行すれば、同盟国や貿易相手国の中央銀行が外貨準備として静かに吸収していた。
地政学的対立と経済ブロック化が重なり、彼らの買い入れ余力と意志がともに低下し、各中央銀行が外貨準備からドルの比率を下げる流れも続いている。その空いた場所を、米国の財政を疑う民間のヘッジファンドが埋めた。
政府が放漫な財政運営をしていると判断すれば、国債を売って金利を吊り上げる投資家を**「債券自警団(bond vigilantes)」と呼ぶ。彼らが長期債を抱える対価として要求する上乗せ金利が期間プレミアム**だ。
期間プレミアムは財政見通しが改善されない限り下がらない値であり、数回の買い入れ程度では動かない。国際金融センターが、財政赤字の展望が改善されない限り今回の措置の効果は短期間にとどまると指摘した理由はここにある。
トリフィン・ジレンマ:国債バイバックがドル安に転じた経路
経済学者ロバート・トリフィンが指摘した矛盾、基軸通貨国は世界に資金を供給すればするほど、自らの信用を削るという命題がこの流れを説明している。
米国はドルを基軸通貨として維持するために、経常赤字と国債発行を通じてドルを供給し続けなければならない。供給されたドルや債務が許容範囲を超えると、発行国に返済能力があるのか疑われ始める。
まさにこの段階で政府が金利を強引に抑え込むと、市場はそれを信用を守る行動とは見なさない。債務負担を減らすために通貨価値を犠牲にするシグナルと受け取り、その通貨を売る。8月のバイバックが金利ではなくドルを下落させた経路はこれだ。このジレンマがドル以後の秩序をどう揺るがすかは、トリフィン・ジレンマ以後のドルで詳しく論じた。
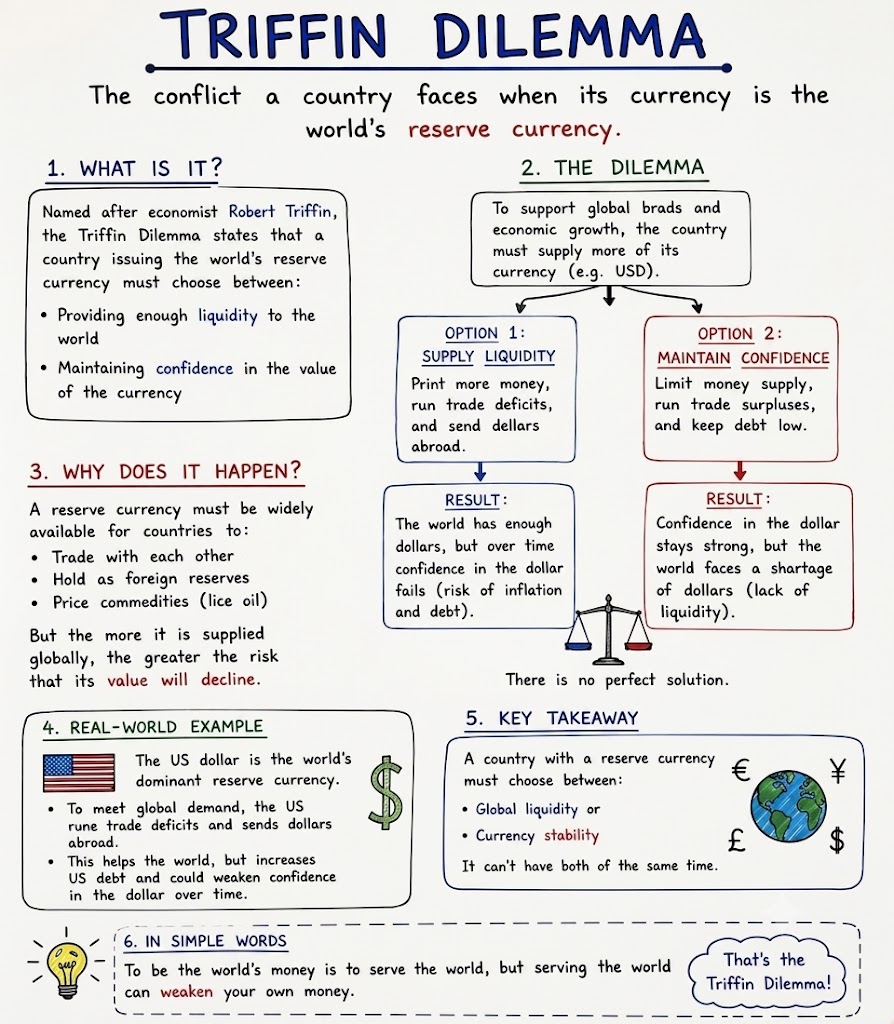
基軸通貨の地位と債務への信頼は同じ天秤の上にある
基軸通貨への信頼は発行国の保証ではなく、市場参加者の計算から生まれる。
借りた金を返せるという計算が成立する時にのみ維持され、財務長官の発言はその計算式を変えることはできない。2023年にフィッチ、2025年にムーディーズが相次いで米国の最高信用格付けを取り消したのも、同じ計算の結果だ。
ドル安が海外株投資家と国民年金に与える影響
ドルの信頼問題は、ウォン建てで資産を評価する韓国の投資家にとって、直ちに為替損益として跳ね返ってくる。
米国株に投資する海外株投資家(ソハクケミ)であれば、ビッグテックの株価が上がってもドルが急速に弱まれば、ウォン換算の収益率は為替差損分だけ削られる。
株価上昇が企業価値が高まった結果なのか、通貨価値が下がったことで生じた錯視なのかは見極めなければならない。
国民年金や韓国銀行の外貨準備高もかなりの部分がドル建て国債であるため、ドル安と国債の評価損が重なれば、国家単位の資産にも負担となる。
バイバック発表直後に1オンスあたり4,000ドルを優に超えていた金価格が3ヶ月ぶりの高値に急騰し、ビットコインが共に上昇したのも同じ文脈だ。名目通貨への信頼が揺らげば、資金は発行主体のない希少資産へと移動し、市場はこれを通貨価値切り下げトレードと呼ぶ。ただし、こうしたストーリーに乗る時ほど判断が一方に偏りやすい。その罠については、あなたの脳が最悪のファイナンシャルアドバイザーである理由で別途論じた。
米国債金利を反転させるカード:AIの生産性とFRBのYCC
市場が挙げる出口戦略は2つあるが、どちらもすぐに切れるカードではない。
一つ目はAIによる生産性向上で名目GDPを増やし、債務比率を下げる道だ。ハイパースケーラーの設備投資が産業全体の生産性と税収に結びつくまでには、かなりの時間がかかる。
二つ目はFRBによる介入だ。財務省のその場しのぎの対策が底をつき、長期金利が6〜7%台に跳ね上がって住宅ローン延滞や社債市場の凍結が現実となれば、FRBがインフレの負担を甘受して緊急量的緩和やイールドカーブコントロール(YCC)に乗り出す可能性がある。ただしその時点では、金融市場がすでに大きな揺さぶりを一度経験した後である可能性が高い。
発行者が自らの債券を買い戻す方式では市場の計算を変えられないというのが、8月と9月が示した結果だ。
拡大されたバイバックは11月4日まで続き、財務省は11月初旬に次四半期の国債発行計画を発表する。
その時に公開される実際の買い入れ内訳と期間プレミアムの方向を見れば、今回の介入が政策だったのか、単なるシグナルに過ぎなかったのかが明らかになるだろう。
案内: この記事は作成時点の公開資料に基づく一般情報であり、特定の投資・金融商品の勧誘ではありません。数値や政策はその後変更される可能性があります。(最終確認: 2026-09-28)
参考文献
- キム・ミョンシル(IM証券マクロ・債券アナリスト)、『為替の温度』、2026
- Robert Triffin, Gold and the Dollar Crisis: The Future of Convertibility, Yale University Press
- CBO, The Budget and Economic Outlook: 2026 to 2036 (Testimony, 2026-03-11)
- CBO, The Budget and Economic Outlook: 2026 to 2036 (Report, 2026-02)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- 米国家債務、史上初の40兆ドル突破…高金利で利子負担↑
- 「40兆ドル」国家債務、米国民の財布を溶かす…「ローン・税金・賃金の連鎖衝撃」
- 米財務長官、再上昇する国債金利に追加対応を示唆…「バイバック40億ドル超える可能性も」
- ドル守護に乗り出したヘッジファンドの達人…国債バイバックで急場はしのいだが
- 米国債務40兆ドル突破…史上最大の信用収縮警告
- 米財務省、米国債バイバック規模の拡大を示唆…「1回40億ドルを超える可能性あり」
- 9350億ドルの財務省のへそくりに言及…ベサント氏「債券は1件も買っていない」
- ソウル新聞、米財務省の国家債務40兆ドル突破報道 (2026-08-21)
- グローバルエコノミック、ベサント氏国債バイバックの追加拡大を示唆…30年物金利再び5.24% (2026-08-21)
- マネートゥデイ、「金利を抑えようとしてドルを抑えた」…米ドル3ヶ月ぶりの安値 (2026-08-22)
- アジア経済、米長期国債バイバックの3倍拡大に金利はかえって上昇 (2026-09-10)
- 教養をお願い(YouTube)、米国債金利暴走および財務省バイバック対談