アメリカドル?それは単なる一国の通貨以上のものです。何というか、ほぼ全世界の金融システムを動かす**オペレーティングシステム(OS)**のようなものです。考えてみれば、第二次世界大戦が終わった後に作られた今の金融システム、その根幹からしてドルでできているということです。全世界のGDPの4分の1を占めるアメリカ経済は言うまでもありませんが、世界の貿易決済の40%、各国が予備として積み上げている外貨準備のほぼ60%がドルで満たされているのですから、これは事実上一つの巨大な「金融インフラ」と見るべきです。
もちろん、これが世界経済に流動性を供給し、安定させるという肯定的な役割も果たしました。しかし、正直に言えば、これはアメリカに 엄청난 武器を握らせたようなものでした。自国の利益のために世界経済を動かすことができる強力なてこです。
このような地位について、過去フランスの財務大臣だったシャルル・ド・ゴールが、なんとも言えない表現を使いました。「過剰な特権(exorbitant privilege)」。本当に正確な指摘です。アメリカはお金が必要なら、ただドルを刷るだけでいいのです。全世界がそのお金を受け取ってくれるのですから。これは事実上、全世界から非常に安い金利でお金を借りているのと同じです。
ところが、ここに非常に根本的な矛盾が一つ隠されています。一国の通貨政策(例えば、アメリカ国内のインフレを抑えること)と、全世界にお金を供給しなければならない基軸通貨発行国の役割が衝突するのです。これを1960年代に経済学者のロバート・トリフィンが見抜き、**「トリフィンのジレンマ(Triffin dilemma)」**と名付けました。「過剰な特権」が光なら、「トリフィンのジレンマ」はその光に必ずついてくる影と言えるでしょう。この記事は、まさにこの二つのキーワードを軸に、ドルの全てを掘り下げていこうと思います。

21世紀に入り、そろそろこんな疑問が出始めました。「ドルの時代は永遠だろうか?」見た目は相変わらず堅固に見えますが、その下を覗き込むと、状況は少し複雑です。いや、実はかなり深刻です。アメリカの莫大な借金問題、恐るべき勢いで追い上げてくる中国、そして最近のロシア・ウクライナ戦争でより先鋭化した地政学的な対立、さらにCBDCのような技術革新まで。本当に幾重もの挑戦が一度に押し寄せてきています。
そこで、この記事では、こうした挑戦がドルの未来にどのような影響を与えるのか、一度じっくりと考えてみたいと思います。ドルがどのようにして今の地位に上り詰めたのか、その**「歴史的経路依存性」と、蜘蛛の巣のように絡み合った「ネットワーク効果」の力をまず見ていきます。そして同時に、システムを内外から揺るがす「亀裂要因」**は何なのかを診断し、未来のシナリオを描いていきます。この旅を通じて、私たちはドルという巨大な帝国の持続可能性とその限界を立体的に理解することになるでしょう。
第1部:帝国の設計図(過去)
このパートでは、アメリカドルがどのようにして世界金融の王座に上り詰めたのか、その過程を追っていきます。これは、何というか、非常に緻密に計算された戦略と歴史の偶然が絶妙に噛み合った結果と言えます。市場が自然に選択したというよりは、特定の時点でアメリカの設計と現実が結びついて作られた構造物に近いです。そして、一度作られた道はなかなか変わらないものです。まさに**「経路依存性」**という恐ろしい慣性が働き始めたのです。
ブレトン・ウッズの青写真:全ての道はドルに通じよ
ドル帝国の公式な発足は、1944年7月、アメリカのニューハンプシャー州にあるブレトン・ウッズで結ばれた協定です。大恐慌と二度の世界大戦でめちゃくちゃになった世界経済をどう再構築するか、これが当時の話題でした。その時、アメリカはどうだったのでしょうか?戦争の被害はほとんどなく、**全世界の製造業生産の半分、全世界の金保有量の3分の2以上(なんと2万トン!)**を手にしていた、まさに圧倒的なプレイヤーでした。
この歴史的な交渉テーブルには、二人の天才が向かい合って座っていました。イギリス代表のジョン・メイナード・ケインズとアメリカ代表のハリー・デクスター・ホワイト。この二人の論争は、単なる技術的な問題を超え、世界経済をどのような哲学で運営するかについての巨大な衝突でした。
- ケインズの夢、「バントール(Bancor)」:ケインズは本当に革命的なアイデアを出しました。「バントール」という新しい国際通貨を作ろうというものでした。このシステムの核心は、借金が多い国(債務国)と金持ちの国(債権国)の両方に、貿易不均衡を解消する責任を等しく負わせる「対称的な調整」でした。それによって、過去の金本位制のように皆が破滅するデフレの悪循環を防げると考えたのです。
- ホワイトの現実、「ドル中心の秩序」:一方、ホワイトの計画ははるかに現実的で、いや正確に言えばアメリカ中心でした。新しい通貨などとんでもない、金1オンスあたり35ドルに固定されたアメリカドルを中心に据えようと主張したのです。調整の責任も主に借りている国々に押し付ける方式でした。
結果は?皆が知っているように、ホワイトの勝利でした。単にアメリカの力が強かったからだけではありません。ケインズ案は、どこか大英帝国の古い栄光を守ろうとする腹積もりが見え隠れしていたのに対し、ホワイト案はアメリカが中心にはなるものの、誰にでも開かれたシステムのように見えたのです。
しかし、この選択はシステムに最初から非対称性という亀裂を内包させることになりました。**「過剰な特権」は、たまたま起きた副作用ではなく、まさにこの設計図に最初から描かれていたのです。このように意図的に設計されたシステムは、一度道ができると皆がその道だけを走るようになる強力な「経路依存性」**を作り出し、後にシステムが崩壊した後もドルの影響力はなかなか消えない構造的な力を持つようになりました。
| 区分 | ケインズ計画(国際清算同盟) | ホワイト計画(国際安定化基金) |
| — | — | — |
| 中心準備資産 | バントール(Bancor)- 超国家的通貨 | アメリカドル(金に固定) |
| 機構の役割 | グローバル中央銀行(信用創造) | 安定化基金(限定的な融資) |
| 調整メカニズム | 対称的(債権国/債務国双方に圧力) | 非対称的(主に債務国に圧力) |
| 基盤哲学 | 管理された世界主義(Managed Globalism) | アメリカ主導の多国間主義 |
不死鳥の帰還:金は死んだが、石油が王位を継承した
永遠に続くかと思われたブレトン・ウッズ体制も、約25年で危機を迎えます。ベトナム戦争と福祉政策で使いすぎたアメリカが慢性的な赤字に苦しむようになったのです。ついに1971年8月15日、ニクソン大統領が爆弾宣言をします。「もはやドルを金に換えてやらない!」これが、かの有名な**「ニクソン・ショック」**です。ブレトン・ウッズ体制の死亡宣告でした。
常識的に考えれば、これはドルへの信頼が根底から揺らぐ致命的な危機でした。しかし、アメリカはこの危機を実に巧妙に利用します。金という足枷から解放されたドルを、新しい実物資産、すなわち「石油」に結びつける神業を放ったのです。1973年のオイルショックで原油価格が4倍に跳ね上がると、アメリカは世界最大の石油輸出国であるサウジアラビアと秘密交渉を結びます。今後、全ての石油取引は、ただドルでしか決済しないという内容でした。**「ペトロダラー(Petrodollar)」**システムの誕生の瞬間でした。
これはドル覇権の本質を完全に変えてしまう出来事でした。ブレトン・ウッズ時代、ドルの価値はアメリカの金保有量という限定された「在庫(stock)」に結びついていましたが、ペトロダラーシステムはこれを、世界で最も重要な商品である石油の日常的な「流れ(flow)」に基づいた保証に変えたのです。今や全世界の国々は、工場を稼働させるためには石油を買う必要があり、石油を買うためにはまずドルを手に入れなければなりませんでした。永続的なドル需要が創出されたのです。
これで終わりではありません。石油を売って莫大なドルを稼いだ産油国は、そのお金を再びアメリカ国債の購入に充てました。いわゆる**「ペトロダラー再循環」**メカニズムのおかげで、アメリカは低い金利で手軽にお金を借りて赤字を埋めることができ、ドル帝国は財政的にもさらに強固になりました。
システム管理者の力:プラザ合意、そして競争者の消滅
1980年代初頭、今度はドル高が進みすぎて問題となりました。結局、1985年にニューヨークのプラザホテルでG5諸国が集まり、人為的にドル高を是正することに合意します。これが、かの有名な**「プラザ合意」**です。
合意は成功しましたが、日本にとっては悪夢でした。円高が二倍に跳ね上がり、輸出経済は直撃を受け、資産バブルの崩壊につながり、あの有名な**「失われた10年」**という長い停滞のトンネルへと入っていくことになります。プラザ合意は、アメリカがシステム管理コストを他国にいくらでも転嫁できることを示した出来事であり、後に中国のような国々が警戒感を抱く重要な契機となりました。
そして1991年、ソ連が崩壊しました。冷戦時代にドルと競争していたルーブルブロックが消滅し、ドルは最後の地政学的な競争相手さえ失うことになりました。これにより、ドルは名実ともに**「唯一覇権通貨(Unipolar Currency)」**の時代を迎えることになりました。
第2部:孤高なる者の重圧(現在)
それでは、現代に来てみましょう。この章では、近年の危機がどのようにドル体制を揺るがすように見えましたが、逆説的にその地位をさらに強化し、同時に未来の亀裂を生み出したのかを見ていきます。
権力の逆説:危機が迫ると皆がドルを求める
今日のドルの力の核心は**「ネットワーク効果」**にあります。皆が使うから自分も使うのが最も便利で利益になる状況です。このようなドルの力は、危機時にさらに輝きを放ちます。
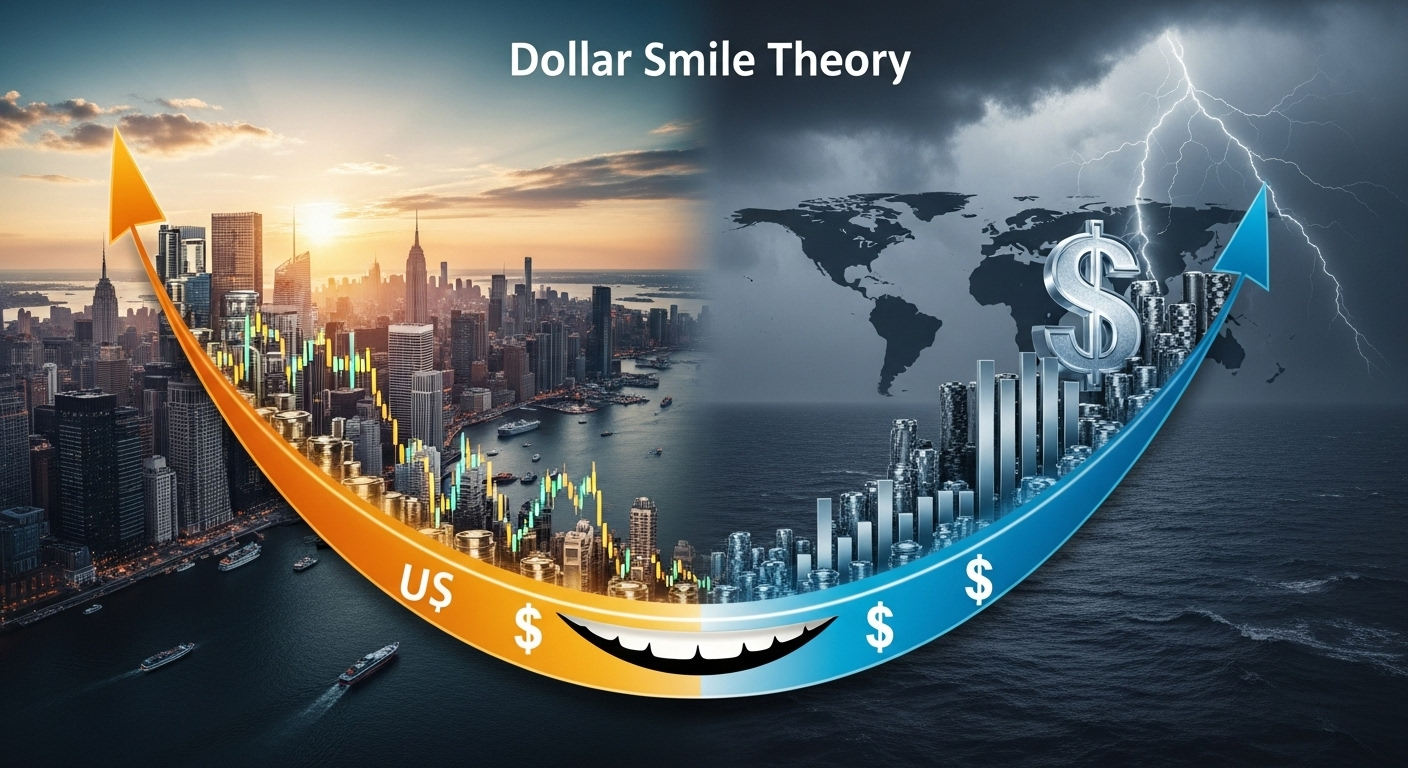
**「ドル・スマイル理論」というものがありますが、アメリカ経済が非常に好調な時と、全世界経済が危機に陥った時、この両極端でドル高になるという理論です。2008年のグローバル金融危機がまさにそうでした。危機の震源地は明らかにアメリカでしたが、投資家たちは他の全ての資産を捨て、唯一安全だと信じるアメリカ国債市場へと殺到しました。この「安全資産への逃避」**現象のために、ドル高は暴騰しました。
2008年の危機は、ドルが単なる「安全な避難先」ではなく、システムからどうしても抜け出せない**「配管(plumbing)」**のようなものであることを証明しました。危機時には頼れる場所がアメリカ市場しかないという構造的な依存性が、ドルの力なのです。
| 通貨 | 2000年 | 2008年 | 2015年 | 2023年 |
| — | — | — | — | — |
| アメリカドル (USD) | 71.0% | 64.1% | 65.7% | 58.9% |
| ユーロ (EUR) | 18.3% | 26.2% | 19.1% | 20.1% |
| 日本円 (JPY) | 6.1% | 3.3% | 4.0% | 5.4% |
| イギリスポンド (GBP) | 2.8% | 4.2% | 4.7% | 4.8% |
| 中国人民元 (CNY) | - | - | 1.1% | 2.6% |
| その他 | 1.8% | 2.2% | 5.4% | 8.2% |
システムの矛盾:貯蓄過剰が招いた「為替戦争」
1997年のアジア通貨危機以降、アジア諸国は「自己保険」をかけるために必死にドルを積み上げ始めました。彼らが稼いだドルでアメリカ国債を購入したことで、アメリカの金利は歴史的に低い水準を維持することになりました。当時のFRB議長だったベン・バーナンキはこれを**「世界的貯蓄過剰(Global Saving Glut)」**と呼びました。
しかし、この安価な資金がアメリカ国内でより高い収益を求めて彷徨い、結局サブプライムローンなどの危険な資産へと流れ込み、これが2008年の金融危機の火種となりました。アジア諸国の生存戦略が、逆説的にアメリカに金融時限爆弾を設置した셈です。
危機収拾のためにFRBは「量的緩和(QE)」を開始し、この安価なドルが新興国へと洪水のように押し寄せました。通貨価値の急騰と資産バブルに苦しんでいたブラジルの財務大臣は、2010年、**「これは国際為替戦争だ!」**と宣言するに至ります。まさにトリフィンのジレンマが現実となった瞬間でした。アメリカが自国経済のために行ったことが、他国には災難となりうるということ、そして、もはや各自が生き残るための時代が開かれようとしていることを示した出来事です。
帝国の弱点:際限なく増え続ける借金
実は、ドルの最大の脅威は外部ではなく内部にあります。まさにアメリカの**「双子の赤字(財政赤字+貿易赤字)」問題です。「過剰な特権」のおかげで、アメリカは稼ぐより多くを使いながら生きてきましたが、その代償は雪だるまのように膨らむ国家債務でした。2024年現在、アメリカ連邦政府債務は34兆ドル**を超えています。GDPの120%を超える莫大な規模です。
これはトリフィンのジレンマの深化された姿です。基軸通貨国は世界に流動性を供給するために赤字を出さなければなりませんが、その借金が多すぎると、結局通貨への信頼が崩壊しかねないという矛盾。もし全世界の投資家が「アメリカはあの借金を返せるのか?」という疑念を抱き始めたら、手がつけられないドル売り事態が起こりかねません。
ルビコン川を渡る:ドル、武器となる
2022年2月、ロシアがウクライナに侵攻すると、アメリカと西側諸国はロシア中央銀行の海外外貨準備約3,000億ドルを凍結しました。ある強国の資産をこのように封鎖したのは前例のないことでした。
この措置は全世界に巨大な衝撃を与えました。最も安全だと見なされていたアメリカ国債が、実は地政学的なリスクに晒された資産であるという事実を皆が悟ったのです。この出来事は**「脱ドル化」**議論に火をつけました。特に中国のようにアメリカと険悪な関係にある国々にとっては、自分たちが積み上げたドル資産が一日で紙くずになる可能性があるという現実と向き合うことになったのです。ドルシステムが中立的なインフラではなく、西側権力の道具であるという事実が明白になり、代替案を探すことはもはや選択ではなく、生存のための必須事項となりました。
第3部:新たな秩序の輪郭(未来)
さて、未来はどうなるのでしょうか?この章では、ドルの牙城に挑戦する勢力と、新たな技術が盤面をどう変えるのかを見ていきます。
人民元とBRICS、彼らの夢は叶うのか?
最近、規模を拡大した**BRICS(ブラジル、ロシア、インド、中国、南アフリカ)諸国は、ドルに対抗する代表的な勢力です。しかし、彼らの本当の目標はドルを代替することではなく、「制裁防御(sanction-proofing)」**に近いのです。ロシアのように金融制裁を受けた際に生き残れる「金融救命ボート」を作るのです。
現実の壁は高いです。中国の人民元国際決済システム(CIPS)が成長しましたが、依然として大部分がSWIFT網に依存しており、人民元自体も資本規制と低い金融市場の信頼度という限界を抱えています。基軸通貨は単に経済力だけでなるものではないということです。
| 指標 | アメリカ(USD) | ユーロ圏(EUR) | 中国(CNY) |
| — | — | — | — |
| 世界GDP比率(PPP基準) | 15.5% | 11.2% | 18.5% |
| 世界貿易比率 | 10.4% | 14.7%(オフショア) | 15.0% |
| 外貨準備比率 | 58.9% | 20.1% | 2.6% |
| 外国為替市場取引比率 | 88% | 31% | 7% |
| 政府債市場規模 | 約27兆ドル | 約15兆ドル | 約21兆ドル |
| 資本勘定開放度 | 完全開放 | 完全開放 | 部分的統制 |
| 法治主義/投資家保護 | 非常に高い | 高い | 中程度以下 |
技術の逆襲:CBDCと「デジタル・ユーロダラー」
全世界の中央銀行の最大の話題は、断然**中央銀行デジタル通貨(CBDC)**です。特に中国などが参加する「プロジェクト・エムブリッジ(Project mBridge)」は、ドルを経由しない海外送金の可能性を示しました。
一方、民間ではドルに連動した**ステーブルコイン(USDT、USDC)が恐るべき勢いで成長しています。興味深いのは、アメリカがこれらを制度内へと引き込み、発行体がアメリカ国債を担保に積み上げるよう誘導している点です。ステーブルコイン市場が大きくなるほど、アメリカ国債の需要も増える、潜在的な脅威をむしろドルの支配力を強化する支持基盤として活用する、賢い戦略です。過去の「ユーロダラー」のように、今やブロックチェーン上の「デジタル・ユーロダラー」**が21世紀のドル帝国を支える柱になるのかもしれません。
最大の敵は内部にいる:保護貿易の影
ドルの最大の短期的な脅威は、もしかしたらアメリカ自身かもしれません。もしアメリカが極端な保護貿易政策をとったらどうなるでしょうか?ドルシステムの根幹は、自由な貿易と資本移動なのに、その根幹を自ら壊してしまうことになります。このような動きは、ドルの地位を自ら貶める結果につながる可能性があります。
永遠の避難所、金の帰還
| 年 | 中央銀行純購入量(トン) | 主要購入国 |
| — | — | — |
| 2022年 | 1,082 | トルコ、中国、エジプト、カタール、イラク |
| 2023年 | 1,037 | 中国、ポーランド、シンガポール、リビア、チェコ |
| 2024年第1四半期 | 290 | トルコ、中国、インド、カザフスタン |
結論:単極時代の終焉、そしてその後
結論として、近い将来、ドルを代替する単一通貨が出てくるのは難しいでしょう。アメリカ国債市場の圧倒的な規模と流動性、そして**「ネットワーク効果」**の力のためです。
しかし、疑いの余地がなかったドルの**「単極ヘゲモニー」**時代は、もう終わりました。「過剰な特権」は徐々に浸食されています。内には、抱えきれないほどの借金問題、外には、中国の挑戦と地政学的な対立、そこに技術革新まで。システムの疲労度が至るところで蓄積されています。
未来は、ドルが全くない世界ではなく、より断片化され、複数の力が競争する**「多極的な通貨環境」になる可能性が高いです。長期的には「漸進的な多極化(Gradual Multipolarity)」**の道を歩むことになるでしょう。ドルが突然没落するのではなく、世界経済が複数の軸に分かれる流れに合わせて、ユーロ、人民元など他の通貨と役割を分担する「ハイブリッドシステム」へと変化していくのです。
もちろん、ドルは依然として**「同等な者たちの中での第一人者(first among equals)」**として、最も重要な通貨であり続けるでしょう。しかし、もう一人ではありません。人民元とユーロが率いる地域ブロック、新たなデジタル通貨たち、そして金のような伝統的な安全資産と共存しながら競争しなければならないでしょう。この新たなシステムは、はるかに複雑で、もしかしたら、より不安定かもしれません。私たち皆に、経済戦略の根本的な修正を要求する時代が来ているのです。永遠に続くかと思われたドル帝国の時代が終わりを告げ、新たな不確実性と機会の時代が扉を開いています。
参考資料
- Eichengreen, Barry. Exorbitant Privilege: The Rise and Fall of the Dollar and the Future of the International Monetary System. Oxford University Press, 2011.
- Prasad, Eswar S. The Dollar Trap: How the U.S. Dollar Tightened Its Grip on Global Finance. Princeton University Press, 2014.
- International Monetary Fund (IMF). Currency Composition of Official Foreign Exchange Reserves (COFR).
- Bank for International Settlements (BIS). Triennial Central Bank Survey of Foreign Exchange and Over-the-counter (OTC) Derivatives Markets.
- World Gold Council. Gold Demand Trends Reports.
- Penn Wharton Budget Model (PWBM). The Economic Effects of President Trump’s Tariffs. 2024.
- “Why White, Not Keynes? Inventing the Postwar International Monetary System” - IMF Working Paper
- “Project mBridge: experimenting with a multi-CBDC platform for cross-border payments” - BIS