
私たちが毎日使うお金、この金融システムは実は目に見えない巨大な『信頼』という建築物の上に成り立っています。そして、その建築物の最も深い場所、全てを支える基盤岩。それが**『米国債』**です。このシステムのおかげで、世界はかつてない成長を経験しましたが、今…その基盤岩が揺らぎ始めています。たった一つの国家が発行する『借金』に全世界が依存する構造が限界に達し、システム各地で「きしむ」信号が現れています。
この記事は、現代金融システムの心臓部を一度徹底的に解剖し、その中で起きている問題点を診断し、なぜ新たな代替案が必要になったのかを探求する、そんな旅です。この旅の核心キーワードはたった3つ。『信頼』、『担保』、そして『流動性』。 文明は結局『信用』で動きます。 紙切れが『お金』という信用のおかげで価値を持ち、国家の『返済します』という約束が『国債』という信用のおかげで世界で最も安全な資産になるのです。この記事は、その信用がどのように作られ維持されるのか、そしてその信用にひびが入り始めた時、私たちにどのような未来が広がるのかを語ろうとしています。
第1部:信頼のピラミッドと『借金』がお金になった世界
1.1. 現代金融の階層構造:世界を支えるピラミッド
今の金融システムを最も簡単に理解する方法は、**『信頼のピラミッド』**を思い浮かべることです。このピラミッドは幾層ものお金と信用で成り立っており、下の層に行くほど、より根本的で安全な資産が位置する構造になっています。
過去、ピラミッドの最も底辺には『金』がありました。しかし今日、その場所は『米国債』が占めています。米国債は、危機が訪れた時に誰もが求める最後の避難所であり、事実上リスクのない**『無リスク資産』**と見なされています。
| 層 | 金融資産 | 分かりやすく解説 |
| — | — | — |
| 1層 (基盤) | 米国債 | 全ての金融活動の基準点となる究極の担保。このピラミッドの大地そのもの。 |
| 2層 | 中央銀行当座預金 | 各国中央銀行の金庫。大部分が米国債で満たされている。 |
| 3層 | 商業銀行通貨 | 私たちが銀行に預けたお金。銀行は国債などを担保にお金を創出する。 |
| 4層 | 全ての信用商品 | 株式、社債、不動産ローンなど。全ての価値は1層の国債を基準に決定される。 |
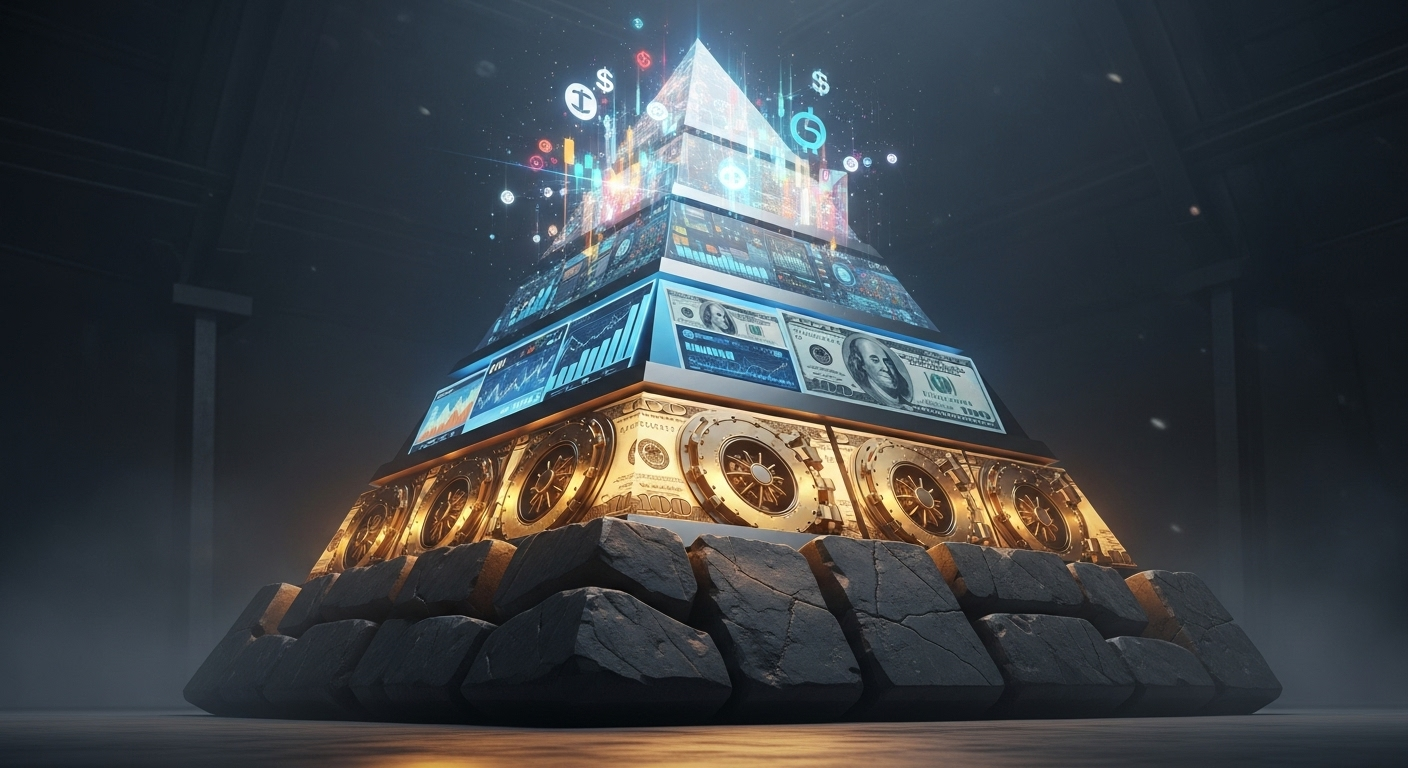
このピラミッド全体の安定性は、最も下の層、すなわち基盤がどれほど強固であるかにかかっています。もし米国債の信頼性に問題が生じた場合、それは単なる債券価格の下落といった問題ではありません。金融システムという建物全体を崩壊させうる、ああ、本当に巨大な脅威となります。
全ての金融商品は本質的に『後で何かを受け取れる権利』、つまり請求権です。銀行預金は銀行にお金を要求できる権利であり、銀行が持つローン債権は借入人から元利金を受け取る権利です。危機が訪れると、人々は不安定な権利を捨て、より確実な権利を求めてピラミッドの下層へと駆け込みます。まるで洪水が起きた時に人々がより高い場所へ避難するかのようです。社債を売って現金(銀行預金)を得ようとし、銀行が不安になれば現金を預金して紙幣(中央銀行発行)を手にしようとします。
そして、各国の中央銀行でさえ、最後の安全資産として米国債を保有します。この『安全資産への逃避』という行列の終着点は、常に米国債でした。しかし、もし皆が避難する最も高い場所、まさにその米国債がリスクの根源地となったらどうなるでしょうか?もはや逃げる場所がない状況。これが、現代金融が直面する根本的なジレンマです。
1.2. 担保と通貨の進化:借金がお金になった世界
歴史的に、お金は金のようにそれ自体に価値のある実物に根差していました。しかし、現代のお金は『借金』に根差しています。米国債を「負債として機能する信頼のピラミッド」と呼べることは、本当に驚くべき逆説です。世界で最も安全な資産が、実は世界で最も大きな借金取りである米国政府の『借用証』だという事実。この信用は、「米国政府は建国以来一度も借金を反故にしたことがない」というその歴史的事実一つに依存しています。
米国ドルが世界基軸通貨であるという事実は、このシステムをさらに強固にします。世界が貿易を行うにはドルが必要であり、貿易で稼いだドルを最も安全に保管する場所は、結局米国債市場です。これは米国にとって、まるで枯れることのない泉のように、必要に応じて低金利でお金を借りられる、本当に途方もない特権を与えます。
この構造の中で、米国の国家債務はもはや米国だけの問題ではなく、全世界の金融システムを回す一種の**『公共財』**となりました。まるで世界が回るのに空気と水が必要なように、金融システムが回るためには安全で豊富なドル建て担保資産、すなわち米国債が継続して供給されなければなりません。これは米国にとって途方もない恩恵であると同時に、自国の財政状態に関わらず借金を増やし続けなければならない構造的な枷でもあるのです。
例えば、韓国の企業がドイツに半導体を輸出すると、代金はドルで受け取ります。この企業は稼いだドルを安全に保管・運用する場所が必要で、まず思い浮かべるのが米国債市場です。このような取引が世界中で毎日無数に起こり、米国債に対する巨大な需要が絶えず創出されます。結局、米国が借金をするのは、現在のシステムを維持するためのバグ(bug)ではなく、必須の機能(feature)なのです。
第2部:システムの心臓部とその亀裂の兆候
2.1. レポ市場:金融システムの隠された心臓
もし金融システムが巨大な都市なら、レポ(Repo)市場は都市全体に水を供給する複雑な『地下水道管』のようなものです。目立ちませんが、この水道管が詰まる瞬間、都市は即座に麻痺します。レポとは、金融機関が米国債のような優良資産を担保として預け、1日や2日といった非常に短い期間、現金を借りる取引です。簡単に言えば『債券質屋』。まさにそれです。この市場で米国債は単なる証券ではなく、現金そのもののように扱われます。
都市の貯水池に水(中央銀行が供給するお金)がどれほど多くても、各家庭まで水を送る水道管(レポ市場)が詰まれば無意味です。金融機関は国債という『蛇口』を通してレポ市場という『水道管』にアクセスし、急いで必要な現金を調達します。
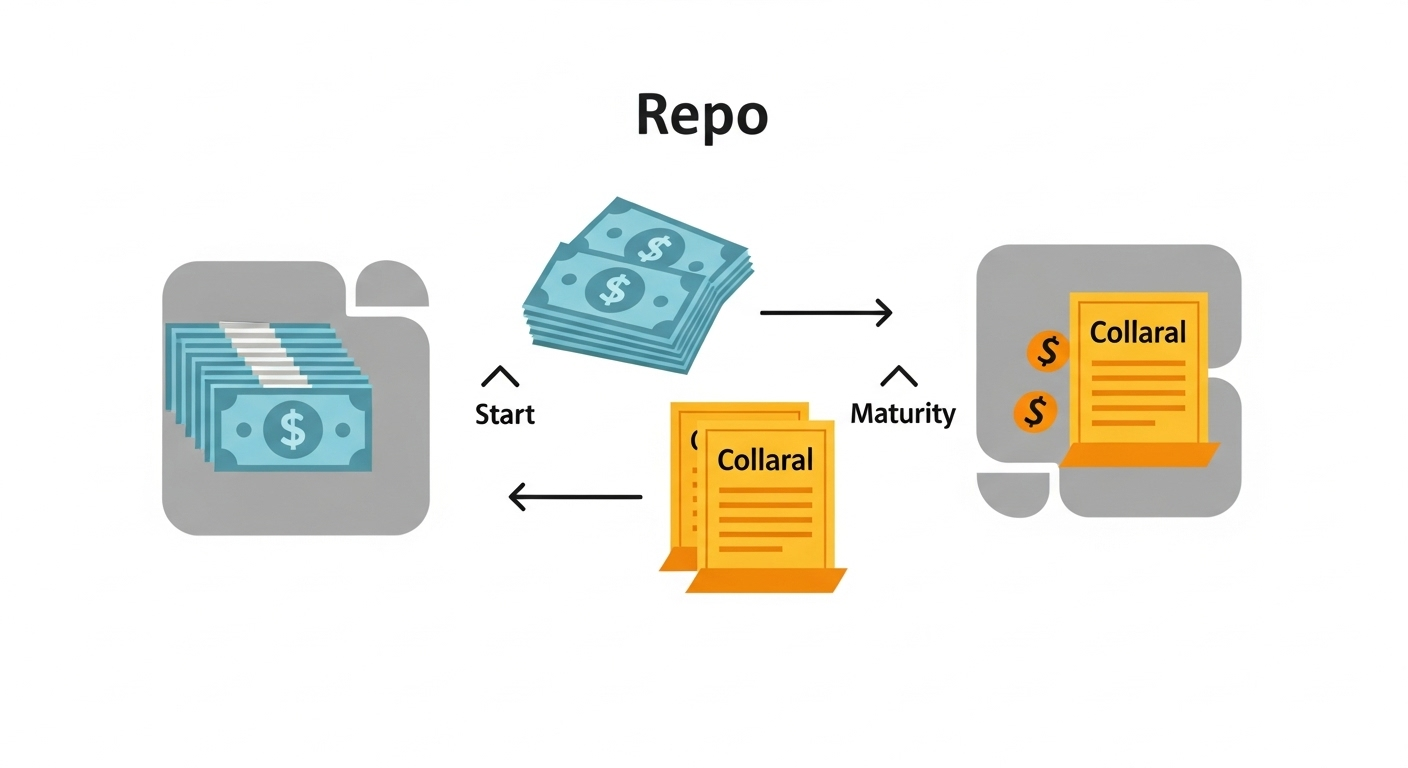
この巨大な地下市場は私たちの日常生活とも繋がっています。例えば、私たちが韓国で車を分割払いで購入すると、金融会社(例:現代キャピタル)は『毎月お金を受け取る権利』を得ます。金融会社はこの数千のローン債権を束ねて『資産担保証券(ABS)』という商品を作り、この証券を担保にニューヨークのレポ市場で超短期のドル資金を借り入れることができます。ソウルの消費者が支払った車の分割払いが、ニューヨーク金融市場の流動性を生み出すことに貢献しているのです。不思議ですよね。このように、金融の水道管は世界中に張り巡らされており、一箇所が詰まると全ての場所の水圧に影響を与えます。
2.2. 崩壊した信頼の教訓:リボ(LIBOR)スキャンダル
数十年間、世界数千兆ドル規模のローン基準となってきたリボ(LIBOR)金利。ああ、これはまさにこの信頼システムの盲点を劇的に示した事例です。リボは、ロンドンの少数の大手銀行が「このくらいの金利なら借りられるだろう」と提出した『主観的な予想値』を平均して算出されました。一種の『紳士協定』だったわけです。
しかし2012年、これらの銀行が自らの利益のために長年金利を談合し、操作してきたという、本当に衝撃的な事実が明らかになりました。これは単なる一部銀行の不正ではありませんでした。システムの最も重要な基準点が『嘘』に基づいて存在していたという事実は、金融界全体の信頼を根底から揺るがしました。『名誉』と『関係』に基づいた古い信頼システムは完全に破産しました。
2.3. 深層分析:2019年9月、金融システムの心臓が止まりかけた日
リボ事件以降、金融界はより透明で操作不可能な新しい基準金利が必要でした。そこで導入されたのが**ソファー(SOFR)**です。ソファーは銀行の『予想』ではなく、先に説明したレポ市場で米国債を担保に『実際に取引された』金利に基づいて計算されます。
これは一見、合理的な解決策に見えました。しかし、この変化には、ここに本当に致命的な含意が隠されていました。全世界の金融システムを『米国債』というたった一つの担保資産にさらに深く結びつける、いや…正確に言えば従属させる結果を招いたのです。
そして2019年9月17日、まさにそのレポ市場でシステムの心臓が止まりかけた、危うい事件が発生します。普段2%水準だったレポ金利が瞬く間に5%を超え、10%まで急騰しました。これは巨大金融機関のATMが突然麻痺したようなものでした。企業の本期税納付と新規国債発行の決済が重なり、市場の現金が一時的に枯渇しましたが、2008年以降強化された規制のため、現金を潤沢に持っていた大手銀行でさえ「あれ?僕も怖いんだけど?」と、なかなかお金を貸そうとしませんでした。
| 日付 | SOFR金利 (%) | 説明 |
| — | — | — |
| 2019年9月13日 (金) | 2.20 | 平穏な状態 |
| 2019年9月16日 (月) | 2.43 | 税金納付、国債決済で圧迫開始 |
| 2019年9月17日 (火) | 5.25 | 金利急騰、FRB緊急介入開始 |
| 2019年9月18日 (水) | 2.55 | FRB介入で安定化開始 |
| 2019年9月19日 (木) | 2.15 | 通常水準回復 |
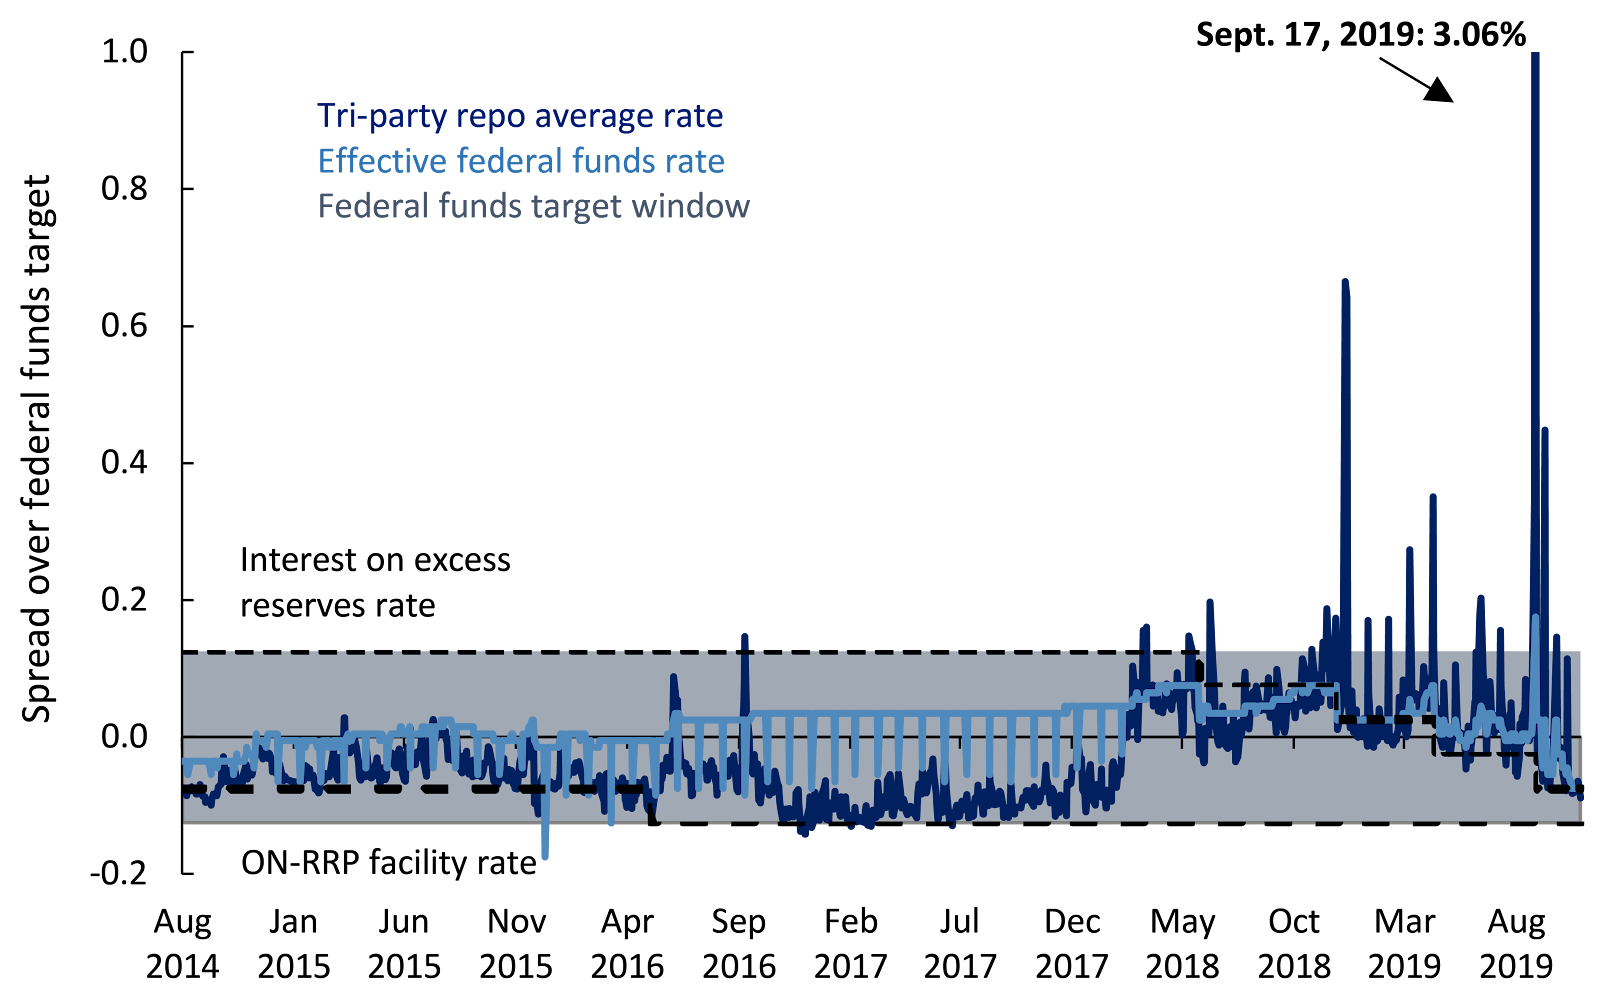
市場が麻痺寸前になると、中央銀行であるFRBは2008年の金融危機以来初めて、市場に直接数千億ドルの緊急資金を投入せざるを得ませんでした。2019年の危機は重要な事実を明らかにしました。もはや金融システムはFRBの永続的な支援なしには正常に機能しにくい、事実上中央銀行に依存した状態になっていたことがあまりにも明白になったのです。
2.4. 信頼の逆説:危機が訪れるとさらに強まる依存
現代金融システムには、実に奇妙な逆説が存在します。危機が訪れるほど、たとえその危機が米国で始まった時でさえ、全世界の資本はむしろ米国債に殺到するという点です。2008年の金融危機は米国の不動産市場から始まりましたが、世界中の投資家は欧州株式や新興国債券を売って米国債を買いました。新型コロナウイルスパンデミックで世界経済が停止した時も、ドルと米国債を買おうとする需要が爆発しました。
つまり、システムの最大の弱点が同時にシステムを支える最も強力な力になる…まあ、そんな状況です。しかし、この逆説が永遠に続くことはありません。これは全て、「他の全てが崩壊しても米国政府は破産しないだろう」という絶対的な信用に基づいているからです。しかし、米国の国家債務が想像を絶する水準まで膨れ上がるにつれ、今や新たな種類のリスクが頭をもたげています。
第3部:戻れない川と新たな担保の模索
3.1. 構造的亀裂:米国の債務経路
今や「無リスク資産」という概念自体を脅かす厳しい現実、すなわち米国の財政状態を見ていく時間です。米国の国家債務は既に36兆ドルを超えており、これは米国全体の経済規模(GDP)の120%をはるかに超える数値です。
| 年 | GDP比債務率 (%) | 主要な出来事 |
| — | — | — |
| 1946 | 106.1 | 第二次世界大戦直後の最高値 |
| 1981 | 31.8 | レーガン政権以前の最低値 |
| 2007 | 35.0 | グローバル金融危機直前 |
| 2020 | 126.3 | 新型コロナウイルスパンデミック対応 |
| 2024 (現在) | 約123.0 | 継続的な増加 |
| 2034 (予測) | 116.0 | CBO予測 |
| 2054 (予測) | 172.0 | CBO長期予測 |
さらに深刻な問題は、この債務増加が一時的な景気低迷のためではなく、年金、医療保険といった固定支出と雪だるま式に膨らむ利払い費のために発生する構造的な問題であるという点です。今や米国は、既存の借金の利子を返済するために新たな借金をしなければならない悪循環に陥っています。
このように借金の規模が大きくなると、「無リスク資産」の性格が根本的に変わります。もはや本当のリスクは、約束したお金を受け取れない「信用リスク」ではなく、約束したお金を受け取れてもそのお金の価値が著しく低下している**「購買力喪失リスク(インフレ)」**となります。米国債は、率直に言って、もはや数字上だけの「無リスク」なのです。
3.2. 代替案を探して:理想的な担保資産の条件
米国債中心システムの構造的な問題が明らかになった今、私たちは自然と「いや、では代替案は何なのか?」という問いにたどり着きます。もし私たちが白紙の状態から、未来のグローバル金融システムのための理想的な担保資産を設計するとしたら、どのような条件を備えるべきでしょうか?
- 政治的中立性: 特定国家の政治や経済状況に左右されないこと。
- 絶対的希少性: 供給量が決まっており、勝手に増刷できないこと。
- 『借金』ではないこと: 資産自体が他者の負債でないこと。(債務不履行リスクの根本遮断)
- デジタル時代への適合性: 国境なく迅速かつ容易に送受信、分割できること。
- 透明性と検証可能性: 第三者機関なしでも所有権と真偽を確認できること。
既存の資産はこれらの条件を全て満たしていません。金は希少で中立的ですが、重くて扱いにくく、デジタル時代には不便です。他国の国債は、その国のリスクを背負うため代替案にはなりえません。
3.3. ビットコインの本質:「担保」としての可能性
まさにこの地点で、ビットコインが代替案として語られ始めます。多くの人がビットコインをボラティリティの高い投機資産と誤解していますが、その本質は異なります。
ビットコインは、会社や組織ではなく、全世界のコンピューターが共に維持する巨大な公開台帳(ブロックチェーン)であり、その上のルール(プロトコル)です。ビットコインの真の革新は、銀行や証券会社のような仲介者なしに、自分だけが知る暗号(秘密鍵)を通じてデジタル資産を完全に**『直接所有(Self-custody)』**できる点にあります。
これは銀行に金を預けること(これは銀行に対する「請求権」です)ではなく、自宅の地下室に実物の金塊を保管すること(「資産そのもの」です)に似ています。現代金融が数多くの「請求権の連鎖」であるならば、直接所有するビットコインは、その連鎖の輪を断ち切り、誰にも借りのない純粋な「資産」そのものになることができるのです。
3.4. 実験:分散され、信頼が最小化された担保
ビットコインの本質を理解した上で、先に定義した理想的な担保資産の条件と比較してみましょう。オ・テミン教授の主張のように、ビットコインは信頼の主体を政府や銀行ではなく、操作不可能な「コード」に変えた最初の実験です。
| 特性 | 米国財務省債券 | ビットコイン |
| — | — | — |
| 発行主体 | 米国政府(中央集権) | なし(分散ネットワーク) |
| 信頼モデル | 米国政府の返済能力への信用 | 数学と暗号学コードへの信用 |
| 供給量 | 無制限発行可能 | 2,100万枚に永久固定 |
| 資産の本質 | 他者の「借金」(債務不履行リスク) | 誰の借金でもない「資産」(リスクなし) |
| 決済方法 | 中介機関必要、数日かかる | 中介機関不要、ほぼ即時P2P決済 |
| 政治的中立性 | 低い(米国の国益により武器化可能) | 高い(どの国家にも属さない) |
ビットコインの真の破壊力は、店でコーヒーを買うのにドルを代替することではなく、グローバル金融システムの究極的かつ中立的な担保資産として米国債が享受してきた独占的地位に挑戦することにあります。ビットコインは歴史上初めて、金の属性(希少性、中立性)とデジタル資産の属性(移動性、分割性)を組み合わせました。したがって、ビットコインの登場は、過去50年間米国債が独占してきた「究極の担保資産」の座に現れた初の意味のある競争相手です。
3.5. 理論から現実へ:担保として使われ始めたビットコイン
このような議論は、もはや理論に留まりません。これが重要です。実際にゴールドマン・サックスのような世界的な投資銀行がビットコイン担保ローン市場に参入し、既に仮想通貨業界では数十億ドル規模のビットコイン担保ローン市場が形成されています。
企業は事業拡大のために、個人は不動産購入などのために、保有するビットコインを売らずに担保として預けて現金を借りています。これはビットコインが単なる投機資産を超え、生産的な経済活動を支える有用な担保として機能しうることを示す、非常に重要な事例です。精緻な金融プレイヤーたちがビットコインを有効な担保として扱うためのインフラを作り上げているという事実は、将来ビットコインがレポ市場で流動性を創出する中心的な担保として使用される可能性への第一歩です。
第4部:結論 - 新たな戦略資産と金融の未来
米国の債務問題が深刻化し、債務上限引き上げ問題を巡って政界が毎回衝突する様子は、ドルと国債に対する既存の信用を継続的に蝕んでいます。
驚くべきことに、最近では一部の分析家を超えて政治家までが国家債務問題の解決策の一つとしてビットコインに言及し始めています。米国が金を保有するように、ビットコインを国家の「戦略的準備資産」として備蓄する案などが議論されています。これはドルの価値を裏付け、中国やロシアなどの競争国の「脱ドル」の動きに対応する戦略的カードになりうるということです。 10年前まではSF小説のような話が現実の政治で議論されているという事実自体が、現在の債務ベースシステムが持つ不安定さがどれほど深刻であるかを示しています。
この記事は、世界金融の強固な基盤とされてきた米国債から始まり、その基盤の下に隠された深い亀裂を探る旅でした。2019年のレポ市場の危機と、終わりなく上昇する債務は、このシステムがもはや以前のように機能できないことを示す明白な信号です。
グローバル金融システムは、巨大なパラダイムシフトの入り口に立っています。特定国家の「借金」を基盤とした過去50年間の通貨実験は、今やその論理的限界に直面しています。政治的に中立的で、供給量が限定され、誰の借金でもない新たな形態の担保資産を見つけようとする努力は、もはや少数の想像ではなく、時代的必然となりつつあります。
これらの条件を総合的に見ると、絶対的希少性、政治的中立性、そしてデジタル時代に適合した特性を全て備えたビットコインは、現在この役割を遂行できる最も有力な、もしかしたら唯一の候補です。したがって、オ・テミン教授の著書タイトルにあるように、ビットコインを考慮しない未来金融システムを想像することは…うーん…ますます難しくなっています。
参考文献
- ビットコインのない未来はない _ オ・テミン
- 文明と信頼の関係 _ YES24 書籍紹介
- 米国債の無リスク資産地位 _ 時事IN
- 安全資産としての米国債 _ NAVER PAY
- トリフィンのジレンマとドル覇権 _ アラジン 書籍紹介
- レポ(Repo)取引の定義および機能 _ 未来アセット証券
- レポ市場と米国債の役割 _ EBC
- レポ取引の種類および方式 _ 韓国資本市場研究院
- レポ市場の構成 _ 新韓投資証券
- リボ(LIBOR)談合事件 _ 聯合インフォマックス
- リボ金利操作の影響 _ 国民権益委員会
- 2019年9月レポ金利急騰事態 _ ウリ金融経営研究所
- SOFRの定義および導入背景 _ ウリ金融経営研究所
- 2019年レポ金利急騰原因分析 _ イコノミスト21
- SOFR金利推移 _ TradingEconomics
- 米国国家債務見通し _ Wikipedia
- 米国国家債務現況 _ TradingEconomics
- 米国GDP比債務率 _ 韓国貿易協会
- CBO長期予算見通し(2020年) _ 米州中央日報
- CBO 10年見通し(2024年) _ CBO
- 米国国債発行と利払い負担 _ KB資産運用
- ゴールドマン・サックスのビットコイン担保ローン市場参入 _ 韓国経済
- コインベースのビットコイン担保ローンプログラム _ デジタル투데이
- ビットコイン担保ローン施設拡張事例 _ Investing.com
- ビットコイン担保不動産購入事例 _ 韓国経済
- ビットコイン担保ローンの構造 _ デジタル투데이
- オートローン(Auto Loan)の定義 _ NICE評価情報
- 自動車分割払い債権の資産化 _ 法務法人(有)テピョン
- 自動車分割払い金融資産担保証券(ABS)発行事例 _ 毎日経済
- オートローン流動化構造 _ 韓国企業評価
- 資産担保証券(ABS)の定義 _ Wikipedia
- 資産担保証券(ABS)の種類 _ 韓国投資証券
- 資産担保証券の信用補強 _ 韓国金融投資者保護財団
- FRBのレポ運営適格担保 _ ニューヨーク連邦準備銀行
- 三者間レポと非政府証券担保 _ ICMA
- 米国債務上限交渉と市場の不確実性 _ Investing.com
- 債務上限交渉とビットコイン価格変動 _ 時事ジャーナルe
- 債務上限交渉難航とビットコインヘッジ手段浮上 _ チョイス経済
- トランプ前大統領のビットコイン活用提案 _ 産業ニュース
- 米国のビットコイン戦略資産備蓄シナリオ _ YouTubeチャンネル (知的な説明)
- 債務上限引き上げ時のビットコイン価格好材料可能性 _ ニュース1
- 米国政府機能とビットコイン需要の関係 _ ATFX
- BRICS対応のためのビットコイン戦略資産化 _ Investing.com