
第1編から第4編まで、新質生産力政策がどのようにお金を動かし、そのお金がどのようにダークファクトリーやAIモデル、量子セキュリティ網として現れるのかを追ってきた。華やかな話だった。
今回の編は、その正反対の話だ。同時期の中国経済の数字を分解してみると、新経済の眩しい成長とは全く異なる絵が見えてくる。
これまで本シリーズで扱った新質生産力、ダークファクトリー、オープンウェイトAI、量子セキュリティといったキーワードは、すべて明るい側の話だった。しかし、政策文書やニュースの見出しを離れて実際の統計を覗いてみると、同じ国の中で全く温度の異なる数字が同時に現れている。
今回の編では、その反対側の数字を一つずつ紐解いていきたい。
全要素生産性が示す真の成績表
経済がいかに効率よく回っているかを示す代表的な指標が、全要素生産性(TFP)である。
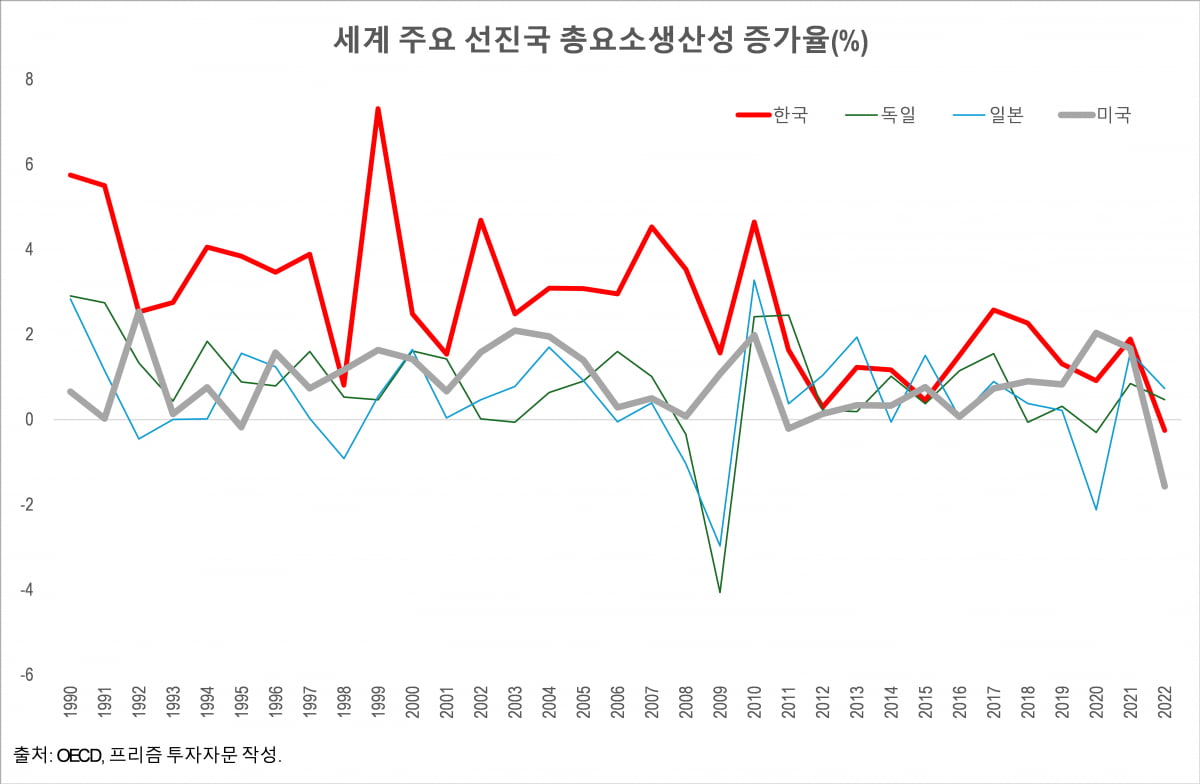
労働と資本をこれ以上投入せずとも、純粋に技術革新や効率改善だけでどれだけ生産量を増やせるかを示す数字だが、中国のTFP年平均上昇率は2000年代の4%台から2010年代には2.3%へ、2020〜2023年には1.7%まで持続的に低下した。
対外経済政策研究院(KIEP)が30年間同じモデルで中国経済を分析してきた専門家の発表を見ると、第15次5カ年計画期間の潜在成長率は約4.7%と推定されるが、毎年0.1パーセントポイントずつ低下する経路をたどっているという。
TFPの成長寄与度は、今や2パーセント余りの水準にとどまっている。
潜在成長率が低下する背景には、二つの要因が重なっている。
**一つは人口だ。**高齢化が急速に進み、労働可能人口そのものが減少している。
**もう一つがまさにTFPだが、**2008年以降持続的に下落してきたこの指標が回復する兆しを見せていないというのが、多くの研究機関の共通した診断である。
成長の二つのエンジンのうち一つ(人口)はすでに折れ、もう一つ(生産性)まで揺らいでいるという意味だ。
ある研究機関の報告書は、ここに都市と農村の格差、理系人材の需給ミスマッチ、急速な高齢化による社会支出の負担といった構造的問題まで指摘している。青年失業と先端産業の人材不足が同時に発生する奇妙な状況も、こうしたミスマッチの一断面である。
この数字が痛切な理由は別にあるというのが興味深かった。
ある分析は、中国の先端産業の成長は効率性の改善ではなく、既存の産業で行き場を失った資本が新産業に傾いた結果に近いと指摘している。
新しい技術を開発して同じ資源でより多く作るのではなく、不動産や伝統的な製造業から抜けたお金が 半導体・AI・ロボットのような聞こえの良い産業に流れていっただけだという意味だ。
モルガン・スタンレーが最近、中国国内で140社を超えるロボット企業の乱立を指摘し、制御不能な過剰生産を警告したのも同じ文脈である。第2編で見た華やかなロボットブームの中にも、すでにこのような影が混ざっていたということだ。
新産業だからといって、資本が効率的に使われることが自動的に保証されるわけではないという意味でもある。
バランスシート不況、リチャード・クーの警告
1990年代の日本の長期停滞を**「バランスシート不況」***(資産価格が急落した後、企業や家計が投資や消費よりも負債の返済を優先し、経済全体の需要が長期間萎縮する現象のこと)*という概念で分析して有名になった野村総合研究所のリチャード・クー主席エコノミストが、最近この用語を中国に対して再び持ち出した。
彼は「中国企業が経験している困難を見ると、成長率5%という数字はあまりに楽観的だ」とし、生産面だけを見れば正しいかもしれないが、消費と支出が十分ではないと指摘した。
特に目を引いたのは政策処方だ。
クー・エコノミストは「政府が減税したり現金を給付しても、そのお金は消費や投資にはつながらず、大部分が負債の返済に充てられる」として、減税も適切な政策ではないと述べた。代わりに**「政府が社会的収益率が国債金利(約1.7%)より高いと判断できる事業であれば、何でも直接執行すべきだ」**というのが彼の処方箋である。そうした事業は自ら費用を回収できるため持続可能であり、納税者の負担としても残らないという論理だ。
ただし、すべての専門家がこの診断に同意しているわけではない。
中国の企業部門全体が長期デレバレッジ局面に入ったと断定するのは時期尚早だという反論もある。
2021年以降に導入された不動産開発企業対象の「3つのレッドライン」規制や、商業銀行による融資集中管理が過度に厳格だったという指摘もあり、最近中国政府がこの規制を緩和する方向に調整に乗り出した点もあわせて挙げておく必要がある。
地方政府が売れ残った商品住宅を原価加算法で買い取り、低所得者向け賃貸住宅や公営住宅に転換する案も議論されているが、こうすれば在庫を処理しつつ、同時に都市に流入する農民工や若年層の住宅需要も解消できるという説明だ。
ある調査によると、中国の家計資産の約70%が不動産に集中しているという。
住宅価格の下落がそのまま家計資産の減少につながり、これが再び消費心理の萎縮へと広がる悪循環が繰り返されているわけだ。
家計負債も2023年末時点で対GDP比63.5%と10年前より2倍近く増えたが、このうち住宅ローンが70%を超える。住宅価格が揺らげば家計の財務健全性が即座に揺らぐ構造だ。2021年の恒大グループ破綻以降本格化した不動産危機は、GDPの25〜30%を占める不動産関連産業全体に広がり続けているという診断も出ている。
内巻(ネイジュアン)、身を削る競争
中国の経済ニュースで最近よく目にする単語が**「内巻(内卷・Neijuan)」**だ。
もともとは人類学・社会学で使われていた用語だが、現在は企業が利益を残せないほど価格を下げて出血競争をする現象を指す言葉として使われている。
中国の生産者物価指数(PPI)は2022年10月から35ヶ月以上連続で、前年同月比マイナスを記録した。
2025年第1四半期の全国の工業設備稼働率は74.1%で、2015年の水準まで低下した。
消費者物価(CPI)も事情は同じで、2026年5月基準で年間インフレ率は1.2%にとどまり、その後も緩やかな水準にとどまっている。モノは絶えず溢れ出ているのにそれを買う人が不足しているのだから、慢性的な供給過剰と需要不振が同時に定着しているということだ。
鉄鋼、太陽光、電気自動車バッテリーのような主力産業で特にひどい。
太陽光業界だけを見ても、中国は全世界のポリシリコンの93%、ウェーハーの97%、太陽光セルの92%を生産するほど圧倒的な位置にいるにもかかわらず、業界内では価格競争と収益性悪化により、晶科能源(ジンコソーラー)、天合光能(トリナソーラー)、JAソーラーのような主要企業が2024年に人員を30%以上削減し、40社を超える中小太陽光企業が破産または退出した。
太陽光業界の構造調整は今回が初めてではない。
2009〜2010年、欧州と米国の需要拡大に合わせて中国企業が大規模な負債で生産能力を急速に引き上げたが、2011年のユーロ圏危機で欧州の補助金が減り、米・EUの反ダンピング調査まで重なったことで、2013年に大手企業が相次いで破綻した。産業一つが好況と破綻をすでに一度経験した後、政府の支援で蘇って世界1位まで上り詰めたが、再び同じボトルネックにはまった格好だ。その後、政府が国内設置目標を引き上げ、政策支援を注ぎ込んで産業を再編したが、その結果が現在の圧倒的なグローバルシェアである。問題は、そうして作られた生産能力が再び世界需要を大きく上回る水準まで膨れ上がったという点だ。
このような流れの中で、中国政府は昨年下半期から「反内巻」政策を掲げて構造調整に乗り出した。
多結晶シリコン原料統合買収プラットフォームを作り、業界ではこれを指して「太陽光版OPEC」が誕生したという声まで出ている。通威、GCLテック、大全、新特など主要企業がこのプラットフォームに持ち分で参加したと伝えられる。
この政策の方向性を盛り込んだ文書のタイトルが**「内巻的競争を深く認識し、総合的に整備する」**だったという点も、状況の深刻さをそのまま示している。共産党の理論誌にこのようなタイトルの記事が掲載されるほど、安値競争問題が党レベルで扱うべき議題として浮上したということだ。
青年失業率、数字そのものが消えた理由
中国の青年失業率(16〜24歳基準)は、2023年6月に21.3%まで急騰した。すると中国国家統計局は、その年の8月から青年失業率の発表を突然中断してしまった。
発表を再開した後も、在学生を除外するなど集計方式を変えたが、2026年6月基準では14.9%を記録した。前月の15.6%から小幅に改善した数値であり、12ヶ月ぶりの最低値だという。
昨年9月以降続いた改善の流れが今年3月に一度反転したが、再び3ヶ月連続で好転したというのが現地メディアの説明だ。
数字が良くなっているという発表にもかかわらず、依然として7人に1人の割合で若者が仕事を見つけられずにいるということだ。統計自体が中断されたことも問題だった。統計を発表しないことにした理由について、国家統計局の報道官は「経済・社会発展により労働統計をより最適化する必要がある」と説明したが、市場では成績が悪いために隠しているのではないかという疑念が強まった。
ウォール・ストリート・ジャーナルは、こうした統計の隠蔽が市場の透明性と信頼をむしろ低下させていると指摘した。
この時期、中国の若者の間では「まっすぐ横たわって何もしない」という意味の**「躺平(タンピン)」や、状況の悪化に自暴自棄になる「擺爛(バイラン)」**といった造語が流行した。
高学歴の大学卒業者でありながら低賃金の仕事を一顧だにしない自分自身を、魯迅の小説に登場する没落した知識人「孔乙己(コン・イー・ジー)」になぞらえて自嘲する若者も増えているという。
政府が**「若者よ、農夫になれ」と芸能人まで動員してキャンペーンを繰り広げたことに対しては、文化大革命時代に知識人や学生を農村に強制的に送った「下放運動」**を想起させるといった冷笑的な反応も出た。
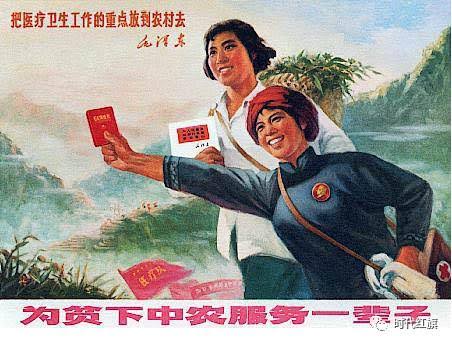
第3編で見た「1人1エージェント」時代の華やかなスローガンと、仕事を見つけられずに自嘲する若者たちが、同時期に同じ国に共存しているわけだ。
戸籍制度、消費が増えない構造的な理由
中国には依然として居住移転の自由を相当部分制限する戸籍制度が残っている。
1958年に戸籍登記条例が制定されて以来、農村戸籍を持つ人が都市へ働きに行っても、その都市の戸籍を得られなければ教育・医療・住宅といった公共サービスで差別を受ける構造が維持されてきた。
計画経済時代には、農村が都市を支援する役割を担い、この人口移動の統制が長く続いたことで都市と農村の間の分断が固定化した。
改革開放以降、何度か緩和措置は出た。
2014年、国務院は500万人以上の特大型都市を除く残りの都市の戸籍登記制を事実上廃止し、農民工も半年以上居住すれば居住証を申請して基本的な公共サービスを受けられるようにする改革案を打ち出した。
ただし、北京や上海のように農民工の流入が最も多い超大型都市ほど、依然として戸籍取得のハードルが高く残っている。
最近の研究はこれを**「選別的市民化」**という概念で説明しているが、超大型都市ほど農民工を低賃金労働力としては受け入れながらも、完全な市民権はなかなか与えないという意味だ。
胡錦濤時代には労働権を部分的に保護しつつ市民権付与は制限する方式だったが、習近平時代にはポイント加算制度を中心とした選別的市民化体制に再編されたという分析だ。
この構造が消費問題と直接噛み合っている。
都市で働く3億人に達する農民工たちが、子供の教育や老後、医療を都市の社会安全網に頼ることができないため、稼いだお金を消費するよりも貯蓄して自ら備えるしかない。さらに都市に移住した農民工の子供たちも、親の農業戸籍をそのまま受け継ぐ「2世代農民工」問題まで重なる。
バランスシート不況において家計が消費の代わりに負債返済に汲々とするのとは少し異なる文脈だが、結果的に「稼いでも使わない」構造を作るという点では同じ方向を向いている。
都市化率をいくら上げても、その都市化が完全な市民権につながらなければ、内需振興の効果が半減せざるを得ないという意味でもある。
極端紫外線露光装置、ボトルネックを代替品で埋める
半導体製造の核心的なボトルネック技術とされる極端紫外線(EUV)露光装置は、オランダのASMLが事実上独占供給している。
EUVは7ナノメートル以下の超微細工程を実現するために必須の装置とされるが、米国はトランプ第1次政権時の2019年からオランダ政府を圧迫し、ASMLのEUV対中輸出を全面遮断した。その結果、中国は既存の深紫外線(DUV)装置にマルチパターニング技術を組み合わせて限界を迂回している。
中国のDUV装置技術は、グローバル先端メーカーと約3〜5年、EUV自社開発レベルでは約15年の格差があるというのがKIEPの評価だ。
業界関係者の評価は慎重だ。
1aレベルまでは自社のDUV装置と複数パターニング技術である程度対応できても、それ以降の世代に向かうほど、EUVなしで微細工程を実現すれば歩留まりの確保が難しく、競争力が低下する可能性が高いという指摘だ。EUV装置1台の価格が2億ドルを超える一方、液浸型DUVは約9000万ドル水準だという点も格差を示す数字である。
それでも前進は明らかにある。
7月末、上海の国有企業である上海微電子装備(SMEE)が自社開発した液浸型DUV露光装置の量産を開始したというニュースが伝わると、ASMLの株価が2日連続で急落した。今年5台を生産し、2027年には20台に増やす計画だそうだから、まだ規模は大きくないが、SMICのマルチパターニング技術と組み合わせれば、EUVなしでも一部の先端半導体生産をサポートできるという見通しが出ている。
ロイターは昨年12月、中国が深センの高セキュリティ研究施設でEUV試作品まで完成させたと報じたが、ASML出身のエンジニアたちがリバースエンジニアリングで作り上げたものと伝えられる。格差は依然として大きいが、その格差を縮めるスピードだけは注目に値する。
この影は新質生産力とどう噛み合うのか
第1編ですでに本シリーズは、K字型二極化という名前でこの構造を予告した。
新経済は上へ、旧経済は下へと向かうというグラフの下側の軌跡が、まさに今回扱った内容そのものだ。TFP下落、バランスシート不況の警告、内巻、青年失業、戸籍制度による消費萎縮、EUVのボトルネックまで、これらすべてが華やかな新経済の成長と同時期、同じ国の中で同時に起きている。
興味深いのは政府の態度だ。
「反内巻」政策のように旧経済の問題には直接介入して整理する一方で、新経済には財政と銀行融資、資本市場まで総動員して力を入れている。
旧経済を人為的に縮小させながら新経済に資源を集中させる方式といえるが、この再編がスムーズに終わるのか、それともその過程でより大きな社会的コストを支払うことになるのかは、まだ分からない。
今回の数字を一つずつ振り返ってみると、どれ一つとして単独で解釈するのは難しいということがわかる。
TFP下落は人口問題と噛み合っており、バランスシート不況の懸念は不動産と家計負債問題と重なり、青年失業は産業構造調整と無関係ではなく、戸籍制度による消費萎縮は内需不振という結果につながる。これらすべての糸が絡み合っているため、単一の政策処方ですべてを解決するのは容易ではなさそうだ。
政府が財政をいくら新経済に注ぎ込んでも、旧経済側の絡まった糸が解けなければ、K字型格差は数字の上では緩和されても、体感では依然として広がっている可能性が高い。
次編では、これらすべての流れが人民元の国際的な地位、つまり金融覇権戦略とどのように続いていくのかを見ていく予定だ。