
前几天在门户网站上看到标题为“惠誉好评韩国财政改善”的新闻,本想直接滑过。
心想既然是好消息,就没必要深究了。但随后又看到另一篇引用原文标题的报道,语调却截然不同。
“韩国2027年预算案虽能改善财政指标,但效果可能是暂时的” —— 这句话到底是称赞还是警告,实在令人玩味。我这人对这种前后矛盾的标题一向好奇,最终还是找了几篇关于惠誉报告的报道读了读。
惠誉对2027年预算案的评价:先从核心数据说起
惠誉在9月9日公布的资料中预测,根据韩国2027年预算案,其财政表现将比此前预期好得多。
核心内容是:管理财政收支赤字比率将从2026年占国内生产总值(GDP)的3.9%降至2027年的0.1%,综合财政收支将转为占GDP 1.9%的盈余。国家债务率也将降至48.3%,远低于惠誉此前预测的51.7%。
单看数字确实非常亮眼。仅仅一两年前,财政当局还在为税收缺口发愁,如今已转而讨论盈余,这对相关部门来说简直是天壤之别。
管理财政收支是反映政府实际家底的指标,从占GDP 3%左右的赤字缩小到接近平衡的0.1%,对于财政负责人来说,这恐怕是多年来听到的最动听的数字了。
此前在3日,穆迪也给出了类似的评价。这意味着全球三大信用评级机构中有两家给出了相同的诊断。穆迪认为,得益于以AI为中心的半导体需求增长带来的税收增加,财政状况将会好转;同时,将部分“未来应对基金”用于削减国债净发行量,在抑制政府杠杆率方面对信用评级具有积极意义。
管理财政收支在改善,为何国家债务仍在增加?
这里有一个令人困惑的地方。
既然财政收支改善了,那国家债务不应该减少吗?事实并非如此。
2027年预算总规模高达820.9万亿韩元,比今年本预算增加了93万亿韩元(12.8%),是史上最大的扩张性预算。据悉,总支出增长率超过两位数,总支出超过800万亿韩元,这还是头一次。尽管如此,能在总收入超过总支出的情况下编制预算,是自2019年本预算以来的首次,这说明税收确实出现了爆炸式增长。
政府预计明年国税收入将达584.4万亿韩元,比今年本预算(390.2万亿韩元)增加194.2万亿韩元,增幅近50%。这远高于市场预期的550万亿韩元左右。
问题在于,即便编制了这样的扩张性财政,国家债务本身并未减少。预计明年国家债务将达到1519.8万亿韩元,比今年本预算基准增加了106万亿韩元。比率(占GDP)虽然在下降,但绝对金额却在持续膨胀——因为分母(GDP和税收)增长迅速,所以比率看起来不错,但这并不意味着债务本身减少了。有大学教授指出,即便管理财政收支接近平衡,如果债务总额持续增加,很难说财政健全性从根本上得到了改善,拆解数字后,确实能理解为何会有这种担忧。
162万亿的“未来应对基金”,为何要单独打包税收增长部分?
此次预算案中另一个引人注目的是设立了规模为162.3万亿韩元的“未来应对基金”。
该基金以过去10年(2015-2025年)内国税年均增长率6.2%为基准,将超出该趋势线的超额税收单独积累起来。其宗旨是:不要把增加的税收在当年全部当作消费性支出花掉,而是分配到青年、增长动力、地方、教育等中长期领域使用。
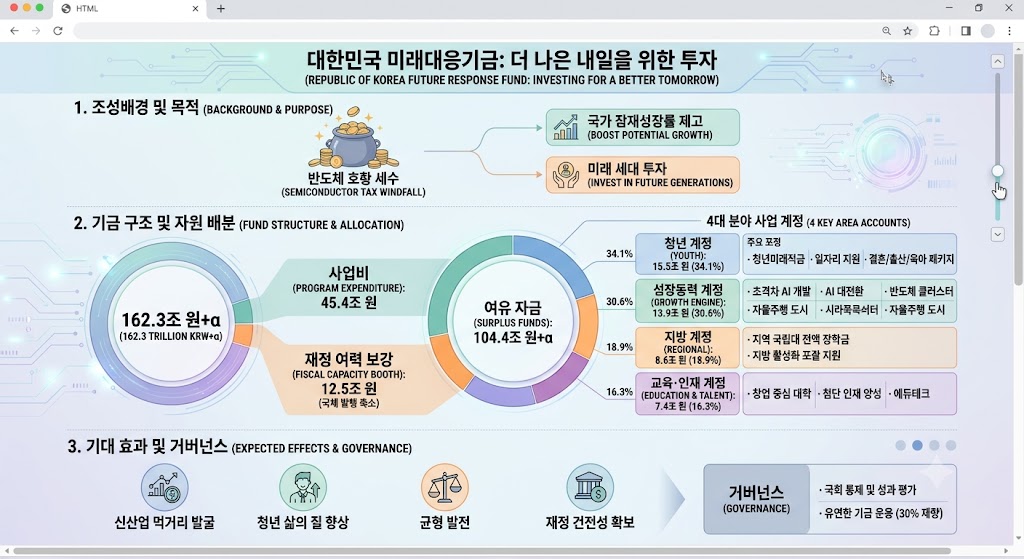
基金财源中,45.4万亿韩元将投资于四大领域(青年、增长动力、地方、教育人才),12.5万亿韩元用于减少国债新发量。其余104.4万亿韩元则暂不使用,作为财政稳定化资金留存。这相当于一个财政水库,在税收好的时候存入,等以后税收减少或出现不可预见的支出时再拿出来使用。
不过,围绕该基金的担忧也不容小觑。
有人指出,政府无需国会预先批准即可自由运用的资金规模变大了。而且,四大领域的投资项目中,有不少像地方国立大学学费支持或青年支持这类一旦开始就必须持续投入的项目。如果基金的实际运营期只有4-5年,那么财源减少的时期与持续性项目的财政负担转嫁到本预算的时期重叠,反而可能在未来引发负担。
各国应对税收繁荣的方式
这种烦恼并非韩国独有。据悉,世界各国在遇到意料之外的税收繁荣或财政盈余时,也会面临类似的抉择。
大致分为两种路径:
一种是作为缓冲装置储备起来,以应对经济衰退;
另一种是像为未来世代准备的财富基金一样,作为长期资产进行投资。
美国许多州运营的“雨天基金(Rainy Day Fund)”接近前者,而挪威的政府养老基金则接近后者。
未来应对基金看起来是这两种性质的各半混合——近一半用于当下的四大领域投资,其余大部分像水库一样储存起来。方向本身看起来不错,但问题一如既往地在于具体的运营规则。
查阅了更多围绕该基金的争论报道后,发现反复出现的问题有:
这笔钱由谁管理、何时可以动用、最多能用多少、政权更迭后原则是否依然维持等。
由于162万亿韩元本身有相当一部分可能在国会年度预算审议框架之外运行,因此也出现了预算控制权可能被削弱的担忧。对于拆分企划财政部后新成立的企划预算处来说,这或许是利用半导体繁荣实现结构性投资的绝佳机会,但从政治角度看,围绕这把“国库钥匙”的争论很可能会持续下去。
半导体超级周期,究竟能持续多久?
惠誉在看好该预算案的同时,之所以加上“暂时性”这一限定,是因为税收增长的源头实际上几乎完全依赖半导体。惠誉诊断称,既然目前的税收增长依赖于AI和半导体繁荣,那么一旦半导体行情正常化,财政赤字再次逐渐扩大的可能性是存在的。
那么这个繁荣能持续多久呢?行业预测总体还是比较乐观的。
今年上半年,关于DRAM和NAND价格在几个月内两位数上涨的报道层出不穷,随着人工智能服务器用内存需求增长快于预期,市场调研机构也纷纷上调预测值。
韩国信用评价公司认为,随着AI内存需求扩大至通用DRAM和NAND,利好趋势将持续到2027年;证券界也有不少分析认为,业绩上升趋势至少将持续到2027年。
三星电子和SK海力士虽然在加快扩产步伐,但预计新产能正式投产要到2027年下半年之后,因此在此之前,供应不足和价格强势将得以维持。
不过,行业内部对于这次周期是看作典型的波动曲线,还是基于AI结构性需求的长而平缓的趋势,意见并不统一。可以确定的是,2027-2028年某个时间点起,新增产能将开始释放到市场,在那之后价格如何波动,目前谁也无法保证。
半导体下行周期与税收缺口,2017-2020年已有的模式
事实上,这种格局并不陌生。
在经历半导体超级周期的2017年和2018年,分别产生了23.1万亿韩元和25.5万亿韩元的超额税收。然而,在半导体下行周期的2019年,税收反而出现了1.3万亿韩元的缺口;叠加新冠疫情冲击的2020年,缺口更是扩大到了6.5万亿韩元。这说明繁荣期溢出的税收在萧条期瞬间转为缺口的先例已经存在。
据称,企划预算处长官在最近的简报中也表示,没人知道半导体超繁荣是持续到明年、后年,还是更久,因此不能将这些税收在当年全部用于消费。
建立未来应对基金的背景似乎正是源于2017-2020年的学习效应。
不过,无论水库建得多么好,如果蓄水速度(半导体繁荣持续时间)和排水速度(四大领域持续性项目的财政需求)不匹配,水库随时可能见底。
更深入地观察2018年的案例,模式非常清晰。
当年3月,三星电子和SK海力士股价见顶回落,但半导体出口额却在6个月后的10月创下月度历史新高。而再过9个月后的12月,半导体出口额同比骤降8.3%,实体经济迅速冻结。股价、出口业绩和实体经济存在时差,依次出现回落。
2020年引领新冠繁荣的半导体也在2021年下半年进入下行周期,重复了类似的流程。虽然有不少分析认为这次AI引发的超级周期基于与过去不同的结构性需求,但只要冠以“周期”之名,就无法完全消除终将回落的前提。
惠誉评定的韩国信用等级与此次评价有何关系?
这份报告并不会直接导致国家信用等级上调。
惠誉在今年1月底的定期评估中,维持了韩国“AA-, 稳定”的国家信用等级。当时指出上调因素为地缘政治风险缓解及维持GDP占比政府债务比率的中期下行路径,下调因素为政治僵局导致的财政政策有效性受损及国家债务比率急剧上升的可能性。
此次对2027年预算案的评价,可以看作在一定程度上缓解了下调因素之一的“国家债务比率急剧上升风险”。同时,惠誉此前一直指出的老龄化导致的结构性增长放缓这一下调压力,在本次报告中依然被反复提及。
评级本身虽然没变,但支撑评级的两大支柱(财政健全性、增长潜力)中,一个短期内有所改善,另一个依然是待解难题。
惠誉真正担心的或许是韩国的潜在增长率?
反复推敲数字后,我怀疑惠誉传递的消息重心其实不在财政本身,而在于增长率。惠誉在本次报告中强调,将暂时的税收增加转化为生产力和潜在增长率的提升至关重要。反过来说,目前的财政改善只不过是建立在几家半导体企业业绩之上的数字,并不意味着韩国经济整体体质好转。
事实上,韩国的潜在增长率从21世纪初的5%左右,经过2010年代的3%中段、2016-2020年的2%中段,最近已降至韩国银行估算的2%水平。经合组织(OECD)的看法更悲观,估算从2023年的1.92%降至2024年的1.71%,明年将降至1.5%中段。据韩国银行预测,如果这一趋势持续,2040年代进入0%区间将不可避免。
即便半导体一个产业表现再好,如果人口结构变化和生产力停滞等结构性问题依旧存在,潜在增长率曲线本身就只能持续向下。
国家债务比率48.3%,与其他国家相比如何?
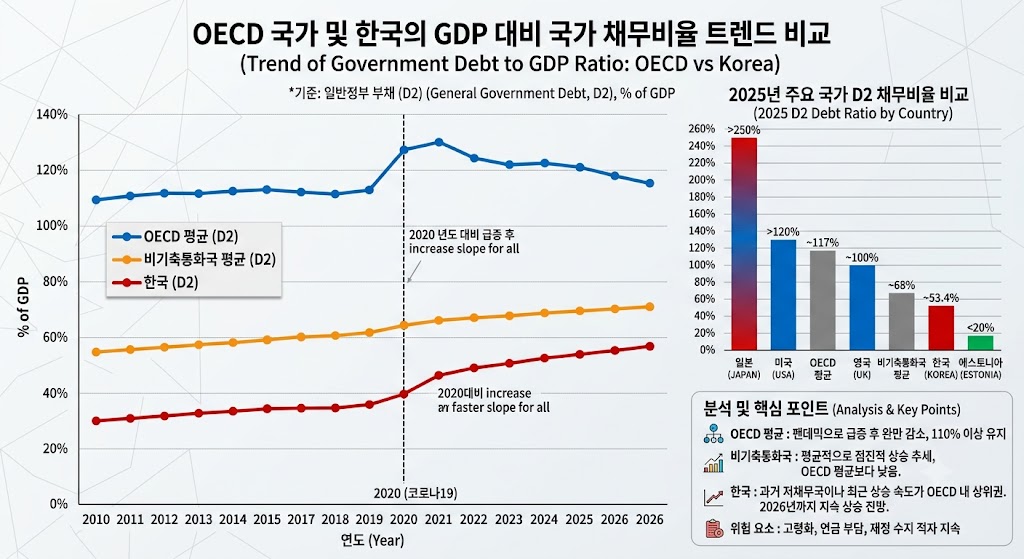
如果只看单一数字容易产生误解,于是我做了些比较。以2024年为准,OECD平均一般政府债务比率为74%左右,日本为237%,美国为121%,法国为113%。以此为准,韩国的国家债务比率在OECD中仍属中下水平,绝对数值确实较低。这也是政府在谈论财政健全性时经常引用的逻辑。
问题在于速度。
国际货币基金组织(IMF)财政监测报告指出,从2020年到2026年,35个发达国家的GDP占比国家债务比率增幅平均为1个百分点,而韩国在同期暴涨了21个百分点,增长速度位居第二,仅次于爱沙尼亚。考虑到国家债务比率在5年内上涨超过20个百分点的国家中,没有维持信用等级的先例,“水平低但速度快”这一组合,实际上是信用评级机构最为敏感的地方。本次惠誉报告肯定了国家债务比率改善路径,反过来看,也证明了该速度本身一直被视为下调因素。
观察点:未来应对基金能否真正拉动增长率
综上所述,惠誉的观点可以总结如下:
2027年预算案本身是在财政健全性和未来增长动力投资之间寻求平衡的尝试,短期内财政指标明显好转是事实。但由于改善的源头集中在半导体超级周期这一外部变量上,一旦周期回落,现在的利好数字可能会有很大一部分被回吐。
关键最终在于未来应对基金中投入的45.4万亿韩元在几年后是否真正拉动了生产力或潜在增长率数字,这一点目前无法确认。
青年、AI、地方投资要产生效果需要时间,而在此期间,半导体行情可能会先行回落。这份被惠誉和穆迪同时给予好评的预算案,在几年后回首时,到底是会成为“韩国利用半导体繁荣作为结构改革铺路石”的案例,还是会像2017-2020年那样,成为随半导体周期反复波动的又一个数据点,目前仍是一个悬而未决的问题。
在反复阅读多篇报道后,我产生了一个想法:信用评级机构的报告本应是冷冰冰的文档,但这次却显得格外具有两面性。
一方面在文章中称赞其为比既有预期强得多的财政表现,
而在紧接着的下一句中,又对该表现的可持续性打上了问号。
这种双重语调本身,似乎也真实地反映了韩国经济目前所处的位置。
半导体这一产业赚得盆满钵满,使得短期数字看起来比以往任何时候都好,但剥离这些数字后,人口结构或生产力等更缓慢、更沉重的课题依然原封不动地存在。
靠一份预算案不可能突然解决这些问题,惠誉也不至于不知道这一点,所以才多加了那么一句话吧。
参考资料
- 惠誉·穆迪:政府预算案获好评,但“需转化为实际生产力和增长率提升” | 来源:亚洲经济 | https://www.asiae.co.kr/article/2026090914182161451
- 惠誉:对韩国明年预算案给予积极评价…“财政收支改善·国家债务稳定”
- 惠誉:担忧韩国半导体周期结束后财政赤字扩大
- 惠誉:韩国明年预算案积极…但对半导体依赖发出“警告”
- 惠誉:韩国半导体行情正常化时财政赤字可能扩大
- 惠誉:预测明年管理财政收支赤字占GDP 0.1%
- 惠誉:担忧韩国半导体周期结束后财政赤字扩大
- “政府国库”未来应对基金以162万亿规模启动…向青年·AI·地方投入45万亿
- 乘上半导体繁荣的821万亿超级预算…税收悬崖时财政恐动摇
- 162万亿未来应对基金,5年后会怎样?…国库恐见底
- 半导体带来的“史上最高奖金”…“超额税收”流向何处 [来源] - 国民日报 [原文链接] - https://www.kmib.co.kr/article/view.asp?arcid=0030003566