
增长预期在五个月内变动1.3个百分点的情况并不多见。
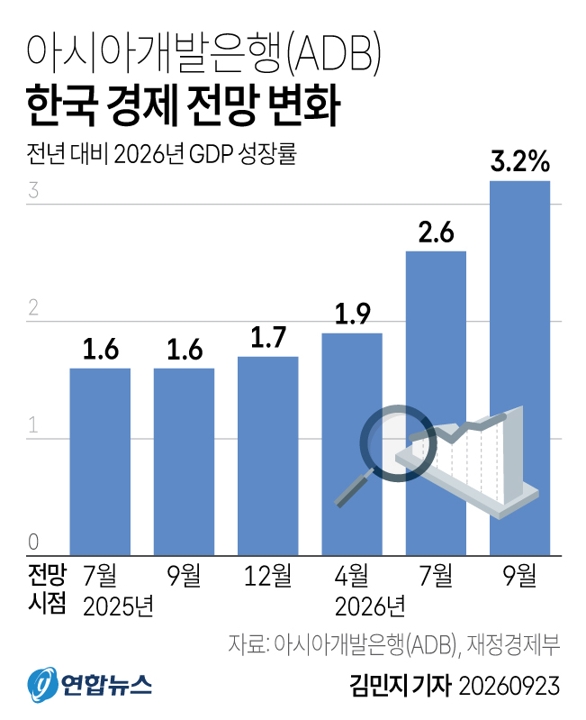
9月23日发布的亚行(ADB)韩国增长预期为2026年3.2%,继4月份的1.9%和7月份的2.6%之后,连续两次上调。
上调的核心依据在于AI半导体的出口。
亚行对韩国的增长预期比4月提高了多少
比4月高出1.3%p,比7月高出0.6%p。亚行每年4月发布年度展望,7月发布补充展望,9月发布修正展望,今年韩国的数字三次均不相同。
明年的数字也呈现相同的变动趋势。
只有物价保持不变。今年为2.7%,明年为2.2%,维持了7月的展望。亚行认为,尽管能源价格和强劲的国内需求会推高物价,但政府的物价稳定政策抵消了部分影响。
通常情况下,如果经济比预期更热,物价预期也会随之调高。亚行虽然承认存在上涨压力,但并未调整数字,反而将亚太地区发展中国家整体今年的物价预期从4.3%下调至4.2%。
3.2%并不是唯一的预测值。韩国银行给出了3.3%,韩国开发研究院(KDI)给出了3.2%(),比政府7月份提出的3.0%高出0.2%p。去年实际增长率为1.1%,这意味着预计一年内将实现近三倍的增长。
亚行增长预期表中同步上涨的国家
7月至9月间,展望上调幅度最大的是新加坡、台湾和香港,韩国位列第四。
此次发布中最有趣的部分不是关于韩国的那一行,而是附在新闻稿后面的亚太地区展望表。
仅看韩国这一行,会读出“韩国经济表现良好”,但展开整张表,情况就不同了。
新加坡从3.2%上调至5.0%,涨幅为1.8%p;台湾从9.5%上调至11.0%,涨幅为1.5%p;香港从3.0%上调至4.2%,涨幅为1.2%p。
同属发达国家集团的日本(0.7%)、澳大利亚(2.0%)、新西兰(1.6%)则纹丝不动。集团平均值上调了0.5%p至3.1%,显然是几个国家拉动了平均水平。
所有向上调整的国家都是深度参与半导体供应链的经济体。其中两个也是韩国芯片的大客户。数据新闻分析关税厅资料显示,8月份韩国半导体出口目的地中,香港占比16.5%,台湾占比11.1%。
半导体出口将亚行韩国增长预期推高了多少
亚行给出的依据有四点,但重心在于半导体。
7、8月份制造业采购经理指数(PMI)和企业景气指数(BSI)表现稳健,
因AI半导体需求带动出口增加,
得益于企业业绩,民间消费正在缓慢复苏。
第二个依据得到了数据的印证。
在产业通商资源部8月进出口动向中,8月半导体出口额为466.5亿美元,较去年同期增长209%,创下月度历史新高,并连续3个月超过400亿美元。查看同一资料的存储器固定价格,DDR5 16Gb的价格从4月份的35.0美元涨至8月份的46.5美元。在亚行制定4月和9月展望的期间,芯片价格上涨了超过三成。
这种集中度通过比例来看更有实感。
1~8月,半导体在总出口中的占比为40.5%,同期出口增长额的73.7%来自半导体。
仅看8月份,总出口增长额中78.8%来自半导体。
如果说除半导体外的一切都冷却了,那是错误的。
8月份,半导体以外产品的出口也增长了20%。不过,其中汽车出口减少了29.8%,船舶减少了45.9%。产业通商资源部将其解释为度假时间变动、部分罢工和交付量减少等临时性因素所致。
坦白说,比起最初看到3.2%的头条新闻,我在看到这个比例时盯着屏幕看了更久。
亚行增长预期为何波动如此之大
是因为预期在追赶实际数据。
起初我以为是因为去年1.1%的增长率较低,存在基数效应。
只对了一半。2025年表现不佳在4月份已是已知事实,当时给出的数字是1.9%。基数效应只是降低了起跑线,无法解释之后增加的1.3%p。
其余原因来自展望的制定方式。
增长预期是建立在当时假设之上的计算结果。假设出口量和芯片价格,并据此推算GDP。
4月份很难设想月度半导体出口连续三个月超过400亿美元。当实际数字出现后,修正了假设,而半导体占比越高的经济体,结果值的波动就越大。
亚行并非孤例,这一点支持了上述解释。
台湾统计部门主计总处也将本国增长预期连续三次上调:2月为7.71%,5月为9.64%,8月为11.05%。随着数据的出炉,所有人都在向同一个方向上调预期。
这种结构反过来也一样。如果某变量上涨时拉动作用巨大,那么该变量下跌时,下调幅度也会很大。这就是为什么比起关注预期值上升了多快,更应先看是什么推高了它。
同样的芯片繁荣,台湾11%与韩国3.2%增长预期的分歧点
区别在于芯片出口是否转化为了消费。
台湾当局解释称,AI基础设施需求不仅拉动了出口,还带动了民间消费和民间投资。
相比之下,KDI认为韩国的半导体繁荣在出口和设备投资方面表现明显,但收入增长集中在半导体部门,对消费的带动作用仅表现为缓慢复苏。
亚行新闻稿的措辞中也体现了这种温差。
出口用了“增加”,制造业指标用了“稳健”,而民间消费则用了“缓慢复苏”。 这意味着在同一段话中,对速度的描述是不同的。
两国7.8%p的差距不能全用消费来解释。台湾去年就实现了8.76%的增长,起跑线本身就不同。但韩国的情况很明确:平均值虽然上升了,但支撑这一平均值的核心产业比想象中狭窄。
亚行指出的下行风险与2027年韩国增长预期
亚行指出了三个风险。
地缘政治紧张、全球金融市场波动、因美国额外提高关税导致的出口及投资萎缩。
这三者都可能直接触及半导体出口路径。
关税问题不能仅看对美直接出口。
8月份韩国半导体出口目的地中,美国仅占9.1%,但流向中国(35.8%)、香港、越南(11.5%)和台湾的芯片若作为中间材,也难以免受最终产品市场关税的影响。排名前五的地区集中了84.0%的份额,这也是同方向的压力。
明年2.3%的预期比今年低了近1%p。这是基于在芯片繁荣带来的高水平基础上,额外增长空间将缩小的计算结果。亚太发展中国家整体今年为5.0%,明年为5.1%,呈现出更为平稳的轨迹。
亚行的下一个数字可能会在12月发布,也可能不会。日程表中12月的补充展望附有“必要时”的条件。在此之前,产业通商资源部每月初都会发布进出口动向。最终推动此次展望变动的,正是那张表里关于半导体的一行数据。