
行動経済学で解き明かす、心の秘密
毎年失敗する新年の抱負、高額なジム会員権の秘密
「始めが肝心」ということわざのように、私たちは常に昨日より良い自分になることを誓います。新年になると禁煙、ダイエット、外国語学習など、野心的な計画を立てますが、なぜかその決意は三日坊主で終わることがほとんどです。特に、奮発して高額を払って登録したジムの会員権が、いつの間にか引き出しの中に眠り、「寄付証明書」になってしまった経験、皆さんも一度はあるのではないでしょうか?
これは本当に私たちの意志が弱い、あるいは他人より特に怠惰だからでしょうか? 行動経済学(Behavioral Economics)は首を横に振ります。行動経済学は、人間が常に合理的で理性的に判断するという伝統的な経済学の仮定に疑問を投げかけることから始まった学問です。心理学と経済学の交差点で、合理的だと信じている人間が実際にはどれほど非合理的で衝動的な選択をするのか、そしてその行動の裏に隠された「理由」は何かを深く探求します。
この記事は、まさにその「なぜ?」に対する答えを見つける旅です。まるで自分の心の取扱説明書を手に入れるようなものです。「なぜそうしてしまったのか」を理解した瞬間、私たちの次の選択はきっと変わるでしょう。
第1章. 内なる戦い: 「今の自分」 vs. 「未来の自分」
私たちの決意がことごとく崩れる最も大きな理由は、心の中で繰り広げられる**「今の自分」と「未来の自分」との絶え間ない戦いのためです。行動経済学では、これを「現在バイアス(Present Bias)」または「双曲線割引(Hyperbolic Discounting)」という概念で説明します。簡単に言えば、人々は遠い未来の大きな報酬**よりも、目の前の小さな報酬をはるかに好む傾向があるということです。この強力なバイアスのせいで、私たちは長期的な目標達成に繰り返し失敗します。
1.1. 事例研究:ジム会員権の逆説
新年の目標として野心的に登録したジムに数回行かずに、お金だけを無駄にしてしまった経験は、現在バイアスを最も代表的に示す事例です。これは単なる怠惰の問題ではなく、「未来の自分はきっと 꾸준히 運動するだろう!」と現在の自分が過度に信じてしまう**「過信(Overconfidence)」**の結果です。
スタンフォード大学のデルラビニャ(DellaVigna)とマルメンディエ(Malmendier)教授の有名なジム研究を詳しく見てみると、この現象がどれほど明確に現れているかがわかります。研究によると、月額70ドル以上の定額月会費を選択した会員は、月に平均4.3回訪問しました。訪問あたりの費用に換算すると、17ドルを超える計算になります。しかし、彼らには訪問あたり10ドルしかかからない「10回利用券」という、はるかに安価な代替案がありました。それにもかかわらず、月会費を選択した会員の80%は、同じ回数を訪問してもより高額な料金を支払い、その結果、会員期間中に平均**600ドル(日本円で約8万3千円)**の損失を被りました。
さらに興味深いのは、彼らが最後にジムに顔を出した後、平均2.31ヶ月も経ってから契約を解約したという事実です。未来の自分は運動を熱心にするだろうと信じただけでなく、もし運動をしなくなってもすぐに解約するだろうと、さらに過信していたのです。人々は**「柔軟性」というオプションに高額を支払いましたが、実際のところ自分の「未来の面倒くささ(inertia)」を過小評価し、その柔軟性を活用する行動(解約)ができずに、お金を二重に無駄にしたのです。これはお金の計算ができない愚かさの問題ではなく、未来の自分の感情や行動を正確に予測できない「自己認識の失敗」**から生じた体系的なミスです。
ジム契約タイプ別費用および損失分析
| 契約タイプ | 月平均訪問回数 | 実際の訪問あたりの費用 |
| — | — | — |
| 月会費契約 (> $70) | 4.3回 | > $17 |
| 10回利用券 ($10/訪問) | - | $10 |
資料出典: DellaVigna & Malmendier (2006)
1.2. 事例研究:糖尿病とスマートフォンの依存に隠された共通の敵
現在バイアスは、単なるお金の問題に留まりません。健康管理、依存症問題など、私たちの人生の様々な領域に深く関与し、莫大な影響を与えています。
啓明大学동산病院で第2型糖尿病患者を対象に行った研究は、非常に興味深い事実を示しています。この研究は、患者を血糖コントロールがうまくいかず入院した「入院群」と、外来診療で管理可能な「外来群」に分け、**「遅延割引課題(Delay Discounting Task)」**を実施しました。この課題は、「今すぐ受け取れる少額のお金」と「後で受け取れる大金(10万ウォン)」のどちらかを選択させ、将来の報酬の価値をどれだけ早く割り引くか(割引率)を測定する実験です。
結果は驚くべきものでした。入院群は外来群に比べて、将来の大きな報酬の価値をはるかに急激に割り引いて評価しました。つまり、**「遅延割引率」**が著しく高かったのです。血糖管理の主要指標であるヘモグロビンA1c(HbA1c)の値が高いほど、将来の報酬の価値をより低く評価するという明確な負の相関関係が見られました。
このような脳の意思決定方式は、青少年のスマートフォンの依存研究でも同様に発見されます。スマートフォンの依存リスク群に分類された青少年は、一般ユーザー群に比べて遅延割引率が有意に高く、これはより高い衝動性を意味します。
二つの事例は表面上は異なりますが、その根底には同じ認知メカニズムが働いています。今すぐ甘くて油っぽい食べ物の誘惑に勝てず血糖管理に失敗する脳の働きと、将来の重要な課題を先延ばしにしてスマートフォンがもたらす即時的な快楽を追い求める脳の働きは、本質的に同じです。これは現在バイアスが単に個人の財政的選択を超え、健康とウェルビーイングを決定する根本的な**「認知特性」**であることを示しています。したがって、「運動しなさい」あるいは「スマートフォンをやめなさい」といった単純なアドバイスが効果がない理由もここにあります。問題は意志や情報不足ではなく、報酬の価値を評価する私たちの脳の根本的な働き方にあるからです。
第2章. 意志力だけに頼れない時:成功のための賢いシステム設計
「今の自分」が「未来の自分」に勝つのが難しいなら、私たちはどうすれば良いのでしょうか? 行動経済学は、意志力だけを責めるのではなく、「未来の自分」が誘惑に負けないように、「今の自分」が事前に賢い仕掛けを設計するようアドバイスします。これを**「コミットメントデバイス(Commitment Device)」**と呼びます。
2.1. オデュッセウスの知恵:自分自身を縛れ
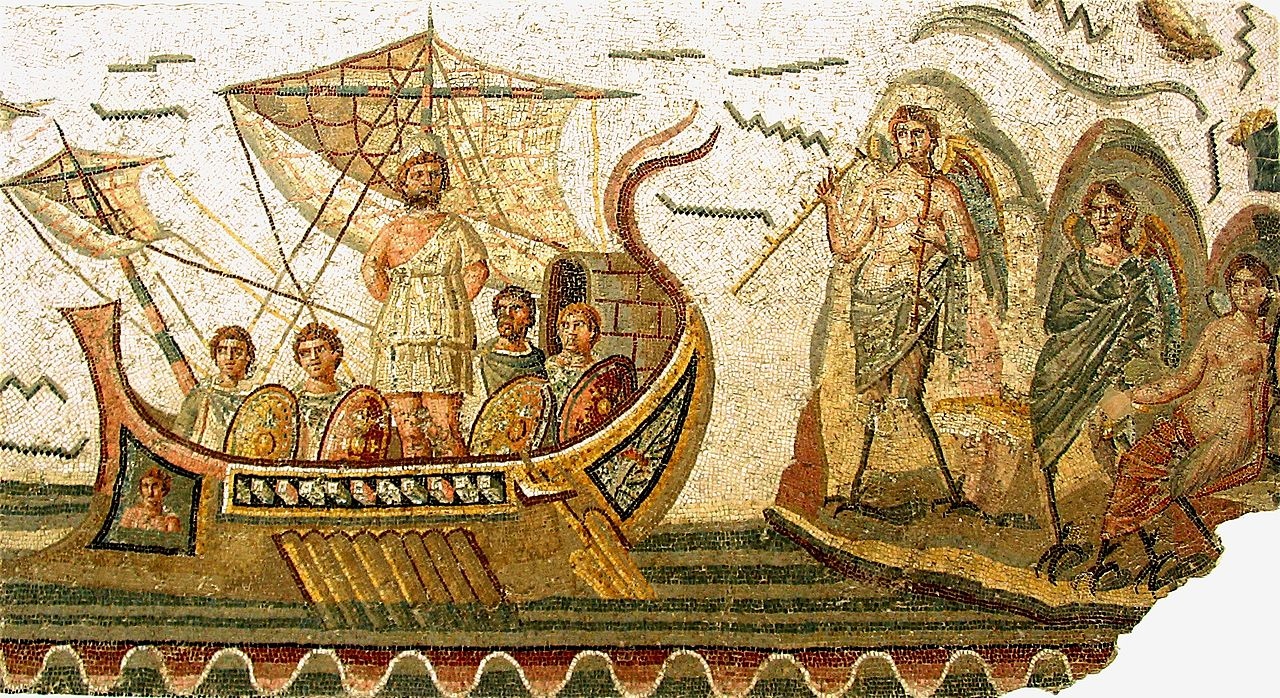
古代ギリシャ神話で、英雄オデュッセウスは美しい歌声で船乗りたちを誘惑し、死に追いやる魔女「セイレーン」の海を渡らなければなりませんでした。彼はセイレーンの歌を聞きたかったのですが、誘惑に負けて船を難破させたかったわけではありませんでした。この時、オデュッセウスはどうしたのでしょうか? 彼は部下に自分の体を帆柱にしっかりと縛り付け、何を言われようとも絶対に解くなと命じます。自分は蜜蝋で耳を塞がずに、そのままです。
これは「未来の自分」(セイレーンの歌に惑わされた自分)が犯す非合理的な行動を、「今の自分」(理性的な自分)が事前に防ぐ、コミットメントデバイスの完璧な原型です。私たちもオデュッセウスのように、誘惑に陥る自分を予測し、自分自身を縛る賢いシステムを人生に適用することができます。
2.2. 事例研究:ノーベル賞を受けた貯蓄プログラム、「明日もっと貯める(Save More Tomorrow™)」
行動経済学の大家であり、ノーベル賞受賞者である**リチャード・セイラー(Richard Thaler)教授が設計した「明日もっと貯める(Save More Tomorrow™, 以下SMarT)」プログラムは、人間の弱さを成功の原動力に転換したコミットメントデバイスの最も成功した事例として挙げられます。このプログラムは、人々が貯蓄を困難にする理由である「損失回避」と「現状維持バイアス(怠惰)」**を逆手に取り、貯蓄率を劇的に高めました。
- 核心原理1(損失回避の利用): 人々は、すぐに給料が減ることを「損失」と感じるため、貯蓄額を増やすことをためらいます。SMarTプログラムは、この問題を解決するために、貯蓄額増加の時期を**「将来の昇給」**の時期と巧妙に結びつけました。おかげで参加者は、給料明細に印字される手取り額が減るという苦痛な経験をせず、貯蓄に対する心理的な抵抗感が大きく減りました。
- 核心原理2(現状維持バイアスの利用): 人々は、一度決めたことを変えるのが面倒だと感じる傾向があります。SMarTは、この「慣性」を利用しました。一度プログラムに加入すると、給料が上がるたびに貯蓄率が**「自動的に」**上がるように設計したのです。貯蓄をやめようとするには、「直接脱退申請」という面倒な行動をしなければなりませんでした。その結果、ほとんどの人はそのままにしておき、その怠惰が貯蓄を増やす原動力となりました。
このプログラムの結果は驚くべきものでした。最初の実験に参加した人々の平均貯蓄率は、わずか28ヶ月で3.5%から13.6%へと、3倍以上急上昇しました。さらに驚くべきは、参加者の80%が4回の昇給を経る間も、このプログラムをそのまま維持したという点です。
SMarTプログラムの天才性は、人間の「欠点」を非難したり、無理に変えようとしたりしなかった点にあります。むしろその欠点を成功のための足がかりとしました。これは**「より良い人間になろう」という自己啓発の観点から、「人間の本性を認めた、より良いシステムを作ろう」というシステム設計の観点へとパラダイムを転換したのです。これが、個人の選択の自由を尊重しながらも、より良い結果を誘導する「リバタリアン・パターナリズム(Libertarian Paternalism)」**哲学の神髄です。
SMarTプログラム参加者貯蓄率変化
| グループ | 開始前貯蓄率 | 施行後貯蓄率 |
| — | — | — |
| SMarT参加者 (中堅製造業) | 3.5% | 13.6% |
資料出典: Thaler & Benartzi (2004)
2.3. 事例研究:フィリピンの小さな通帳が引き起こしたバタフライ効果
コミットメントデバイスは、個人の目標達成を超え、社会的な関係や構造まで変える潜在力を持っています。
アシュラフ(Ashraf)、カーラン(Karlan)、イン(Yin)の研究チームは、フィリピンのある銀行と共に**「SEED (Save, Earn, Enjoy Deposits)」という特別な貯蓄商品を発売しました。この商品は、口座を開設する際に目標金額や目標期日を設定すると、それまでお金を引き出せないようにした「コミットメント貯蓄」**口座でした。
実験結果は非常に成功しました。この商品を提案されたグループは、12ヶ月後に対照群に比べて平均貯蓄額が**81%**も増加しました。特に興味深いのは、事前のアンケートで現在バイアスの傾向を示した女性たちが、この商品に加入する確率が有意に高かったことです。これは、自分で自己制御に困難を感じる人々が、問題解決のために積極的にコミットメントデバイスを探したという意味です。
しかし、最も驚くべき結果は別のところにありました。この貯蓄商品に加入した女性たちの家計内での意思決定権が目に見えて向上し、その結果、女性中心の耐久消費財(例:家電製品)の購入が増えるなど、家庭内の権力構造に実質的な変化が起きたのです。これは、うまく設計された金融商品が、単なる貯蓄ツールを超え、**「社会的エンパワーメント(Social Empowerment)」**のツールになり得ることを示しています。
2.4. 事例研究:韓国「高3国民年金自動加入」政策論争
このような行動経済学の原理は、今や個人の生活を超え、国家政策にまで拡大されています。最近韓国で活発に議論されている**「高3国民年金自動加入」政策は、まさに国家レベルの巨大なコミットメントデバイス、すなわち「ナッジ(Nudge)」**の代表的な事例です。
- 政策内容: 満18歳になる全ての若者に、政府が初月の保険料を代わりに支払い、国民年金に自動加入させる制度です。
- 政策目標: 現在18~34歳の若年人口の53.3%に達する国民年金加入の死角地帯を解消し、加入期間を最大限に増やして老後の所得保障を強化しようとする目的です。
- 行動経済学的原理: 所得がない、あるいは関心が不足しているため加入を先延ばしにする若者たちの**「現状維持バイアス」を、「自動加入」という強力な「デフォルト(default)」**設定で克服しようとする試みです。
- 論点: 莫大な財源確保の問題に加え、「保険料納付に対する責任感が弱まる可能性がある」という懸念が提起されています。これは、個人の自由な選択を尊重すべきだという立場と、国民全体により良い結果をもたらすために国家がソフトに介入すべきだという「ナッジ」哲学との間の鋭い緊張を示しています。
第3章. 見えない手:私の選択を操作するものたち
私たちの選択は、「現在バイアス」以外にも、数多くの見えない手によって操作されています。行動経済学は、私たちの判断を歪める様々な認知バイアスを明らかにしました。その中からいくつかを見てみましょう。
3.1. 事例研究:フードスタンプと「ラベルの付いたお金」
伝統的な経済学では、「お金はお金に過ぎない(money is fungible)」と仮定します。1万ウォン札は、給料として受け取ったものでも、道で拾ったものでも、同じ1万ウォンの価値を持つはずです。しかし、私たちの脳はそうは考えません。私たちは無意識のうちにお金に「臨時収入」「給料」「非常資金」「食費」といったラベルを付け、異なるように扱います。これを**「メンタルアカウンティング(Mental Accounting)」**と呼びます。
アメリカの低所得者層向け食料品支援プログラムであるSNAP(旧フードスタンプ)に関する研究は、メンタルアカウンティングの強力な証拠を示しています。論理的に考えれば、SNAP受給者は毎月初めに受け取った給付(お金)を1ヶ月の予算に統合し、継続的に使用すべきです。しかし、実際の行動は異なりました。彼らは毎月初めに給付を受けると食料品の消費を大きく増やし、月終盤に向かうにつれて消費を減らし、さらには空腹で過ごす日さえ生じるという極端な**「消費サイクル」**を見せました。
最も決定的な証拠は、総食料品支出額がSNAP給付額を上回り、事実上SNAP給付が現金と同じように使用される世帯であっても、人々はSNAP給付で受け取ったお金を現金よりも食料品に使う確率(限界消費性向)がはるかに高かったという点です。彼らはSNAP給付に**「これは食費だ」**というラベルを付け、その結果、月初に「食費」を使いすぎて月終盤に苦しむという非合理的な選択を繰り返したのです。
3.2. 日常の中の行動経済学:ポップコーンの価格の秘密とセールの誘惑
私たちの選択は、提示される情報の**「枠組み(frame)」や、最初に見た「数字(anchor)」**によっても大きく左右されます。
- アンカリング効果(Anchoring Effect): スーパーで「定価20,000ウォン → セール価格18,000ウォン」という価格表示を見ると、なぜか安く感じます。最初に見た数字「20,000ウォン」が**錨(anchor)**のように頭に残り、判断の基準点となるからです。実際には18,000ウォンという価格自体が合理的かどうかは誰も知らないのに、です。
- おとり効果(Decoy Effect): 映画館のポップコーンメニューの秘密をご存知ですか? 小さなポップコーンが3,000ウォン、大きなポップコーンが7,000ウォンだった場合、どちらを買うか悩みます。ここで映画館が「おとり」として中くらいのポップコーンを6,500ウォンで出したらどうなるでしょうか? 突然7,000ウォンで売られている大きなポップコーンが、とてつもないお得感に見え、飛ぶように売れていきます。この中くらいのポップコーンは、売るためではなく、大きなポップコーンをより魅力的に見せるために、私たちの選択を誘導するために存在するのです。
- フレーミング効果(Framing Effect): 「手術後生存率90%」という医師の言葉と、「手術後死亡率10%」という言葉は、統計的には完全に同じ情報です。しかし、ほとんどの患者は前者の言葉を聞いた時、はるかに安心し、手術を決定します。同じ内容でも、どのような枠組み(frame)で提示するかによって、私たちの評価と選択は180度変わります。
結論:心の操縦桿を取り戻す方法
この記事を通して、私たちはジムの会員権から国民年金政策まで、私たちの人生の至る所に隠された行動経済学の原理を見てきました。私たちは考えているよりも非合理的で、数多くのバイアスに揺れ動き、後悔する選択を繰り返す存在です。
しかし、重要なのは、私たちの非合理性が無差別なのではなく、**「予測可能」**であるという点です。自分がどのような状況で、どのようなバイアスに弱いかを理解することが、より良い選択をするための最も重要な第一歩です。
今や私たちは、意志力不足を責めて自分を責める代わりに、私たちを非合理的な選択に導く「システム」と「環境」を理解し、それを私たちに有利になるように設計することができます。オデュッセウスのように「未来の自分」のためにコミットメントデバイスを作り(給料日に貯蓄自動振込を設定する)、メンタルアカウンティングを逆手に取り(旅行、慶弔、非常資金など目標別に通帳を分ける)、マーケターが巧妙に仕掛けたフレーミングとアンカリングの罠に気づくことができます。
行動経済学は、私たちに完璧な理性的な人間になる方法を教えてくれるわけではありません。ただ、欠点が多く人間的な私たちそのままに、どうすればもう少し賢く幸せな選択ができるのかについての、最も科学的で現実的なガイドを提供します。今こそ、心の操縦桿を取り戻す時間です。
出典
- [새해 결심, 알람을 끄며 무너지다 | 나라경제 | KDI 경제교육·정보센터.](https://eiec.kdi.re.kr/publish/columnView.do?cidx=11389&sel*year=2018&sel*month=01)
- [행동경제학과 UX] 1.행동경제학_경제를 움직이는 인간 심리의 모든 것 - pxd story.
- 최소한의 행동경제학 - 알라딘.
- 최소한의 행동경제학 - 예스24.
- DellaVigna, S., & Malmendier, U. (2006). Paying Not to Go to the Gym. American Economic Review, 96(3), 694–719.
- 제2형 당뇨병 환자에서 시점간 선택과 혈당조절 사이의 연관성.
- 청소년의 충동성과 스마트폰 중독 간의 관계: 지연 할인 과제의 활용 가능성 탐색.
- Save More Tomorrow | Chicago Booth Review.
- Thaler, R. H., & Benartzi, S. (2004). Save More Tomorrow™: Using Behavioral Economics to Increase Employee Saving. Journal of Political Economy, 112(S1), S164–S187.
- Ashraf, N., Karlan, D., & Yin, W. (2006). Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines. The Quarterly Journal of Economics, 121(2), 635–672.
- Ashraf, N., Karlan, D. S., & Yin, W. (2010). Female Empowerment: Impact of a Commitment Savings Product in the Philippines. World Development, 38(3), 333–344.
- ‘고3 국민연금 자동가입’ 국회 급물살…李대통령 공약 - 문화일보.
- 고3 연금 보험료, 정부가 대신 내주나…李 공약에 ‘18세 자동가입’ 기대감.
- Hastings, J., & Shapiro, J. M. (2017). How Are SNAP Benefits Spent? Evidence from a Retail Panel. NBER Working Paper No. 23112.
- Wilde, P., & Ranney, C. (2000). The monthly food stamp cycle: shopping frequency and food intake decisions in an endogenous switching regression framework. American journal of agricultural economics, 82(1), 200-213.
参考文献
- 新年の決意、アラームを消して崩れる | 経済、経済 | KDI 経済教育・情報センター.
- 行動経済学とUX] 1.行動経済学_経済を動かす人間心理のすべて - pxd story.
- 最小限の行動経済学 - アラジン.
- 最小限の行動経済学 - Yes24.
- DellaVigna, S., & Malmendier, U. (2006). Paying Not to Go to the Gym. American Economic Review, 96(3), 694–719.
- 第2型糖尿病患者における時点間選択と血糖コントロールとの関連性.
- 青少年の衝動性とスマートフォンの依存との関係:遅延割引課題の活用可能性の探索.
- Save More Tomorrow | Chicago Booth Review.
- Thaler, R. H., & Benartzi, S. (2004). Save More Tomorrow™: Using Behavioral Economics to Increase Employee Saving. Journal of Political Economy, 112(S1), S164–S187.
- Ashraf, N., Karlan, D., & Yin, W. (2006). Tying Odysseus to the Mast: Evidence from a Commitment Savings Product in the Philippines. The Quarterly Journal of Economics, 121(2), 635–672.
- Ashraf, N., Karlan, D. S., & Yin, W. (2010). Female Empowerment: Impact of a Commitment Savings Product in the Philippines. World Development, 38(3), 333–344.
- '高3国民年金自動加入' 国会急展開…李大統領公約 - 文化日報.
- 高3年金保険料、政府が代わりに払うか…李公約に「18歳自動加入」期待感.
- Hastings, J., & Shapiro, J. M. (2017). How Are SNAP Benefits Spent? Evidence from a Retail Panel. NBER Working Paper No. 23112.
- Wilde, P., & Ranney, C. (2000). The monthly food stamp cycle: shopping frequency and food intake decisions in an endogenous switching regression framework. American journal of agricultural economics, 82(1), 200-213.