
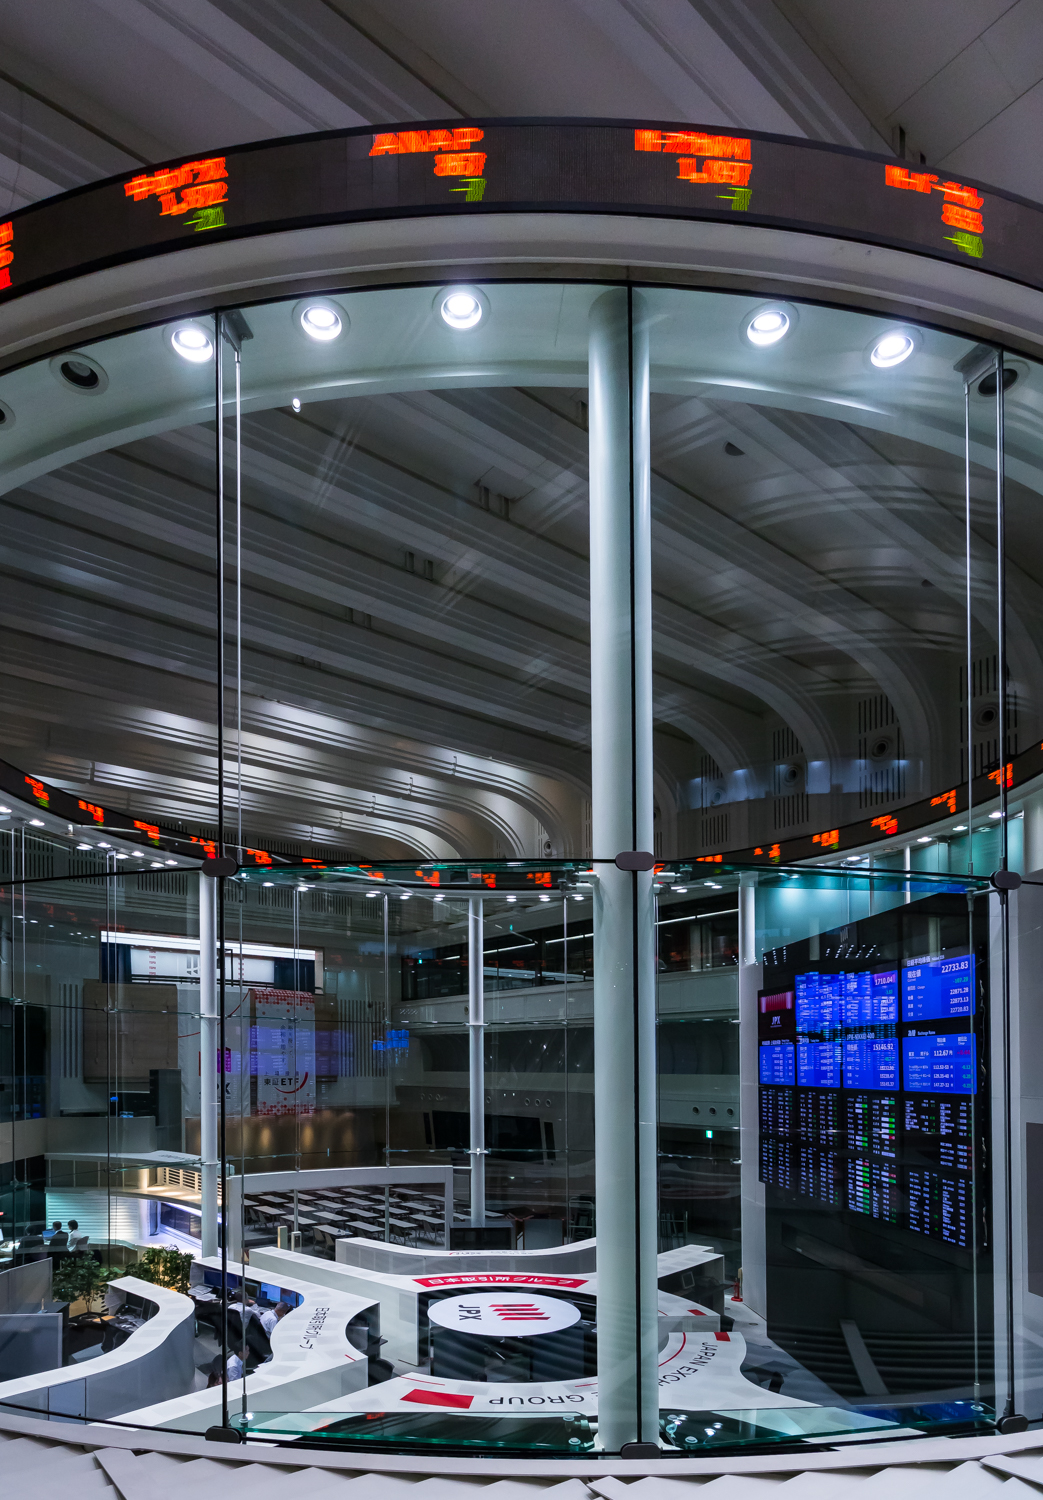
2026年8月14日、東京証券取引所のネクソン株価が一日で値幅制限の20%まで急騰した。この株主還元の財源は韓国のネクソンコリアが送った配当だったが、同じグループの国内上場企業であるネクソンゲームズは創業以来、一度も配当を行っていない。違いを生んだのは国籍ではなく、利益を分配するかどうかを決める場所がどこにあるかだ。
作成日: 2026-09-01 · 最終確認日: 2026-10-01 · 数値は2026年8月の報道・公表基準
発表内容は1株あたり415円の特別配当だった。既存の定期配当60円を合わせると今年の1株あたり配当金は475円で、発表直前の株価2520円基準で配当利回りは19%となる。特別配当の総額だけで約3240億円、日本円で約3兆円近い規模だ。株価はその日、3022円で取引を終えた。
最初にこの数字を見たとき浮かんだのは「日本企業だから」という説明だった。ネクソン本社は東京に上場しており、日本の株主にお金を還元するのは不思議なことではない。しかし、お金がどこから来たのかを逆に辿っていくと、その説明はすぐに根拠が薄くなる。
ネクソンコリアの配当はいかにして東京の株主還元となるのか
ネクソンコリアは、東京上場企業ネクソンが株式の100%を保有する非上場子会社だ。ネクソンコリアが出した利益は配当として東京本社に上がり、本社はそのお金で自社の株主に配当を行う。
その規模はここ数年で急速に拡大した。デールサイトの集計によると、ネクソンコリアが親会社に支払った配当金は2022年に3437億ウォン、2023年に7680億ウォン、2024年に9536億ウォンであり、2025年には3月の6825億ウォンと9月の1兆1700億ウォンを合わせて1兆8525億ウォンとなり、前年より94.3%増加した。今年は一度により大きな資金が動いた。ネクソンコリアは特別配当発表に先立ち、3兆5700億ウォン規模の中間配当を本社に対して実施した。
東京に到着したお金はさらに上へ上がる。ネクソン本社の最大株主は株式の46.32%を保有する持株会社NXCであり、今回の特別配当でNXCへ直接入るお金だけでも約1兆3400億ウォンと推定される。NXCは故キム・ジョンジュ創業者の遺族が支配する会社だ。
ネクソンゲームズはなぜ一度も株主還元を行わなかったのか
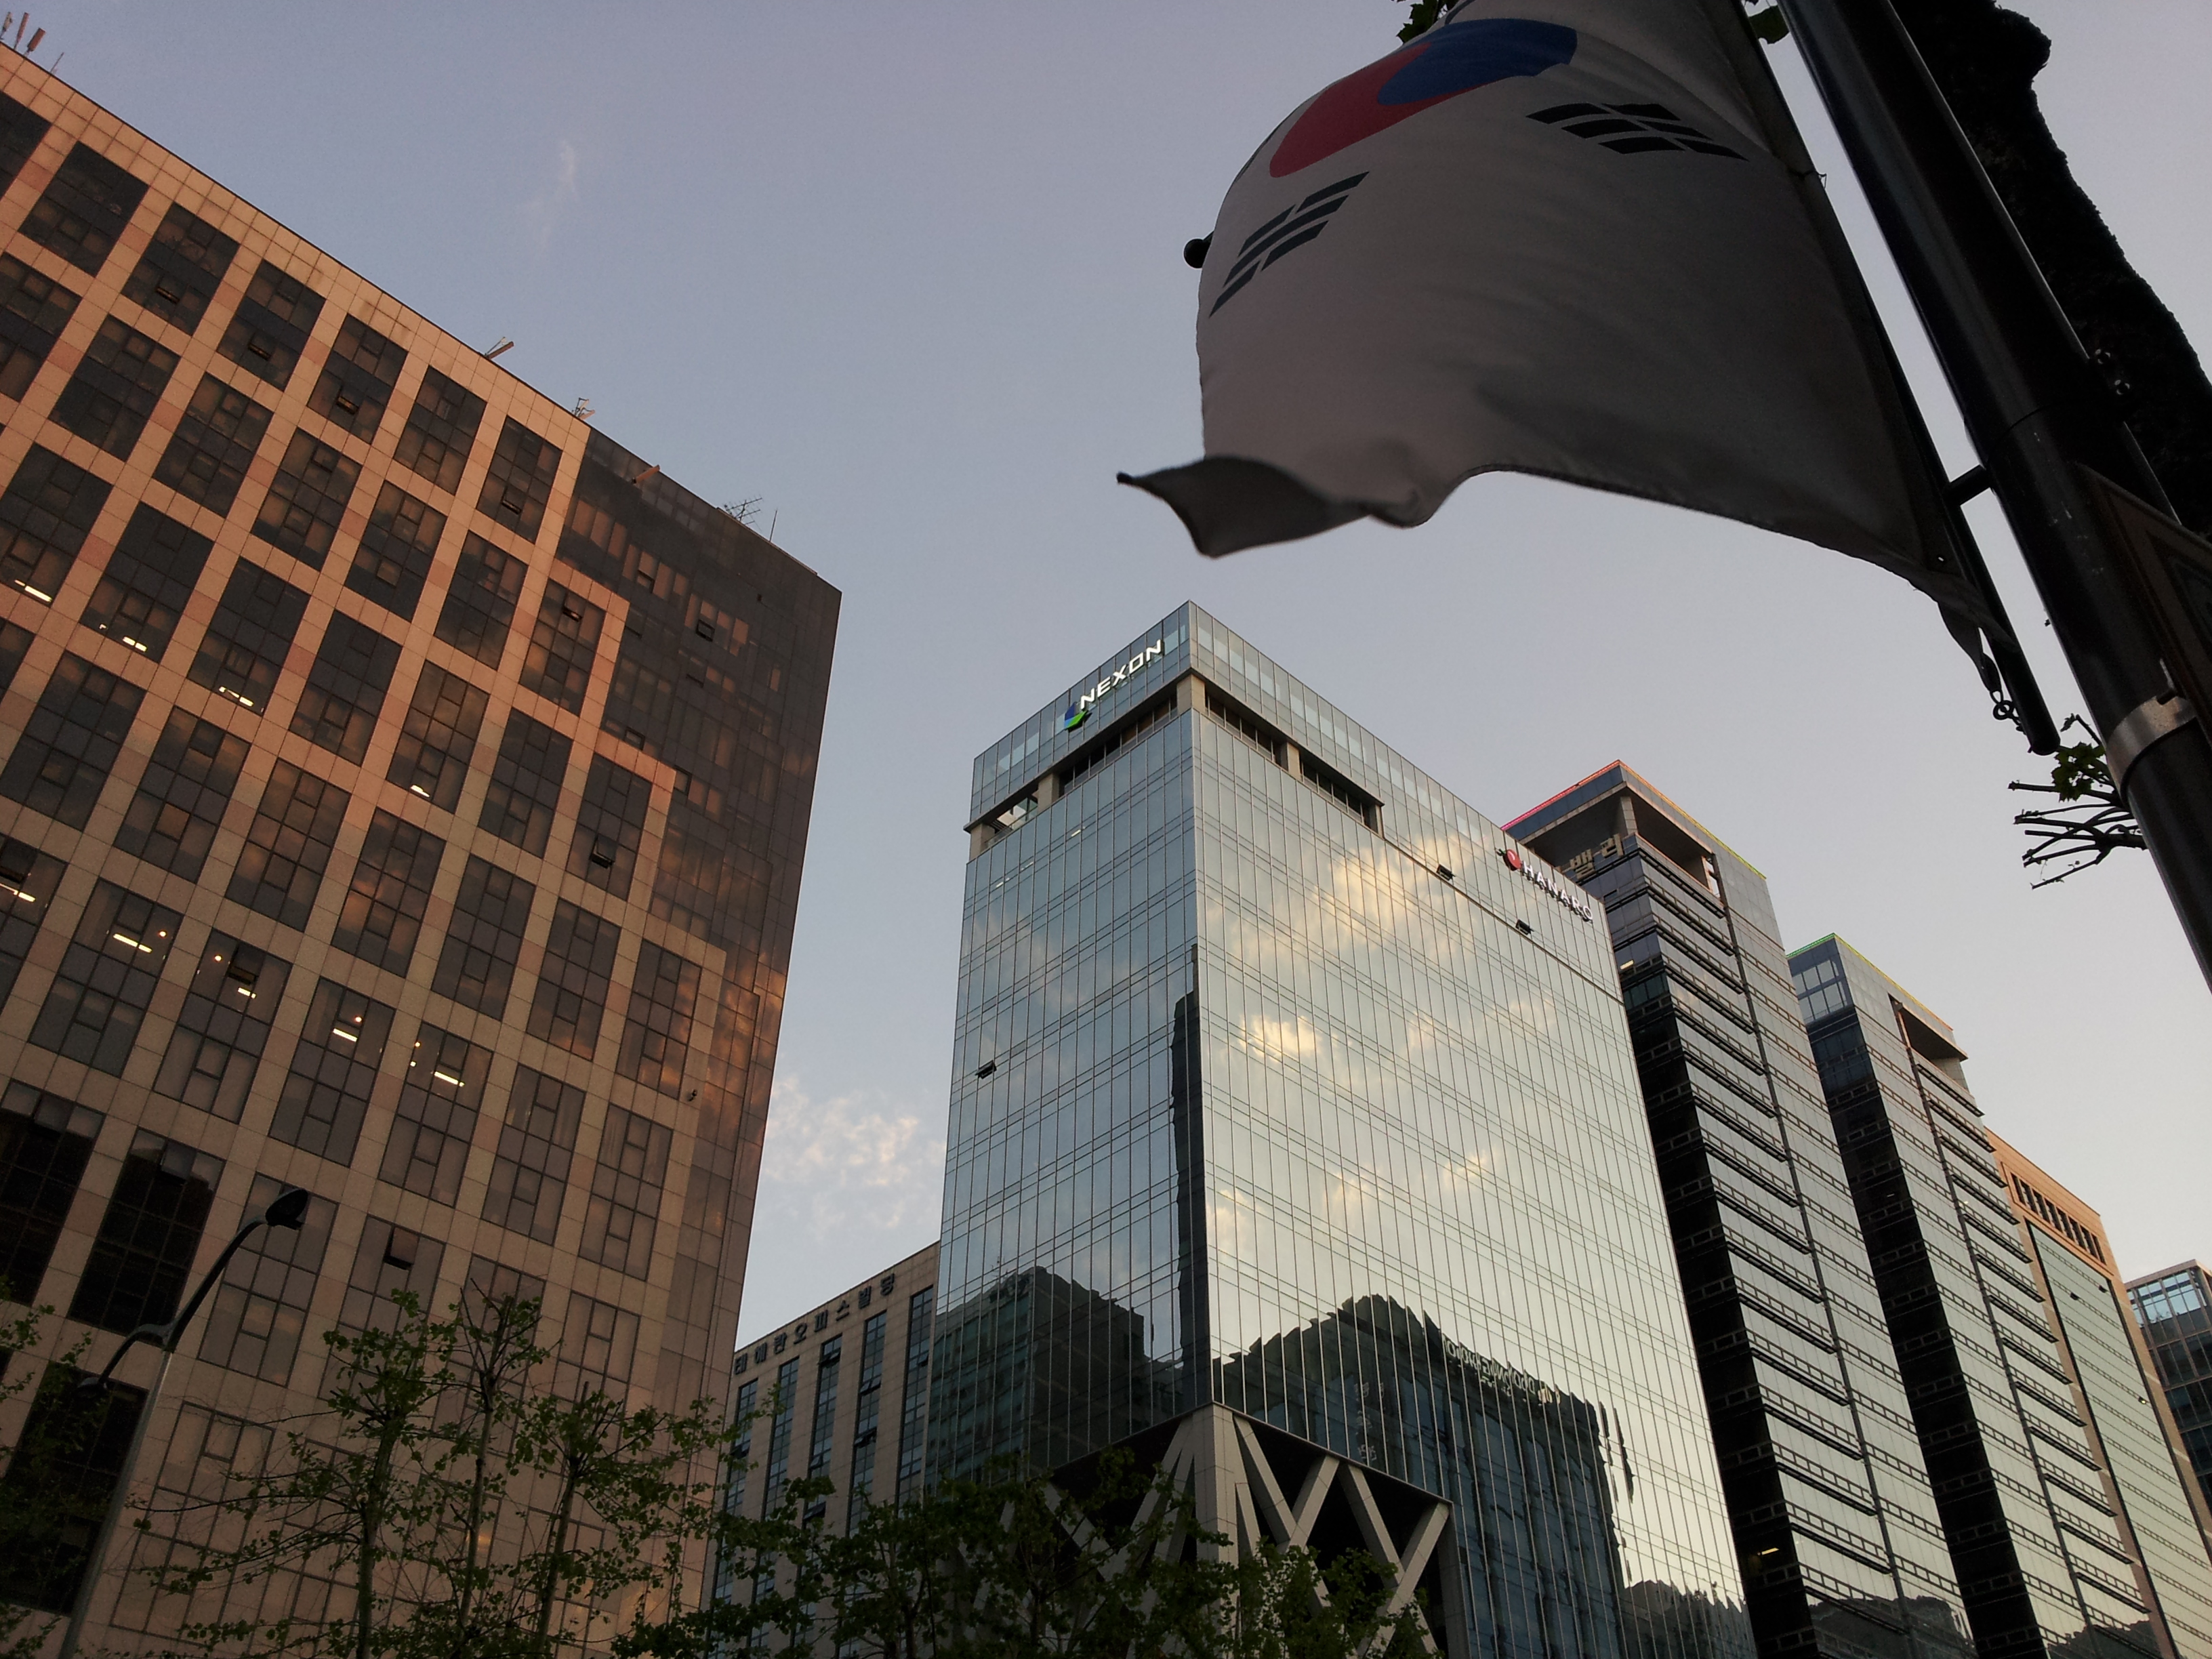
ネクソングループで韓国証券市場に上場している企業は、コスダックのネクソンゲームズのみだ。この会社は創業以来、配当を行ったことがなく、自社株買いや消却計画も発表していない。
公平に指摘すべき点もある。ネクソンゲームズは2025年に赤字に転落した。赤字企業に配当を求めるのは無理がある。
問題は、ネクソンゲームズが配当をしないという事実よりも、グループで最も多く稼ぐ韓国法人が上場していない点にある。国内の個人投資家が購入できるネクソンは、グループの利益が集まる場所ではない。
ネクソングループ3社の株主還元構造を比較すると以下の通りだ。
| 区分 | ネクソン (東京上場) | ネクソンコリア (非上場) | ネクソンゲームズ (コスダック上場) |
|---|---|---|---|
| 株主 | NXC 46.32% + 日本・海外投資家 | ネクソン本社 100% | ネクソン系列 + 国内個人投資家 |
| 配当決定機関 | 市場の株主を相手にする取締役会 | 実質的に親会社一社 | 系列支配下の取締役会 |
| 公開された還元政策 | 前年度営業利益の33%以上 | なし (親会社へ送金) | なし |
| 最近の配当 | 2026年 1株475円 (特別配当含む) | 2025年 1兆8525億ウォン | 創業以来0ウォン |
株主還元を決める力はどこにあるのか
配当を行うかどうかは最終的にその会社の取締役会が決め、取締役会は自分を牽制できる株主を意識する。
ネクソンの話は、この牽制がどの階層にかかっているかという問題だ。
ネクソンコリアの株主は東京本社一社だけだ。 配当をどれだけ増やすか議論する個人投資家がいないため、お金は親会社が望むだけ、望むタイミングで上がっていく。
東京本社は事情が異なる。
市場で株式を購入した投資家がおり、2024年から前年度営業利益の33%以上を株主に還元するという政策を公式に掲げた。年間配当も2024年の1株22.5円から2025年には45円へと倍増した。
ここで注目すべき点は最大株主の利害関係だ。
上場企業において支配株主が現金を引き出す最もクリーンな方法は配当だが、配当は持分比率通りにすべての株主に等しく分配される。NXCが1兆3400億ウォンを受け取るためには、他の株主にも同じ比率で支払わなければならない。東京の階層では、支配株主と個人投資家の利益が同じ方向を向いている。
国内上場企業の階層は逆だ。ネクソンゲームズに利益を積み上げて配当すれば、グループ外の個人投資家へ配分が漏れ出る。同じお金を非上場のネクソンコリアから東京へ上げれば、漏れる場所はない。 これが国籍よりも上場位置が重要な理由だ。
グループ全体で見れば合理的な選択だが、国内投資家にとっては、ネクソンが株主還元を惜しむ会社に見えるという錯視が生じる。
日本市場の雰囲気もこの流れを後押しした。
東京証券取引所は2023年から株価純資産倍率(PBR)が1倍を下回る企業に改善計画を要求しており、日本企業の総還元性向は2019~2023会計年度平均の55%から2024会計年度には67%へ上昇した。ネクソンの決定は、こうした市場環境から生まれたものだ。
米国と韓国、株主還元を強制する力の違い
経営陣が会社の資金を株主のために運用すべきだという原則、すなわち忠実義務(受託者責任)はどの国にも存在する。異なるのは、その原則を実際に執行する装置だ。
米国は装置が多層的だ。経営陣の報酬が株価と連動しており、アクティビスト・ファンドは取締役会の議席を賭けて配当拡大を要求し、デラウェア州裁判所は忠実義務違反の訴訟を実際に扱う。現金を積み上げるだけの経営陣は、議決権行使によってその座を失う可能性がある。
韓国はこの装置を遅ればせながら構築しているところだ。
2016年のスチュワードシップ・コード、2020年の監査委員分離選出と最大株主の議決権3%制限、2024年のバリューアップ・プログラムが続き、2025年からは3度にわたる商法改正が進行し、理事が忠実であるべき対象に会社だけでなく株主が含まれるようになった。
法は米国に近づいているが、その法を用いて訴訟を起こし勝訴する判例はまだ蓄積されていない。
自社株消却の義務化は韓国の株主還元を変えるか
配当とともに株主還元のもう一つの柱は自社株だ。
会社が自社の株式を買い戻して消却すれば、流通株式数が減り、1株あたりの価値が上がる。問題は、韓国では買い戻した株式を消却せずに積み上げておくことが一般的だったという点だ。
積み上げられた自社株は議決権がないが、友好勢力に譲渡した瞬間に議決権が復活する。 株主のお金で買った株式が、経営権防衛手段として使われてきたといえる。
2026年2月25日に国会を通過した第3次商法改正案はこの道を狭めた。会社が自社株を取得すれば原則として1年以内に消却しなければならず、役職員報酬のような例外は承認された処理計画の範囲内でのみ認められる。違反すれば最大5000万ウォンの過料が科される。
ただし、消却義務は取得した自社株をどう処理するかというルールに過ぎない。
ネクソンゲームズのようにそもそも買い戻さない会社や、利益が非上場系列会社に集まるグループには直接的には影響しない。
韓国の株主還元率が依然として低い理由は
数字で見ると格差は明らかだ。
マネートゥデイが引用した証券界の集計によると、10年平均の株主還元率は米国が92.5%、米国を除く先進国が68%であり、韓国は31.9%で中国(31.5%)と同水準だった。
ネクソンの事例は、この数字の要因の一つを示している。
利益が集まる会社と個人投資家が購入できる会社が異なる支配構造が、韓国では一般的である。
配当性向を引き上げろという要求だけでは、この歪みは解消されない。
ネクソンゲームズの株主が受け取る配当は今も0ウォンであり、ネクソンコリアが今年東京へ送った中間配当は3兆5700億ウォンである。
案内: この記事は作成時点の公開報道と公表資料に基づく一般情報であり、特定の銘柄の売買を推奨するものではありません。数値や制度は今後変更される可能性があります。
参考文献
- ニューデイリー、配当10倍・利回り19%…ネクソン3兆ウォンの特別配当に日本市場が沸く (2026.08.16)
- イーデイリー、日本で沸いたネクソン、3兆ウォンのサプライズ配当…バリュー再評価に期待 (2026.08)
- デールサイト、[ゲーム会社株主還元レポート] [ネクソン] 日本での配当・消却拡大、韓国は無配…還元格差が鮮明
- デールサイト、[ネクソン成長の素顔] ネクソン3兆配当の最大の受益者はNXC…1.34兆を直接受領
- ハフポストコリア、ネクソンオーナー一族の株主軽視:非上場ネクソンコリアは配当の宴、唯一の上場企業ネクソンゲームズは創業以来無配
- Daumニュース、ネクソンゲームズ、赤字転落もパク・ヨンヒョン代表を再任 (2026.04.02)
- マネートゥデイ、株主還元率、中国水準…コリアディスカウントから脱却するには (2024.06.07)
- ソウル新聞、1年以内の自社株消却…3度にわたる商法改正が完了 (2026.02.26)
- MBC、自社株の義務消却を含む第3次商法改正案が本会議を通過 (2026.02.25)