
「今月のOTT(動画配信)サブスク代は5万ウォンまで」。家計簿をつけていない人でも、頭の中にはこのような予算枠が存在します。
行動経済学では、これをメンタルアカウンティング(心の会計)と呼びます。
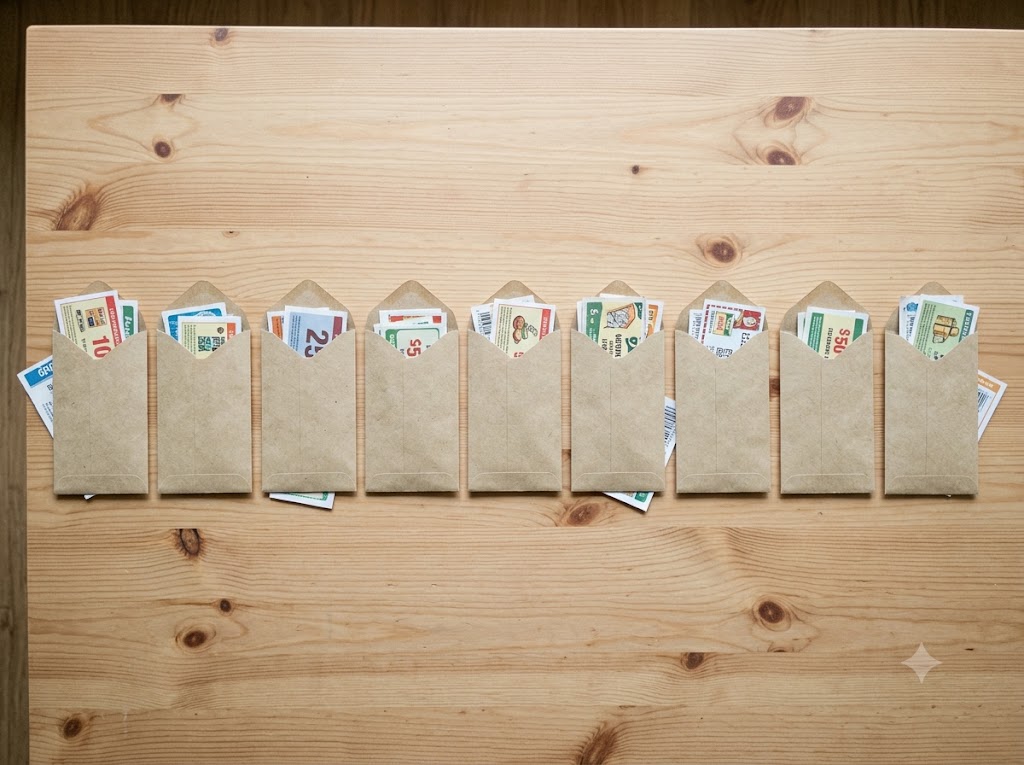
クーポン100枚を封筒1つで受け取った人は平均42.62枚を使ったのに対し、封筒10個に分けて受け取った人は16.44枚しか使いませんでした。
メンタルアカウンティング、頭の中の家計簿はどう動くのか
メンタルアカウンティングとは、お金を物理的には一つの塊として認識しながらも、心の中では複数の勘定(アカウント)に分けて管理する現象です。
通帳を用途別にいくつも作るように、食費・交通費・教育費・貯蓄といった枠を頭の中に描いているのです。
経済学者リチャード・セイラーが1985年の論文で命名し、体系化した概念です。
頭の中の家計簿の特徴は、非常に柔軟であるという点です。勘定を自由に作り、消し、移動させることができます。「今月の服代が足りないから、外食費から少し回そう」といった具合です。この柔軟性が諸刃の剣となります。
勘定の間を行き来する基準がその時の気分次第なので、一つの枠が足りなくなると別の枠から持ってくることが非常に簡単だからです。必要な時に調整できるので便利ですが、同じ理由で使いすぎてしまったり、逆に使うべき時に使えなかったりすることもあります。
面白いのは、そうやってあちこち移動させながらも、一度名前を付けた勘定を崩すことには妙な抵抗感が生まれるという点です。
「旅行積立」と決めて貯めたお金を急に生活費に使わなければならない時の、あの嫌な気分を思い出してみてください。銀行残高として見れば同じお金なのに、そこに付いた「旅行」というラベルを剥がすのが不快なのです。
封筒の数で変わるメンタルアカウンティングの実験
この抵抗感がどれほど強いかを示す実験があります。
カナダ・トロント大学のアマール・チーマとディリップ・ソーマンは、参加者にクーポン100枚を3通りの方法で配り、どれくらい使ったかを調査しました。2008年にマーケティングの学術誌に掲載された研究です。
メンタルアカウンティング実験:同じクーポン100枚、封筒の数による平均使用量
| 包装方式 | 封筒あたりのクーポン | 平均使用量 |
|---|---|---|
| 封筒1個 | 100枚 | 42.62枚 |
| 封筒4個 | 25枚 | 25.50枚 |
| 封筒10個 | 10枚 | 16.44枚 |
クーポンの数は同じ100枚なのに、封筒が多いほど使用量は減りました。1つの封筒で受け取ったグループと10個の封筒で受け取ったグループの差は2.5倍以上です。クーポンを増やしたり減らしたりしたわけではなく、封筒を変えただけです。封筒を4つに分けた時点で既に使用量が約40%減少し、10個に分けるとさらに大きく減少しました。枠が増えるほど効果が積み重なるという点は注目に値します。
メンタルアカウンティングの勘定を崩す瞬間に「どうにでもなれ」となる理由
なぜこのような差が出るのでしょうか。
人々は封筒の一つ一つを別々の勘定として受け取ります。そして一度勘定を作ると、それを最大限守ろうとします。封筒を開けることは勘定を一つ崩すことと同義なので、開ける前に一度躊躇するのです。
しかし、一度勘定が崩れると話は変わります。
「どうにでもなれ、使ってしまおう」となるのです。
クーポン100枚が入った封筒1つを開けると、勘定全体が一気に崩れるため、一気に使ってしまいます。
封筒が10個ある場合は事情が異なります。普通は1〜2個を開けて使い、残りの封筒の前では再び躊躇します。封筒一つ一つに小さなハードルがあるようなもので、封筒が多いほど越えなければならないハードルも多くなるのです。
私はこの点がダイエットの話と似ていると感じます。今日一日を「台無しにした」と感じた瞬間に、その日の残りの食事まで諦めてしまう心理と構造が同じだからです。結局重要なのは勘定の大きさです。勘定が大きければ一度崩れた時に失う量も大きく、勘定が小さければ崩れても被害はその枠内にとどまります。
初任給と臨時収入、出処が違うお金のメンタルアカウンティング
メンタルアカウンティングはお金がどこから来たのかも考慮します。
初任給は両親にプレゼントしたり、長く残る記念品を買ったりすることが多いですよね。自分が働いて得た最初のお金という意味が付与されているため、適当に使うと心が痛むからです。
対極にあるのが臨時収入(windfall gains)です。文字通り予期せず入ったお金です。年末調整の還付金や予想外の副収入がこれに当たります。
こうしたお金には「タダで入ったお金」というラベルが貼られるため、宝くじを買ったり、普段なら迷うような高価なものを買ったりするのにはるかに使いやすくなります。銀行口座に入れば、月給も還付金も区別がつかない同じ数字であるにもかかわらずです。
なぜこうなるのでしょうか。
月給は入る前から既に家賃、食費、カード代といった勘定に割り当てられています。
一方で臨時収入はどの勘定にも属さないまま到着します。持ち主のいないお金のように浮いているため、「これは元々なかったお金」という考えが簡単に付着し、使う際のハードルが低くなるのです。
逆手に取れば方法も見えてきます。還付金が入る日にすぐ貯蓄用口座や非常用口座に移してラベルを貼り替えれば、臨時収入は一瞬にして「崩すのがもったいない勘定」に変わります。
割引3%を3つに分けるマーケティングの中のメンタルアカウンティング
企業もこの心理を熟知しています。
オンラインショッピングモールで「3%割引クーポン」1枚の代わりに「会員ランク割引1% + 保有クーポン1% + ポイント先割引1%」と分けて表示するケースが多いですよね。結果は同じ3%なのに、特典を3回受けるような気分になります。消費者が割引の一つ一つをそれぞれ別の勘定に入った利益として感じるからです。大きな割引1つより小さな割引複数の方が魅力的に感じられる理由です。
高価なものを合理化する時にも勘定の分割が使われます。
20万ウォンのブラウスが負担な時、販売員はこう勧めます。
月曜はワンピースの中に重ね着して、火曜はジャケットの中に合わせ、水曜はスウェットの上にポイントとして活用してくださいと。すると消費者はいつの間にか「通勤用3万ウォン、デート用3万ウォン、カジュアル用3万ウォン」といった具合にコストパフォーマンスを分けて計算します。
価格はそのまま20万ウォンなのに、心の中のレシートにはずっと合理的な買い物のように記録されるのです。
頭の中の家計簿を味方につける方法
メンタルアカウンティングはなくせない習慣なので、方向を自分に有利な方へ向けるのが賢明です。
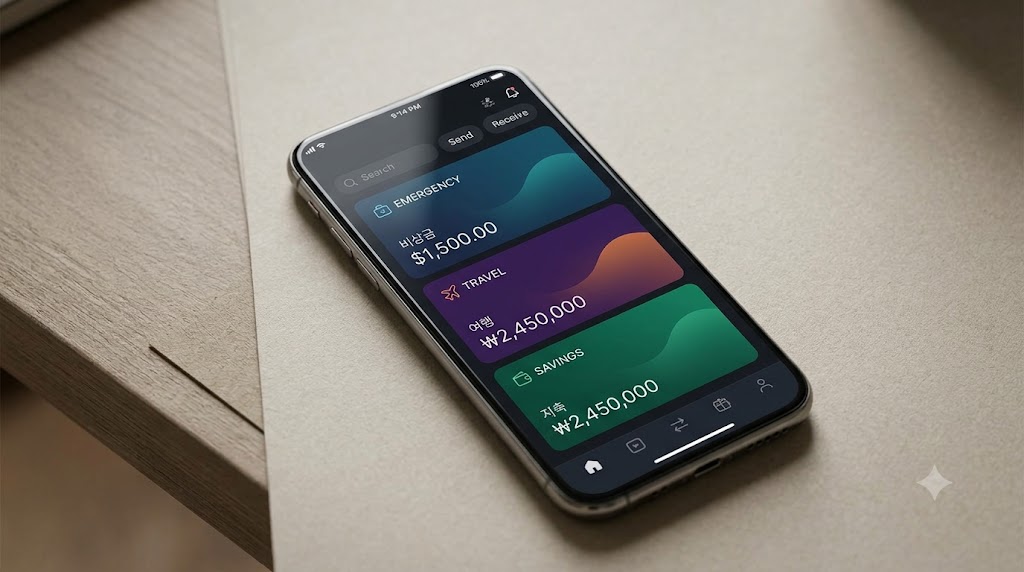
貯蓄では「分割」が力になります。100万ウォン手に入ったなら、一つの通帳に詰め込むより、20万ウォン、30万ウォン、50万ウォンと複数の通帳に分ける方が消費を抑えられます。封筒10個の実験と同じ原理で、通帳ごとにハードルが一つずつできるからです。通帳に「非常金」「旅行」といった名前を付けておけば、ラベルの力まで借りることができます。
消費の前では、分割されたものを再び合体させてみてください。
「この割引は本当に別々の特典だろうか?」「この服を本当にこれほど多くの用途で着るだろうか?」といった問いが、分割された勘定を一つに戻してくれます。
最後に、モバイル決済、仮想通貨、株のように形がないお金は抽象的なので、使う時の心理的苦痛が少ないです。
現金を渡すこと、カードを切ること、スマホで決済することの間には明確な感覚の差があります。デジタルで決済した後も、レシートと利用履歴を一度ずつ確認する習慣が、「本当にお金を使った」という実感を呼び戻してくれます。
次に「今月のコーヒー代は5万ウォンまで」と決める時、それが単なる予算ではなく、封筒を一つ作る作業なのだと思い出していただければ幸いです。
参考文献
- [パク・ジョンホの生活の中の経済話] 心の中の会計帳簿と支出形態
- メンタルアカウンティング (Mental Accounting)
- The Effect of Partitions on Controlling Consumption
- Mental accounting matters
- Mental accounting and decision making: a systematic literature review
- What is mental accounting and its real-world impact?
- Why do we think less about some purchases than others?
- How Mental Accounting Shapes Our Financial Choices
- Mental accounting explained: why you keep money in separate mental buckets