
経済学の分裂した自己、「ホモ・エコノミカス」への挑戦を探求します。
- 主要経済学の「合理的な人間」の仮定がなぜ批判されるのかを理解します。
- 行動経済学の主要理論(プロスペクト理論、ナッジなど)を具体的な事例で学びます。
- 両経済学の対立と統合が私たちの生活と政策に与える影響を把握します。
I. 経済学の二つの顔:合理的な人間 vs. 実際の人間
20世紀の主要経済学は、「ホモ・エコノミカス(Homo Economicus)」、すなわち経済的な合理性に従って自身の利益を最大化する理想的な人間を仮定しました。この「経済人」は、完璧な合理性と利己心を基に、すべての情報を処理し、最適な選択を行う存在です。
もちろん、これは現実とはかけ離れています。しかし、この仮定は複雑な経済現象を数学的にモデル化し、予測可能な理論を構築するための**「方法論的な必需品」**でした。おかげで、需要と供給の法則、市場均衡理論などの強力な分析ツールが発展することができました。行動経済学は、まさにこの地点から、理論的な優雅さのために犠牲にされた現実の「人間」を再び経済学の中心に据えます。
2008年のグローバル金融危機のような出来事は、合理的な市場への信頼を揺るがしました。市場のバブルや崩壊のように、合理的な理論だけでは説明が難しい「異常現象(anomalies)」が繰り返されるにつれて、人間の心理的要因を経済分析に含めるべきだという声が高まりました。
ここで登場したのが、**行動経済学(Behavioral Economics)です。行動経済学は、心理学、認知科学の洞察を借りて、感情やバイアスに影響される「実際の人間(Homo Sapiens)」**がどのように意思決定を行うのかを探求します。
II. 行動経済学の夜明け:「限定合理性」の発見
行動経済学の思想的ルーツは、1978年のノーベル経済学賞受賞者である**ハーバート・サイモン(Herbert A. Simon)**に遡ります。様々な学問分野を横断した彼は、人間の意思決定を現実的な視点から探求しました。
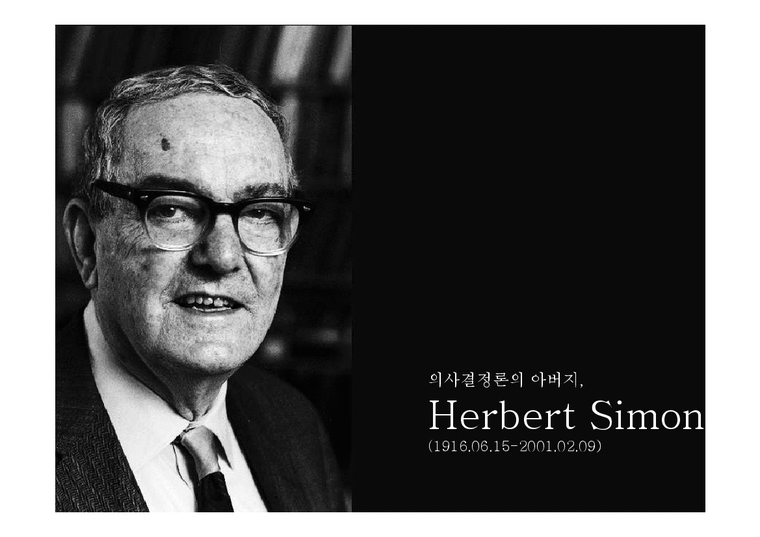
サイモンの主要な貢献は、**「限定合理性(Bounded Rationality)」という概念です。人間は、認知能力や情報探索の限界のため、「最適な解(optimal solution)」を見つける「最適化(optimizing)」ではなく、最低限の基準を満たす「十分良い(good enough)」代替案を見つける「満足化(satisficing)」**の原理に従うと主張しました。
これは、人間の非合理性が気まぐれな感情によるものではなく、「問題の複雑さ」と「脳の有限な処理能力」との間の不一致から生じる体系的な現象であることを明らかにした点で革命的でした。これにより、「予測可能な非合理性」という新たな研究分野が開かれました。
III. 人間はなぜ非合理的な選択をするのか?
サイモンの土台の上に、心理学者の**ダニエル・カーネマン(Daniel Kahneman)とエイモス・トベルスキー(Amos Tversky)は、実験を通じて人間の非合理性が予測可能なパターン、すなわち「体系的バイアス(systematic bias)」**であることを証明しました。
3.1. プロスペクト理論:価値判断の新たな基準
**プロスペクト理論(Prospect Theory)**は、行動経済学で最も中心的な理論です。
- 参照点(Reference Point): 人々は、最終的な資産の絶対量ではなく、現在の状態を基準に「利益(gain)」と「損失(loss)」によって価値を主観的に評価します。
- 損失回避(Loss Aversion): 利益から得る喜びよりも、損失から感じる苦痛を約2~2.5倍大きく感じます。これは、私たちがなぜ損失に敏感で、現状維持を好むのかを説明します。
- S字型価値関数: 価値判断は非対称的な「S字型」の曲線に従い、利益と損失の両方において、その大きさが大きくなるにつれて変化に対する感度が鈍化します。
Table 1: 期待効用理論とプロスペクト理論の主要な仮定の比較
| 特徴 (Feature) | 期待効用理論 (Expected Utility Theory) | プロスペクト理論 (Prospect Theory) |
| — | — | — |
| 価値評価の基準 | 最終資産の絶対水準 | 参照点(Reference Point)からの利益/損失 |
| リスクへの態度 | 一貫したリスク回避 | 利益局面ではリスク回避、損失局面ではリスク追求 |
| 価値関数 | 凹関数 | 参照点を基準とした非対称的なS字型関数 |
| 損失と利益の感度 | 対称的 | 損失により約2~2.5倍敏感(損失回避) |
| 確率の処理 | 客観的確率を線形的に加重 | 低い確率は過大評価、高い確率は過小評価 |
3.2. フレーミング効果:問題の枠組みが選択を決定する
**「フレーミング効果(Framing Effect)」**は、同じ問題でも提示される枠組み(frame)によって選択が変わる現象です。「アジアの病気問題」の実験が代表的です。
- 肯定的なフレーム(「200人を救う」): 72%が確実な選択肢を選択(リスク回避)
- 否定的なフレーム(「400人が死亡する」): 78%が不確実な選択肢を選択(リスク追求)
結果は数学的には同じですが、「救う(利益)」と「死亡する(損失)」という枠組みによって、選好が完全に逆転しました。これは、人間の選択が合理的な計算ではなく、心理的な参照点に大きく左右されるという強力な証拠です。
3.3. アンカリング効果(Anchoring Effect)とヒューリスティック(Heuristics)
**「アンカリング効果(Anchoring Effect)」**は、最初に提示された情報が「錨(anchor)」となり、その後の判断を歪めるバイアスです。全く関連のないラッキーナンバーの数字が、国連加盟国におけるアフリカ諸国の割合の推定に影響を与えた実験がこれを証明しています。
これらの効果は、人間が複雑な問題を解く際に論理ではなく、精神的な近道、すなわち**「ヒューリスティック(heuristics)」**に依存していることを示しています。
3.4. 所有効果(Endowment Effect):私のものの価値は違う
**「所有効果(Endowment Effect)」**は、自分が所有している物の価値を、所有していない時よりもはるかに高く評価する現象です。私自身も、中古市場で自分の物を売る際に、市場価格よりも高く設定したい誘惑を感じたことがあります。これは、損失回避の傾向が現実でどのように発現するかを明確に示しています。
リチャード・セイラーの「マグカップ実験」では、カップを持っていた学生たちは売却希望価格として平均5.25ドルを、カップを購入しようとした学生たちは2.75ドルを提示しました。「自分のもの」になったという理由だけで、価値がほぼ2倍になったのです。カップを売ることは、「所有物を手放す損失」として認識されるためです。
Table 2: 主要な行動バイアスの要約
| バイアス (Bias) | 定義 (Definition) | 代表的な実験 (Canonical Experiment) | 実生活での例 (Real-World Example) |
| — | — | — | — |
| フレーミング効果 | 提示される枠組みによって判断と選択が変わる現象 | アジアの病気問題 | 「脂肪10%」 vs 「赤身90%」、手術成功率90% vs 死亡率10% |
| アンカリング効果 | 最初の情報が基準点となり、その後の判断に影響を与える現象 | ラッキーナンバーとアフリカ諸国の数推定 | 交渉時の最初の提示価格、スーパーの「定価」と「割引価格」の併記 |
| 所有効果 | 所有している対象の価値をより高く評価する現象 | マグカップ実験 | 中古車販売時に自分の車により高い価格を設定、株式の売却をためらう |
| 現状維持バイアス | 特別な理由がない限り、現在の状態を維持しようとする傾向 | 年金プランのデフォルトオプション | サブスクリプションサービスの解約を遅らせる行動、いつも行くレストランだけに行く習慣 |
| 心理的会計 | お金の出所や用途によって異なる価値を与える現象 | 紛失した現金 vs 紛失した映画チケット | 「臨時収入」は簡単に使い、給料は節約する心理、退職年金の保守的な運用 |
IV. 金融市場:効率性の神話と行動金融学の激突
合理主義と行動主義の最も激しい戦場は金融市場です。主要経済学の**「効率的市場仮説(Efficient Market Hypothesis, EMH)」**は、資産価格が利用可能なすべての情報を即座かつ完全に反映すると主張します。この理論によれば、誰であろうと持続的に市場平均収益率を上回ることはできません。
しかし、ドットコムバブルや金融危機のような現象は、EMHでは説明が困難です。**ロバート・シラー(Robert Shiller)のような行動金融学者は、実際の株価変動が企業の内在的価値の変化だけで説明できる範囲を超えている「過剰変動性(excess volatility)」**を証明しました。
行動金融学は、投資家の過信バイアス、群集行動、代表性ヒューリスティックなどが「非合理的な過熱」を生み出し、バブルを形成すると説明します。
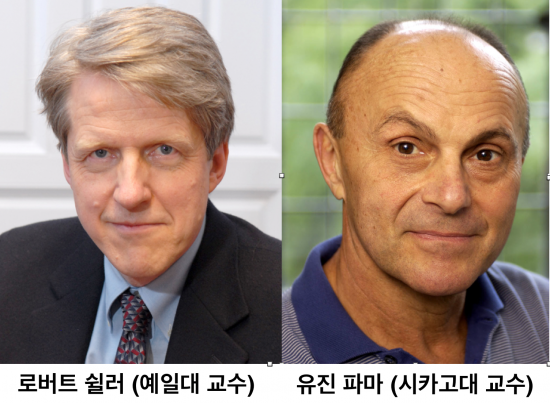
2013年のノーベル経済学賞が、EMHの創始者であるユージン・ファーマと、その批判者であるロバート・シラーに共同授与されたことは象徴的です。これは、市場が短期的に効率的である(ファーマ)が、長期的に見れば投資心理による巨大なバブルと崩壊に弱い(シラー)という、両方の視点が必要であることを示唆しています。
V. 行動経済学への鋭い批判
行動経済学は大きな成功を収めましたが、いくつかの批判に直面しています。
- 理論の断片化: 数多くのバイアスのリストに過ぎず、それらを包括する統一的な理論が不足しています。どのような状況でどのようなバイアスが現れるのかを予測することが困難です。
- 予測力の限界: 過去の行動を「説明」するには優れていますが、未来を定量的に「予測」する能力が不足しているという批判を受けています。
- 実験室の限界: 制御された実験室の結果が、複雑な現実市場でも同様に現れるのかという「外部妥当性」の問題が提起されています。
- 学習と市場の役割: 個人は失敗を通じて学び、市場は非合理的な行為者を淘汰することで、長期的には合理的に機能する可能性があるという反論があります。
VI. 世界を変えるソフトな力、「ナッジ」の光と影
行動経済学の洞察は、**「ナッジ(Nudge)」**理論を通じて現実の政策に大きな影響を与えました。ナッジは、強制や禁止ではなく、選択の設計を変更することで、人々がより良い決定を下せるように優しく誘導するアプローチです。
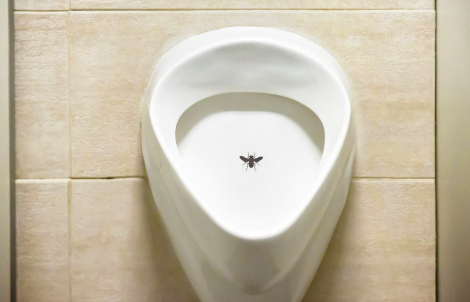
- 政策事例: 退職年金加入を「オプトアウト(デフォルトで加入)」に変更して貯蓄率を高めたり、税金の通知書に「近隣の90%はすでに税金を納めました」という文言を入れて納税率を高めた例が代表的です。
- 倫理的議論: ナッジは、選択の自由を尊重する**「リベラル」な側面と、国家が個人のより良い生活のために介入するという「温情的介入主義」**との間で議論を巻き起こします。批判者たちは、ナッジが個人の自律性を侵害する巧妙な「操作(manipulation)」になり得ると懸念しています。
結局、ナッジを巡る議論は、**「個人の自律性」と「共同体の福利」**との間の根本的なジレンマを示しています。
結論
- 要点のまとめ
- 合理性の限界: 伝統経済学の「ホモ・エコノミカス」は現実と異なり、人間は認知的な制約の下で「限定合理性」を持ちます。
- 予測可能な非合理性: 行動経済学は、プロスペクト理論、フレーミング効果などを通じて、人間の非合理的な行動が体系的で予測可能であることを証明しました。
- 対立から統合へ: 行動経済学は、主要経済学を代替するのではなく、心理的な洞察を加えて経済学の説明力を高める統合的な方向へと進んでいます。
-
次の行動提案 (CTA)
今日のあなたの消費や投資の決定の中に隠れている心理的なバイアスは何でしたか? 日常生活の中で行動経済学の原理を見つけながら、より良い選択を考えてみてください。
参考資料
- [経済と世の中] ホモ・エコノミカス 嶺南日報
- 経済人 ウィキペディア
- 行動経済学 | 堂野智洋 教保文庫
- ホモ・エコノミカス、選択の前にためらう 大学新聞
- 経済的合理性概念に対する哲学的省察* ソウル大学人文研究院
- 行動経済学 ナムウィキ
- 数能に出る経済・金融 人間は合理的ではない…伝統経済学の枠を壊す ハンギョン・シングルシングル
- プロスペクト理論 ウィキペディア
- 効率的市場仮説 ウィキペディア
- ノーベル経済学賞を通して見た効率的市場仮説に対する終わらない論争 ヘイリファンドサービス
- Criticisms of Behavioral Economics Economics Online
- ナッジ:ファイナルエディション アラジン