
私たちの脳はなぜ未来の幸福より現在の楽しみを選ぶのか?その秘密を知れば、老後準備の道が見えます。
- 老後貯蓄に失敗する根本的な心理的原因
- 行動経済学の「ナッジ」と「デフォルトオプション」が強力な解決策である理由
- 成功した海外の退職年金制度と韓国型制度の決定的な違い
なぜ私たちは貯蓄に失敗するのか?行動経済学の診断
私たちの心の中には、未来を計画する賢い**「計画家」と、現在を楽しむ衝動的な「実行家」が共存しています。残念ながら、ほとんどの戦いで勝者は「実行家」です。行動経済学のデフォルトオプション**は、まさにこの内面の戦争で計画家が勝利するように助ける強力なシステムです。私も給料日には「今月から必ず」と決意しますが、いつの間にか新作スニーカーの決済ボタンを押してしまう「実行家」の誘惑に何度も負けた経験があります。
これは意志の問題ではなく、私たちの脳に深く刻まれたいくつかのバイアスによるものです。
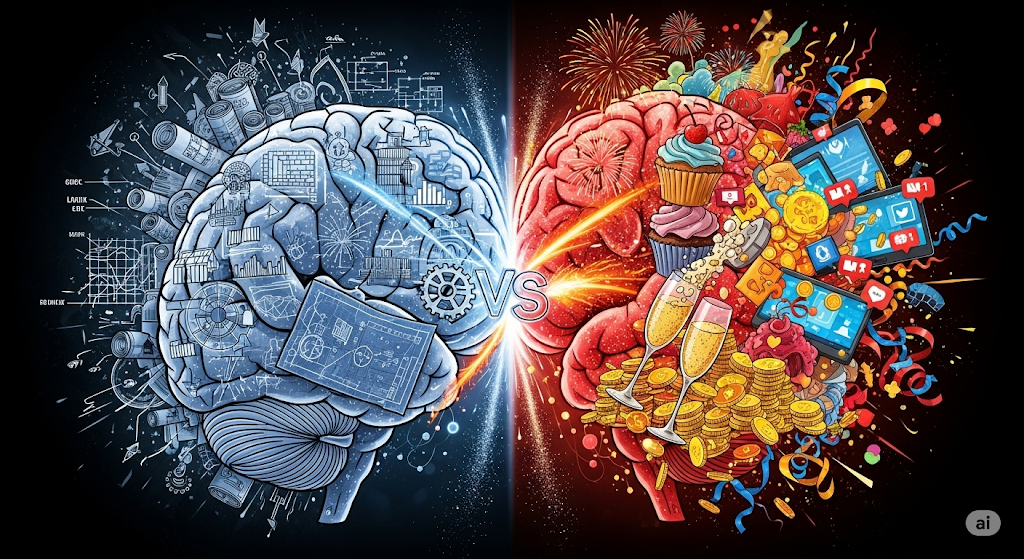
未来の漠然とした幸福より、目の前の確実な楽しみがより大きく感じられる心理的バイアスです。
現在バイアス (Present Bias): 未来より重要な今
私たちの脳は、「1年後の100万ウォン」よりも「今日すぐの10万ウォン」に遥かに強く反応します。
未来の大きな報酬よりも、目の前の小さな楽しみという重力が非常に強力なため、「貯蓄は来月から」という言葉を呪文のように唱えてしまいます。
損失回避 (Loss Aversion): 得る喜びより大きい喪失の苦痛
人々は、10万ウォンを得る喜びよりも、10万ウォンを失う苦痛を心理的に2倍も大きく感じます。
給与を貯蓄口座に振り替える行為は、すぐに使えるお金が減るという「損失」として認識されます。この即時的な損失の苦痛が、未来の不確実な利益よりも遥かに大きいため、貯蓄をためらってしまいます。
現状維持バイアス (Status Quo Bias): 「いつも通り」の罠
結局、このような心理的葛藤は、「もういいや、どうせこのままだ」という結論に繋がりやすいです。
特別なきっかけがない限り、私たちは既存の状態を維持しようとする強力な惰性を持ちます。「貯蓄しない」という現在の状態は、あまりにも快適なソファのようで、一度座り込むと立ち上がるのが非常に困難です。
問題を解決する鍵、ナッジとデフォルトオプション
では、解決策は何でしょうか?行動経済学者は、意志力を責める代わりに、人間の非合理性を逆利用する**「選択設計(Choice Architecture)」を提案します。その中でも最も強力なツールがナッジ(Nudge)とデフォルトオプション(Default Option)**です。
- ナッジ: 「肘で軽く突く」という意味で、強制せずに望ましい方向へ行動を誘導する柔らかな介入です。
- デフォルトオプション: 数多くのナッジ戦略の中で最も強力なもので、「何も選択しなかった場合に自動的に設定される基本値」を意味します。
デフォルトオプションは、「実行家」の最も強力な武器である「惰性」と「現状維持バイアス」を、むしろ私たちの味方にしてくれます。臓器提供の同意率が、「選択しなければならない(Opt-in)」ドイツ(12%)と、「拒否しなければ自動同意(Opt-out)」のオーストリア(99%)で極端な違いが見られるのが代表的な事例です。
海外の成功したデフォルトオプション事例
アメリカ、イギリス、オーストラリアは、このような行動経済学の洞察を退職年金制度に成功的に適用しました。彼らの核心はすべて**「オプトアウト(Opt-out)」**方式にあります。
アメリカ:「明日のためにさらに貯蓄を(SMarT)」
2006年、企業が従業員を退職年金(401(k))に**自動加入(auto-enrollment)**させることを許可したところ、参加率が50%未満から90%以上に急騰しました。
ここにリチャード・セイラーが設計した**「SMarTプログラム」**は、賃金引き上げの時点に合わせて貯蓄率も自動的に引き上げるように設計し、参加者の平均貯蓄率を3年で3.5%から11.6%に3倍以上向上させました。
イギリス:義務的自動加入、NEST
2012年からすべての企業が義務的に従業員を国家主導年金(NEST)に加入させるようにしました。その結果、職場年金加入率は55%から78%以上に急増し、脱退率は8%前後に過ぎませんでした。
オーストラリア:成長志向のMySuper
雇用主が賃金の11%を義務的に積み立て、労働者が特別な運用指示をしない場合は、株式比率が60~75%に達する**成長志向ポートフォリオ(MySuper)**に自動的に投資されます。これは、長期的に高い収益追求が労働者により有利であるという哲学を反映したものです。
韓国型デフォルトオプション、何が問題か?
2022年、韓国も「事前指定運用制度」という名称のデフォルトオプションを導入しました。しかし、海外の成功事例の核心を外れた「見かけだけのデフォルトオプション」という批判に直面しています。
韓国型制度は、「何もしたくない」という人間の本性を活用できない致命的な欠陥を抱えています。
最も大きな問題は、加入者が複数の商品リストの中から一つを直接選ばなければならないという**「オプトイン(Opt-in)」**方式である点です。選択自体を放棄すると、お金は以前のように現金性資産にそのまま放置されます。その結果、全体の積立金の約89%が預金・貯金と変わらない「超低リスク」商品に集中するという、制度導入の趣旨とは正反対の結果が現れました。
一目でわかる制度比較:海外 vs 韓国
| 区分 | 海外成功事例 (Opt-out) | 韓国 事前指定運用制度 (Opt-in) |
| — | — | — |
| 加入方式 | 自動加入および自動投資が基本値 | 加入者が直接商品を選択しなければ作動 |
| 核心原理 | 「惰性」と「現状維持バイアス」を貯蓄に活用 | 加入者の積極的な行動と金融理解度を要求 |
| 主な結果 | 高い加入率、自動増額、長期収益率向上 | 超低リスク商品への偏り、制度趣旨の希薄化 |
「計画家」のためのセルフナッジチェックリスト
制度が変わるのを待つ間、私たちは自分で人生に「良いデフォルト」を設定できます。皆さんは未来の自分のためにどのような安全装置を設けていますか?
- ✅ 給料日自動振込設定: 悩む間もなく貯蓄/投資口座にお金が移るように設定してください。
- ✅ 自動増額サービス申し込み: 年俸が上がるたびに貯蓄/投資額も自動的に増えるようにしてください。(関連記事: 年金貯蓄ファンドの始め方)
- ✅ 年金口座ポートフォリオ点検: 大切な老後資金が現金性資産で眠っていないか確認し、成長型資産への調整を検討してください。
- ✅ クレジットカードアプリの代わりに投資アプリを先に開く: スマートフォンの最初の画面に投資アプリを配置し、「実行家」の衝動を「計画家」の関心へ転換してください。
結論:行動で未来を変える知恵
私たちが老後準備に失敗するのは、個人の意志力の問題ではありません。行動経済学は、その原因が予測可能な人間の心理的バイアスにあることを示し、賢明なシステム設計を通じてこれを克服できるという希望を与えてくれます。
-
核心要約
-
貯蓄失敗は意志不足ではなく、内面の「計画家」と「実行家」の戦いである。
-
自動加入、自動増額のような強力な**「デフォルトオプション」**は、私たちの惰性を有利な方向へ導く。
-
真の**「オプトアウト(Opt-out)」**設計が、韓国退職年金制度の収益率を高める核心課題である。
-
今すぐあなたの退職年金口座を開き、未来の自分のための「良いデフォルト」を自分で設定してみてください。小さな行動一つが30年後のあなたの人生を変えることができます。
参考資料リスト
- Dual-Self Model - The Decision Lab
- 認知バイアス - Wikipedia
- Save More Tomorrow™: Using Behavioral Economics to Increase Employee Saving - Journal of Political Economy
- 見えない強力な手「デフォルトオプション」 - KSAM-マガジン
- 計画する自己と行動する自己 - 仁川ニュース
- An Economic Theory of Self-Control - Journal of Political Economy
- The Role of Behavioral Economics and Behavioral Decision Making in Americans’ Retirement Savings Decisions - SSA
- 行動経済学 - ナムウィキ
- ナッジ - 教保文庫
- AVR Impact on State Voter Registration - Brennan Center for Justice
- Pension Protection Act of 2006: Automatic Enrollment - Bradley Arant Boult Cummings LLP
- National Employment Savings Trust Corporation annual report and accounts - GOV.UK
- オーストラリア退職年金成功の秘訣は「デフォルトオプション義務化」 - 大韓金融新聞
- 退職年金事前指定運用制度導入後の現状および補完課題 - 国会立法調査処
- ほとんどが預金・貯金なのに収益率10%?…デフォルトオプションの成果歪曲論争 - Daum
- (全体出典は元の入力を参照)
参考文献
- Dual-Self Model
- 認知バイアス
- Save More Tomorrow™: Using Behavioral Economics to Increase Employee Saving
- 見えない強力な手「デフォルトオプション」
- 計画する自己と行動する自己
- An Economic Theory of Self-Control
- The Role of Behavioral Economics and Behavioral Decision Making in Americans' Retirement Savings Decisions
- 行動経済学
- ナッジ
- AVR Impact on State Voter Registration
- Pension Protection Act of 2006: Automatic Enrollment
- National Employment Savings Trust Corporation annual report and accounts
- オーストラリア退職年金成功の秘訣は「デフォルトオプション義務化」
- 退職年金事前指定運用制度導入後の現状および補完課題
- ほとんどが預金・貯金なのに収益率10%?…デフォルトオプションの成果歪曲論争