
半導体関税100%は今どうなっているのでしょうか?2026年9月初旬の報道ベースでは、施行されているのはNVIDIA H200クラスのAIチップなど一部品目に対する25%のみであり、サムスン電子・SKハイニックスの免除可否は確定していません。
2025年8月にこの記事を最初に執筆した際は、ヘッドラインの中心は100%でした。14ヶ月が経過し数字は下がりましたが、確定事項は多くありません。
執筆日 2025-08-22 · 最終確認日 2026-10-06 · 2026年1月の布告文および2026年9〜10月の報道に基づいた内容であり、詳細な施行内容は変更される可能性があります
半導体関税は100%予告後、どこまで施行されたか
経緯は3つの場面に集約できます。100%の予告、25%の施行、そして内容がまだ空欄のターゲット関税の予告です。
半導体関税の経緯を時点別に整理すると、流れが明確になります。
表1:半導体関税の経緯(2025年8月〜2026年10月)
| 時点 | 内容 | 備考 |
|---|---|---|
| 2025年8月 | 輸入半導体に100%関税を予告。米国内の工場建設を約束した企業は免除 | 施行措置ではない。韓国通商交渉本部長はサムスン・SKは対象外と表明(ロイター報道) |
| 2026年1月15日 | 高性能AIチップなど一部品目に25%施行(布告文11002) | 米国データセンター・研究開発・消費者用輸入などは除外 |
| 2026年9月2日 | ラトニック商務長官がターゲット関税を予告 | 品目・税率・時期は未公開 |
| 2026年10月3日 | トランプ大統領が工場を建設しない外国企業に対し150〜300%の関税に言及(選挙演説) | 半導体のみを指した発言ではない |
1月の措置は文言が核心です。布告文11002は、米国の技術サプライチェーン構築に寄与しない輸入に対して25%を課すと記しています。米国データセンター用や研究開発用、スタートアップ、消費者用輸入などは免除対象です。法律事務所メイヤー・ブラウンの解釈では、結局のところ米国サプライチェーンに入らないAIチップが標的となっています。
第2段階はまだ空欄です。連邦官報に掲載された布告文によると、商務長官は交渉終了後、相当なレベルの税率で関税を拡大し、米国に投資する企業の関税を引き下げる相殺制度を併設するよう勧告しました。
9月2日、ラトニック長官はCNBCで「if you build here, you don’t pay(ここで作るなら支払う必要はない)」と述べました。品目も税率も時期も明らかにしていません。ポリティコは、長官が企業別の米国生産計画に連動した無関税輸入枠を好んでいると報じました。また、ノートPC・ゲームコンソール・データセンターサーバーのようにチップが搭載された製品に関税を拡大する案も議論されているとコリアヘラルドが紹介しました。10月3日のオハイオ州での演説では、約1年半の猶予の後に150〜300%の関税を課す可能性がある旨の発言があったとコリアヘラルドが報じました。
半導体関税が家電製品の価格に即時反映されない理由
現在施行中の25%はAIアクセラレータ級のチップを標的としており、消費者用の輸入を除外しているため、ノートPCやスマートフォンの値札に直ちに転嫁される構造ではありません。
価格が問題として浮上するのは第2段階です。チップが搭載された完成品まで関税範囲に入れば、Apple・Dell・HPなどの企業はコストを吸収して利益を諦めるか、価格に転嫁して販売量減少を甘受しなければなりません。CRNが引用したアナリストの診断は、値上げが彼らにとっての最善策であるというものです。
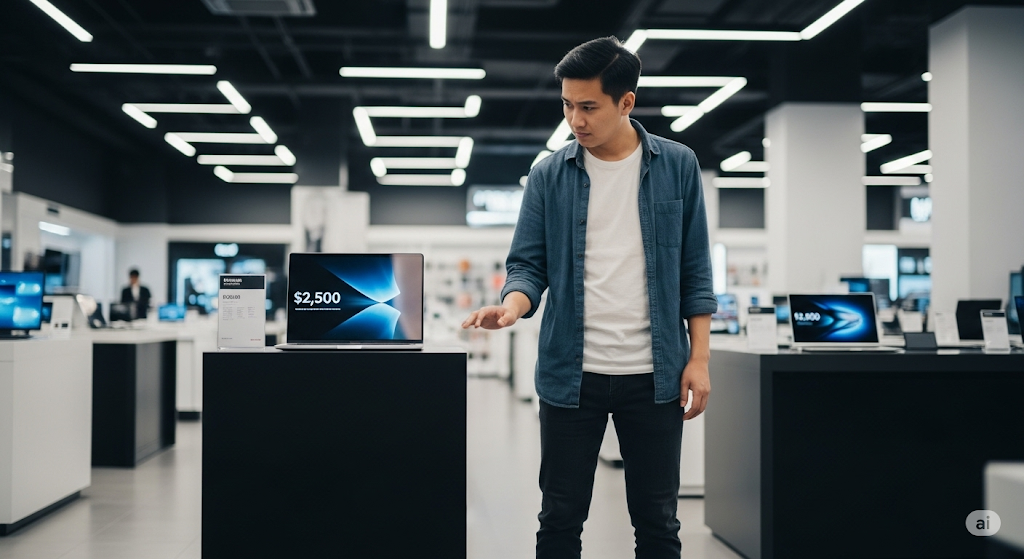
ただし、チップ関税100%が即座に製品価格100%の上昇を意味するわけではありません。チップは完成品の原価の一部に過ぎないため、上昇幅は製品別のチップ比重と企業がコストをどれだけ負担するかに左右されます。スマートフォンの価格に関税と地政学的コストが上乗せされる仕組みについては、iPhone 17の価格から見た100ドルの地政学で個別に扱いました。
では、半導体輸入全般に関税が適用された場合、どれほどの影響が出るでしょうか?ITIFが2025年5月のモデルで計算した結果が以下の表です。前提が半導体輸入全般に関税を課す場合であるため、現在の限定的な関税にそのまま当てはめてはいけません。
表2:半導体関税率別の米国GDP影響推定(ITIF、2025年5月モデル)
| 関税率 | 初年度GDP成長減少 | 10年目GDP成長減少 |
|---|---|---|
| 10% | 0.06% | 0.20% |
| 25% | 0.18% | 0.76% |
| 50% | 0.38% | 2.56% |
*出典: [ITIF, “Short-Circuited” *
25%のシナリオを紐解くとこうなります。ICT製品は価格に敏感であるため消費が約118億ドル減少し、米国人一人当たりの生活水準の成長分は10年間で累計4,208ドル失われる計算になります。ITIFが指摘する点もあります。半導体コストが上がれば、AI学習やデータセンター構築コストも同時に上がるということです。
半導体関税が最先端ファブ建設費を押し上げる矛盾
最先端半導体ファブ(工場)は、米国製装置だけでは建設できません。オランダASMLのEUV露光装置のような核心設備は輸入が必要です。1月の布告文のタイトルにも「半導体製造装置」が含まれています。第2段階で装置に高率関税が適用されれば、米国内に最先端ファブを建設するコストが増大し、事業性が低下する可能性があります。
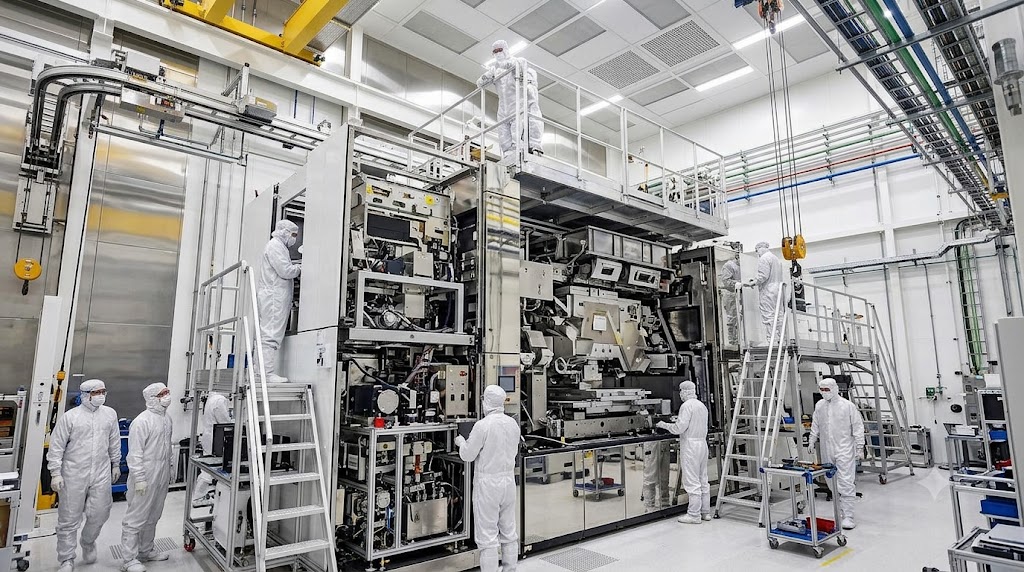
この矛盾をいち早く指摘したのは、恩恵を受けるはずだった企業たちです。マイクロン、クアルコム、テキサス・インスツルメンツが関税の再考を促したという報道が出ています。私の解釈はこうです。片足でアクセル(CHIPS法補助金)を踏み、もう片足でブレーキ(必須装置の関税)を踏んでいるような状態で、補助金の効果を大幅に削ぐことになると見ています。
サムスン電子・SKハイニックスは半導体関税を回避できるか
2025年8月時点では免除とされていましたが、2026年9月現在は免除基準そのものが確定していません。韓国の大統領室も、9月初旬の時点で具体的な内容は確定していないという立場を示しました。
台湾と比較すると、韓国の不利な点が浮かび上がります。台湾は生産連動型の免除を受けました。コリアヘラルドによると、建設中は計画生産能力の2.5倍、完工後は1.5倍まで無関税で持ち込める構造です。コリアタイムスは、韓国が得たのは「同等の扱いをする」という約束だけであり、サムスン電子とSKハイニックスには米国内にメモリ生産施設がないと指摘しました。
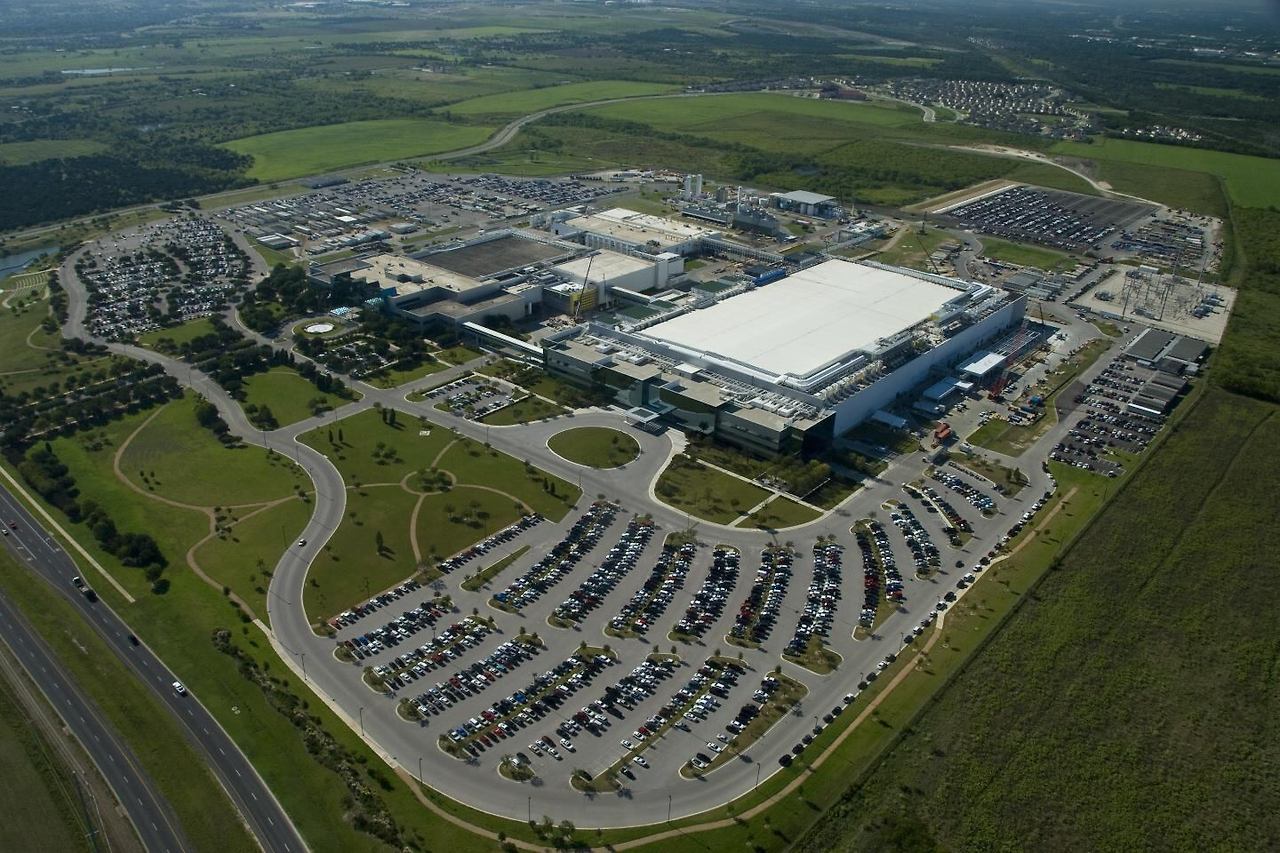
投資規模は小さくありません。サムスン電子はテイラー・ファウンドリを含めテキサスに370億ドル以上を、SKハイニックスはインディアナに40億ドル以上を投じる予定です。問題は、インディアナがメモリ工場ではなくHBMパッケージング・研究施設である点です。8月27日に着工式を行ったこの施設だけでは、免除基準が「米国内のウェハー生産量」であれば不足する可能性がある、というのがコリアヘラルドの分析です。
税率よりも大きな変数は、関税をどこに課すかです。韓国産HBMは台湾TSMCへ渡り、NVIDIAが設計したプロセッサとパッケージングされた後、米国企業がアクセラレータやサーバーの形態で持ち込みます。東南アジアで組み立てられる電子製品内のメモリも同じ道を歩みます。チップに課されるのか、部品に課されるのか、完成品に課されるのかによって、韓国企業が受ける衝撃は大きく異なります。米国の関税政策全般と韓国の対応については2025年米国関税政策解剖で扱い、メモリ依存度を下げようとする韓国の試みはNPUと韓国半導体にまとめました。
半導体関税はなぜ中国との交渉カードとしても読まれるのか
関税率を引き上げるという発言自体が、交渉の余地を作るからです。韓国経済研究院の研究委員は、高い関税を直ちに施行できなくても選択肢としてテーブルに乗せておけば、既存の緩和措置を延長してもらうといった交渉の柔軟性が生まれると分析しました。チップ関税が投資圧力でありつつ、対中交渉カードとしても読まれる理由はここにあります。
半導体サプライチェーンは台湾(ファウンドリ)、日本(素材)、オランダ(装置)に分かれて専門化した産業です。一箇所でも遮断されれば全体が揺らぐボトルネック構造であるため、統制の影響力は絶大です。米国が2022年10月に輸出管理を導入すると、オランダも2023年3月に装置輸出管理を更新したという点がCSISのまとめに示されています。
代償も伴います。CSISの2024年7月の分析は、中国が世界最大の半導体市場であるため、中国の顧客との関係が絶たれれば米国企業の長期的な競争力に大きな影響を及ぼすと見ています。輸出管理の話ですが、関税が海外の顧客や投資先を米国から遠ざけかねないという点では同じ方向の危険性です。この繋がりは本稿の解釈です。
残る変数は品目、税率、施行時期の3つです。9月初旬の発言ではいずれも公開されておらず、これらが出るまではいかなる数字も確定値ではありません。
本稿は執筆時点の公開資料に基づく一般的な情報であり、特定の投資や金融商品の勧誘ではありません。政策や数値は今後変更される可能性があります。(最終確認:2026-10-06)
参考文献
- Proclamation 11002: Adjusting Imports of Semiconductors, Semiconductor Manufacturing Equipment, and Their Derivative Products (The White House, 2026-01-14)
- Adjusting Imports of Semiconductors, Semiconductor Manufacturing Equipment, and Their Derivative Products Into the United States, 91 FR 2443
- Administration Policies on Advanced AI Chips Codified, with Reverberations Across AI Ecosystem
- President Trump Announces Section 232 Tariffs on Semiconductors and their Derivative Products
- Build in US or pay: Trump revives chip tariff threat
- Trump threatens tariffs of up to 300% as Korea faces pressure over US investment
- What Washington's tariff push means for Korea's semiconductor industry
- US chip tariffs raise stakes for Samsung, SK Hynix's US memory plans
- Short-Circuited: How Semiconductor Tariffs Would Harm the U.S. Economy and Digital Industry Leadership
- US Semiconductor Tariffs Could Reduce GDP Growth by $1.4 Trillion
- Dell, HP And Apple Face Tariffs. 'Raising Prices' Is Their Best Option
- Collateral Damage: The Domestic Impact of U.S. Semiconductor Export Controls (CSIS)