
반도체 관세 100%는 지금 어떻게 됐을까요? 2026년 9월 초 보도 기준으로 시행 중인 것은 엔비디아 H200급 AI 칩 같은 일부 품목의 25%뿐이고, 삼성전자·SK하이닉스 면제 여부는 확정되지 않았습니다.
2025년 8월 이 글을 처음 쓸 때만 해도 헤드라인의 중심은 100%였죠. 14개월이 지나 숫자는 내려왔지만, 확정된 것은 많지 않습니다.
작성일 2025-08-22 · 마지막 확인일 2026-10-06 · 2026년 1월 포고문과 2026년 9~10월 보도 기준이며, 세부 시행은 달라질 수 있습니다
반도체 관세는 100% 예고 이후 어디까지 시행됐나
경과는 세 장면으로 줄일 수 있습니다. 100% 예고, 25% 시행, 그리고 내용이 아직 비어 있는 표적 관세 예고.
반도체 관세 경과를 시점별로 놓고 보면 흐름이 선명해집니다.
표 1: 반도체 관세 경과 (2025년 8월~2026년 10월)
| 시점 | 내용 | 비고 |
|---|---|---|
| 2025년 8월 | 수입 반도체에 100% 관세 예고, 미국 내 공장 건설을 약속한 기업은 면제 | 시행 조치는 아님. 한국 통상교섭본부장은 삼성·SK가 대상이 아니라고 밝힘(로이터 보도) |
| 2026년 1월 15일 | 고성능 AI 칩 등 일부 품목에 25% 시행(포고문 11002) | 미국 데이터센터·연구개발·소비자용 수입 등은 제외 |
| 2026년 9월 2일 | 러트닉 상무장관이 표적 관세 예고 | 품목·세율·시기 미공개 |
| 2026년 10월 3일 | 트럼프 대통령이 공장을 짓지 않는 외국 기업에 150~300% 관세를 언급(유세 발언) | 반도체만 꼽은 발언은 아님 |
1월 조치는 문구가 핵심이죠. 포고문 11002는 25%를 미국 기술 공급망 구축에 기여하지 않는 수입에 매긴다고 적었습니다. 미국 데이터센터용이나 연구개발용, 스타트업, 소비자용 수입 등은 면제 대상입니다. 로펌 메이어 브라운의 풀이로는 결국 미국 공급망에 들어오지 않는 AI 칩이 겨냥된 것입니다.
2단계는 아직 빈칸입니다. 연방관보에 실린 포고문에 따르면 상무장관은 협상이 끝난 뒤 상당한 수준의 세율로 관세를 넓히고, 미국에 투자하는 기업의 관세를 깎아 주는 상쇄 제도를 함께 두라고 권고했습니다.
9월 2일 러트닉 장관은 CNBC에서 “if you build here, you don’t pay"라고 말했습니다. 품목도 세율도 시기도, 입 밖에 내지 않았죠. 폴리티코는 장관이 기업별 미국 생산 계획에 연동한 무관세 수입 쿼터를 선호한다고 전했고, 노트북·게임 콘솔·데이터센터 서버처럼 칩이 들어간 제품으로 관세를 넓히는 안도 거론된다고 코리아헤럴드가 소개했습니다. 10월 3일 오하이오 유세에서는 약 1년 반의 유예 뒤 150~300% 관세를 매길 수 있다는 취지의 발언이 나왔다고 코리아헤럴드가 전했죠.
반도체 관세가 전자제품 가격에 바로 붙지 않는 이유
지금 시행 중인 25%는 AI 가속기급 칩을 겨냥하고 소비자용 수입을 제외하기 때문에, 노트북이나 스마트폰 가격표에 곧바로 얹히는 구조가 아닙니다.
가격이 문제로 떠오르는 시점은 2단계입니다. 칩이 들어간 완제품까지 관세 범위에 들어오면 애플·델·HP 같은 업체는 비용을 흡수해 이익을 포기하거나, 가격에 얹어 판매량 감소를 감수해야 하죠. CRN이 인용한 애널리스트의 진단은 가격 인상이 이들의 최선책이라는 쪽입니다.
다만 칩 관세 100%가 곧 제품 가격 100% 인상은 아닙니다. 칩은 완제품 원가의 일부일 뿐이라 인상 폭은 제품별 칩 비중과 기업이 비용을 얼마나 떠안느냐에 따라 갈립니다. 스마트폰 가격에 관세와 지정학 비용이 얹히는 방식은 아이폰 17 가격으로 본 100달러 지정학에서 따로 다뤘습니다.
그렇다면 반도체 수입 전반에 관세가 붙으면 얼마나 커질까요? ITIF가 2025년 5월 모형으로 계산한 결과가 아래 표입니다. 전제가 반도체 수입 전반에 관세를 매기는 경우라서, 지금의 좁은 관세에 그대로 대입하면 안 됩니다.
표 2: 반도체 관세율별 미국 GDP 영향 추정 (ITIF, 2025년 5월 모형)
| 관세율 | 첫해 GDP 성장 감소 | 10년차 GDP 성장 감소 |
|---|---|---|
| 10% | 0.06% | 0.20% |
| 25% | 0.18% | 0.76% |
| 50% | 0.38% | 2.56% |
*출처: [ITIF, “Short-Circuited” *
25% 시나리오를 풀면 이렇습니다. ICT 제품은 가격에 민감해서 소비가 약 118억 달러 줄고, 미국인 1인당 생활수준 성장분은 10년간 누적 4,208달러가 사라지는 셈입니다. ITIF가 짚은 대목도 있습니다. 반도체 비용이 오르면 AI 학습과 데이터센터 구축 비용도 함께 오른다는 점입니다.
반도체 관세가 최첨단 팹 건설비를 올리는 모순
최첨단 반도체 팹은 미국산 장비만으로는 지을 수 없습니다. 네덜란드 ASML의 EUV 노광 장비 같은 핵심 설비는 수입해야 합니다. 1월 포고문의 제목에도 반도체 제조장비가 들어 있죠. 2단계에서 장비에 고율 관세가 붙으면 미국 안에 첨단 팹을 짓는 비용이 늘어 사업성이 떨어질 수 있습니다.
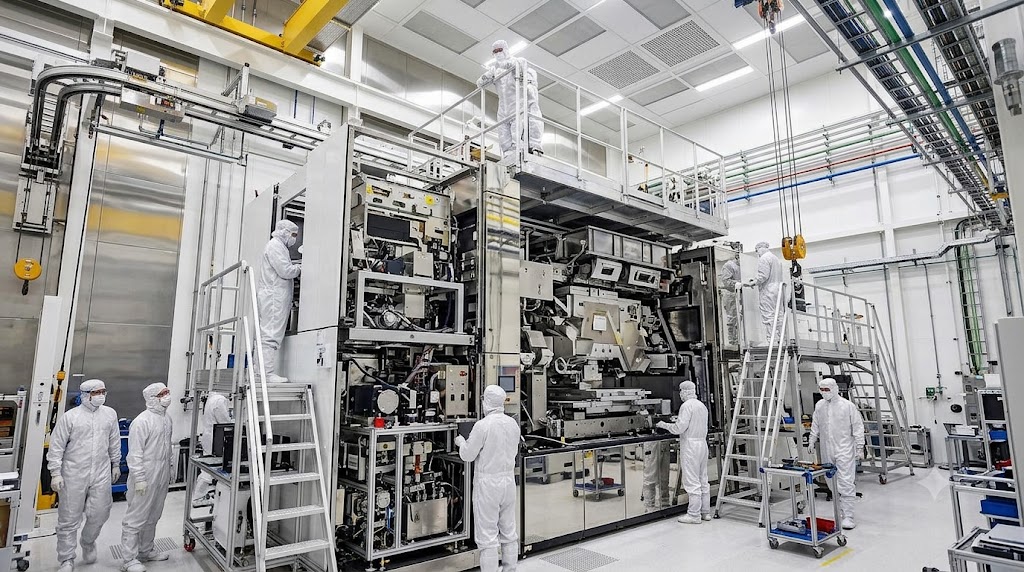
이 모순을 먼저 짚은 쪽은 수혜자로 거론되던 업체들이죠. 마이크론·퀄컴·텍사스인스트루먼트가 관세를 다시 생각해 달라고 촉구했다는 보도가 나왔죠. 제 해석은 이렇습니다. 한 발로는 엑셀(CHIPS 법 보조금)을 밟고 다른 발로는 브레이크(필수 장비 관세)를 밟는 모양새라, 보조금의 효과를 상당 부분 깎아 먹을 수 있다고 봅니다.
삼성전자·SK하이닉스는 반도체 관세를 피할 수 있을까
2025년 8월에는 면제로 알려졌지만, 2026년 9월 현재는 면제 기준 자체가 확정되지 않았습니다. 한국 대통령실도 9월 초 구체적인 내용이 확정되지 않은 것으로 안다는 입장을 냈습니다.
대만과 비교하면 한국이 불리한 지점이 드러납니다. 대만은 생산 연계 면제를 받았죠. 코리아헤럴드에 따르면 건설 중에는 계획 생산능력의 2.5배, 완공 뒤에는 1.5배까지 무관세로 들여올 수 있는 구조입니다. 코리아타임스는 한국이 받은 것이 비슷한 대우를 하겠다는 약속뿐이며, 삼성전자와 SK하이닉스에는 미국 안 메모리 생산시설이 없다고 짚었습니다.
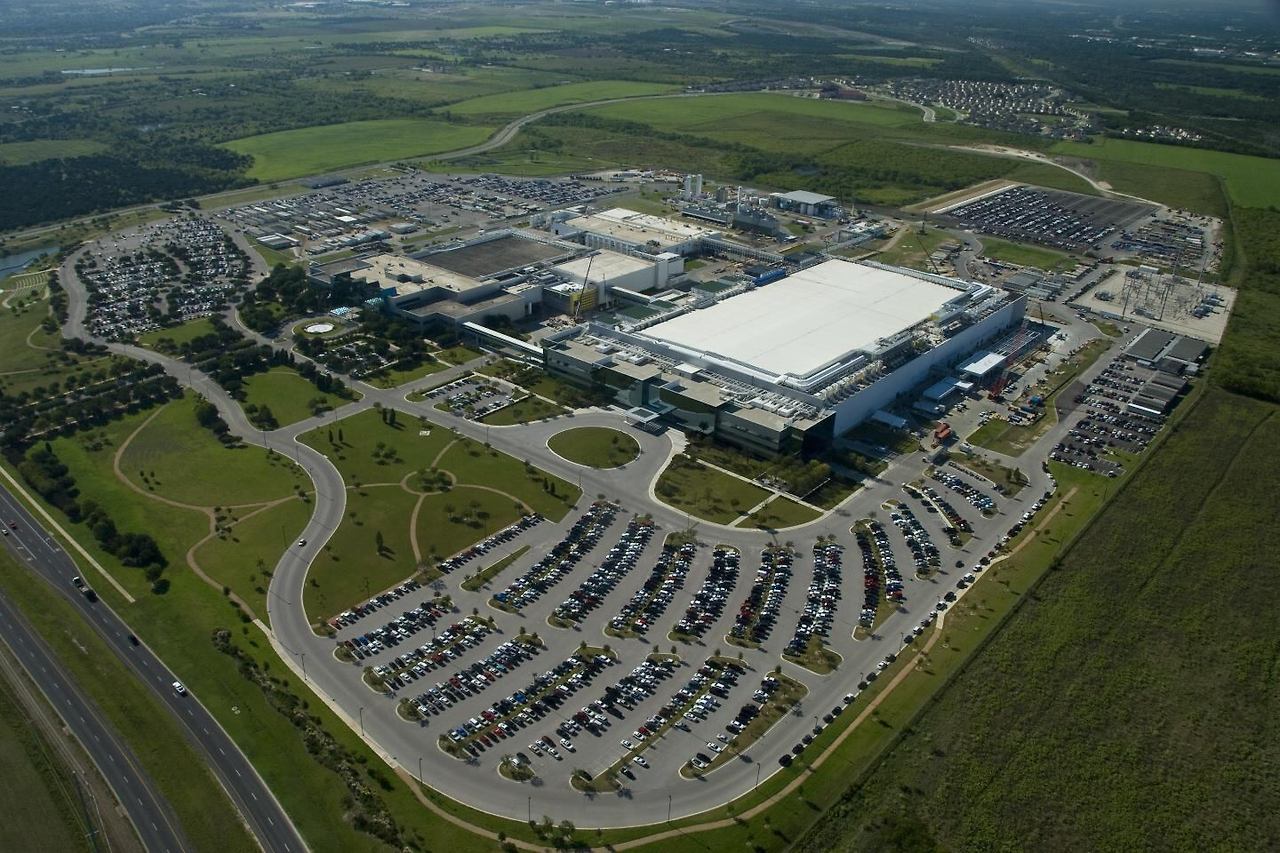
투자 규모가 작은 건 아닙니다. 삼성전자는 테일러 파운드리를 포함해 텍사스에 370억 달러 이상을, SK하이닉스는 인디애나에 40억 달러 이상을 쓰기로 했습니다. 문제는 인디애나가 메모리 공장이 아니라 HBM 패키징·연구 시설이라는 점입니다. 8월 27일 착공식을 연 이 시설만으로는, 면제 기준이 미국 내 웨이퍼 생산량이라면 모자랄 수 있다는 것이 코리아헤럴드의 분석입니다.
세율보다 큰 변수는 관세를 어디에 매기느냐입니다. 한국산 HBM은 대만 TSMC로 가서 엔비디아가 설계한 프로세서와 패키징된 뒤 미국 기업이 가속기나 서버 형태로 들여옵니다. 동남아에서 조립되는 전자제품 안의 메모리도 같은 길을 걷죠. 칩에 붙는지, 부품에 붙는지, 완제품에 붙는지에 따라 한국 업체가 맞는 충격은 크게 달라집니다. 미국 관세 정책 전반과 한국의 대응은 2025년 미국 관세 정책 해부에서 다뤘고, 메모리 의존도를 낮추려는 한국의 시도는 NPU와 한국 반도체에 정리했습니다.
반도체 관세는 왜 중국과의 협상 카드로도 읽히나
관세율을 올리겠다는 말 자체가 협상 여지를 만들기 때문입니다. 한국경제연구원 연구위원은 큰 관세를 당장 시행하기 어려워도 선택지를 테이블에 올려 두면 기존 완화 조치를 연장해 주는 식의 협상 유연성이 생긴다고 분석했습니다. 칩 관세가 투자 압박이면서 대중 협상 카드로도 읽히는 이유가 여기 있죠.
반도체 공급망은 대만(파운드리), 일본(소재), 네덜란드(장비)로 나뉘어 전문화된 산업입니다. 한 곳만 막아도 전체가 흔들리는 병목 구조라서 통제의 무게가 큽니다. 미국이 2022년 10월 수출통제를 도입하자 네덜란드도 2023년 3월 장비 수출통제를 갱신했다는 점이 CSIS의 정리에 나옵니다.
대가도 따라옵니다. CSIS의 2024년 7월 분석은 중국이 세계 최대 반도체 시장이라 중국 고객과의 관계가 막히면 미국 기업의 장기 경쟁력에 미치는 영향이 클 수 있다고 봤습니다. 수출통제 이야기지만, 관세가 해외 고객과 투자처를 미국 밖으로 밀어낼 수 있다는 점에서는 같은 방향의 위험입니다. 이 연결은 이 글의 해석이고요.
남은 변수는 품목, 세율, 시행 시기 세 가지입니다. 9월 초 발언에서는 셋 모두 공개되지 않았고, 이 세 가지가 나오기 전까지 어떤 숫자도 확정치가 아닙니다.
이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 정책과 수치는 이후 달라질 수 있습니다. (마지막 확인: 2026-10-06)
참고자료
- Proclamation 11002: Adjusting Imports of Semiconductors, Semiconductor Manufacturing Equipment, and Their Derivative Products (The White House, 2026-01-14)
- Adjusting Imports of Semiconductors, Semiconductor Manufacturing Equipment, and Their Derivative Products Into the United States, 91 FR 2443
- Administration Policies on Advanced AI Chips Codified, with Reverberations Across AI Ecosystem
- President Trump Announces Section 232 Tariffs on Semiconductors and their Derivative Products
- Build in US or pay: Trump revives chip tariff threat
- Trump threatens tariffs of up to 300% as Korea faces pressure over US investment
- What Washington's tariff push means for Korea's semiconductor industry
- US chip tariffs raise stakes for Samsung, SK Hynix's US memory plans
- Short-Circuited: How Semiconductor Tariffs Would Harm the U.S. Economy and Digital Industry Leadership
- US Semiconductor Tariffs Could Reduce GDP Growth by $1.4 Trillion
- Dell, HP And Apple Face Tariffs. 'Raising Prices' Is Their Best Option
- Collateral Damage: The Domestic Impact of U.S. Semiconductor Export Controls (CSIS)