“这个月的OTT订阅费控制在5万韩元以内。”即使是不记账的人,脑子里也有这样的分类。
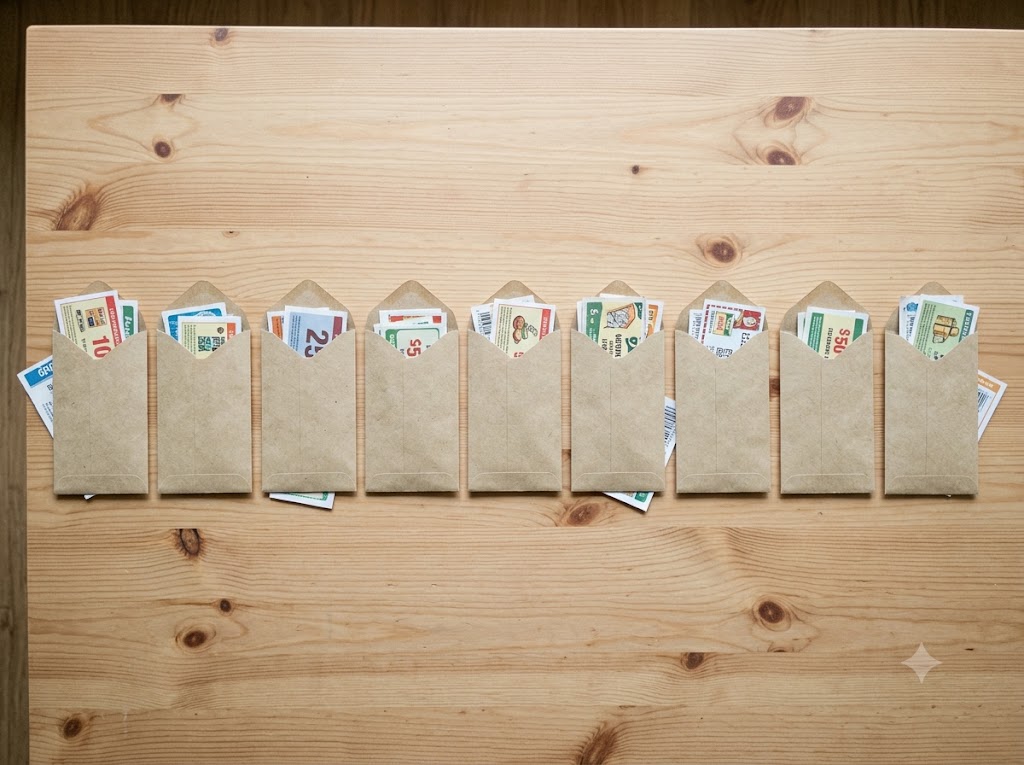
收到装有100张优惠券的同一个信封的人平均用了42.62张,而收到10个装有优惠券的信封的人只用了16.44张。
心理账户,脑中的记账簿是如何运作的
心理账户(mental accounting)是指人们在物理上将钱视为一个整体,但在心理上却将其划分为多个账户(account)进行管理的现象。
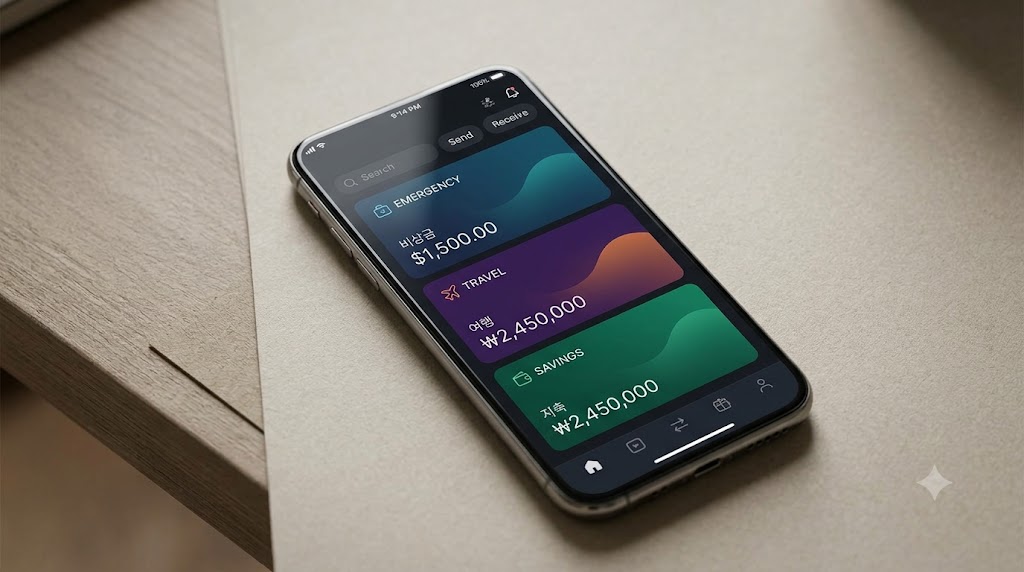
就像我们会为不同用途开设多个银行账户一样,我们会在脑中划定餐饮费、交通费、补习费、储蓄等栏目。
这是经济学家理查德·塞勒在1985年的论文中命名并建立体系的概念。
脑中记账簿的特点是非常灵活。可以随意创建、删除和转移账户。比如“这个月买衣服的钱不够了,从餐饮费里挪点出来”。这种灵活性是一把双刃剑。
由于账户之间转移的依据往往取决于当时的心情,如果一个账户缺钱,调拨其他账户的资金就变得非常容易。虽然需要时调整很方便,但也正因如此,人们容易过度消费,或者在真正需要用钱时却无法使用。
有趣的是,尽管人们会不断挪用资金,但一旦为某个账户贴上标签,想要打破它时就会产生一种微妙的抵触感。
试想一下,当要把原本打算“旅行储蓄”的钱突然拿出来当作生活费时,那种心里的不适感。从银行余额来看这完全是一样的钱,但要撕掉上面贴着的“旅行”标签却让人感到不舒服。
根据信封数量变化的心理账户实验
有一个实验展示了这种抵触感有多强烈。
加拿大不列颠哥伦比亚大学的阿马尔·奇马(Amar Cheema)和迪利普·索曼(Dilip Soman)将100张优惠券以三种方式分发给参与者,并调查了他们的使用情况。这是2008年发表在营销学期刊上的研究。
心理账户实验:同样的100张优惠券,根据信封数量的平均使用量
| 包装方式 | 每个信封的优惠券数 | 平均使用量 |
|---|---|---|
| 1个信封 | 100张 | 42.62张 |
| 4个信封 | 25张 | 25.50张 |
| 10个信封 | 10张 | 16.44张 |
优惠券总数同样是100张,但信封越多,使用量越少。只用一个信封的组和分成十个信封的组,使用量差距超过2.5倍。既没有多给也没有少给优惠券,仅仅是改变了信封的数量。当分成4个信封时,使用量已经减少了约40%,分成10个后再次大幅下降。值得注意的是,账户划分越细,效果越显著。
打破心理账户时为何会产生“破罐子破摔”心理
为什么会有这种差异呢?
人们会将每一个信封视为独立的账户。一旦创建了账户,就倾向于尽可能地遵守它。拆开信封意味着打破了一个账户,所以在拆开前会犹豫一下。
但一旦账户被打破,情况就变了。
变成了“管他呢,随便花吧”的心态。
拆开装有100张优惠券的那个大信封,意味着整个账户瞬间崩塌,于是就会疯狂消费。
如果有十个信封,情况就不同了。通常人们只会拆开一两个用掉,面对剩下的信封时会再次犹豫。每一个信封都像是一道小门槛,信封越多,需要跨越的门槛就越多。
我觉得这一点和减肥的故事很像。一旦觉得今天“搞砸了”,连剩下几顿饭也放弃的心理结构是一样的。归根结底,重要的是账户的大小。账户越大,一旦崩塌损失就越大;账户越小,即使崩塌,损失也仅限于该账户内。
第一笔工资与意外之财,来源不同的钱的心理账户
心理账户也会考量钱的来源。
第一笔工资往往会被交给父母或买一件具有纪念意义的礼物。因为被赋予了“我辛苦赚来的第一笔钱”的意义,随便花掉会让人心里不舒服。
与之相对的是意外之财(windfall gains)。顾名思义,就是意料之外得到的钱。年末结算退税或意想不到的额外收入都属于此类。
这类钱被贴上了“白捡的钱”的标签,所以更容易被用来买彩票或购买平时犹豫不决的高价商品。尽管进入银行账户后,工资和退税在数字上没有任何区别。
为什么会这样呢?
工资在到账前就已经被分配到了房租、伙食费、信用卡账单等账户中。
而意外之财到账时,不属于任何账户。就像没有主人的钱一样漂浮着,人们很容易产生“这本来就是额外的钱”的想法,消费门槛也随之降低。
反过来利用这一点也能找到方法。在退税到账当天,立即将其转入储蓄账户或应急资金账户并贴上新标签,意外之财瞬间就会变成“舍不得打破的账户”。
将3%优惠拆分营销中的心理账户
企业也非常了解这种心理。
电商平台经常不提供一张“3%折扣券”,而是展示为“会员等级折扣1% + 持有优惠券1% + 积分预扣1%”。结果同样是3%,但会让人感觉获得了三次优惠。这是因为消费者将每一项折扣都视为从不同账户中获得的收益。这就是为什么比起一个大折扣,多个小折扣更具吸引力的原因。
在为昂贵的商品寻找购买理由时,也可以使用拆分账户法。
当20万韩元的上衣让人感到负担时,销售人员会这样建议:
周一穿在连衣裙里叠穿,周二穿在夹克里做内搭,周三穿在卫衣外面做点缀。这样一来,消费者会在不知不觉中计算出“上班穿3万、约会穿3万、休闲穿3万”之类的性价比。
价格依然是20万韩元,但在心里的收据上,却被写成了一笔更合理的消费。
如何让脑中的记账簿为你所用
心理账户是无法根除的习惯,不如将其导向对自己有利的方向。
在储蓄中,拆分很有力量。如果有一百万韩元,比起存入一个账户,分成20万、30万、50万存入多个账户,会让人花得更少。遵循与十个信封实验相同的原理,每个账户都会产生一道门槛。如果在账户上标注“应急资金”、“旅行”等名称,还能借用标签的力量。
在消费面前,尝试将拆分的内容重新合并。
“这些折扣真的是独立的优惠吗?”、“这件衣服真的会在这么多场合穿吗?”这类问题能将拆分的账户重新还原为一个整体。
最后,移动支付、虚拟货币、股票等无形资产非常抽象,使用时的心理痛苦较小。
支付现金、刷卡、手机支付之间有着明显的感官差异。在进行数字支付后,养成核对收据和使用明细的习惯,能帮你找回“我真的花钱了”的实感。
下次当你下定决心“这个月咖啡钱控制在5万韩元以内”时,希望你能意识到,这不仅仅是一个简单的预算,而是在创建一个信封。