
‘이번 달 OTT 구독료는 5만 원까지.’ 가계부를 안 쓰는 사람도 머릿속엔 이런 칸이 있습니다.
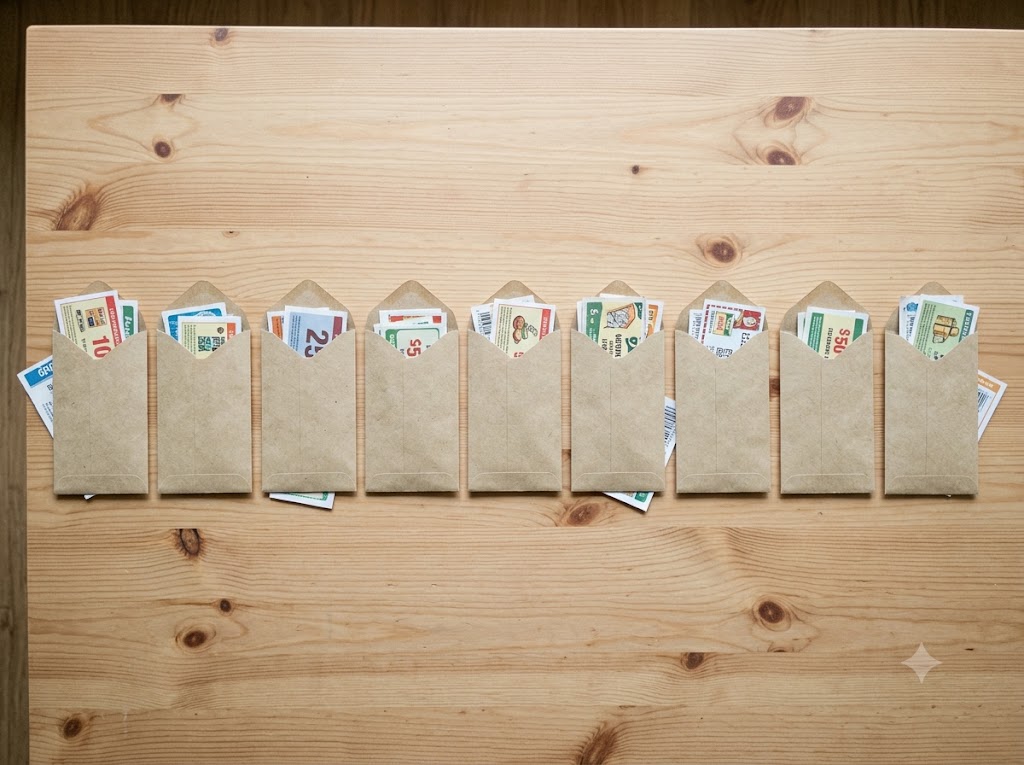
쿠폰 100개를 봉투 하나로 받은 사람은 평균 42.62개를, 봉투 10개로 나눠 받은 사람은 16.44개만 썼어요.
심적 회계, 머릿속 가계부는 어떻게 움직이나
심적 회계(mental accounting)는 돈을 물리적으로는 한 덩어리로 보면서도 마음속에서는 여러 계정(account)으로 나눠 관리하는 현상입니다.
통장을 용도별로 여러 개 만들어 두듯, 식비·교통비·학원비·저축 같은 칸을 머릿속에 그려 두는 거죠.
경제학자 리처드 탈러가 1985년 논문에서 이름을 붙이고 체계를 세운 개념입니다.
머릿속 가계부의 특징은 아주 유연하다는 점입니다. 계정을 마음대로 만들고, 없애고, 옮길 수 있어요. ‘이번 달 옷값이 모자라네, 외식비에서 좀 빼자’ 같은 식으로요. 이 유연함이 양날의 칼입니다.
계정 사이를 오가는 기준이 그때그때의 기분이다 보니, 한 칸이 모자라면 다른 칸을 끌어다 쓰는 일이 너무 쉽거든요. 필요할 때 조정할 수 있으니 편하지만, 같은 이유로 과하게 쓰기도 하고 반대로 써야 할 때 못 쓰기도 합니다.
재미있는 건 그렇게 이리저리 옮기면서도, 한 번 이름을 붙인 계정을 깨는 데에는 묘한 저항감이 생긴다는 겁니다.
‘여행 적금’이라고 마음먹고 모은 돈을 갑자기 생활비로 써야 할 때의 찜찜함을 떠올려 보세요. 은행 잔고로 보면 그냥 같은 돈인데, 거기에 붙은 ‘여행’이라는 라벨을 떼어 내는 게 불편한 겁니다.
봉투 개수에 따라 달라진 심적 회계 실험
이 저항감이 얼마나 강한지 보여 준 실험이 있습니다.
캐나다 토론토대학의 아마르 치마와 딜립 소만은 참가자들에게 쿠폰 100개를 세 가지 방식으로 나눠 준 뒤 얼마나 썼는지 조사했어요. 2008년 마케팅 학술지에 실린 연구입니다.
심적 회계 실험: 같은 쿠폰 100개, 봉투 개수에 따른 평균 사용량
| 포장 방식 | 봉투당 쿠폰 | 평균 사용량 |
|---|---|---|
| 봉투 1개 | 100개 | 42.62개 |
| 봉투 4개 | 25개 | 25.50개 |
| 봉투 10개 | 10개 | 16.44개 |
쿠폰 수는 똑같이 100개인데, 봉투가 많을수록 덜 썼습니다. 한 봉투로 받은 그룹과 열 봉투로 받은 그룹의 차이는 2.5배가 넘어요. 쿠폰을 더 주거나 덜 준 것도 아니고, 봉투만 바꿨을 뿐입니다. 봉투를 4개로 나눴을 때 이미 사용량이 약 40
% 줄었고, 10개로 나누자 다시 한 번 크게 줄었어요. 칸이 늘어날수록 효과가 쌓인다는 점이 눈여겨볼 대목입니다.
심적 회계의 계정을 깨는 순간 ‘에라 모르겠다’가 되는 이유
왜 이런 차이가 날까요.
사람들은 봉투 하나하나를 별개의 계정으로 받아들입니다. 그리고 계정을 만들면 그걸 최대한 지키고 싶어 해요. 봉투를 뜯는 건 계정 하나를 깨는 일이라서, 뜯기 전에 한 번 멈칫하게 됩니다.
그런데 일단 계정이 깨지면 이야기가 달라집니다.
‘에라 모르겠다, 그냥 쓰자’가 되는 거죠.
쿠폰 100개가 든 봉투 하나를 뜯으면 계정 전체가 한꺼번에 무너지니 와르르 쓰게 됩니다.
봉투가 열 개면 사정이 달라요. 보통 한두 개만 뜯어 쓰고 나머지 봉투 앞에서는 다시 멈칫합니다. 봉투 하나마다 작은 문턱이 하나씩 있는 셈이고, 봉투가 많을수록 넘어야 할 문턱도 많아집니다.
저는 이 대목이 다이어트 이야기와 닮았다고 느낍니다. 오늘 하루를 ‘망쳤다’고 느끼는 순간 그날 남은 끼니까지 포기해 버리는 심리와 구조가 같거든요. 결국 중요한 건 계정의 크기입니다. 계정이 크면 한 번 무너질 때 무너지는 양도 크고, 계정이 작으면 무너져도 피해가 그 칸 안에서 멈춥니다.
첫 월급과 공돈, 출처가 다른 돈의 심적 회계
심적 회계는 돈이 어디서 왔는지도 따집니다.
첫 월급은 부모님께 드리거나 오래 남을 기념품을 사는 경우가 많죠. 내가 일해서 번 첫 돈이라는 의미가 붙어 있어서, 아무렇게나 쓰면 마음이 불편합니다.
반대편에는 공돈(windfall gains)이 있습니다. 말 그대로 뜻밖에 생긴 돈이에요. 연말정산 환급금이나 예상하지 못한 부수입이 여기에 해당합니다.
이런 돈에는 ‘공짜로 생긴 돈’이라는 꼬리표가 붙어서, 복권을 사거나 평소라면 망설였을 비싼 물건을 사는 데 훨씬 쉽게 쓰입니다. 은행 계좌에 들어가면 월급과 환급금은 구별되지 않는 똑같은 숫자인데도요.
왜 이렇게 될까요.
월급은 들어오기 전부터 이미 월세, 식비, 카드값 같은 계정에 배정돼 있습니다.
반면 공돈은 어느 계정에도 속하지 않은 채 도착하죠. 주인 없는 돈처럼 떠 있으니 ‘이건 원래 없던 돈’이라는 생각이 쉽게 붙고, 쓰는 데 문턱이 낮아집니다.
거꾸로 활용하면 방법도 보입니다. 환급금이 들어오는 날 바로 저축 통장이나 비상금 통장으로 옮겨서 라벨을 바꿔 붙이면, 공돈은 순식간에 ‘깨기 아까운 계정’으로 바뀝니다.
할인 3%를 셋으로 쪼개는 마케팅 속 심적 회계
기업도 이 심리를 잘 압니다.
온라인 쇼핑몰에서 ‘3% 할인쿠폰’ 하나 대신 ‘회원 등급 할인 1% + 보유 쿠폰 1% + 적립금 선할인 1%‘로 나눠 보여 주는 경우가 많죠. 결과는 똑같이 3%인데 혜택을 세 번 받는 기분이 듭니다. 소비자가 할인 하나하나를 각각 다른 계정에 들어온 이득으로 느끼기 때문이에요. 큰 할인 하나보다 작은 할인 여러 개가 더 매력적으로 느껴지는 이유입니다.
비싼 물건을 합리화할 때도 계정 쪼개기가 쓰입니다.
20만 원짜리 블라우스가 부담스러울 때 판매자는 이렇게 권합니다.
월요일엔 원피스 안에 겹쳐 입고, 화요일엔 재킷 안에 받쳐 입고, 수요일엔 맨투맨 위에 포인트로 활용하라고요. 그러면 소비자는 모르는 사이에 ‘출근용 3만 원, 데이트용 3만 원, 캐주얼용 3만 원’ 하는 식으로 가성비를 나눠 계산합니다.
가격은 그대로 20만 원인데, 마음속 영수증은 훨씬 합리적인 구매처럼 적히는 거죠.
머릿속 가계부를 내 편으로 만드는 법
심적 회계는 없앨 수 없는 습관이니, 방향을 내 쪽으로 돌려 쓰는 게 낫습니다.
저축에서는 쪼개기가 힘이 됩니다. 100만 원이 생겼다면 통장 하나에 몰아넣기보다 20만 원, 30만 원, 50만 원처럼 여러 통장에 나눠 넣는 편이 덜 쓰게 됩니다. 봉투 10개 실험과 같은 원리로, 통장마다 문턱이 하나씩 생기니까요. 통장에 ‘비상금’, ‘여행’ 같은 이름을 붙여 두면 라벨의 힘까지 빌릴 수 있습니다.
소비 앞에서는 쪼개진 것을 다시 합쳐 보세요.
‘이 할인들이 정말 별개의 혜택일까?’, ‘이 옷을 정말 이렇게 많은 용도로 입을까?’ 같은 질문이 쪼개진 계정을 하나로 되돌려 줍니다.
마지막으로 모바일 결제, 가상화폐, 주식처럼 형태가 없는 돈은 추상적이라서 쓸 때 심리적 고통이 덜합니다.
현금을 건네는 것, 카드를 긁는 것, 폰으로 결제하는 것 사이에는 분명한 감각 차이가 있어요. 디지털로 결제한 뒤에도 영수증과 사용 내역을 한 번씩 확인하는 습관이 ‘진짜 돈을 썼다’는 실감을 되찾아 줍니다.
다음에 ‘이번 달 커피값은 5만 원까지’라고 다짐할 때, 그게 단순한 예산이 아니라 봉투 하나를 만드는 일이라는 걸 떠올려 보면 좋겠습니다.
참고자료
- [박정호의 생활 속 경제이야기] 마음속 회계장부와 지출 행태
- 멘탈 어카운팅 (Mental Accounting)
- The Effect of Partitions on Controlling Consumption
- Mental accounting matters
- Mental Accounting and decision making: a systematic literature review
- What is mental accounting and its real-world impact?
- Why do we think less about some purchases than others?
- How Mental Accounting Shapes Our Financial Choices
- Mental accounting explained: why you keep money in separate mental buckets