
2026年7月31日,美国马里兰州戴维营。一张便签纸被放在唐纳德·特朗普政府的内阁会议桌上。
它放在财政部长史考特·姆努钦的面前。便签上写着:
“待办事项:买入50亿至100亿美元日元。”
直到这张便签被路透社相机捕捉到之前,全球没有任何金融市场参与者预料到这句话。
美国买入日元,意味着出售美元。作为全球最强货币的发行国,却出售本国货币来支撑世界上最长期处于弱势的货币。
这是28年来的第一次。自1998年亚洲金融危机以来,美国首次站在买入日元的一方。
当年,美国也无法坐视亚洲经济崩溃而进行干预。
这次的表面理由也是一样的。日元贬值已达到危险水平,有人必须阻止。
然而,有些奇怪。追溯此次干预的实际受益者,会发现一个比日元更早出现的名字:美国国债。
日本是美国国债的最大持有国。截至2026年5月底,持有额达1.1431万亿美元。远超第二名英国(9,486亿美元)和第三名中国(6,593亿美元)。
日元越是贬值,日本就越面临出售所持美国国债以支撑本国货币的压力。
当需要出售的金额增大时,美国国债市场本身就会动摇。
这意味着,被认为全球最安全的资产的价格,可能因持有该资产最多的国家的货币危机而波动。
因此,我们必须再次发问:
美国是真的想拯救日元,还是想拯救自己的国债?
这个问题的答案,将超越单一事件,让我们重新审视整个国际金融秩序的地基。而在这地基之上,韩国的韩元也一同站立。
让我们用数字来感受一下。美国财政部一天之内打算买入的50亿至100亿美元,相当于韩国日均外汇交易额的规模。
一个国家的财政部长在内阁会议中随手写下的数字,相当于另一个国家整个外汇市场一天中所消化的交易量。
这张便签付诸行动三天后,地球另一端的首尔,汇率显示屏上的数字也开始随之变动。
40年来日元贬值,以及看似命中注定的反转
故事要追溯到2026年夏天之前很久。
自2022年以来,日元一直处于结构性贬值阶段。
美国为抑制通胀而大幅提高利率时,日本银行却维持超低利率政策。
两国利差不断扩大,资金便随着利差的扩大,流向了卖出日元、买入美元的方向。
2026年上半年,这一趋势达到了顶峰。
中东地区与伊朗的军事紧张局势推高了油价,对原油进口依赖度高的日本经济承受了双重压力。
3月份一度跌至每美元159日元的汇率,在7月30日纽约市场开盘时突破了163.7日元。这是自1980年代以来的最低水平。
同期,日本货币当局的发言也变得更加强硬。
最高外汇官员三村笃反复警告称,“政府必要时将采取果断措施”。
市场将此解读为干预的前兆,但市场已经多次学习到,仅靠干预本身无法扭转趋势。
4月份,日本政府单独投入的干预资金高达11.7349万亿日元。仅在4月30日一天就投入了6.2787万亿日元。这是日元买入干预历史上的最大规模。
然而,汇率在干预后一度跌至155日元,随后又回升至160日元附近。
仅靠日本自己是不够的。于是,在7月31日,美国加入了进来。
在此,我们有必要稍微回溯一下时间。
因为这并非日本的第一次干预,也不是第一次的挫败。
2022年9月22日,日本24年来首次进行外汇干预以阻止日元贬值。
当时市场似乎一度平静,但同年10月20日,汇率最终突破了每美元150日元。
2024年7月,东京再次进行干预,由此划定的160日元这条线此后成为市场的一个心理防线。
将这些事件并列来看,日本的干预历史每次都重复着相同的模式:
急剧贬值 → 单独干预 → 短暂反弹 → 趋势回归。
2026年夏天的不同之处仅在于一点:这次不是日本单独行动,而是美国也一同加入了。
据共同社和NHK报道,日本财务大臣片山皐月正式宣布,日美于7月31日进行了联合买入日元干预。
她解释说,此举是根据去年9月发布的《日美财务大臣联合声明》进行的。
也就是说,此次干预并非突发决定,而是已定协议的执行。
效果立竿见影,且非常强烈。
纽约市场开盘时超过163.7日元的美元兑日元汇率,在31日急跌至157.3日元区间。国际金融中心统计显示,当天日元对美元升值2.43%,次日(8月3日)在东京亚洲市场又进一步上涨0.36%。
欧元兑日元汇率也从干预前的187日元区间跌至181日元区间,日元不仅对美元,对其他主要货币也普遍走强。
这里有一个值得关注的细节。
纽约联邦储备银行并非仅仅旁观,而是亲自出手了。据称,纽约联储在对美元兑日元汇率进行询价(向主要银行确认报价的市场干预预备程序)后,还执行了卖出欧元、买入日元的交易。
与此同时,韩国外汇当局也出现了市场稳定措施的迹象,市场普遍将其视为韩美日三国事实上进行的协同干预。
防线名称:FIMA回购
联合干预事实确认三天后,浮现出更具体的图景。
8月3日,日本财务大臣片山皐月正式确认,日本在本次干预过程中利用了美联储的FIMA回购机制。
**FIMA是“Foreign and International Monetary Authorities”**的缩写。
该机制是2020年3月,为应对新冠疫情引发的全球美元流动性紧张而由美联储设立的。
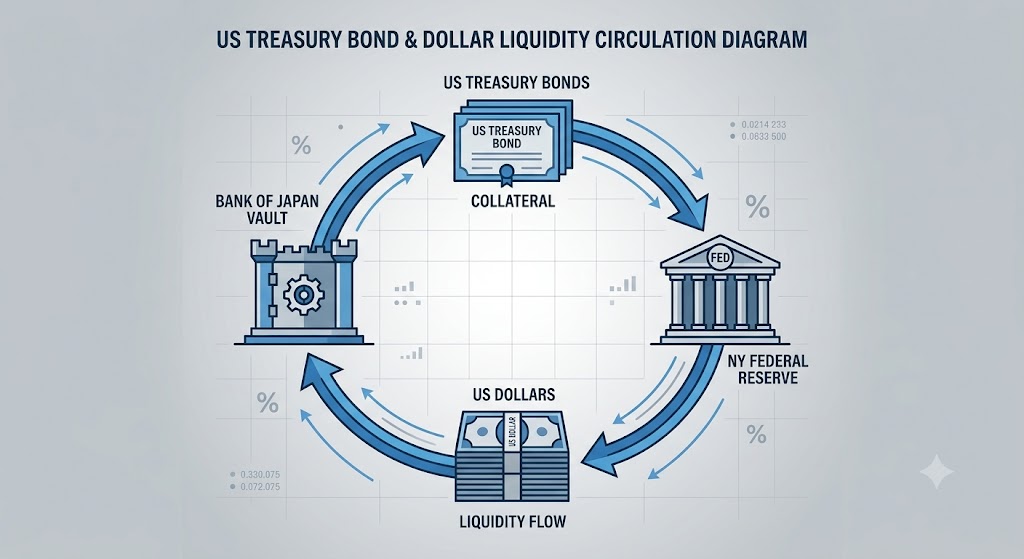
其运作原理很简单:外国中央银行将其持有的美国国债抵押给美联储,美联储则以此为代价借出美元。
这是一种回购协议,即Repo交易。
这个机制为何成为此次事件的核心?答案在于日本所处的困境。
要支撑日元,日本需要在市场上出售美元、买入日元。然而,日本当下可用的现金美元有限。
最便捷的筹集方式是直接在市场上出售所持有的美国国债。
问题在于,这种方法会产生副作用。持有超过1.1万亿美元国债的最大持有国开始抛售,国债价格将下跌,利率将飙升。美国政府的融资成本将上升,整个美国金融市场可能动荡。
FIMA回购是绕过这一困境的途径。
无需出售国债,就可以将其作为抵押品来借入美元。
对日本而言,这是在不处置资产的情况下获得流动性;对美国而言,则避免了本国国债市场遭受大规模抛售的冲击。
市场普遍认为,此次措施是为阻止日本出售美国国债而采取的选择。
这里揭示了贯穿此次事件的第一个反转。
表面上看,此次干预被报道为*“美国帮助日本”*的事件。
然而,仔细审视其执行方式,美国守护的并非日元的价值,而是其本国国债市场的稳定。帮助日本,恰恰是最能帮助美国自己的方式。
市场还将此次干预的背景解读为“阻止‘第二个特拉斯冲击’”的先发制人措施。
2022年,英国特拉斯政府发布了不负责任的减税计划,导致国债利率飙升,养老基金面临追加保证金通知而抛售国债,形成恶性循环。日本的情况也类似。
日元疲软和国债利率飙升同时发生时,日本生命保险公司和养老基金等机构投资者持有的海外资产(其中相当一部分是美国国债)的投资吸引力将动摇,同时为了稳定国内国债利率而增加养老基金在国内的投资比重,会加大其出售所持美国国债的动机。
如果这种抛售行为对2007年以来已创下新高的美国30年期国债利率造成进一步冲击,其影响将从日本扩散到整个美国金融系统。
将这一反转具体化来看就是这样:
假设日本财务省真的进行了大规模国债抛售。
这种抛售本身就会压低美国国债价格,推高利率。美国国债利率上升,以其为基准的30年期抵押贷款利率也将随之上升。美国一个家庭每月偿还的抵押贷款利息增加,正在考虑新购房的人们将推迟签约。
企业发行公司债时需要支付的利率也会上升,设备投资计划将重新审议。
东京财务省办公室的一个国债抛售决定,几周后可能在美国某个城市的购房合同上以不同的数字呈现。
美国试图提前切断这一连锁反应,是自然的$.)
此外,美国干预还有一个动因。
那就是韩国和日本向美国承诺的大规模投资。
两国在与特朗普政府的贸易谈判过程中,都承诺扩大对美投资。
然而,如果韩元和日元价值无序波动,这些投资计划本身就有可能动摇。在货币价值急剧变动的情况下,很难做出将大规模资金输出海外的决定;反之,在不稳定时期强行投资,反而可能加剧外汇市场的动荡。
美国有理由在一定范围内管理两国货币的价值,以便顺利接收韩日对美投资。
中国社会科学院的一位研究员将美国的参与动机总结为政治考量、守护本国国债市场以及旨在缩小对日贸易逆差的日元稳定这三个方面。
姆努钦部长更进一步。
他表示,将目前600亿美元的FIMA回购额度扩大或完全取消是合理的,暗示了扩大该机制的可能性。
原本在危机时期临时使用的安全阀,似乎正要升级为常态化的干预手段。
然而,这项措施也带来了意想不到的副作用。
《华尔街日报》8月6日指出,此次干预正在给市场带来意想不到的后果。通过FIMA回购,美联储向日本提供美元贷款本身,与量化宽松(QE)类似,具有扩大美联储资产负债表、向经济额外注入数十亿美元流动性的效果。在需要紧缩以抑制通胀的时刻,却以汇率保护为名,实际上却在放水,这是一种矛盾。
《华尔街日报》称之为**“与紧缩方向完全相反”**。
然而,从实际执行规模来看,这种担忧尚未成为现实。
截至8月6日,FIMA回购余额与前一周一样为“零”。自6月第三周以来,连续8周余额为零。美联储公布的今年最大使用规模也仅在2月第一、二周分别为30亿美元和1.05亿美元。
市场参与者推测日本的实弹可能储存在该窗口,但官方统计尚未证实。
这意味着,该机制的存在和扩大可能性本身对市场情绪的影响,远大于实际执行规模。
借出1万亿美元的一方成为弱势方
银行贷款窗口流传着一句古老的谚语:
借100万韩元,我依赖银行;借100亿韩元,银行依赖我。
一旦债务规模超过某个界限,债权人和债务人的地位就会颠倒。
借出钱的一方反而会担心收不回款,而借款方则获得了推迟偿还或重新协商条件的权力。
金融界称之为“大而不倒”,不良债权从业者则更直白地称之为“大笔债务是债务人的武器”。
从这个角度审视美日关系,会呈现出与以往熟悉的图景不同的画面。
表面叙事是这样的:
美国是世界最强国,是储备货币发行国。
日本是借用该货币、并积累该国国债的一方。
债权人是日本,债务人是美国,但似乎是美国掌握着主导权。因为美元是世界渴望的资产,日本是在为购买这些安全资产排队的一方。
然而,当持有量超过1.1431万亿美元时,这种关系重心发生了变化。
如果日本决定大量抛售这些债券,美国国债价格将动摇,利率将飙升。美国政府的融资成本,乃至美国家庭的抵押贷款利率、企业的公司债发行成本都将受到影响。
日本不再仅仅是“债券持有国”,而是站在了能够左右美国金融系统稳定的位置。
欠债方是美国这一事实,突然变得举足轻重。
这就是为何需要以不同的方式解读此次干预。
美国政府出手干预日元,并非出于对日本的善意,而是为了管理当其债权人(日本)陷入危机时可能产生的后续影响,这是一种自我防卫。
这与银行向出现不良迹象的大企业提供追加贷款的场景本质上是相同的。
不是为了拯救那家大企业,而是因为那家大企业一旦倒闭,银行自身的资产负债表也将随之崩溃。
从这个角度看,一些事实得到了重新解读。
FIMA回购作为无需出售国债即可筹集美元的迂回途径,意味着债务人(美国)为债权人(日本)在持有抵押品的同时规避抛售压力铺平了道路。
姆努钦部长提及扩大FIMA回购额度,也可以解读为美国自身预料到今后这种情况会反复发生,发出的信号。
我们常说,权力总是属于拥有资源的一方。
然而,有些资源,一旦积累过多,就会成为挟持拥有者的“人质”。
美日两国几十年来一直为了各自的利益维持着这种相互依存关系。美国以低廉的价格出售国债来管理财政,日本则积累安全资产,并通过本币贬值来维持出口竞争力。
现在,这种平衡被绷紧,任何一方松手都会两败俱伤的事实变得更加清晰。
这场相互人质戏中,有趣的一点是,表面上的力量大小与实际谈判力并不一定一致。
以GDP来看,美国是日本的五倍以上。军事力量、储备货币发行权、在国际组织中的影响力,美国都占压倒性优势。
然而,美国财政部长在内阁会议中匆忙留下便签,并采取出售本国货币买入对方货币的异常措施,原因在于这种力量差距在一个名为“国债”的特定渠道内却完全颠倒了。
整体体量上占压倒性优势的一方,却因为一个特定的接触点而不得不看对方脸色。国际金融的相互依存,就这样在各地隐藏着颠倒力量方向的节点。
韩元为何同步变动
如果觉得这一切都始于太平洋彼岸某个国家财政部的便签,那不妨去首尔明洞的兑换处看看。
8月初,那里汇率显示屏上的数字一夜之间发生了变化。
8月3日,首尔外汇市场上韩元兑美元汇率收于1,429.8韩元,较前一交易日上涨5.8韩元。然而,这一趋势很快就改变了方向。
8月5日,汇率下跌8.0韩元至1,424.5韩元;8月7日,盘中一度跌至1,407.4韩元,收盘报1,411韩元。仅在7月份,韩元兑美元汇率的收盘价就下跌了125.4韩元。这是自2009年3月全球金融危机以来月度最大跌幅。
8月19日,收盘价为1,397.7韩元,盘中一度跌至1,388.5韩元,时隔11个月重新跌破1,400韩元关口。
8月21日,盘中一度下跌至1,380.3韩元。
这些数字的变化说明了一点:
随着日元在日美联合干预下恢复强势,美元整体走强趋势减弱,其影响波及包括韩元在内的亚洲货币普遍走强。
专家解释为*“美元走弱和日元 급락세 완화 对包括韩元在内的亚洲货币起到了有利作用”*。
当然,韩元走强不能仅靠日元来解释。
同期,韩国出口同比增长62.8%,达到988.9亿美元,贸易顺差为303.2亿美元。三星电子和SK海力士等半导体企业的美元卖出量持续流入市场,重工业企业的远期外汇卖出也加大了汇率下跌的压力。
国内供需这一独立力量也在明显发挥作用。
然而,这两种力量——日元引发的外部冲击和半导体引发的内部供需——并没有相互抵消,而是朝着同一方向叠加。
其结果在韩元兑日元这一另一指标上得到了戏剧性的体现。截至8月13日,韩元兑日元汇率(每100日元)为887.84韩元,接近2024年7月23日(884.1韩元)以来的最低水平。上半年在950韩元左右波动的韩元兑日元汇率,在一个多月内下跌了60多韩元。
自然情况下,日元走强时,韩元兑日元汇率应上涨,但韩元上涨幅度更大,导致韩元兑日元汇率反而回落。
至此,读者与此事件并非无关的理由变得清晰。
韩元兑日元汇率下跌,将直接影响日本旅游费用、日本进口商品价格以及国内企业对日出口竞争力。韩元走强对海外留学和旅游有利,但对依赖出口的企业来说是负担。国民年金等养老基金持有的海外资产按韩元换算后的价值,也会随着汇率每天波动。
这意味着,太平洋彼岸财政部的一张便签,最终会动摇与韩国人薪资和养老金挂钩的数字。
将这一趋势具体化来看:
假设有一位首尔的上班族正在准备去东京度夏假。如果他根据7月初每100日元约950韩元的汇率来规划住宿和预算,那么在8月中旬,他的旅行费用实际上将减少6%以上。反之,对于将零部件出口到东京的釜山一家中小制造企业的老板来说,同样的数字则意味着相反的含义。
每次将以日元收取的货款兑换成韩元时,即使销售量相同,到手里的韩元却减少了。一个汇率数字,让某人有了多带一个旅行箱的余地,却让另一个人不得不放弃下个季度的招聘计划。
基金运营本部的一员
国民年金基金运营本部的一位基金经理,在今年4月打开他负责的海外股票投资组合的韩元换算收益率表时,看到了一些奇怪的数字。实际投资的股票以美元计价的收益率并不差,但换算成韩元后的最终收益率却显得高得多。
即使没有以美元赚取收益,只要韩元贬值,账面收益率就会上升。
这种现象反复出现,引发了争议。
市场甚至有人怀疑,“国民年金是否为了获得更高的奖金而进行引导汇率上涨的投资?”。是否真的有此意图尚无法证实。
然而,这场争议本身就表明,管理着超过700万亿韩元基金的机构,其计算方式对韩元汇率这一条线有多么敏感。
国民年金长期以来一直奉行“汇率开放”战略。自2018年以来,几乎不对海外投资资产进行汇率对冲。因为与对冲汇率损失相比,直接暴露于海外股票且不进行对冲,长期收益率更有利。
然而,在2026年4月,当韩元兑美元汇率威胁到1,500韩元关口时,基金运营委员会改变了方向。决定将战略性汇率对冲比例从现有的10%提高到15%。加上基金运营本部根据情况调整的战术性对冲(±5个百分点),最多可管理20%的汇率风险。
这个决定具有比数字更深的含义。
提高汇率对冲比例,意味着国民年金将增加将未来将收到的美元按当前价格预先卖出的交易。这会增加市场上美元的卖出量,从而降低汇率上涨的压力。
作为全球三大养老基金之一的机构,已不再仅仅是追求收益者,而是开始被动员起来作为汇率防卫的“缓冲器”。
国民年金理事长金成周在接受外媒采访时曾表示,“1,400韩元区间较低的水平是适当的均衡水平”。一位养老基金主管具体提出特定汇率数值,是极不寻常的。
专家们的反应不一。世宗大学教授金大钟指出,虽然扩大汇率对冲短期内可以起到缓和韩元贬值压力的辅助作用,但汇率根本上是由利率差等宏观变量决定的,很难改变结构性趋势。
市场消化能力也是一个问题。据估计,国民年金扩大汇率对冲产生的交易量约为44万亿至88万亿韩元。
韩国国内外汇市场一次性消化这些交易量存在局限性,最终国民年金开始考虑通过直接发行外币债券这一迂回途径。
这相当于从汇率对冲层面升级到直接筹集美元的层面,应对的强度又提高了一级。
所有这些措施的背后,都存在一种担忧:
如果韩元超出控制范围而急剧波动,其冲击将全部转移到2000多万国民的养老金运营成果上。
太平洋彼岸财政部长的便签和首尔汝矣岛基金运营本部对危机的认识水平,用不同的语言写着同一句话。
[IMAGE: A quiet, realistic photograph of a single empty office chair in front of multiple trading-desk monitors showing exchange rate charts, taken at dusk through a window overlooking a Seoul financial district skyline, conveying the weight of institutional decision-making behind a single number. Documentary photography style, cool blue tones, no visible logos or identifiable branding.]
差点燃起火苗的地方
关注此次事件的市场参与者最害怕的词是:日元套利交易清算。
套利交易的运作原理很简单。
以利率低的货币借款,投资于利率高或收益好的资产。
日本长期维持超低利率,因此成为全球投资者“接近免费的资金筹集地”。
借入日元购买美国股票、新兴市场债券,以及投入韩国或台湾股市的资金,有相当一部分是通过这种途径实现的。
这种结构崩溃的时刻是确定的。
一旦日元突然转向强势,或日本利率上升,偿还借款的负担就会加重。
投资者会匆忙平仓,开始回购日元。
这种回购行为本身会使日元升值,而升值又会引发更多清算。
这是像滚雪球一样加速的反馈循环。
2024年8月,这一情景真的发生了。
美国就业数据不及预期,加剧了对经济衰退的担忧,此时日本银行提高了利率,导致日元套利头寸一次性清算。
受此影响,KOSPI和KOSDAQ分别暴跌8.8%和11.3%。
当时,德意志银行方面传出日元套利交易规模高达20万亿美元的传言,加剧了恐慌,但后来证实并非事实。
尽管如此,市场受到的冲击是真实的。
2025年12月,出现了不同的结果。
日本银行将基准利率提高到30年来的最高水平0.75%,但全球金融市场并未动摇。KOSPI等亚洲股市也未出现明显波动。差异在于头寸。
截至当年3月,非商业日元净头寸为1.7万亿日元的净买入,即市场已经预见到加息和日元走强,并已提前买入日元。
可以说是没有引燃的导火索。
2026年夏天,导火索再次被点燃。
根据美国商品期货交易委员会(CFTC)的投资者头寸报告,截至7月28日,日元投机性净头寸为-163,400手。这是卖出(空头)远超买入(多头)的局面。
这与2024年8月被称为“黑色星期一”的亚洲股市暴跌前夕的过度集中情况相似。此外,2026年初,包括10年期在内的日本国债收益率飙升,与2024年不同,当时甚至出现了日元套利交易清算风险迫在眉睫的评估。
再加上日本银行的加息。
日本银行在6月将政策利率提高到31年来的最高水平1%。
韩国金融研究院在8月22日发布的报告中警告称,如果日美外汇市场联合干预和日本银行加息同时发生,全球资金流动将急剧变化,可能加剧国内金融市场的波动性。日元套利交易一直依赖于日美利差、日元疲软和低波动性这三个条件,而2026年夏天这三个条件开始同时动摇。
回顾2024年8月那一天的具体情况,可以了解这种反馈循环在多短的时间内完成。
在美国就业数据公布不及预期后,持有日元套利头寸的对冲基金在几小时内就发出了清算订单。那些卖单推高了日元,而上涨的日元又扩大了其他头寸的损失,引发了进一步的清算。这一连锁反应在一天内将KOSPI拉低了8.8%,KOSDAQ拉低了11.3%。
对于当时坐在首尔汝矣岛交易台的人们来说,那一天是他们当天早上制定的投资组合在下午发生了翻天覆地的变化的一天,而这种变化并非由东京或华盛顿决定,而是由一个数字造成的。
然而,目前还没有立即发生危机的确凿证据。
国际金融中心在之前的报告中指出,虽然急剧的日元升值会刺激清算动机,但套利交易的融资和运作结构本身并未发生根本性变化。日本银行的货币政策正常化确实可能增加清算的可能性,但评估认为现在断定为全面清算的起点尚为时过早。
存在一种反常的稳定因素。
分析认为,市场已经意识到进一步干预的可能性,因此短期内反而难以积极做空日元。
干预的重复本身就成为抑制下一次下注的制约因素。然而,这种制约并非无限有效。
8月14日,尽管有日美联合干预,日元再次转为疲软。加上韩元走强,韩元兑日元汇率跌至每100日元887.8韩元,为两年多来的最低水平。外汇当局和市场普遍认为,日美进一步干预的能力有限,考虑到日本的扩张性财政和较低的增长潜力,日元难以出现趋势性反弹。
干预只能暂时改变方向,但无法扭转结构本身。
各国以各自方式阻止同一问题
在这个局面下,三国——美国、日本、韩国——采取的应对措施虽然使用了不同的工具,但最终瞄准的都是同一个问题:
无法控制的波动性。
美国使用了干预本身及其话语包装作为工具。包括财政部直接买入、通过FIMA回购提供迂回流动性,以及将所有这些措施包装成“帮助盟友”的语言。然而,在美联储内部,这种措施与抑制通胀的本职政策目标存在冲突,内部紧张感显而易见。它承担了在释放更多流动性的同时抑制物价的矛盾任务。
日本则采取了传统直接干预与利率正常化并行的策略。仅在4月份就单独投入了超过11万亿日元,并在6月将政策利率提高到31年来的最高水平。然而,这两种措施源于不同的目的。干预是为了压制短期波动性的应急措施,加息则是为了管理通胀这一独立任务。这两种措施偶然指向同一方向——日元走强——却产生了矛盾,即它们重叠时可能发生的急剧清算风险,反而被自身加剧了。
韩国的应对是三国中最具层次的。韩国银行冻结基准利率,保留了政策空间。国民年金将汇率对冲比例从10%提高到15%,并新引入了将危机起点(60分)和危机严重程度(80分)分为两个阶段的“危机认识指数”,建立了分阶段应对体系。金融监督院则朝着加强海外投资的个人投资者(即“西学蚂蚁”)的汇率风险管理方向迈进。此外,韩行与国民年金之间650亿美元的货币互换协议延长至年底,形成了政策当局和养老基金共同构筑防线的结构。
三国之间的温度差异也很明显。
美国和日本使用了“干预”这一明确且可见的牌,以直接向市场发出信号的方式。韩国则使用了更安静的牌。例如,通过调整养老基金的对冲比例、引入危机指数等,更侧重于增强制度的缓冲力,而非直接冲击市场。这种差异并非偶然。美国和日本是能够直接影响本币价值的发行国,而韩国的韩元汇率决定权相当一部分依赖于外部因素——日元、美元、日美利差。
可使用的牌的种类本身就不同。
这种不对称性从另一个角度得到了体现。日本在4月份单独干预中投入的资金超过11.7349万亿日元,按韩元换算超过100万亿韩元。相当于日本政府一年预算中部分部门的预算,却在一个月内、为唯一一个目的投入到市场中。相比之下,韩国的应对方式是调整国民年金这一现有制度的“把手”。
不是印发新钱投入市场,而是通过调整已积累的700万亿韩元以上基金的运营方式,向市场发出间接信号。这相当于改变了“子弹”的处理方式,而非“子弹”的大小。
在这种不对称性中,三国政策制定者都面临着一个共同的困境。即为防止汇率波动而采取的措施,与各自国家其他政策目标相冲突。美国需要抑制通胀,但干预增加了流动性;日本需要担心财政健全性,但加息增加了国债利息负担;韩国需要最大化养老基金收益率,但扩大汇率对冲可能蚕食该收益率。
为了守护一个名为汇率的数字,三国都在各自不同的地方付出了代价。
28年前也有过类似的场景
许多市场分析师将这次干预称为“历史性事件”。
然而,这个场景并非首次出现。28年前,也曾发生过几乎相同的危机。
1997年6月,每美元110日元左右的日元汇率,到次年跌至146日元。当时,日本正处于金融危机之中。阻止这次日元贬值的也是美国的帮助。
1998年6月17日,美日两国联合买入日元,对市场进行了干预。其背景是当时日本首相桥本龙太郎和美国总统比尔·克林顿之间的协议。
两国领导人就“日元稳定对亚洲和世界经济的重要性”达成共识,作为交换,日本承诺迅速处理本国金融机构的不良债权问题。
将这幅旧场景与2026年夏天的场景并列来看,可以看到重复的模式。
在日本面临无法自行应对的日元贬值局面时,美国伸出援手,作为交换,日本则拿出美国希望的其他东西——当时是不良债权处理,这次是对美投资履行和安全同盟强化。
表面上以友好合作的语言包装,但其背后始终存在交换的逻辑。
日本《日本经济新闻》对此次干预进行了深刻的诊断:
“无法自行阻止日元下跌,而向美国求助,更应警惕这种货币战败”。
这与日本财务省外汇政策实务负责人将同样的联合干预称为“日美货币同盟的完成型”的评价背道而驰。可以说,对同一事件,一方视为合作的成就,另一方则视为自立的失败。
《日本经济新闻》指出,1998年和2026年的联合干预都是在不对等的关系中进行的。这意味着,请求帮助的一方和提供帮助的一方的地位,在相隔28年的时间里并未改变。
2011年的案例则从相反方向展现了这种不对称性。
当年3月,东日本大地震后,日元反而急剧升值。这是因为日本企业出售海外资产并将其汇回国内用于重建的预期,引发了投机性买盘。
当时,G7国家联合起来进行了卖出日元的干预。方向相反,但这同样是日本无法独自应对的情况下,主要国家出面干预的案例。
2026年的联合干预是自2011年以来15年来的G7联合行动,而以买入日元为方向,则是自1998年以来28年来的事件。
这三个时刻——1998年、2011年、2026年——都贯穿着一个共同点:
日本每次在面临本国货币无法承受的波动时,最终都依赖外部干预。
无论是美国单独行动还是整个G7,形式不同,但结构相同。无法自行决定本国货币的命运,而必须依赖更大的力量的决断,在三次危机中丝毫未变。
高盛在本次干预后诊断称:“由于日元疲软的根本原因并未解决,如果全球环境或政策没有变化,随着时间的推移,疲软压力将再次增大”。
事实上,在1998年的联合干预时期,当时146日元左右的汇率在两个月后就回到了147日元。干预每次都只是暂时缓解痛苦的止痛药,从未治愈过病因。
“市场决定”背后的真相
经济教科书如此解释汇率:
在自由浮动汇率制度下,货币价值由市场供需决定。原则上政府不干预,干预是例外且暂时的。
此次事件让我们重新解读了这句话。
世界上最深邃、最活跃的外汇市场——日交易额达数万亿美元的市场——却因财政部的一张便签和货币当局几天的协调就改变了方向。
7月30日为163.7日元的汇率,三天后跌至157日元区间。这与其说是数百万市场参与者个体判断累积的结果,不如说是少数政策决策者的意图压倒了整个市场的表现。
由此产生了一个需要回溯的问题:
我们曾坚信的“市场决定汇率”,是否实际上是一种有条件的真实,即“平时让市场自行决定,但一旦超过临界点,少数国家就会干预并扭转方向”?
自由浮动汇率制度并非没有干预的状态,而是干预的门槛设置得足够高。
而决定是否降低或提高门槛、何时跨越门槛的力量,掌握在少数人手中。
这种力量的不对称性在国债持有结构中也同样重复出现。
如前所述,日本持有的超过1万亿美元的美国国债赋予了日本一定的发言权。
然而,这种发言权并非日本可以随时行使的牌。一旦日本试图通过出售国债来支撑本币,其抛售行为本身就会动摇美国金融市场,而动摇的美国金融市场又会将冲击反弹给包括日本在内的全球经济。
相互依存意味着彼此成为人质,而不是保证平等的谈判力。
在这场人质戏中,制定规则、率先布局的一方始终是储备货币发行国。
韩国在这个棋局中处于何处?韩元并非储备货币。
也没有通过大量抛售国债来动摇对方市场的力量。但也不是完全的旁观者。半导体出口带来的美元流入、国民年金持有的数千亿韩元海外资产、外汇储备规模——所有这些都使韩国成为这个回路中的一个参与者。
然而,其参与方式与美国或日本不同。韩国不是布局者,而是当棋局动摇时,通过调整自身的缓冲装置来坚持的一方。
一张便签的重量
回到戴维营的那张便签。
“买入50亿至100亿美元日元。” 偶然被相机捕捉到的几个词。
然而,这几个词在三天内扭转了全球外汇市场的方向,其影响从东京一直延伸到首尔国民年金基金运营委员会的会议室,再到明洞兑换处的显示屏。
人们最初面对此次事件时,大多感到的是安心。
日元贬值停止了,有人出手了,市场稳定了。
然而,只需揭开这层安心的表象,就能看到另一幅画面。
美国守护的不是日元,而是自己的国债市场;日本获得的不是稳定,而是时间;韩国采取的措施不是控制,而是缓冲。
没有人从根本上改变这种结构。每个人只是在自己的位置上,争取了下一次冲击到来之前的缓冲时间。
日经新闻将此次干预称为“货币战败”,而日本财务省实务官员将同一事件称为“货币同盟的完成型”——这两个表达实际上是对同一事实的不同称呼。
接受帮助的一方,可以将这种帮助称为自立的失败,也可以称为合作的成果。无论怎么称呼,事实本身不会改变。
日本依赖美国的决断来支撑其无法自行应对的货币价值。
而在这个结构中,甚至连命名的话语选择权,也并非完全属于日本。当特朗普总统将此次干预解释为“与日本的友好关系”时,这种解释框架的声音也首先来自美国。
那么,问题就变成了:
下一次出现类似的便签时,如果日元或韩元再次大幅波动,
韩国是会继续作为仅仅承受这一刻的参与者,还是会在这条回路中,让自己的位置变得更加稳固一些?
通过半导体出口赚取的美元、国民年金积累的海外资产,以及危机时新设计的制度性措施,已经成为答案的材料。
只是,如何将这些材料组装成什么样的图景,目前还没有人完全确定。
参考文献 (References)
- Money Today, “US Treasury Intervened in Foreign Exchange Market… Saved US Treasuries, Not Yen” (2026.8.16)
- Asia Economy, “‘First time since 1998’… Reasons for US and Japan to Defend the Yen [Weekend Money]” (2026.8.8)
- Kookmin Ilbo, “No Earthquake or Financial Crisis… Reasons for US to Intervene in ‘Yen Rescue’” (2026.8.3)
- Herald Economy, “WSJ ‘US Yen Intervention, Unexpected Side Effects’… More Dollars Injected into Market” (2026.8.7)
- Seoul Economy, “Japan Mobilizes US to Defend Yen… Nikkei ‘Currency Defeat’” (2026.8.12)
- Aju Business Daily, “[US-Japan Exchange Rate Cooperation Aftermath] Yen Rebounds Due to Joint Intervention… Where Will Dollar-Won Go?” (2026.8.4)
- Financial News, “Yen Surges Due to US-Japan Joint Intervention… Dollar-Won Also Falls to 1420 Won Level” (2026.8.3)
- Financial News, “US-Japan ‘Yen Rescue’ Formalized… ‘Will Not Hesitate for Further Joint Intervention’” (2026.8.3)
- Herald Economy, “Yen Weakness Unstoppable Even with US-Japan Intervention… ‘All Efforts Futile’” (2026.8.14)
- MBC News, “US’s Exceptional Foreign Exchange Market Intervention… Large-Scale Buying to Curb Yen Weakness” (2026.8.1)
- News Vision E, “Japan and US Jointly Intervene in Exchange Rate for First Time in 15 Years… Urgent Response to Record Yen Weakness”
- Coin Overseas Remittance Blog, “[August 1st Week of 2026] Will Downward Pressure on Exchange Rates Continue? Effects of Foreign Exchange Authorities’ Intervention and Key Variables”
- Namu Wiki, “2025-2026 Won High Exchange Rate Crisis”
- Namu Wiki, “Japanese Yen/Annual Trends”
- Namu Wiki, “Carry Trade”
- Herald Economy, “Yen Short Exceeds 2 Trillion Yen… Will the Nightmare of Carry Liquidation in 2024 Recur? [Deep Spot]” (2026.8.9)
- EBN News Center, “Fear of ‘Yen Carry Liquidation’ Growing with Yen Strength… Monitoring Financial Markets for Domestic Stocks” (2026.8.22)
- Sisa World, “Risk of ‘Yen Carry Liquidation’ Increasing… Financial Market Monitoring Necessary Due to US-Japan Foreign Exchange Market Intervention” (2026.8.22)
- KCIF International Finance Center, “Analysis of Yen Carry Trade Liquidation Possibility”
- KDI Economic Information Center, “Impact and Implications of the Fed’s FIMA Repo Facility Normalization”
- KB Thinking, “[Global Chart] Fed FIMA Raised by Besant and Responded by Japan, Still ‘Zero’” (2026.8.7)
- Board of Governors of the Federal Reserve System, “Foreign and International Monetary Authorities (FIMA) Repo Facility” (federalreserve.gov)
- Seoul Shinmun, “National Pension Service Raises Hedging Ratio to 15%… All-Out Effort to Defend Exchange Rate” (2026.4.15)
- Invest 조선, “National Pension Becomes Foreign Exchange Breakwater, Beyond Hedging to Dollar Procurement”
- ASEAN Express, “[ASEAN Express] Bank of Korea - National Pension Service Extends Strategic Hedging for One Year” (2025.12.21)