
2026年7月31日、アメリカ・メリーランド州キャンプ・デービッド。ドナルド・トランプ政権の閣僚会議テーブルの上に、メモ用紙が一枚置かれていた。
スコット・ベッサン財務長官の前だった。メモにはこう書かれていた。
「やること:日本円50億~100億ドル買い入れ。」
このメモがロイターのカメラに捉えられるまで、世界のどの金融市場参加者もこの文言を予想していなかった。
アメリカが円を買うということは、ドルを売るということだった。世界で最も強い通貨の発行国が、世界で最も長く弱勢に苦しんできた通貨を支えるために、自国のお金を売った。
28年ぶりのことだった。1998年のアジア通貨危機以降、アメリカが円を買う側に立ったのは今回が初めてだった。
その年にも、アメリカは崩壊するアジア経済を見守りきれず、介入した。
今回も表面的理由は同じだった。円安が危険水域を超え、誰かが止めなければならなかった。
しかし、奇妙なことがある。この介入の実際の受益者を追跡すると、円よりも先に登場する名前がある。アメリカ国債だ。
日本はアメリカ国債の保有国1位だ。2026年5月末現在、1兆1,431億ドルを保有している。2位の英国(9,486億ドル)、3位の中国(6,593億ドル)を大きく上回る。
円が崩壊するほど、日本は自国通貨を防衛するために保有するアメリカ国債を売らざるを得ない圧力を受ける。
売らなければならない金額が大きくなれば、アメリカ国債市場そのものが揺らぐ。
世界で最も安全だと信じられてきた資産の価格が、その資産を最も多く持つ国の通貨危機によって揺れ動く可能性があるということだ。
ならば、改めて問わなければならない。
アメリカは本当に円を救おうとしたのか、それとも自国の国債を救おうとしたのか。
この問いへの答えは、一つの事件を超えて、国際金融秩序全体が立っている地盤を改めて見直させる。そしてその地盤の上には、韓国のウォンも共に立っている。
数字で感覚を掴んでみよう。アメリカ財務省が一日で買い入れようと記した50億~100億ドルは、韓国の一日平均外為取引金額とほぼ同規模だ。
一国の財務長官が閣僚会議中にメモに走り書きした数字が、他国一つの外為市場全体が一日で消化する量に匹敵するということだ。
そしてこのメモが実行に移されてから三日、地球の反対側ソウルの為替レート電光掲示板の数字も共に動き始めた。
40年ぶりの円安、そして予定されていたかのような反転
物語は2026年夏よりもずっと以前に遡る。
日本円は2022年以降、構造的な弱局面にあった。
アメリカがインフレを抑えるために金利を急激に引き上げる間、日本銀行は超低金利基調を維持した。
両国の金利差は大きく広がり、その差の分だけお金は円を売りドルを買う方向へと流れた。
2026年上半期、この流れは頂点を迎えた。
中東で勃発したイランとの軍事的緊張が原油価格を押し上げ、原油輸入依存度の高い日本経済は二重に圧迫された。
3月には一時1ドル159円まで下落した為替レートは、7月30日ニューヨーク市場序盤に163.7円を超えた。1980年代以降の最低水準だった。
同時期、日本の通貨当局の発言レベルも高まっていた。
最高外為当局者である三村篤史氏は、「政府が必要とすれば断固たる措置をとる」と繰り返し警告した。
市場はこの発言を介入の前兆と読んだが、介入そのものだけではトレンドを覆せないことをすでに何度も学習した後だった。
4月一ヶ月間、日本政府が単独で投入した介入資金は11兆7,349億円。4月30日一日だけで6兆2,787億円が投入された。円買い介入基準で史上最大規模だった。
それにもかかわらず、為替レートは介入直後155円まで下落した後、再び160円近辺に戻ってきた。
一人ではダメだった。そこで7月31日、アメリカが合流した。
ここで少し、時間をさらに遡る必要がある。
今回が日本の最初の介入でも、最初の挫折でもなかったからだ。
2022年9月22日、日本は24年ぶりに初めて円安を食い止めるための為替介入に乗り出した。
当時も市場は一時的に落ち着いたように見えたが、その年の10月20日、為替レートは結局1ドル150円を超えた。
2024年7月には東京が再び介入に乗り出し、その結果として引かれた160円という線が、その後市場で一つの心理的防衛線として定着した。
これらの事件を並べて見ると、日本の介入史は毎回同じパターンを繰り返してきたことが明らかになる。
急激な円安 → 単独介入 → 一時的反発 → トレンド復帰。
2026年夏の差はただ一つ、今回は日本一人ではなくアメリカが共に乗り出した点だった。
共同通信やNHKの報道によると、片山皐月日本財務相は、アメリカと日本が7月31日に円買い共同介入を実施したと公式発表した。
この措置は、前年9月に発表された日米財務相共同声明に基づいて行われたと説明した。
つまり、今回の介入は突発的な決定ではなく、すでに予定された協定の実行だった。
効果は即時的かつ強烈だった。
ニューヨーク市場序盤に163.7円を上回っていたドル・円為替レートは、31日に157.3円台へと急落した。
国際金融センターの集計によると、この日一日で円はドルに対し2.43%切り上がり、翌日8月3日、東京アジア市場でもさらに0.36%上昇した。
ユーロ・円為替レートも介入前の187円台から181円台へと下落し、円はドルだけでなく他の主要通貨に対しても一斉に強さを見せた。
ここで注目すべき点がある。
ニューヨーク連邦準備銀行が単に傍観していたのではなく、直接手を動かしたという点だ。
ニューヨーク連銀は、ドル・円為替レートに対するレートチェック(主要銀行に提示価格を確認する市場介入の事前手続き)を実施したのに続き、ユーロを売り円を買う取引まで執行したと伝えられている。
同時刻、韓国外為当局も市場安定化措置に乗り出した状況が捉えられ、市場ではこれを事実上、韓・米・日の3カ国による共同介入と受け止めた。
防衛線の名前:FIMAレポ
共同介入の事実が確認されてから三日後、より具体的な絵が明らかになった。
8月3日、片山財務相は、日本が今回の介入過程で米連銀のFIMAレポ機構を活用したと公式に確認した。
FIMAは「Foreign and International Monetary Authorities」の略だ。
この制度は2020年3月、コロナ19パンデミックがもたらしたグローバルなドル流動性逼迫に対応するため、連銀が作った仕組みだ。
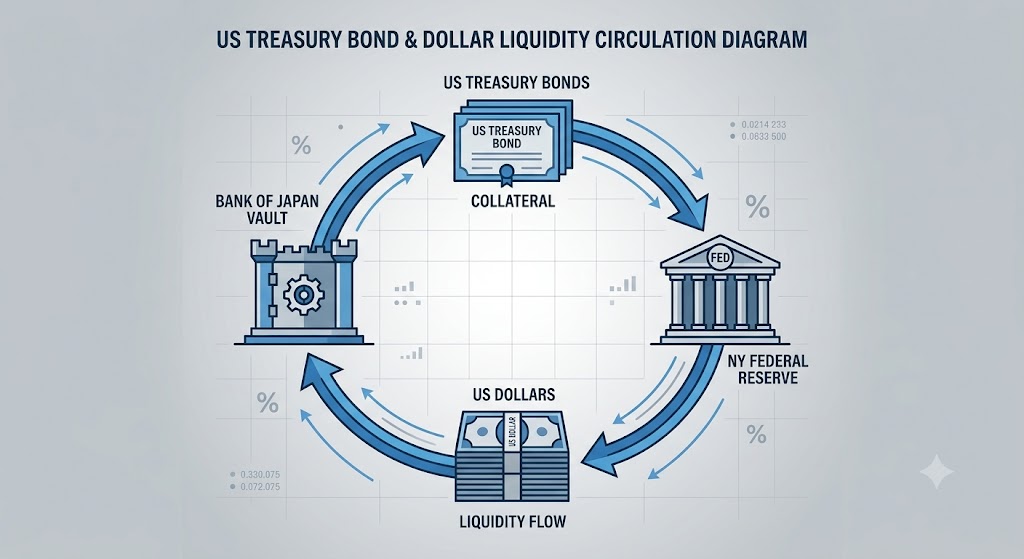
作動原理は単純だ。外国中央銀行が保有する米国債を連銀に担保として預ければ、連銀はその対価としてドルを貸し出す。
一種の買い戻し条件付き債券、つまりレポ(Repo)取引だ。
この制度がなぜ今回の事態の核心として浮上したのか。答えは日本が置かれたジレンマにある。
円を防衛するには、日本は市場でドルを売り円を買わなければならない。しかし、日本がすぐに使える現金性ドルは限定されている。
最も手軽な調達方法は、保有する米国債を市場に直接売却することだ。
問題は、この方法が副作用を生むという点にある。
1兆1千億ドルを超える国債を抱える最大保有国が売却に乗り出せば、国債価格は下落し、金利は跳ね上がる。米国政府の調達コストが上昇し、米国金融市場全体が揺らぐ可能性がある。
FIMAレポは、このジレンマを回避する道だった。
国債を売らずとも、その国債を担保に預けたままドルを借りて使うことができる。日本にとっては資産を処分せずに流動性を確保する셈であり、アメリカにとっては自国国債市場が大量売却の衝撃を避ける셈だ。
市場では、今回の措置が日本の米国国債売却を防ぐための選択だったという評価が出た。
ここで、この事態を貫通する最初の反転が明らかになる。
表面的には、この介入は*「アメリカが日本を助けた」*事件として報道された。
しかし、その助けの実行方式を紐解くと、アメリカが守ったのは円の価値ではなく、自国国債市場の安定だった。日本を助けることが、すなわちアメリカ自身を助ける最も確実な方法だった셈だ。
市場では、今回の介入の背景を「第二のトラス・ショック」を防ぐための先制措置と解釈する声もあった。
2022年、英国のトラス政権が無謀な減税案を発表した際、国債金利が急騰し、年金基金がマージンコールに追われ国債を投げ売りする悪循環が起きたことがある。日本も同様の構造だ。
円安と国債金利急騰が同時に発生すると、日本の生命保険会社や年金基金など機関投資家が保有する海外資産─その多くが米国債─の投資魅力が揺らぎ、同時に国内国債金利を安定させるために年金基金の国内投資比率を増やす過程で、保有中の米国債を売却する誘因が大きくなる。
この売却が、すでに2007年以降最高値を記録中だった米国30年物国債金利にさらなる衝撃を与えれば、その波紋は日本を超えてアメリカ金融システム全体に広がる可能性があった。
この反転を、より具体的な場面に移してみるとこうなる。
日本財務省が実際に国債を大量売却したと仮定してみよう。
この売却は、それ自体で米国債価格を引き下げ、金利を押し上げる。米国債金利が上昇すれば、その金利を基準とする30年満期住宅ローン金利も共に上昇する。
アメリカの一世帯が毎月返済する住宅ローン利息が増え、新規住宅購入を検討していた人々は契約を延期する。
企業が社債を発行する際に支払わなければならない金利も上昇し、設備投資計画は再検討に入る。
東京の財務省執務室で決定された国債売却一件が、数週間後、アメリカのある都市の住宅契約書の上で、異なる数字として現れるのだ。
アメリカがこの連鎖を事前に断ち切ろうとしたのは、自然な選択だった。
これに加えて、アメリカの介入を説明する別の動機がある。
それは、韓国と日本がアメリカに約束した大規模投資だ。
両国ともトランプ政権との貿易交渉過程で、対米投資拡大を約束した状態だった。
しかし、ウォンと円の価値が無秩序に揺れ動けば、この投資計画自体が揺らぐ危険性があった。通貨価値が急変する状況で大規模な資金を海外に送り出す決定を下すことは難しく、逆に不安定な時期に投資を強行すれば、外為市場の不安をむしろ深化させる可能性がある。
アメリカとしては、韓国と日本の対米投資を滞りなく受け入れるためにも、両国通貨価値を一定範囲内で管理してくれる誘因があった셈だ。
中国社会科学院のある研究員は、アメリカの参加動機を政治的配慮、自国国債市場防衛、そして対日貿易赤字縮小を狙った円安定という三つの側面から整理した。
ベッサン財務長官は、ここから一歩踏み込んだ。
現在600億ドル規模に묶られているFIMAレポの上限を拡大するか、あるいは廃止する案が合理的だと言及し、制度拡大の可能性を示唆した。
危機状況で一時的に取り出す安全弁だった道具が、常時的な介入手段へと格上げされる兆しを見せたのだ。
しかし、この措置には予期せぬ副作用が伴った。
ウォール・ストリート・ジャーナルは8月6日、今回の介入が市場に意図せざる結果をもたらしていると指摘した。
FIMAレポを通じて連銀が日本にドルを貸し出す過程自体が、量的緩和(QE)と同様に連銀のバランスシートを拡大し、数十億ドルの流動性を経済にさらに供給する効果を生むというのだ。インフレを抑制するために緊縮が必要な時期に、為替レート防衛という名目で事実上、お金をさらにばらまいている矛盾が発生した。WSJはこれを**「緊縮と正反対の方向」**と表現した。
しかし、実際の執行規模で見ると、この懸念はまだ現実化していない。
8月6日現在、FIMAレポ残高は前週と同様に「ゼロ」だった。6月第3週から8週連続で残高がなかった。
連銀が明らかにした今年の最大使用規模も、2月第1・第2週にそれぞれ30億ドル、1億500万ドルに過ぎなかった。
市場参加者は、日本の実弾がこの窓口に預けられていると推測するが、公式統計ではまだ確認されていない。
制度の存在と拡大の可能性自体が市場心理に与える影響が、実際の執行規模よりもはるかに大きく作用しているということだ。
1兆ドルを貸した側が「乙」になる瞬間
銀行の融資窓口には、古い格言がある。
100万円を借りれば私が銀行にすがらねばならないが、100億円を借りれば銀行が私にすがらねばならない、という言葉だ。
借金の規模がある線を超えた瞬間、債権者と債務者の立場が逆転する。
お金を貸した側が、むしろそのお金を返してもらえないのではないかと恐れる立場になり、借りた側は返済を遅らせたり条件を再交渉する力を得る。
金融界ではこれを「大きすぎて潰すに潰せない」という言葉で呼んだり、不良債権実務者たちはさらに露骨に「大きな借金は債務者の武器」と表現したりする。
この構図でアメリカと日本の関係を改めて見ると、これまで慣れ親しんだ絵とは異なる絵が現れる。
表層の物語はこうだ。
アメリカは世界最強大国であり、基軸通貨発行国だ。
日本はその通貨を借りて使い、その国の国債を買い集める立場だ。
債権者は日本であり、債務者はアメリカであるにもかかわらず、力の優位はアメリカにあるように見える。ドルは世界が求める資産であり、日本はその安全資産を買うために列をなす側だからだ。
しかし、保有量が1兆1,431億ドルを超える瞬間、この関係の重心が変わる。
日本がこの債券を大量に売却しようと決めれば、アメリカ国債価格は揺らぎ、金利は急騰する。
アメリカ政府の調達コスト、ひいてはアメリカ家計の住宅ローン金利、企業の社債発行コストまで 줄줄이影響を受ける。
日本はもはや単なる「債券保有国」ではなく、アメリカ金融システムの安定性を左右できる位置に立っている。借金をした側がアメリカであるという事実が、突然重みを持つようになったのだ。
これがまさに、今回の介入を異なって読むべき理由だ。
国が円防衛に乗り出したのは、日本に対する善意ではなく、自身が抱えた借金の債権者が危機に陥った場合に発生する余波を管理するための自己防衛だった。銀行が不良の兆候を見せる大企業に追加融資を出す場面と本質的に同じだ。その大企業を救うためではなく、その大企業が潰れれば銀行自身のバランスシートも共に潰れるからだ。
このレンズで見ると、いくつかの事実が並べ替えられる。
FIMAレポが国債を売らずにドルを調達できるようにする迂回路だったという点は、債権者(日本)が担保を抱えたまま売却圧力を回避できるように、債務者(アメリカ)が土俵を整えてくれた構造だったという意味になる。ベッサン長官がFIMAレポ上限拡大に言及したのも、今後このような状況が繰り返されることをアメリカ自身が予想しているという信号と読み取れる。
権力は常に資源を持つ側にあると教わる。
しかし、ある資源は、あまりに多く積み重なると、その資源を持つ人を人質にする。
アメリカと日本は過去数十年間、この相互依存を互いの利益のために維持してきた。アメリカは安価に国債を売って財政を運用し、日本は安全資産を蓄積し、自国通貨の弱さを通じて輸出競争力を維持した。
その均衡がピンと張られた今、どちらか一方が手を離せば二人とも傷つくという事実が鮮明になった。
この相互人質劇で興味深い点は、見た目の力の大きさ Actual negotiation power が必ずしも一致しないという事実だ。
国内総生産で見ると、アメリカは日本の5倍を超える経済規模を持った。軍事力、基軸通貨発行権、国際機関での影響力すべてアメリカが圧倒的だ。
それにもかかわらず、アメリカ財務長官が閣僚会議中に急いでメモを残し、自国通貨を売って相手国通貨を買うという異例の措置に乗り出した理由は、この力の隔たりが国債という一つの特定のチャネル内では、正反対にひっくり返るからだ。
全体階級で圧倒的に有利な側が、特定の接点一つによって相手の顔色をうかがわなければならない状況。国際金融の相互依存は、このように局地的に力の方向を覆す接点を随所に隠している。
ウォンはなぜ一緒に動いたか
この全ての物語が、太平洋を渡った他国の財務省のメモから始まったように感じられるなら、ソウル明洞の両替所に行ってみよう。
8月初め、その通りの為替レート電光掲示板の数字は、一夜にして変わった。
8月3日、ソウル外為市場でウォン・ドル為替レートは前取引日比5.8ウォン高の1,429.8ウォンで取引を終えた。
しかし、この流れはすぐに方向を変えた。
8月5日には8.0ウォン安の1,424.5ウォン、8月7日には取引時間中に一時1,407.4ウォンまで下落し、終値1,411ウォンを記録した。
ウォン・ドル為替レートは7月一ヶ月間だけで、終値基準125.4ウォン下落した。これは月間下落幅として、2009年3月のグローバル金融危機以降で最大規模だった。
そして8月19日には終値1,397.7ウォン、取引時間中に一時1,388.5ウォンまで下落し、11ヶ月ぶりに1,300ウォン台に再進入した。
8月21日には取引時間中に1,380.3ウォンまで下落した。
これらの数字の流れが語ることは一つだ。
円が米日共同介入で強さを回復すると、ドル高全般が弱まり、その余波がウォンを含むアジア通貨全般の同時的な強さにつながったという事実だ。
専門家たちはこれを***「ドル安と円急落勢の緩和がウォンを含むアジア通貨に友好的に作用した」***と説明する。
もちろん、ウォン高を円だけで説明することはできない。
同期間、韓国の輸出は前年同月比62.8%増加した988億9千万ドルを記録し、貿易収支は303億2千万ドルの黒字を出した。サムスン電子やSKハイニックスなどの半導体企業のドル売り物量が市場に着実に流入し、重工業各社の先物為替売りも為替レート下落圧力を加えた。国内需給という独自の力も明らかに作用していた。
しかし、この二つの力─円発の外部衝撃と半導体発の内部需給─は互いを相殺せず、同じ方向に重なった。
その結果が、ウォン・円為替レートというもう一つの指標で劇的に現れる。
8月13日現在、ウォン・円為替レート(100円あたり)は887.84ウォンで、2024年7月23日(884.1ウォン)以降で最も低い水準まで下落した。上半期950ウォン前後で推移していたウォン・円為替レートが、一ヶ月余りで60ウォン以上急落したのだ。
円が強さを見せればウォン・円為替レートが上昇するのが自然だが、ウォンがそれよりもさらに強く上昇し、ウォン・円為替レートはむしろ後退した。
ここで読者がこの事件と無関係ではない理由が明確になる。
ウォン・円為替レートの下落は、直ちに日本旅行費用、日本産輸入製品価格、国内企業の対日輸出競争力に直接影響を与える。ウォン高は海外留学や旅行には有利だが、輸出で生計を立てる企業の採算性には負担だ。国民年金をはじめとする年金基金が保有する海外資産のウォン換算価値も、この為替レートによって毎日揺れ動く。太平洋を渡った財務長官のメモ一枚が、結局韓国人の給料と老後資金がかかった数字を揺らす回路の中にいるということだ。
この流れをもう少し具体的な場面に移してみよう。
東京へ夏休みを準備していたソウルの会社員がいるとしよう。
7月初め、100円あたり950ウォン前後だった為替レートを基準に宿泊施設と予算を組んだなら、8月中旬、彼の旅行費用は実質的に6%以上減少することになる。逆に、東京に部品を輸出する釜山の某中小製造業の代表にとっては、同じ数字が正反対の意味を持つ。
円で受け取る代金をウォンに両替するたびに、同じ数量を売っても手にするウォンは減る。一つの為替レート数字が、誰かには旅行カバンを一つ多く 채울余裕を与え、別の誰かには次の四半期の採用計画を断念させる理由になる。
基金運用本部の「ある人」
国民年金基金運用本部のとある運用担当者は、去る4月、自身が担当する海外株式ポートフォリオのウォン換算収益率表を開いて、奇妙な数字に直面した。
実際に投資した銘柄のドル基準収益率は悪くなかったが、ウォンに換算した最終収益率はそれよりもずっと良く見えた。為替レート上昇、つまりウォン安が作り出した錯覚だった。
ドルで稼がなくても、ウォン価値が下がるだけで帳簿上の収益率が上がる構造だった。
この現象が繰り返されると、論争が勃発した。
市場の一角では、「国民年金が成果給を多く受け取るために、為替レート上昇を誘導する方向に投資しているのではないか」という疑念さえ提起された。実際にそのような意図があったかは確認できない。
しかし、この論争自体が、700兆ウォンを超える基金を運用する機関の計算方法が、ウォン為替レートの一行にどれほど敏感に反応するかを示している。
国民年金は長年、「為替オープン」戦略を基本としてきた。2018年以降、海外投資資産に対する為替ヘッジはほとんど行わなかった。為替差損を防ぐことよりも、ヘッジなしで海外株式にそのまま露出される方が長期収益率に有利だったからだ。
ところが2026年4月、ウォン・ドル為替レートが1,500ウォン台を脅かす局面で、基金運用委員会は方向転換した。
戦略的為替ヘッジ比率を従来の10%から15%に引き上げることを議決したのだ。これに、基金運用本部が状況に応じて調整する戦術的ヘッジ(±5%ポイント)を加えれば、最大20%まで為替リスクを管理できるようになった。
この決定には、数字以上の意味がある。
為替ヘッジ比率が高まるということは、国民年金が今後受け取るドルを現在の価格で事前に売却する取引を増やすという意味だ。その分、市場にドル売り物量が増え、為替レート上昇圧力を下げる効果が生じる。世界3大年金基金の一つに数えられる機関が、もはや収益追求者の役割を超えて、為替レート防衛の「緩衝装置」として動員され始めたのだ。
キム・ソンジュ国民年金理事長は、外信インタビューで「1,400ウォン台前半が適切な均衡水準」だと明らかにした。年金基金のトップが特定の為替レート数値を具体的に提示するのは異例のことだった。専門家たちの反応は割れた。
キム・デジョン世宗大教授は、為替ヘッジ拡大が短期的にウォン安圧力を緩和する補助的な役割は果たせるが、為替レートは根本的に金利差のようなマクロ変数によって決定されるため、構造的な流れ自体を変えるのは難しいと指摘した。
市場消化能力の問題も残った。
国民年金の為替ヘッジ拡大によって発生する物量は、44兆から88兆ウォン規模と推算された。国内外為市場がこの物量を一度に消化するには限界があり、結局国民年金は外貨債直接発行という迂回路まで検討し始めた。為替ヘッジを超えてドルを直接調達する段階へ、対応の強度が一段階さらに上がった셈だ。
これら全ての措置の根底には、一つの恐れがある。
ウォンが統制範囲を 벗어나急変動した場合、その衝撃が2千万余りの国民の老後資金運用成果にそのまま伝播するという恐れだ。太平洋の向こうの財務長官のメモと、ソウル汝矣島の基金運用本部の危機認識指数は、それぞれ異なる言語で同じ文章を書いている。
燃え尽きそうだった場所
この事態を見守る市場参加者が最も恐れる単語がある。円キャリートレードの清算だ。
キャリートレードは単純な原理で動く。
金利の低い通貨で資金を借り、金利が高いか収益率の良い資産に投資する。
日本は長年、超低金利を維持してきた国だったので、全世界の投資家にとって「ほぼ無料の資金調達先」だった。円を借りて米国株式を買い、新興国債券を買い、韓国や台湾の株式市場に投資する資金の相当部分が、このような経路を経た。
この構造が崩れる瞬間は決まっている。円が突然強勢に転じたり、日本の金利が上昇すれば、借りたお金を返済する負担が大きくなる。投資家は急いでポジションを整理し、円を買い戻し始める。
この買い戻しの行列自体が円をさらに強勢にし、強勢は再びさらに多くの清算を呼ぶ。雪だるまが転がるように加速がつくフィードバック構造だ。
2024年8月、このシナリオが実際に起きた。
アメリカの雇用指標不振が景気後退懸念を増幅させた時期に、日本銀行が金利を引き上げると、円キャリーポジションが一斉に清算された。その余波で、KOSPIとKOSDAQはそれぞれ8.8%、11.3%暴落した。当時、ドイツ銀行発で円キャリートレード規模が20兆ドルに達するという推測が広まり恐怖を煽ったが、これは事実ではないことが後に判明した。それにもかかわらず、市場が受けた衝撃は現実だった。
2025年12月には、異なる結果が出た。
日本銀行が政策金利を30年以内で最高値の0.75%に引き上げたが、グローバル金融市場は揺らがなかった。KOSPIをはじめとするアジア株式市場は、特に動揺なく過ぎた。違いはポジションにあった。
その年の3月基準、非商業円純ポジションは1兆7千億円規模の純買い越し、つまり市場がすでに金利引き上げと円強勢を予見し、先制的に円を買っておいた状態だった。火をつけようとしても、火種がなかった셈だ。
2026年夏、火種が再び置かれた。
アメリカ商品先物取引委員会(CFTC)の投資家別ポジション報告書によると、7月28日基準、円に対する投機的純ポジションはマイナス16万3,400契約と集計された。売り(ショート)が買い(ロング)を圧倒する構図だ。これは2024年8月の「ブラックマンデー」と呼ばれたアジア株式市場急落直前と似た偏りだ。さらに、2026年初めには10年物を筆頭とする日本国債金利が急騰し、2024年当時と異なり、実際に円キャリートレード清算リスクが差し迫ったという評価まで出た。
ここに日本銀行の金利引き上げが重なった。
日本銀行は6月、政策金利を31年ぶりの最高水準である1%まで引き上げた。韓国金融研究院は8月22日に発行した報告書で、米日外為市場共同介入と日本銀行の金利引き上げが同時に重なった場合、グローバル資金の流れが急変し、国内金融市場の変動性を増大させる可能性があると警告した。円キャリートレードが、日米金利差、円安、低い変動性という三つの条件の上で維持されてきたが、2026年夏、この三つの条件が同時に揺らぎ始めたのだ。
2024年8月のあの一日を時間単位で復元してみると、このフィードバック構造がどれほど短い時間で完成するかがわかる。
アメリカ雇用指標が予想より不振に発表された直後、円キャリーポジションを握っていたヘッジファンドは数時間以内に清算注文を殺到させた。その売り物が円を押し上げ、上昇した円は他のポジションの損失を拡大させ、追加清算を呼んだ。この連鎖が一日でKOSPIを8.8%、KOSDAQを11.3%引き下げた。ソウル汝矣島のトレーディングデスクに座っていた人々にとって、その日は東京で決定されたわけでも、ワシントンで決定されたわけでもない数字一つが、彼らが朝組んだポートフォリオを午後に全く異なる姿に変えた一日として記憶される。
だからといって、すぐに危機が来ると断定する根拠はまだない。
国際金融センターは、先の報告書で、急激な円高が清算誘因を刺激するのは事実だが、キャリートレードの調達と運用構造自体には根本的な変化はないと指摘した。日本銀行の通貨政策正常化が清算可能性を一部高めたのは事実だが、本格的な清算の出発点と見るには時期尚早という評価だった。
逆説的な安定要因もある。
市場がすでにさらなる介入の可能性を意識するようになったため、短期的には円を積極的に売ることはむしろ難しくなったという分析だ。介入が繰り返されるほど、それ自体が次のベッティングをためらわせる牽制装置として作用する。
しかし、この牽制が無限に有効なわけではない。8月14日、米日共同介入にもかかわらず、円は再び弱勢に転じた。ウォン高まで重なり、ウォン・円為替レートは100円あたり887.8ウォン、2年余りぶりの最低水準まで下落した。外為当局と市場では、米日の追加介入余力が限定的である上、日本の拡張財政と低い成長潜在力を考慮すれば、円が趨勢的に反騰するのは難しいという見通しが出ている。介入は方向を一時的に変えることはできても、構造自体を戻すことはできないという意味だ。
それぞれの方法で同じ問題を防ぐ国々
この局面で、三カ国─アメリカ、日本、韓国─が取った対応は、それぞれ異なる道具を使ったが、狙ったものは結局同じ問題だった。
制御されない変動性だった。
アメリカは介入自体とそのフレーミングを道具として使った。財務省の直接買い入れ、FIMAレポを通じた迂回流動性供給、そしてこれらの措置すべてを「同盟国を助ける」という言葉で包むことまで。ただし、連銀内ではこの措置がインフレ抑制という本来の政策目標と衝突するという内部緊張が感知される。流動性をさらにばらまきながら同時に物価を抑えなければならない、矛盾した任務を負った셈だ。
日本は伝統的な直接介入と金利正常化を並行した。4月一ヶ月だけで11兆円を超える資金を単独で投入し、6月には政策金利を31年ぶりの最高水準に引き上げた。しかし、この二つの措置はそれぞれ異なる目的から出たものだった。介入は短期的な変動性を押さえようとする応急処置であり、金利引き上げはインフレ管理という別の課題だった。二つの措置が偶然同じ方向─円高─を指し示したことで、むしろそれらが重なる時に発生しうる急激な清算リスクを自ら増大させるという逆説に陥った。
韓国の対応は、三カ国の中で最も多層的だった。韓国銀行は基準金利を凍結し、政策余力を温存した。国民年金は為替ヘッジ比率を10%から15%に引き上げ、危機発端(60点)と危機深刻(80点)の二段階に分けた「危機認識指数」を新たに導入し、段階別対応体制を整えた。金融監督院は海外投資に乗り出した個人投資家、いわゆる「ソハクゲミ」の為替リスク管理を強化する方向で動いた。ここに、韓国銀行と国民年金の間での650億ドル規模の外貨スワップ契約が年末まで延長され、政策当局と年金基金が共に防衛線を張る構造が作られた。
三カ国の温度差も鮮明だった。
アメリカと日本は「介入」という明示的で可視的なカードを使った。市場に直接シグナルを送る方式だ。韓国はそれよりも静かなカードを使った。年金基金のヘッジ比率調整、危機指数導入のように、市場に直接的な衝撃を与えるよりは、制度の緩衝力を高める方に重点を置いた。この差は偶然ではない。アメリカと日本は自国通貨の価値を直接動かすことができる発行国だが、韓国はウォン為替レートを決定する力の相当部分を外部変数─円、ドル、日米金利差─に依存する国だからだ。使えるカードの種類自体が違う。
この非対称性を別の角度から示す数値がある。日本が4月一ヶ月の単独介入に投じた資金は11兆7,349億円、ウォンに換算すると100兆ウォンをはるかに超える規模だ。韓国政府の年間予算のうち一部部署の予算に匹敵する資金が、たった一ヶ月、たった一つの目的のために市場に投入されたという意味だ。一方、韓国の対応は国民年金という既存制度のつまみを回す方式だった。新しいお金を刷って市場に投じる代わりに、すでに積み上げられた700兆ウォンを超える基金の運用方式を調整し、市場に間接的なシグナルを送った。弾の大きさではなく、弾を扱う方式自体が異なった셈だ。
このような非対称性の中でも、三カ国の政策担当者が共通して直面したジレンマがある。為替レート防衛のための措置が、それぞれの国の他の政策目標と衝突するというジレンマだ。アメリカはインフレを抑えなければならないのに介入が流動性を増やし、日本は財政健全性を心配しなければならないのに金利引き上げが国債利子負担を増やし、韓国は年金基金収益率を最大化しなければならないのに為替ヘッジ拡大がその収益率を削る潜在的要因になった。為替レートという一つの数字を守るために、三カ国すべてがそれぞれ別の場所で代償を払っている셈だ。
28年前にもあった光景
この介入を 두고「歴史的事件」という表現が、多くの市場アナリストの口から出た。しかし、この光景は実は初めてではない。28年前にも、ほぼ同じ形の危機があった。
1997年6月、1ドル110円台だった円の価値は、翌年146円まで滑落した。当時、日本は金融危機の真っただ中にあった。この円安を食い止めたのもアメリカの助けだった。1998年6月17日、アメリカと日本は共同で円を買い入れ、市場に介入した。その背景には、橋本龍太郎当時日本首相とビル・クリントン当時アメリカ大統領の間の合意があった。両首脳は「円の安定がアジアと世界経済にとって重要だ」という認識を共有し、その対価として日本は自国金融機関の不良債権問題に迅速に対応すると約束した。
この昔の光景と2026年夏の光景を並べて見ると、繰り返されるパターンが見える。日本が自力で対処できない円安局面で、アメリカが手を差し伸べ、その対価として日本はアメリカが望む別の何か─当時なら不良債権整理、今回は対米投資履行と安全保障同盟強化─を差し出す。表向きは友好と協力の言葉で包まれるが、その裏には常に交換の論理があった。
日本経済新聞は、今回の介入について痛烈な診断を下した。***「円下落を自力で止められずアメリカに助けを求めた通貨敗戦に、より大きな危機意識を持つべきだ」***ということだ。これは財務省の為替政策実務責任者が、同じ共同介入を「日米通貨同盟の完成形」と自評したことと正反対の診断だった。同じ事件を 두고、一方は協力の成果として、もう一方は自立の失敗として読んだ셈だ。日本経済新聞は、1998年と2026年の共同介入がいずれも対等でない関係の中で行われたことを指摘した。助けを求める側と助けを与える側の立場が、28年の時差を置いてしても、そのままだったという意味だ。
2011年の事例は、正反対の方向からこの非対称性を示す。その年3月の東日本大震災直後、円はむしろ急騰した。日本企業が海外資産を売り、復興資金のために円を本国に送還するという予想が投機的買いを呼んだからだ。この時はG7が共同で円を売る介入に乗り出した。方向は正反対だったが、これも日本一人では対処できない状況で、主要国が介入した事例だった。
2026年の共同介入は、この2011年以降15年ぶりのG7共同であり、円を買い入れる方向では1998年以降28年ぶりの事件だった。
この三つの瞬間─1998年、2011年、2026年─を貫通する共通点がある。日本は毎回、自国通貨が耐えられない方向へ揺らぐたびに、結局外部の介入に依存してきた。その外部がアメリカ単独であれ、G7全体であれ、形は違っても構造は同じだった。自国通貨の運命を自ら決定できず、より大きな力の決断に頼らねばならない立場が、三度の危機の間、少しも変わらなかったのだ。ゴールドマン・サックスは今回の介入直後、「円安の根本原因が解消されていないため、グローバルな条件や政策変化がなければ、時間が経つにつれて弱勢圧力が再び大きくなるだろう」と診断した。実際に、1998年の共同介入当時も146円台だった為替レートは、二ヶ月後に147円に戻った前例がある。介入は毎回、痛みを一時的に止める鎮痛剤に過ぎず、病の原因を治療したことはなかった。
市場が決めるという言葉の裏側
経済教科書は為替レートをこう説明する。自由変動為替制の下で通貨価値は市場の需要と供給が決める。政府は関与しないのが原則であり、介入は例外で一時的なものだ。
今回の事態は、この文章を改めて読ませる。世界で最も深く、最も流動的だという外国為替市場─一日取引額が数兆ドルに達する市場─が、財務長官のメモ一枚と通貨当局間の数日間の調整だけで方向を変えた。
7月30日163.7円だった為替レートが、三日で157円台に下落した。市場参加者数百万人の個別の判断が累積された結果というよりは、いくつかの政策決定権者の意図が市場全体を抑え込んだ場面に近かった。
ここで遡って問うべき質問が生じる。私たちが「市場が為替レートを決める」と信じてきたのは、実は「平時においては市場が決めるように放っておくが、臨界点を超えれば少数の国家が介入して方向を戻す」という条件付きの真実ではなかっただろうか。自由変動為替制は、介入がない状態ではなく、介入の敷居が十分に高く設定された状態に、より近い。そして、その敷居を下げるか上げるか、いつ超えるかを決める力は、少数の手に握られている。
この力の非対称性は、国債保有構造でもそのまま繰り返される。前述したように、日本が抱える1兆ドル超のアメリカ国債は、日本にある程度の発言力をもたらす。しかし、この発言力は日本が望む時に自由に使えるカードではない。国債を売って自国通貨を守ろうとする瞬間、その売却自体がアメリカ金融市場を揺るがし、揺らいだアメリカ金融市場は再び日本を含む全世界経済に衝撃を跳ね返す。相互依存は互いを人質に取っているという意味であり、対等な交渉力を保障するという意味ではない。その人質劇の中で、場を先に作り、ルールを決める側は、常に基軸通貨発行国だった。
韓国はこの場の中でどこに立っているのか。ウォンは基軸通貨ではない。国債を大量に売って相手国市場を揺るがす力もない。しかし、完全な傍観者でもない。半導体輸出が作り出すドル流入、国民年金が抱える数百兆ウォンの海外資産、外貨準備高の規模─これらすべてが韓国をこの回路の中の参加者にしている。ただし、その参加の仕方はアメリカや日本とは異なる。韓国は場を作る側ではなく、場が揺れるたびに自身の緩衝装置を調整しながら耐える側だ。
メモ一枚の重み
キャンプ・デービッドのあのメモに戻ってみよう。「日本円50億~100億ドル買い入れ。」カメラに偶然捉えられた数個の単語だった。しかし、その数単語が三日で世界の外国為替市場の方向を変え、その波紋は東京を経てソウルの国民年金基金運用委員会会議室まで、明洞の両替所の電光掲示板まで続いた。
この事態に初めて直面した人々が感じた感情は、概ね安堵感だった。円安が止まった、誰かが動いた、市場が落ち着いた。しかし、その安堵感の裏側を一枚めくると、別の絵が出てくる。アメリカが守ったのは円ではなく自身の国債市場であり、日本が確保したのは安定ではなく時間であり、韓国が取った措置は統制ではなく緩衝だった。誰もこの構造を根本的に変えることはできなかった。皆、それぞれの場所で次の衝撃が来るまでの猶予を稼いだに過ぎない。
日経が今回の介入を「通貨敗戦」と呼んだことと、日本財務省実務者が同じ事件を「通貨同盟の完成形」と呼んだこと─この二つの表現は、実は同じ事実に対する異なる名前だ。助けを受ける側は、その助けを自立の失敗としても、協力の成果としても呼ぶことができる。どちらで呼んでも、事実自体は変わらない。日本は自力で対処できない通貨価値を、アメリカの決断に頼って支えた。そしてこの構造の中で、名前をつける言語の選択権すら、完全に日本の몫ではなかった。トランプ大統領が今回の介入を「日本との友好関係」のためだと説明した時、その説明のフレームを決める声も、アメリカ側からまず出た。
ならば、質問はこう変わる。
次に似たようなメモが登場する時、そして円であれウォンであれ、再び大きく揺らぐ時、***韓国は、その瞬間をただ耐え抜く参加者で留まるのか、それともこの回路の中で自身の位置を少しでもより強固にするのか。***半導体輸出で稼ぐドル、国民年金が積み上げてきた海外資産、そして危機ごとに新しく考案する制度的装置は、すでにその答えの材料となっている。ただ、その材料をどのような絵に組み立てるかは、まだ誰も完全に確定していない。