
特里芬难题是指储备货币发行国向全球注入的货币越多,该货币的信誉就会随之被削弱。这一警告在1971年因“尼克松冲击”曾化为现实,如今正以美国国债为舞台再次发酵。对于在美股和债券中投入数万亿韩元的韩国投资者来说,这绝非事不关己。
数据核实基准:2026年9月
1960年,耶鲁大学经济学家罗伯特·特里芬出版了一本书。
书名为《黄金与美元危机》。当时美国握有全球一半以上的黄金储备,说美元会动摇听起来就像个笑话。然而11年后,美国总统出现在电视上宣布,美元将不再兑换黄金。
如今,在每一篇关于美元疲软、关税和美国债务的报道中,这个人的名字又被频频提起。65年前的警告为何在当下被重新唤回?对于以韩元积累资产的人来说,这又意味着什么?本文将为您一一解析。
什么是特里芬难题?
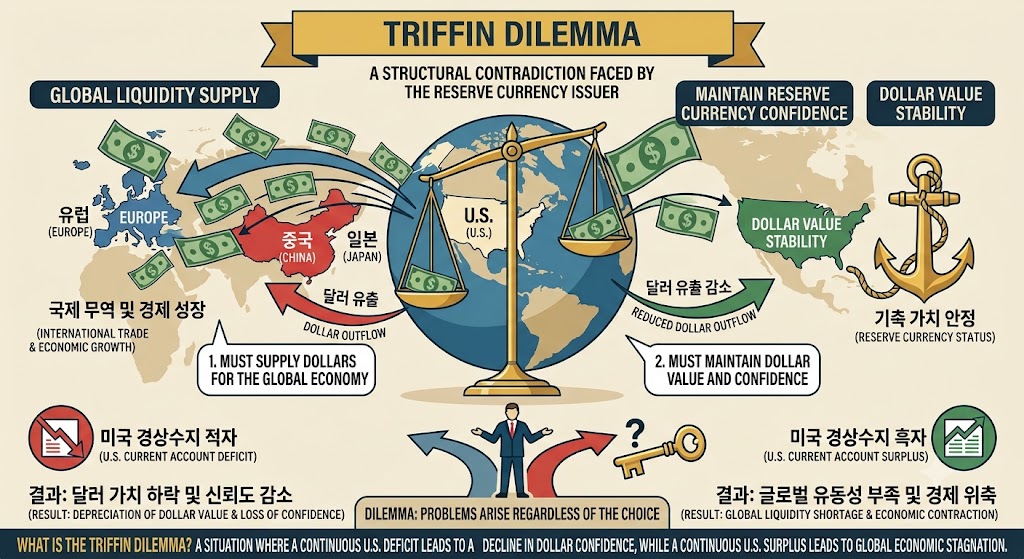
当一国货币成为世界储备货币时,该国必须持续向全球供应货币,但供应越多,对该货币的信任度就越会下降,这就是所谓的矛盾。
随着世界贸易的扩大,结算和储备所需的美元也随之增加。美国向外输出美元的路径实际上只有一种:增加进口,或者向海外贷款与投资。最终,美国的对外赤字不断积累。反之,如果美国减少赤字,全球就会出现“美元荒”,导致贸易和金融萎缩。
投放美元会动摇信誉,不投放则会动摇世界经济。无论选择哪条路都要付出代价,因此得名“难题”。
布雷顿森林体系:1盎司黄金兑35美元的承诺
这一矛盾首次显现的舞台是1944年的布雷顿森林体系。
二战临近结束时,44个盟国代表齐聚美国新罕布什尔州布雷顿森林。在此确立了美元与黄金挂钩(每盎司35美元),其他国家货币与美元挂钩的体系。各国央行可以随时将积累的美元兑换成黄金。这就是“美元即黄金”的承诺。
起初并无问题。因战争破败的欧洲和日本急需美元,美国通过马歇尔计划和海外军费开支投放了大量美元。然而从1950年代后期开始,海外积累的美元开始超过美国的黄金储备量。特里芬指出的正是这一点:当海外美元总量超过黄金储备的瞬间,关于“真的能全部兑换吗?”的质疑便无法避免。
从戴高乐要求兑金到尼克松冲击,美元金本位终结
怀疑很快变成了行动。
1960年代,法国财政部长瓦莱里·吉斯卡尔·德斯坦将美元的地位称为“过分的特权(exorbitant privilege)”。他批评称,只有美国能通过印发本国货币购买海外商品,而这些钱最终又变回美国国债回流到美国。戴高乐总统不仅停留在口头上,法国开始将持有的美元兑换成黄金。其他国家纷纷效仿,美国的黄金储备不断外流。
随着越战和福利支出导致美元进一步超发,美国已难以为继。1971年8月15日,理查德·尼克松总统宣布暂停美元兑换黄金。这就是著名的“尼克松冲击”。1973年,主要国家转向浮动汇率制,布雷顿森林体系随之瓦解。特里芬的预言在11年后应验了。
黄金消失后,为何美元依然生存?
在失去黄金这根“锚”之后,美元依然保住了储备货币的地位。这得益于美国国债接过了全球安全资产的接力棒。
1970年代中期,美国与沙特阿拉伯联手,巩固了石油交易以美元结算的格局。这就是所谓的“石油美元”结构。购买石油需要美元,而产油国将赚取的美元重新投入美国国债。美元需求的支撑点从“可兑换黄金”转移到了“全球最深、最安全的国债市场”。
难题并没有解决,只是换了副面孔。问题从“能兑换成黄金吗?”变成了“能偿还国债吗?”。目前,IMF统计数据显示美元占全球外汇储备的57.13%(2026年第一季度),说明答案暂时仍是肯定的。
现代版特里芬难题:数字揭示的真相
现代版难题的规模,可以通过美国对全球的净负债来衡量。
据美国经济分析局(BEA)统计,2026年第二季度末,美国的净国际投资头寸为-22.42万亿美元。
美国在海外的资产为46.97万亿美元,而海外在美国的资产为69.39万亿美元。这一缺口较上一季度的-21.27万亿美元进一步扩大。同季经常账户赤字为2460亿美元,占GDP比重从第一季度的2.7%升至3.0%。
政府债务也呈现相同趋势。美国国债已突破40万亿美元,仅利息每年就达1万亿美元。正如1960年代海外美元追上美国黄金储备一样,如今海外持有的美国资产正在考验美国的偿付能力。
美国自身开始将储备货币美元视为“负担”
本轮局势的新特点是:首先提出这一难题的竟然是美国政府。
被提名为特朗普政府经济顾问委员会主席的史蒂芬·米兰(Stephen Miran)在2024年11月发布了《重构全球贸易体系用户指南》。他主张:由于世界需要美元,导致美元长期被高估,进而摧毁了美国制造业并积累了赤字。戴高乐时代被视为“特权”的地位,如今被视为“负担”,通过关税和弱势美元与盟友分担这一负担的方针由此产生。
反面观点也同样强烈。刊载于CEPR的专栏指出,在没有黄金兑换的当前体系下,美国并不一定要通过贸易赤字来向全球供应美元。赤字的根源在于美国的过度消费和财政赤字,而非美元的地位。如果这一反驳成立,即使制造弱势美元,赤字也不会减少,只会让持有美元资产的一方遭受损失。
无论哪种解释正确,方向都是一致的:美国可能并不想继续维持强势美元的可能性首次被摆上台面。
2026年8月,美国国债回购规模翻倍,但美元却跌至3个月新低,这一现象显示市场已经将这种可能性计入价格。
为何特里芬难题对韩国投资者至关重要
如果美元的未来不是崩塌,而是“缓慢的衰退”,那么首当其冲的就是那些将美元资产折算成韩元查看的人。
个人投资者: 据金融新闻报道,韩国投资者持有的美股资产在2026年5月首次突破300万亿韩元,达2003亿美元。即便美股上涨10%,若同期韩元兑美元汇率下跌10%,韩元收益几乎为零。这就是为什么只盯着股价图而忽略汇率极其危险的原因。
国民年金: 国民年金基金运营本部资料显示,2026年3月底,其海外股票投资达557万亿韩元,占基金总额的36.5%,其中大部分为美元资产。国民年金长期以来几乎不对海外投资进行汇率对冲,但2026年4月宣布将基础汇率对冲比例定为15%。汇率波动对年金收益率的巨大影响已显现为政策调整。
韩国银行: 2026年8月底外汇储备为4422.8亿美元,单月增长143亿美元,创下统计以来最大增幅。这些储备中相当一部分也是美元计价资产。一旦美元走弱,韩元计价的评估价值随之缩水的结构,与个人投资者并无二致。
三者共同的问题只有一个:不是要不要抛售美元资产,而是要承担多少汇率波动风险。如果是美元瞬间崩盘的世界,确实应紧急转向黄金等实物,但目前的各项数据指向的是“缓慢的衰退”。在这种速度下,调整汇率对冲比例和货币配置更为现实。
特里芬难题将如何终结?
从历史中寻找线索,难题从未被一次性解决,而是通过改变体系来跨越。
1971年是放弃黄金转向国债。下一次转换是什么目前尚不可见。金砖国家(BRICS)的结算网仍局限于受制裁国家中心,而稳定币反而增加了对美债的需求。有关这些变量的详细对比,已在美元霸权的3大变量一文中单独整理。
特里芬出书到尼克松冲击花了11年。虽然不知道本轮难题的演变速度,但就像1960年代黄金流失一样,现在的净国际投资头寸和期限溢价等数据正在先行变动。对于持有美元资产的人来说,养成比看股价更关注这些数据的习惯显得尤为必要。
说明:本文基于撰写时的公开资料,仅供参考,不构成任何投资建议。数据和政策可能会随时间变化。
参考资料
- 罗伯特·特里芬,《黄金与美元危机:可兑换性的未来》,耶鲁大学出版社 (1960)
- 美联储历史,布雷顿森林体系的建立
- 美联储历史,尼克松终止美元兑换黄金并宣布工资/价格管制
- 美国经济分析局,美国国际交易和投资头寸,2026年第二季度
- 史蒂芬·米兰,《重构全球贸易体系用户指南》,哈德逊湾资本 (2024-11)
- CEPR VoxEU, 米兰:我们不再处于特里芬时代
- IMF, 官方外汇储备货币构成 (COFER) 面板
- 首尔经济,8月外汇储备创历史最大增幅… 国家排名不再公开 (2026-09)
- 金融新闻,西学蚂蚁复活?美股持有额突破300万亿韩元 (2026-05-17)
- 国民年金基金运营本部,按资产类别现状 — 海外股票
- 国民年金基金运营本部,投资政策 — 外汇管理