
如果一个人声称要还债,却通过借新债来筹集资金,债权人会感到安心吗?2026年8月,当美国财政部将国债回购规模从每次20亿美元翻倍至40亿美元时,市场的答案是“不”。30年期美债收益率的下跌行情没能撑过一天,美元汇率反而跌至三个月以来的最低点。
从数据来看,市场反应更为剧烈。8月19日公告发布前,30年期美债收益率为5.34%,创下2007年以来的最高水平,发布后收益率一度下跌9个基点,降至5.18%左右。然而,次日收益率回吐了约一半的跌幅,在5.24%左右交易。同期,衡量美元兑六种主要货币汇率的美元指数跌至98.8,创下5月以来的最低值,而黄金和比特币价格则逆势上涨。
在宣布旨在平抑利率的政策后,货币反而走弱,这并不常见。新加坡Lead Capital的CIO Gerald Gan将其解读为“容忍美元走弱的信号”。我认为,这种背离现象可以通过观察财政部在国债市场中的立场来解开。
为什么国债回购只能压制利率一天?
因为财政部是国债的发行方而非买方,即使回购也无法减少市场上流通的债券总量。
将此与美联储量化宽松购债行为对比,差异便一目了然。
美联储作为外部买家通过印钞购债,购入的债券会从流通中实际消失,从而结构性地压低利率。
而财政部是背负长期赤字的发行人。由于没有专门储备用于回购长期债券的现金,主要投资银行认为财政部将通过增发期限在1年以内的短期国债(T-bill)来筹集资金。贝森特部长本人将此举称为**“财政部扭曲操作(Treasury Twist)”。这不过是将长期债务置换为短期债务,负债总量并未改变**。
规模也太小了。
此次扩大规模后,9月9日至11月4日期间的预定回购额从690亿美元增加到830亿美元,仅增加了140亿美元。在32万亿美元的国债市场中,长期债券规模为5.5万亿美元,增加的140亿美元仅占其中的0.25%。市场在一天内回归原价,显然是基于这一比例计算的结果。
此外,财政部自己也划定了界限。
根据官方解释,回购的目的并非人为压低利率,而是支撑国债市场的流动性。既然这种干预本身就不希望被解读为压低利率的承诺,那么未能压低利率也算是符合设计初衷。
国债干预仅一天便动摇的不是利率,而是货币信用
9月回购规模扩大三倍,为何利率反而上涨?
相比公告的声势,实际投入的资金量太小,市场直接将其差异反映在了价格上。
财政部长斯科特·贝森特在CNBC采访中表示:“目前的长期国债利率未能准确反映美国的基本经济状况(基本面)”,并暗示回购规模可能超过单次40亿美元。尽管他反复强调“我们将增加回购规模”,但抛售债券的势头并未停止。
市场此前还猜测财政部可能动用财政部一般账户(TGA)中的现金进行回购。
9月初,当有人提及TGA账户中9350亿美元的余额时,贝森特部长明确表示“并未买入任何债券”。这意味着并没有动用财政部现金进行大规模买入。
随后在9月9日,财政部将次日回购的最高限额定为60亿美元,是上个月限额(20亿美元)的三倍。
然而,公告发布后,30年期国债收益率盘中一度涨至5.30%左右,同日10年期国债拍卖中标利率为4.834%,创下2007年8月以来的最高水平。回购力度越大,利率反而越高,这反映了市场对规模不及预期的失望情绪。
美国国债规模突破40万亿美元:比回购更沉重的数字
市场之所以更相信数字而非财长言论,是因为数字增长太快了。
根据引用美国财政部公告的首尔新闻报道,截至8月19日,美国国家债务总额首次突破40万亿美元,达到40.05万亿美元。从2017年1月的19.95万亿美元起,不到十年时间翻了一番。关于债务增长的原因,我曾在美国国家债务增加的五个理由中单独探讨过。
未来前景也不容乐观。
美国国会预算办公室(CBO)的2026~2036年预算展望显示,联邦财政赤字预计到2036年将扩大至3.1万亿美元,占GDP的6.7%。仅民间持有的国债规模就将从GDP的101%(2026年)上升至120%(2036年),超过二战后的历史记录。净利息支出今年已达1万亿美元,超过了国防预算,到2036年更将达到2.1万亿美元。除非削减开支,否则发行量只会持续增加。
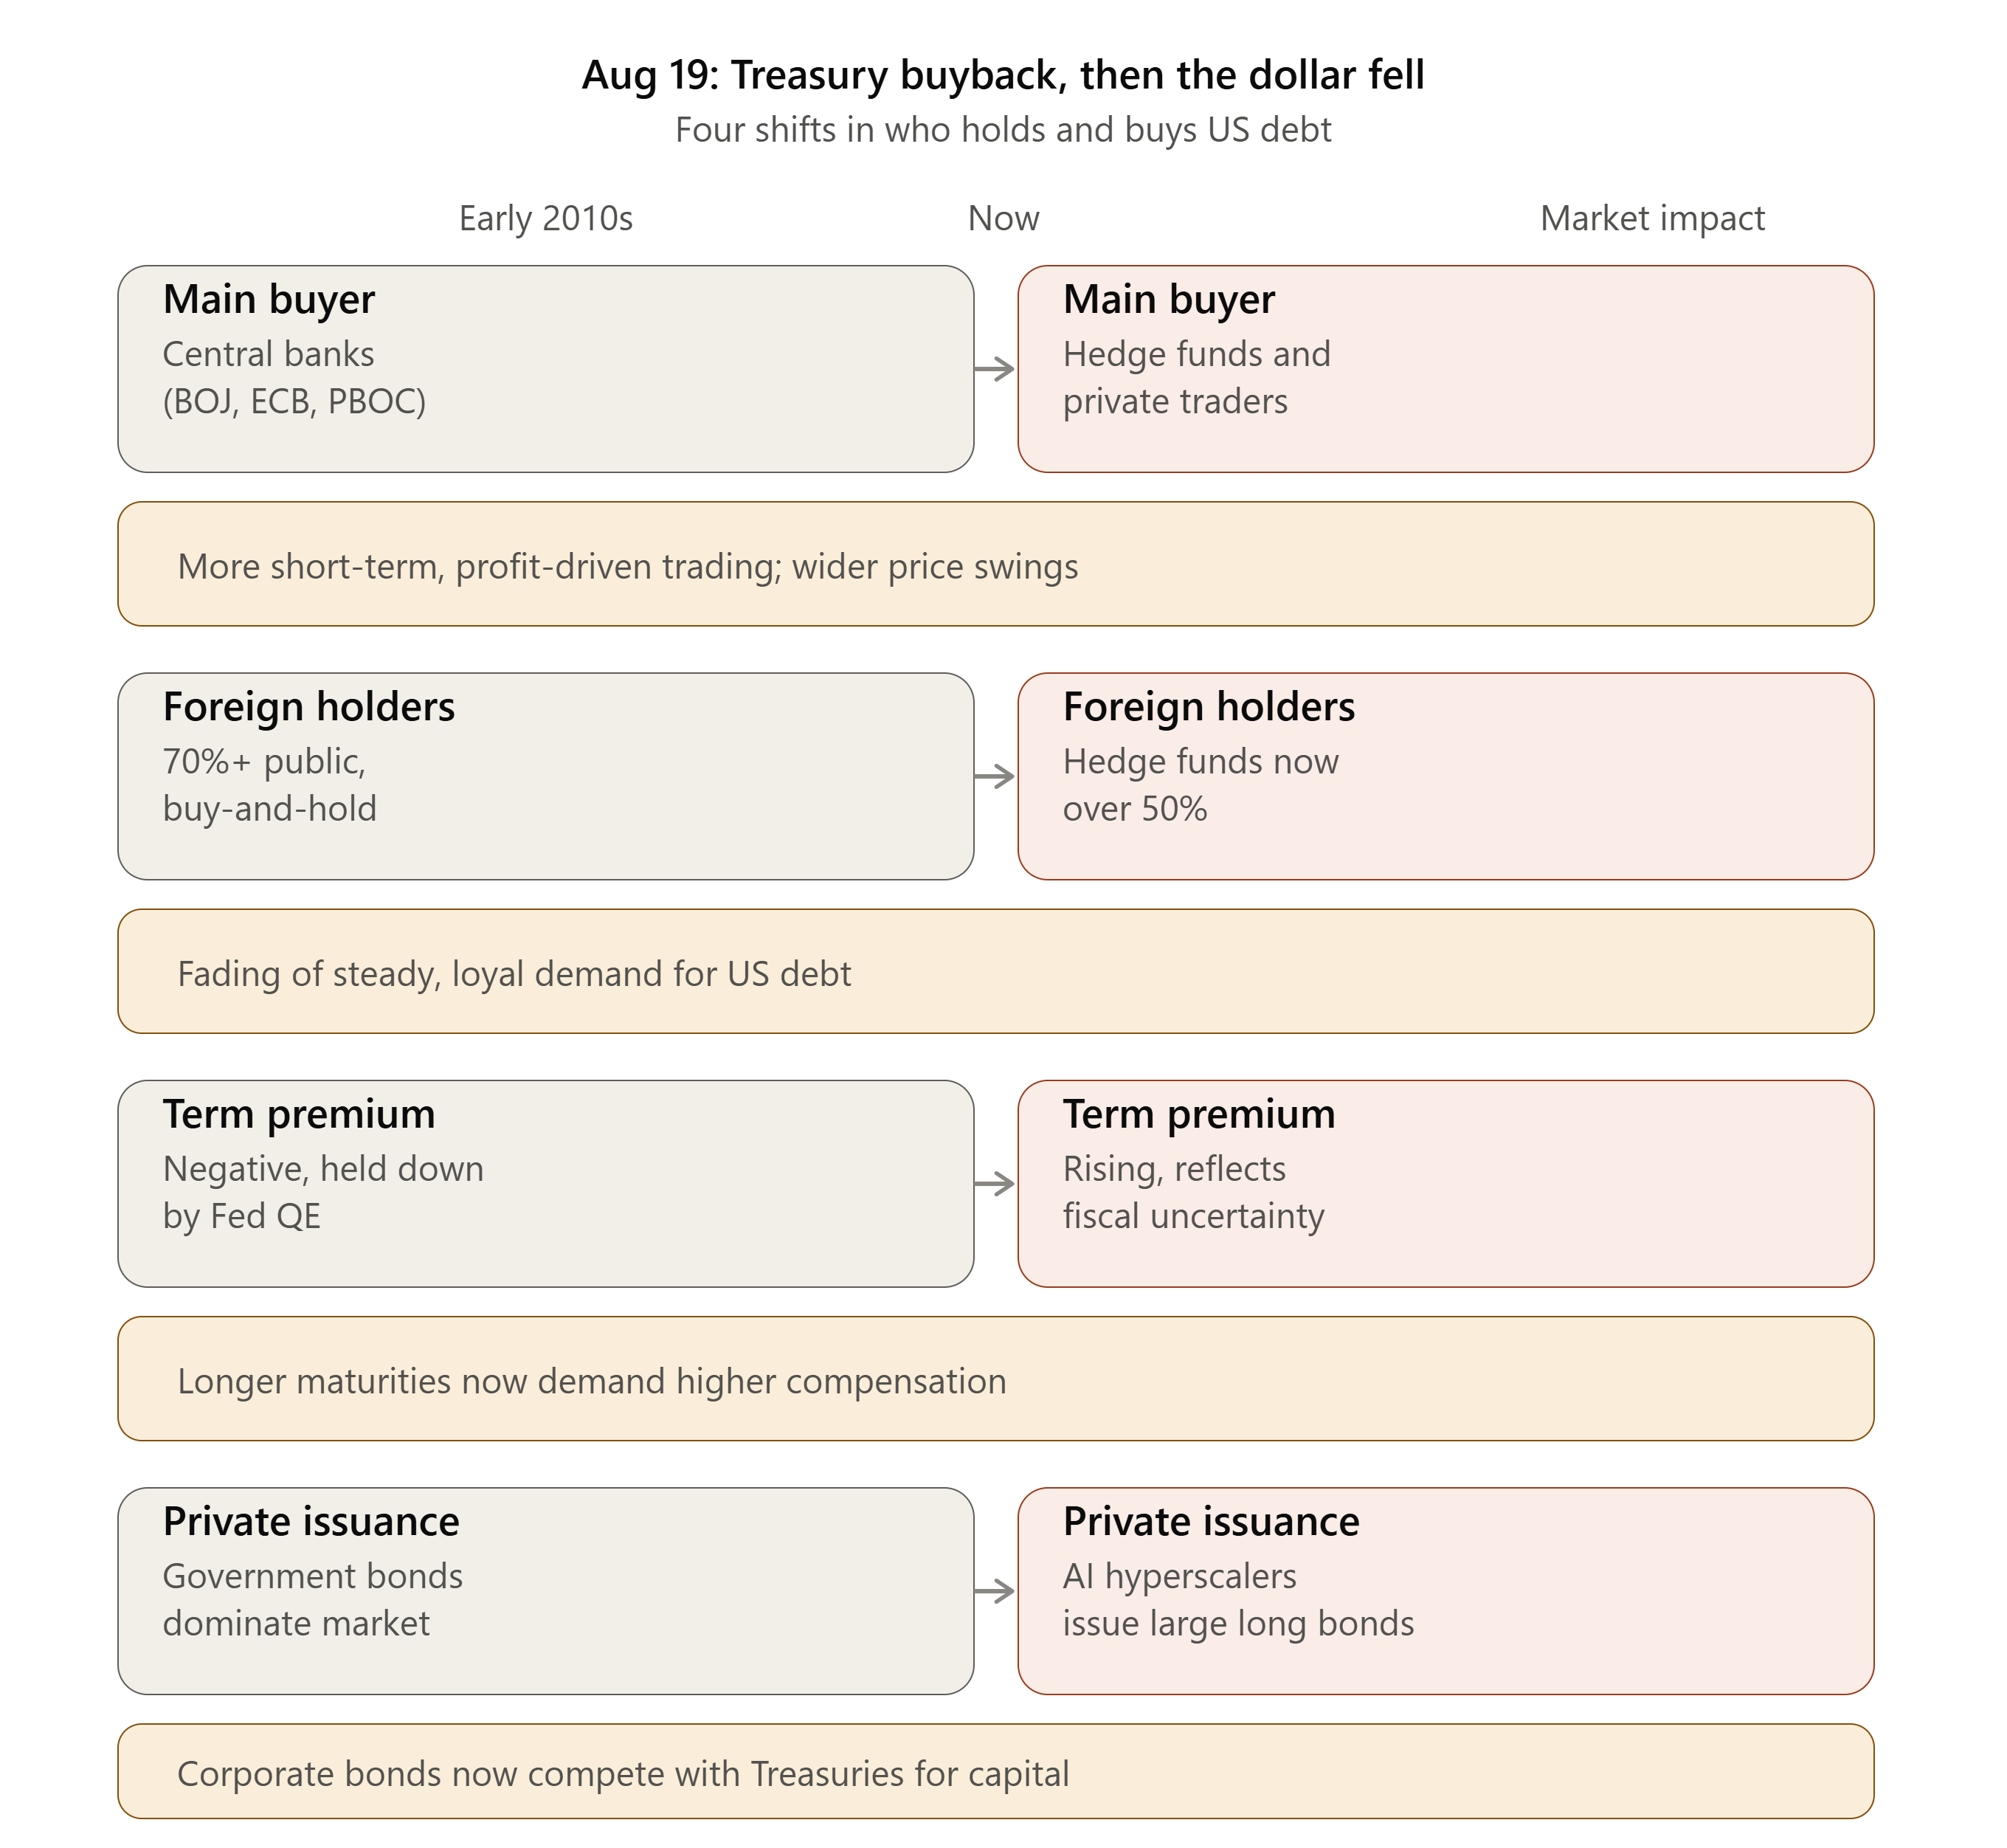
国债发行在增加,但愿意接盘的买家却在减少
为什么债券卫士要求更高的国债收益率?
因为吸收不断增加的国债发行量的买家群体发生了变化。
过去,每当美国发行国债,盟国和贸易伙伴的中央银行都会将其作为外汇储备悄悄吸收。
随着地缘政治冲突和经济集团化,这些国家的购买能力和意愿都在下降,且各国央行减少外汇储备中美元比重的趋势也在持续。这一空缺被怀疑美国财政状况的民间对冲基金填补了。
当投资者认为政府挥霍无度时,他们会通过抛售国债来推高利率,这些人被称为**“债券卫士(bond vigilantes)”。他们要求获得额外的补偿,即期限溢价**。
期限溢价只有在财政前景改善时才会缩减,单靠几次买入操作无法撼动。这也是国际金融中心认为,如果不改善财政赤字前景,此次措施的效果只会是短期性的原因所在。
特里芬难题:国债回购演变为美元走弱的路径
经济学家罗伯特·特里芬指出的矛盾,即储备货币发行国向世界供应的货币越多,自身的信用就越会被削弱,这一命题解释了当前的趋势。
为了维持美元的储备货币地位,美国必须通过经常账户赤字和发行国债持续释放美元。当释放的美元和债务超过承受限度时,发行国偿还债务的能力就会受到质疑。
正是从这一阶段开始,如果政府强行压低利率,市场并不会将其视为维护信用的行为。市场会将其解读为为了减轻债务负担而牺牲货币价值的信号,并因此抛售该货币。8月份的回购导致美元下跌而非利率下降,路径正是如此。这一难题如何动摇美元之后的秩序,我在特里芬难题之后的美元中进行了后续探讨。
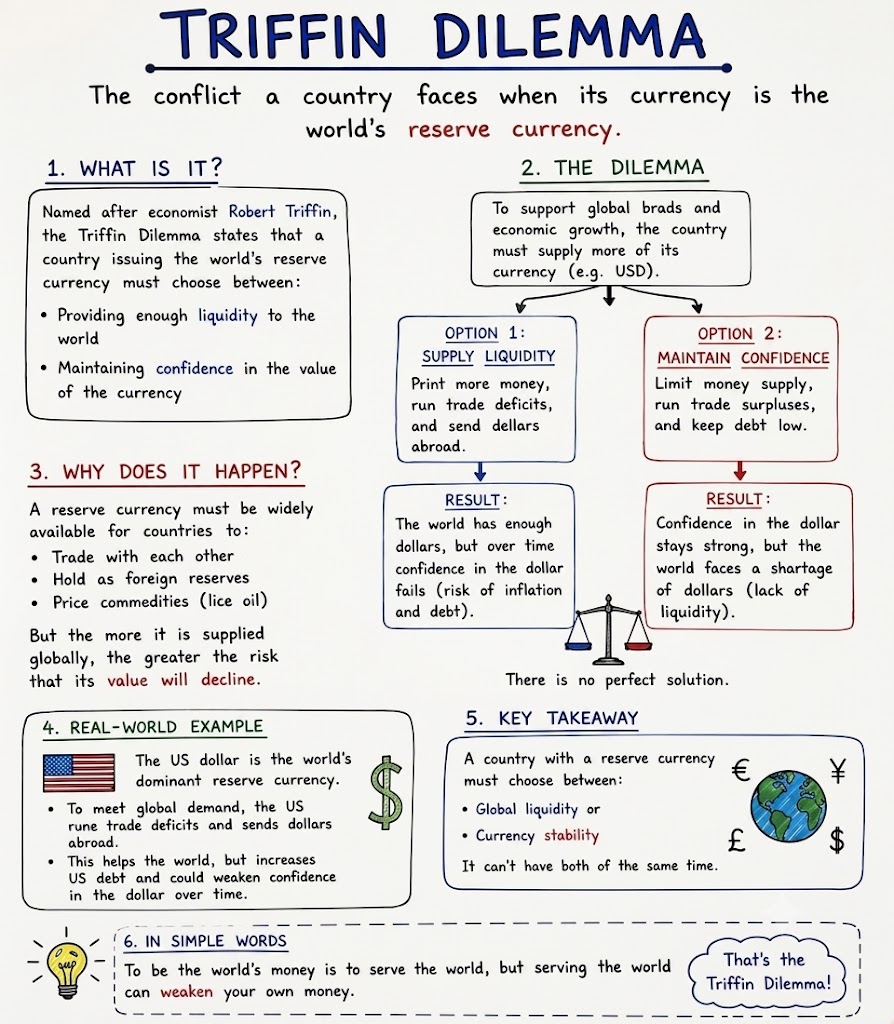
储备货币地位与债务信用在同一个天平之上
储备货币的信用并非源于发行国的担保,而是源于市场参与者的计算。
只有当偿还债务的计算成立时,地位才能维持,而财政部长的言论无法改变这一计算公式。2023年惠誉和2025年穆迪先后下调美国最高信用评级,也是同样的计算结果。
美元走弱对韩国个人投资者及国民年金的影响
美元信任问题直接转化为韩国投资者的汇率损益。
对于投资美股的韩国个人投资者(西学蚂蚁)来说,即使科技股股价上涨,如果美元迅速走弱,以韩元换算的收益率会因汇兑损失而缩水。
我们需要区分股价上涨究竟是企业价值的提升,还是货币贬值带来的视觉假象。
韩国国民年金和韩国央行的外汇储备中很大一部分是美元计价国债,若美元走弱与国债估值损失叠加,将对国家层面的资产构成负担。
回购公告后,黄金价格一度突破每盎司4000美元创下三个月新高,比特币同步上涨,也是出于同样的逻辑。当对法币的信任动摇时,资金会流向没有发行主体的稀缺资产,市场将其称为**“货币贬值交易”**。不过,在追逐这种叙事时,思维容易陷入单一化。关于这种陷阱,我在为什么你的大脑是最糟糕的财务顾问中进行了详细阐述。
扭转美债收益率的筹码:AI生产力与美联储YCC
市场讨论的出口有两个,但都不是当下就能拿出的筹码。
首先是靠AI带来的生产力提升来提高名义GDP,从而降低负债率。然而,超大规模计算平台的资本支出要转化为整个工业体系的生产力和税收,还需要相当长的时间。
其次是美联储的干预。当财政部的权宜之计耗尽,长期利率飙升至6~7%,导致抵押贷款违约和公司债市场紧缩成为现实时,美联储可能不得不承受通胀压力,启动紧急量化宽松或收益率曲线控制(YCC)。但到那时,金融市场很可能已经经历了一次剧烈震荡。
8月和9月的结果表明,发行人回购自身债券的方式无法改变市场的计算。
扩大的回购计划将持续到11月4日,财政部也将在11月初发布下一季度的国债发行计划。
届时,观察实际的回购明细和期限溢价的方向,便能辨别此次干预究竟是政策还是仅仅是一个信号。
说明:本文基于撰写时的公开资料,仅供一般参考,不构成任何特定投资或金融产品的建议。数据和政策可能会有所变动。(最后确认:2026-09-28)
参考资料
- 金明实(IM证券宏观/债券分析师),《汇率的温度》,2026
- Robert Triffin, Gold and the Dollar Crisis: The Future of Convertibility, Yale University Press
- CBO, 2026-2036年预算与经济展望(证词,2026-03-11)
- CBO, 2026-2036年预算与经济展望(报告,2026-02)
- 美国财政部,每日财政收益率曲线利率
- 美国国家债务首次突破40万亿美元...高利率导致利息负担增加
- “40万亿美元”国家债务掏空美国人钱包...“贷款、税收、工资连锁冲击”
- 美国财长暗示应对国债收益率再次上涨...“回购规模可能超过40亿美元”
- 对冲基金大师试图捍卫美元...虽然通过国债回购缓解了燃眉之急
- 美国债务突破40万亿美元...警告史上最大信用紧缩
- 美国财政部暗示扩大国债回购规模...“单次可能超过40亿美元”
- 9350亿美元财政部小金库被提及...贝森特称“一笔债券都没买”
- 首尔新闻,关于美国财政部国家债务突破40万亿美元报道(2026-08-21)
- 全球经济新闻,贝森特暗示扩大国债回购...30年期收益率回升至5.24%(2026-08-21)
- Money Today,“本想控制利率却抓住了美元”...美元汇率创3个月新低(2026-08-22)
- 亚洲经济,美国长期国债回购规模扩大三倍,收益率反而上涨(2026-09-10)
- 请照顾好教养(YouTube),美债收益率暴走及财政部回购访谈