
トリフィンジレンマとは、基軸通貨国が世界に資金を供給すればするほど、その通貨の信用が損なわれる構造のことだ。この警告は1971年のニクソン・ショックで一度現実となり、現在は金ではなく米国債を舞台に再び深刻化している。米国株や債券に数千億ドルを投じている韓国の投資家にとっても、決して他人事ではない。
数値は2026年9月確認時点
1960年、イェール大学の経済学者ロバート・トリフィンが著書を刊行した。
タイトルは『金とドルの危機』。当時、米国は世界の金の半分以上を保有する国であり、ドルが揺らぐという話は冗談のように聞こえた。それから11年後、米国大統領がテレビを通じて、ドルを金に交換することを停止すると発表した。
最近、ドル安、関税、米国の債務に関する記事が出るたびに、この人物の名前が再び登場する。65年前の警告がなぜ今再び注目されているのか、そしてそれがウォンで資産を形成する人々にどのような意味を持つのかを追ってみた。
トリフィン・ジレンマとは何か
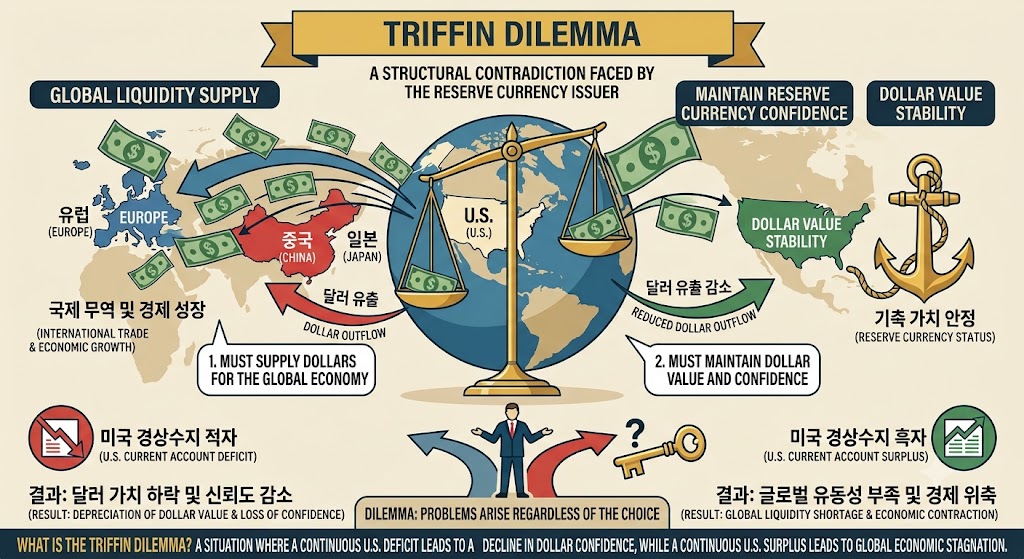
ある国の通貨が世界の基軸通貨になると、その国は世界に資金を供給し続けなければならないが、供給すればするほど、その通貨に対する信認が弱まるという矛盾である。
世界貿易が拡大すれば、決済や備蓄に使うドルも必要になる。米国がドルを供給する手段は事実上、輸入を増やすか、海外に資金を貸し出し投資するかのどちらかだ。結果として、米国の対外赤字が積み上がる。逆に米国が赤字を減らせば、世界からドルが枯渇し貿易や金融が萎縮する。
ドルを供給すれば信用が揺らぎ、供給しなければ世界経済が揺らぐ。どちらを選んでも代償が伴うため、「ジレンマ」という名が付けられた。
ブレトンウッズ体制、金1オンス35ドルの約束
この矛盾が初めて露呈した舞台は、1944年のブレトンウッズ体制である。
第二次世界大戦の終結間際、44の連合国代表が米国ニューハンプシャー州ブレトンウッズに集まった。ここでドルを金1オンスあたり35ドルに固定し、他国通貨をドルに固定する体制が作られた。各国中央銀行は蓄えたドルをいつでも米国に持ち込み、金と交換できた。ドルこそが金であるという約束だった。
当初は問題なかった。戦争で疲弊した欧州や日本はドルが不足しており、米国はマーシャル・プランや海外軍事費を通じてドルを供給した。しかし1950年代後半から、海外に蓄積されたドルが米国の金保有量を追い越し始めた。トリフィンが指摘したのはまさにこの点だ。海外のドルが金よりも多くなる瞬間、「本当にすべて交換できるのか」という疑念は避けられない。
ドゴールの金要求からニクソン・ショックへ、ドル金交換停止
疑念はすぐに行動へと変わった。
1960年代、フランスのヴァレリー・ジスカール・デスタン財務相は、ドルの地位を「法外な特権(exorbitant privilege)」と呼んだ。米国だけが自国通貨を刷って海外の物を買い、その金が再び米国債として米国に戻ってくるという批判だった。シャルル・ドゴール大統領は言葉にとどまらず、フランスが保有するドルを金に交換し始めた。他国も追随し、米国の金は流出し続けた。
ベトナム戦争と福祉支出でドルがさらに供給されると、維持が困難になった。1971年8月15日、リチャード・ニクソン大統領はドルの金交換停止を発表した。いわゆる「ニクソン・ショック」である。1973年に主要国が変動為替相場制へ移行し、ブレトンウッズ体制は幕を閉じた。トリフィンの予言が11年後に的中したことになる。
金が消えたのにドルはなぜ生き残ったのか
金の裏付けという錨を失っても、ドルは基軸通貨の座を守った。金の代わりに米国債が世界の安全資産の地位を継承したためだ。
1970年代半ば、米国はサウジアラビアと手を組み、石油代金をドルで受け取る流れを定着させた。いわゆる「ペトロダラー」構造だ。石油を買うにはドルが必要であり、産油国は稼いだドルを再び米国債に投資した。ドル需要の根拠が「金に交換できる」から「世界で最も深く安全な国債市場」へと移ったのだ。
ジレンマは解消されたのではなく、形を変えただけだった。問いが「金に交換できるか」から「国債を返済できるか」へと移ったに過ぎない。その答えは、現在もIMF統計においてドルが世界の外貨準備高の57.13%(2026年第1四半期)を占めているという事実により、一応「イエス」に留まっている。
今のトリフィン・ジレンマ、数字で見ると
現代版ジレンマの規模は、米国が世界に対して負っている純債務で推測できる。
米国経済分析局(BEA)によると、2026年第2四半期末の米国の対外純投資ポジションはマイナス22兆4200億ドルである。
米国の対外資産は46兆9700億ドル、海外の対米資産は69兆3900億ドルだ。前四半期のマイナス21兆2700億ドルからさらに拡大した。同四半期の経常収支赤字は2460億ドルで、GDP比3.0%と第1四半期の2.7%から悪化した。
政府債務も同じ方向だ。米国の国家債務は40兆ドルを超え、利払いだけで年間1兆ドルに達する。1960年代に海外のドルが米国の金を追い越したように、今は海外が保有する米国資産が米国の償還能力を試している。
米国自らが基軸通貨ドルを重荷と呼び始めた
今回の局面で新しいのは、ジレンマを先に持ち出したのが米国政府だという点だ。
トランプ政権の経済顧問委員長に指名されたスティーブン・ミランは2024年11月、『グローバル貿易体制再編のためのユーザーガイド』を発表した。世界がドルを求めるためにドルは常に過大評価され、そのせいで米国の製造業が崩壊し赤字が積み上がったという主張だ。ドゴール時代には「特権」だった地位を今や「重荷」と呼び、関税とドル安でその重荷を同盟国と分かち合おうという方向性がここから生まれる。
反論も強い。CEPRのコラムは、金交換制度がない現在の体制下では、米国が必ずしも貿易赤字を出さなければ世界にドルを供給できないわけではないと指摘する。赤字の根源はドルの地位よりも、米国の過剰消費と財政赤字にあるというものだ。この反論が正しければ、ドル安を誘導しても赤字は減らず、ドル資産を持つ側だけが損をする。
どちらの解釈が正しいにせよ、方向性は同じだ。米国が強いドルをあえて守らない可能性が初めて公式のテーブルに上がった。
2026年8月、米国債の買い戻しを2倍に増やしたにもかかわらずドルが3カ月ぶりの安値に沈んだ場面は、市場がこの可能性をすでに価格に織り込んでいるというシグナルだった。
トリフィン・ジレンマが韓国の投資家に重要な理由
ドル以後の世界が崩壊ではなく「ゆっくりと弱まるドル」であるならば、最も先に影響を受けるのはドル資産をウォン換算で見る人々だ。
個人投資家。ファイナンシャルニュースの報道によると、韓国の投資家による米国株の保管額は2026年5月に2003億ドルとなり、初めて300兆ウォンを超えた。米国の株価が10%上がっても、同期間にウォン・ドル為替レートが10%下がれば、ウォン建ての利益はほとんど残らない。株価チャートだけを見て為替を無視しがちな理由だ。
国民年金。国民年金基金運用本部の資料によると、2026年3月末の海外株式は557兆ウォンで、基金積立金の36.5%を占める。その大部分がドル資産だ。国民年金は長年、海外投資に対して為替ヘッジをほとんど行っていなかったが、2026年4月に基本為替ヘッジ比率を15%に設定したと発表した。為替変動が年金の収益率を大きく左右し得るという判断が政策に表れたものだ。
韓国銀行。2026年8月末の外貨準備高は4422億8000万ドルで、1カ月で143億ドル増え、統計開始以来最大の増加幅を記録した。この準備高の相当部分もドル建て資産だ。ドルが弱まればウォン建て評価額が減る構造は、個人と変わりがない。
三者に共通する問いは一つだ。
ドル資産を捨てるかどうかではなく、為替変動をどれだけ受け入れるかだ。ドルが一瞬で崩壊する世界であれば金のような実物資産へ急いで移すべきだろうが、これまでのデータが示しているのは緩やかに弱まっていく姿だ。その速度であれば、為替ヘッジ比率と通貨分散を調整する方が現実的だ。
トリフィン・ジレンマはどのように終わるのか
歴史からヒントを探すと、ジレンマは一度に解決されたことはなく、体制を変えながら移行してきた。
1971年には金を捨てて国債へ移った。次の転換が何になるかはまだ見えていない。BRICSの決済網は制裁国中心に留まっており、ステーブルコインはむしろ米国債需要を増やしている。これらの変数を方向別に比較した内容は「ドル覇権の3大変数」に整理した。
トリフィンが著書を出してからニクソン・ショックまで11年かかった。今回のジレンマがどの速度で動くかは不明だが、金が流出していた1960年代のように、今は対外純投資ポジションや期間プレミアムといった数字が先に動いている。ドル資産を持つ投資家であれば、株価よりもそれらの数字を一度多く確認する習慣が必要に見える。
案内: この記事は執筆時点の公開資料に基づく一般的な情報であり、特定の投資や金融商品の勧誘ではありません。数値や政策は今後変更される可能性があります。
参考文献
- Robert Triffin, Gold and the Dollar Crisis: The Future of Convertibility, Yale University Press (1960)
- Federal Reserve History, Creation of the Bretton Woods System
- Federal Reserve History, Nixon Ends Convertibility of U.S. Dollars to Gold and Announces Wage/Price Controls
- U.S. Bureau of Economic Analysis, U.S. International Transactions and Investment Position, 2nd Quarter 2026
- Stephen Miran, A User's Guide to Restructuring the Global Trading System, Hudson Bay Capital (2024-11)
- CEPR VoxEU, Miran, we're not in Triffin land anymore
- IMF, Currency Composition of Official Foreign Exchange Reserves (COFER) Dashboard
- ソウル経済、8月の外貨準備高が史上最大の増加幅…国別順位は非公開(2026-09)
- ファイナンシャルニュース、海外投資家(ソハクアリ)の復活か…米国株保管額が300兆ウォンを突破(2026-05-17)
- 国民年金基金運用本部、資産群別の現状 — 海外株式
- 国民年金基金運用本部、投資政策 — 外貨管理