
**트리핀 **딜레마**는 기축통화국이 세계에 돈을 풀수록 그 돈의 신용이 깎이는 구조다. 이 경고는 1971년 닉슨 쇼크로 한 번 현실이 됐고, 지금은 금 대신 **미 국채를 무대로 다시 커지고 있다. 미국 주식과 채권에 수백조 원을 넣어 둔 한국 투자자에게도 남의 이야기가 아니다.
수치는 2026년 9월 확인 기준
1960년, 예일대 경제학자 로버트 트리핀의 책 한 권이 나왔다.
제목은 《금과 달러의 위기》. 그 무렵 미국은 세계 금의 절반 이상을 쥔 나라였고, 달러가 흔들린다는 말은 농담처럼 들렸다. 그로부터 11년 뒤 미국 대통령이 TV에 나와 달러를 더는 금으로 바꿔 주지 않겠다고 발표했다.
요즘 달러 약세, 관세, 미국 부채 기사마다 이 사람의 이름이 다시 등장한다. 65년 전 경고가 왜 지금 다시 불려 나오는지, 그리고 그게 원화로 자산을 모으는 사람에게 어떤 의미인지 따라가 봤다.
트리핀 딜레마란 무엇인가
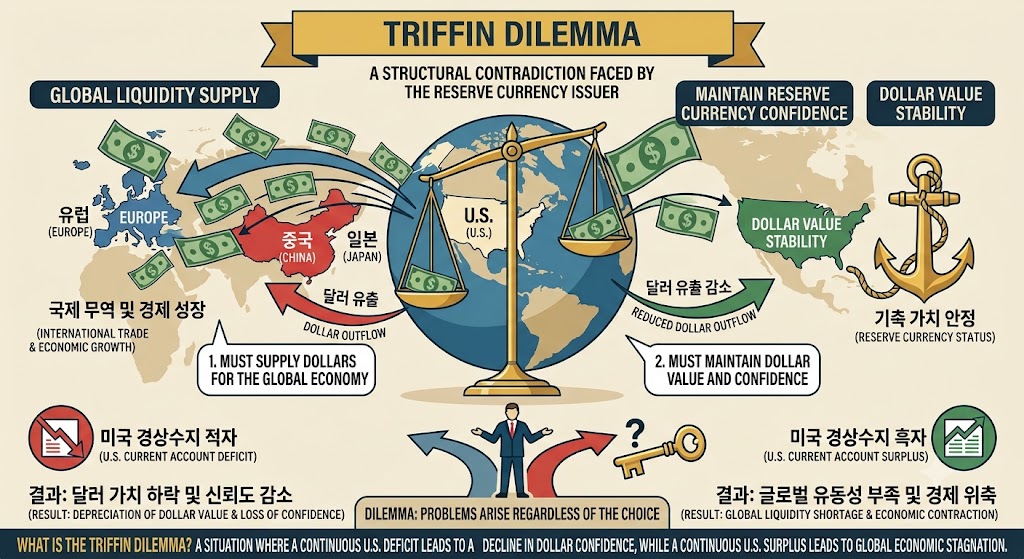
한 나라의 통화가 세계의 기축통화가 되면, 그 나라는 세계에 돈을 계속 공급해야 하고, 공급할수록 그 돈에 대한 믿음이 약해진다는 모순이다.
세계 무역이 커지면 결제와 비축에 쓸 달러도 더 필요하다. 미국이 그 달러를 내보내는 길은 사실상 하나, 수입을 더 하거나 해외에 돈을 빌려주고 투자하는 것이다. 결국 미국의 대외 적자가 쌓인다. 반대로 미국이 적자를 줄이면 세계에 달러가 말라 무역과 금융이 위축된다.
달러를 풀면 신용이 흔들리고, 안 풀면 세계 경제가 흔들린다. 어느 쪽을 택해도 대가가 따르니 ‘딜레마’라는 이름이 붙었다.
브레턴우즈 체제, 금 1온스 35달러의 약속
이 모순이 처음 드러난 무대는 1944년 브레턴우즈 체제다.
2차 세계대전이 끝나 갈 무렵 44개 연합국 대표가 미국 뉴햄프셔주 브레턴우즈에 모였다. 여기서 달러는 금 1온스당 35달러로 고정되고, 다른 나라 통화는 달러에 고정되는 체제가 만들어졌다. 각국 중앙은행은 모은 달러를 언제든 미국에 가져가 금으로 바꿀 수 있었다. 달러가 곧 금이라는 약속이었다.
처음엔 문제가 없었다. 전쟁으로 망가진 유럽과 일본은 달러가 부족했고, 미국은 마셜플랜과 해외 군사비로 달러를 풀었다. 그런데 1950년대 후반부터 해외에 쌓인 달러가 미국의 금 보유량을 따라잡기 시작했다. 트리핀이 짚은 게 바로 이 지점이었다. 해외 달러가 금보다 많아지는 순간, “정말 다 바꿔 줄 수 있나"라는 의심은 피할 수 없다.
드골의 금 요구에서 닉슨 쇼크로, 달러 금 태환이 끝나다
의심은 곧 행동이 됐다.
1960년대 프랑스 재무장관 발레리 지스카르 데스탱은 달러의 지위를 ‘터무니없는 특권(exorbitant privilege)‘이라 불렀다. 미국만 자기 돈을 찍어 해외 물건을 사고, 그 돈이 다시 미국 국채로 돌아온다는 비판이었다. 샤를 드골 대통령은 말에 그치지 않고 프랑스가 보유한 달러를 금으로 바꿔 가기 시작했다. 다른 나라들도 뒤따르면서 미국의 금은 계속 빠져나갔다.
베트남 전쟁과 복지 지출로 달러가 더 풀리자 버티기 어려워졌다. 1971년 8월 15일 리처드 닉슨 대통령은 달러의 금 태환을 중단한다고 발표했다. 흔히 ‘닉슨 쇼크’라 부르는 사건이다. 1973년 주요국이 변동환율제로 넘어가면서 브레턴우즈 체제는 막을 내렸다. 트리핀의 예언이 11년 만에 맞은 셈이다.
금이 사라졌는데 달러는 왜 살아남았나
금이라는 닻이 사라지고도 달러는 기축통화 자리를 지켰다. 금 대신 미 국채가 세계의 안전자산 자리를 넘겨받은 덕분이다.
1970년대 중반 미국은 사우디아라비아와 손잡고 석유 대금을 달러로 받는 흐름을 굳혔다. 흔히 ‘페트로달러‘라 부르는 구조다. 석유를 사려면 달러가 필요했고, 산유국은 벌어들인 달러를 미 국채에 다시 넣었다. 달러 수요의 근거가 ‘금으로 바꿔 준다’에서 ‘세계에서 가장 깊고 안전한 국채 시장’으로 옮겨 간 것이다.
딜레마는 풀린 게 아니라 모양만 바뀌었다. 질문이 “금으로 바꿔 줄 수 있나"에서 “국채를 갚을 수 있나"로 옮겨 갔을 뿐이다. 그 답은 지금도 IMF 통계에서 달러가 세계 외환보유액의 57.13%(2026년 1분기)를 차지한다는 사실로 일단 ‘예’에 머물러 있다.
지금의 트리핀 딜레마, 숫자로 보면
현대판 딜레마의 크기는 미국이 세계에 진 순부채로 가늠할 수 있다.
미 경제분석국(BEA)에 따르면 2026년 2분기 말 미국의 순대외투자포지션은 -22조 4200억 달러다.
미국이 해외에 가진 자산은 46조 9700억 달러, 해외가 미국에 가진 자산은 69조 3900억 달러다. 한 분기 전 -21조 2700억 달러에서 더 벌어졌다. 같은 분기 경상수지 적자는 2460억 달러, GDP 대비 3.0%로 1분기 2.7%보다 커졌다.
정부 부채도 같은 방향이다. 미국 국가부채는 40조 달러를 넘었고, 이자만 한 해 1조 달러가 나간다. 1960년대 해외 달러가 미국의 금을 따라잡았듯, 지금은 해외가 쥔 미국 자산이 미국의 상환 여력을 시험하고 있다.
미국 스스로 기축통화 달러를 짐이라 부르기 시작했다
이번 판의 새로운 점은 딜레마를 먼저 꺼낸 쪽이 미국 정부라는 것이다.
트럼프 행정부 경제자문위원장으로 지명된 스티븐 미란은 2024년 11월 《글로벌 무역 체제 재편을 위한 사용자 가이드》를 냈다. 세계가 달러를 원하니 달러는 늘 고평가되고, 그 탓에 미국 제조업이 무너지고 적자가 쌓였다는 주장이다. 드골 시절엔 ‘특권’이던 지위를 이제는 ‘짐’이라 부르고, 관세와 약달러로 그 짐을 동맹국과 나누자는 방향이 여기서 나온다.
반론도 만만치 않다. CEPR에 실린 칼럼은 금 태환이 없는 지금 체제에서는 미국이 꼭 무역 적자를 내야만 세계에 달러를 공급할 수 있는 게 아니라고 지적한다. 적자의 뿌리는 달러의 지위보다 미국의 과소비와 재정 적자에 있다는 것이다. 이 반론이 맞다면 약달러를 만들어도 적자는 줄지 않고, 달러 자산을 가진 쪽만 손해를 본다.
어느 해석이 맞든 방향은 같다.** 미국이 강한 달러를 굳이 지키지 않을 수 있다는 가능성이 처음으로 공식 테이블에 올라왔다**.
2026년 8월 국채 바이백을 두 배로 늘렸는데 달러가 3개월 최저로 밀린 장면은 시장이 이 가능성을 이미 가격에 넣고 있다는 신호였다.
트리핀 딜레마가 한국 투자자에게 중요한 이유
달러 이후의 세계가 붕괴가 아니라 ‘서서히 약해지는 달러’라면, 가장 먼저 영향을 받는 건 달러 자산을 원화로 환산해 보는 사람들이다.
개인 투자자. 파이낸셜뉴스 보도에 따르면 국내 투자자의 미국 주식 보관액은 2026년 5월 2003억 달러로 처음 300조 원을 넘었다. 미국 주가가 10% 올라도 같은 기간 원·달러 환율이 10% 내리면 원화 수익은 거의 남지 않는다. 주가 차트만 보고 환율을 빼놓기 쉬운 이유다.
국민연금. 국민연금기금운용본부 자료에서 2026년 3월 말 해외주식은 557조 원, 기금 적립금의 36.5%다. 그 대부분이 달러 자산이다. 국민연금은 오랫동안 해외투자에 환헤지를 거의 하지 않았는데, 2026년 4월 기본 환헤지 비율을 15%로 정했다고 발표했다. 환율 변동이 연금 수익률을 크게 흔들 수 있다는 판단이 정책으로 드러난 것이다.
한국은행. 2026년 8월 말 외환보유액은 4422억 8000만 달러로, 한 달 새 143억 달러 늘어 통계 작성 이후 최대 증가 폭을 기록했다. 이 보유액의 상당 부분도 달러 표시 자산이다. 달러가 약해지면 원화 기준 평가액이 줄어드는 구조는 개인과 다르지 않다.
셋에게 공통된 질문은 하나다.
달러 자산을 버릴지가 아니라, 환율 변동을 얼마나 떠안을지다. 달러가 한순간에 무너지는 세계라면 금 같은 실물로 급히 옮겨야 하겠지만, 지금까지의 숫자가 가리키는 건 느리게 약해지는 쪽이다. 그 속도에서는 환헤지 비율과 통화 분산을 조절하는 편이 현실적이다.
트리핀 딜레마는 어떻게 끝날까
역사에서 힌트를 찾자면, 딜레마는 한 번에 풀린 적이 없고 체제를 바꾸며 넘어갔다.
1971년에는 금을 버리고 국채로 옮겨 갔다. 다음 전환이 무엇일지는 아직 보이지 않는다. 브릭스의 결제망은 제재국 중심에 머물러 있고, 스테이블코인은 오히려 미 국채 수요를 늘리고 있다. 이 변수들을 방향별로 비교한 내용은 달러 패권의 3대 변수에 따로 정리했다.
트리핀이 책을 낸 뒤 닉슨 쇼크까지 11년이 걸렸다. 이번 딜레마가 어느 속도로 움직일지는 모르지만, 금이 빠져나가던 1960년대처럼 지금은 순대외투자와 기간 프리미엄 같은 숫자가 먼저 움직인다. 달러 자산을 가진 사람이라면 주가보다 그 숫자를 한 번 더 보는 습관이 필요해 보인다.
안내: 이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 수치와 정책은 이후 달라질 수 있습니다.
참고자료
- Robert Triffin, Gold and the Dollar Crisis: The Future of Convertibility, Yale University Press (1960)
- Federal Reserve History, Creation of the Bretton Woods System
- Federal Reserve History, Nixon Ends Convertibility of U.S. Dollars to Gold and Announces Wage/Price Controls
- U.S. Bureau of Economic Analysis, U.S. International Transactions and Investment Position, 2nd Quarter 2026
- Stephen Miran, A User's Guide to Restructuring the Global Trading System, Hudson Bay Capital (2024-11)
- CEPR VoxEU, Miran, we're not in Triffin land anymore
- IMF, Currency Composition of Official Foreign Exchange Reserves (COFER) Dashboard
- 서울경제, 8월 외환보유량 사상 최대폭 증가… 국가별 순위는 공개 않기로 (2026-09)
- 파이낸셜뉴스, 서학개미 부활하나…美 주식 보관액 300조 돌파 (2026-05-17)
- 국민연금기금운용본부, 자산군별 현황 — 해외 주식
- 국민연금기금운용본부, 투자정책 — 외환관리