
美国国债** 40万亿美元并非一次失误的结果,而是五种因素叠加累积而成的。2001年以来的减税、支出扩大以及两次危机应对推高了债务,而现在已经进入了老龄化强制性支出和利息费用导致债务自我膨胀的阶段。**
数据以2026年9月确认为准 · 换算汇率假设为1美元=1,400韩元
将40万亿美元换算成韩元是多少钱?敲了敲计算器,结果是5京6000万亿韩元。这是我第一次在新闻之外用到“京”这个单位。
更奇怪的是另一件事。在积累如此巨额债务的过程中,美国既没有崩溃,也没有谁承担了重大责任。那么,这些债务到底从何而来?追踪美国跨党派财政监督机构CRFB和国会预算办公室(CBO)的数据后发现,答案分为五个方面。
原因 1. 减税是美国国债最大的来源
2001年以来增加的美国债务中,最大的一部分来自减税。
CRFB的“从富裕到贫穷”更新分析计算得出,2001·2003年的布什减税、2010·2013年的延续与修正,以及2017年特朗普第一任期的减税法案(TCJA)等五项税法,在2001~2023年间使债务增加了超过8万亿美元。相当于占GDP的37%p。
减税一旦通过,就很难收回。每当到期时,延长政策就会反复出现,2025年通过的OBBBA(One Big Beautiful Bill Act)也处于这一潮流之中。CBO预计该法案的减税政策将在2026~2035年间增加4.7万亿美元的赤字。虽然有预测称关税收入增加可抵消3万亿美元,但关税是政策一变就会消失的收入。
原因 2. 战争和新的福利制度推高了美国国债
第二部分原因是政府本身的支出增加。
CRFB认为,这种支出扩大造成了占GDP 33%p的债务。
阿富汗·伊拉克战争费用、2003年新设的联邦医疗保险D部分(处方药保险)等制度就是代表。这些没有财政来源就开始的项目,每年会自动产生费用。虽然在年度预算中看起来不多,但积累20年后,其规模就与减税相当了。
原因 3. 金融危机与新冠应对,每次危机都靠国债支撑
第三点是每当经济崩溃时,政府通过举债来填补的份额。
2008年金融危机和新冠疫情应对在2001~2023年间留下了超过6万亿美元的债务,占GDP约28%p。
规模最大的是新冠疫情时期。根据税务政策中心(Tax Policy Center)的资料,涵盖减税和支出的疫情财政应对规模约为5.6万亿美元,联邦债务占GDP的比重从2019年的79%跃升至2022年的97%。
CRFB在这里抛出的一句话令人印象深刻。
如果不算减税、支出、危机应对中的任何一项,债务本应处于2001年的水平;如果这三项都没有,现在本应已经还清了。 这也意味着债务的原因并非出自某一个政党或某一起事件。
原因 4. 老龄化导致社会保障和联邦医疗保险支出增加
前三项是过去的选择,而第四项则是未来会自动增长的债务。
随着婴儿潮一代退休,社会保障养老金和老年医疗保险(Medicare)支出根据法律自动增加。
查看CBO 2026~2036年展望可知,社会保障支出占GDP的比重将从5.2%上升至5.9%,联邦医疗保险将从4.0%上升至5.2%。即使国会不通过任何新法律,也会产生这些增量。
考虑到为什么这很棘手,是因为削减这笔钱会触动数千万人的退休计划。由于在不冒失去选票风险的情况下很难下手,历届政府即使调整减税或国防开支,也会避开这一领域。 《财富》杂志形容这一结构称:“婴儿潮一代将40万亿美元的债务留给了下一代。”
原因 5. 美国国债利息进入了利滚利的阶段
最后一个原因最可怕。
债务规模扩大且利率上升,利息本身成了新债务的原因。
CBO认为,净利息支出将从2026年的1万亿美元翻倍至2036年的2.1万亿美元。占GDP比重将从3.3%升至4.6%,增长速度比同期的联邦医疗保险还要快。利息支出已经超过了国防开支。
利息是不创造任何新价值的钱。既不是道路,也不是养老金,而是过去的债务成本。但为了支付这笔钱又要增发国债,利率越高,就越会形成债务引发债务的结构。财政部曾试图通过回购长期国债来压低利率,但反而导致美元走弱的原因也与这一恶性循环有关。
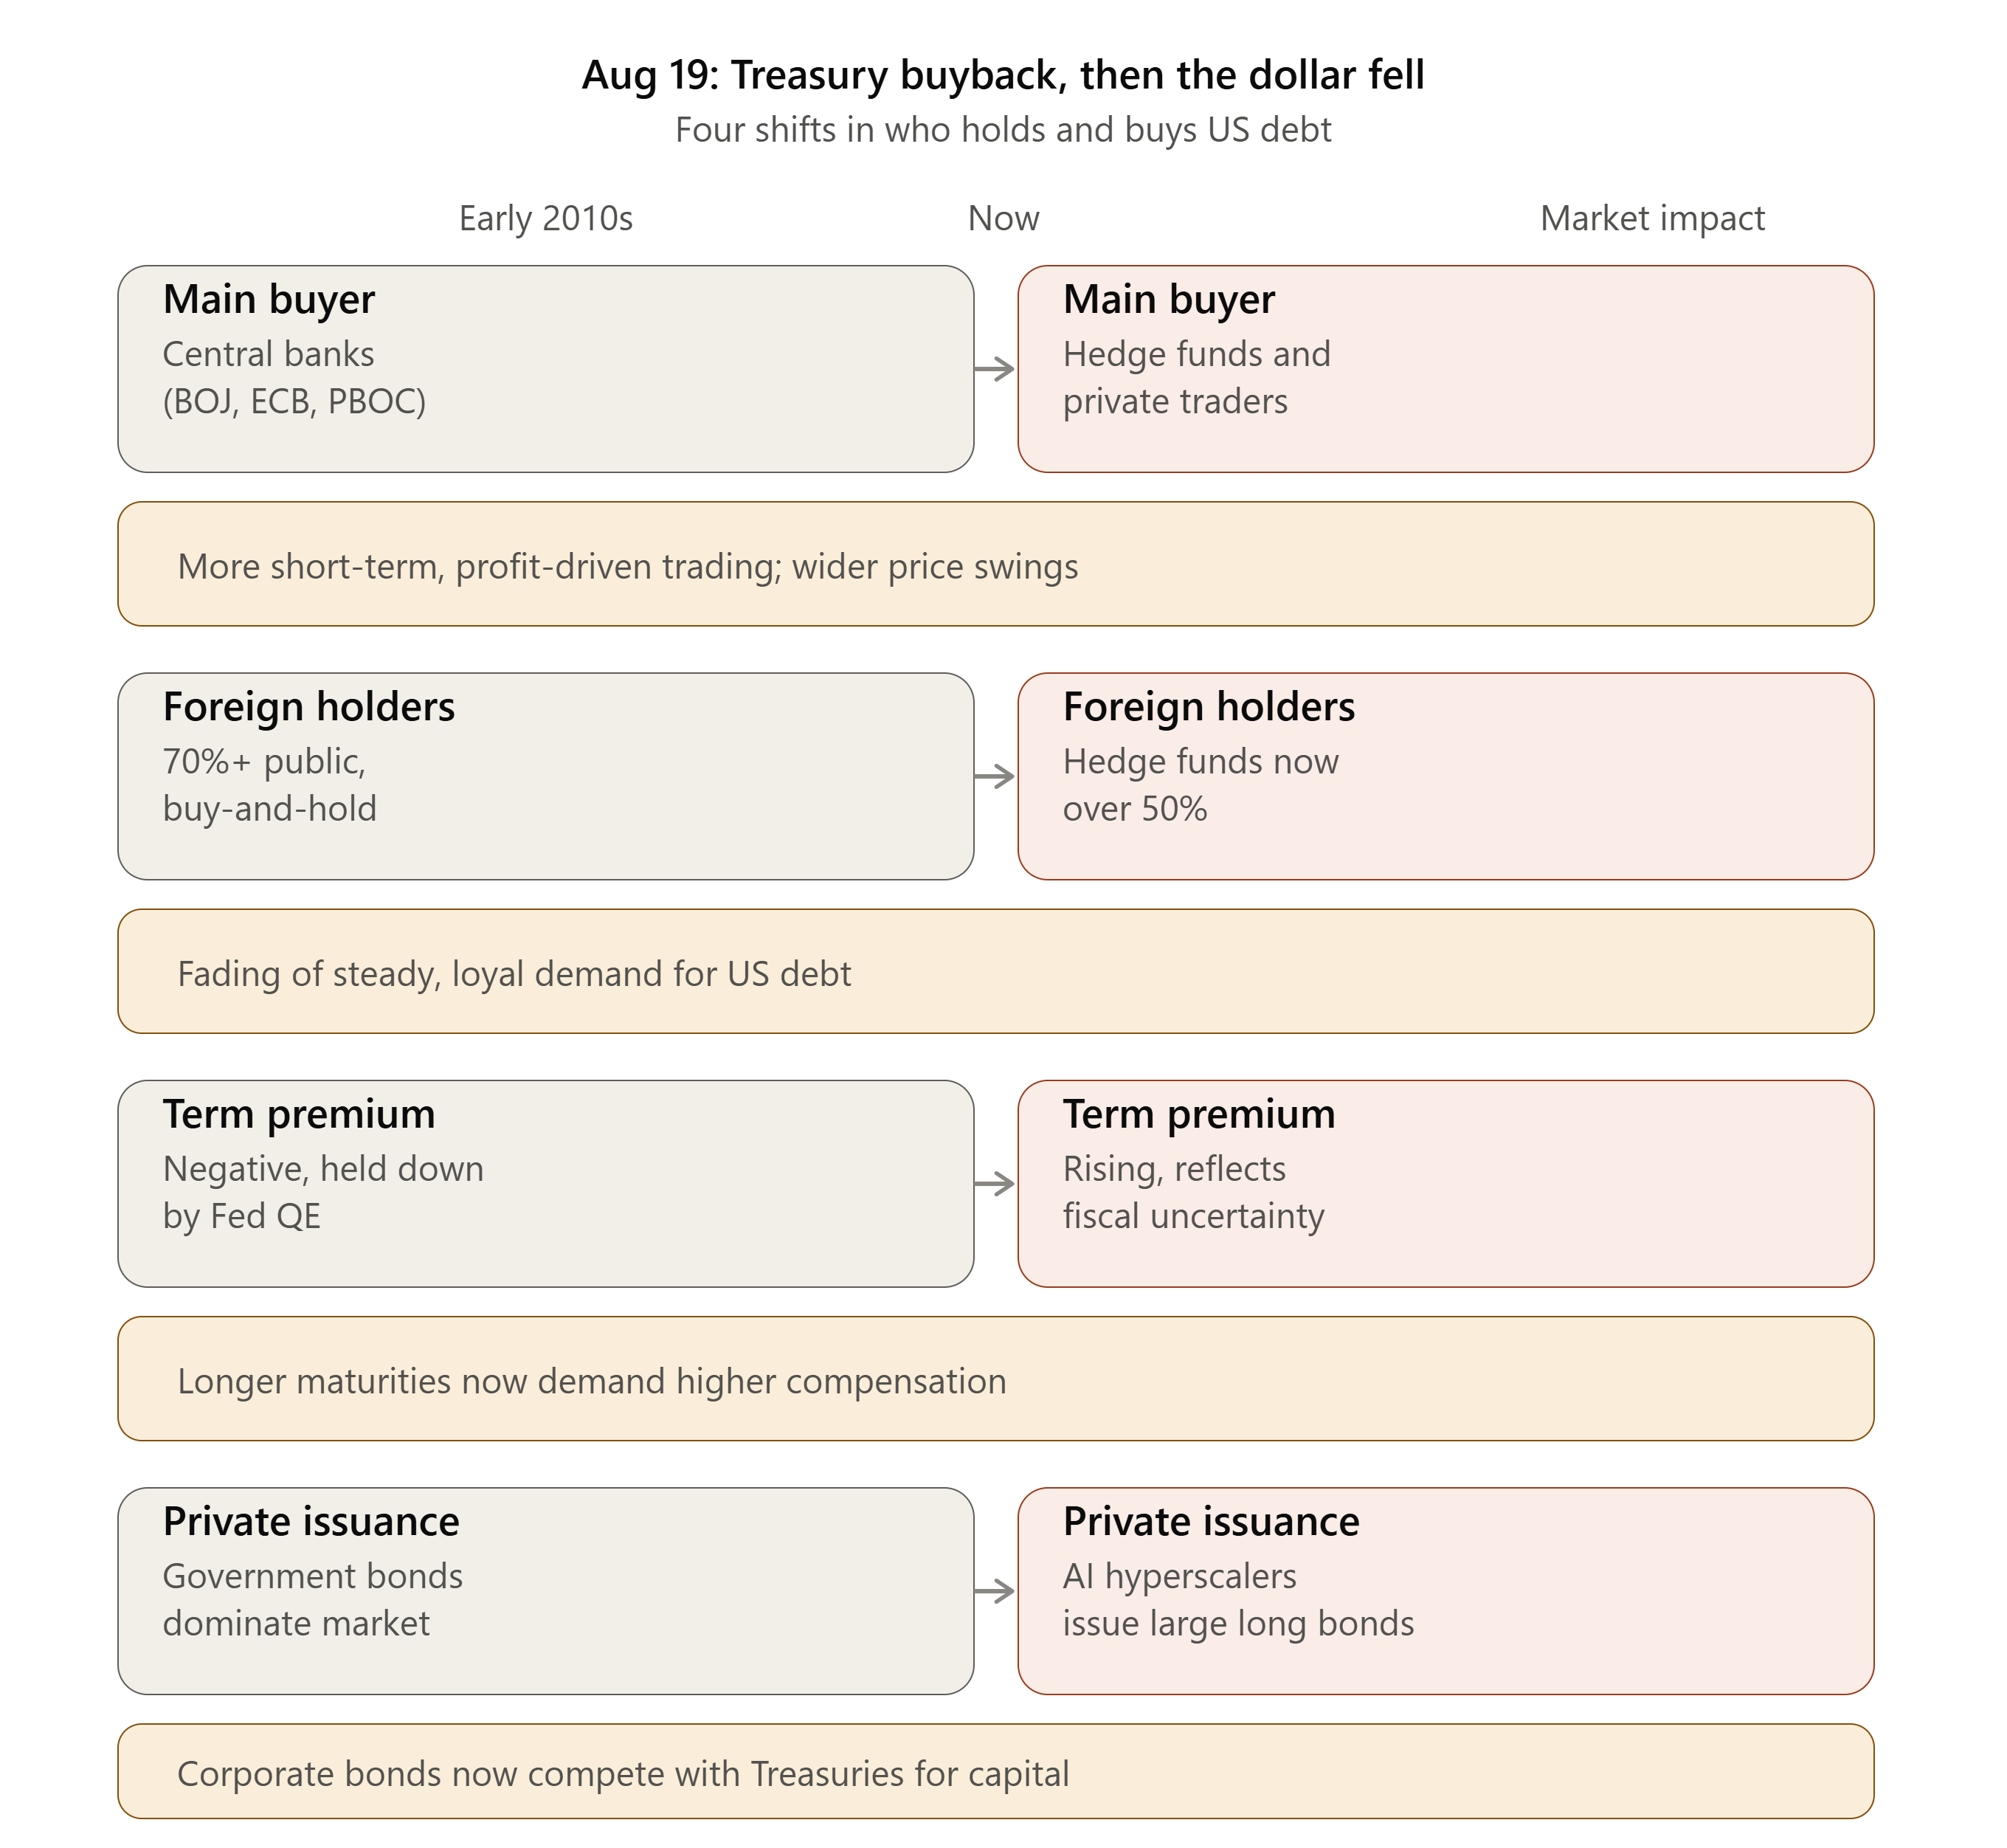
国债发行在增加,但买盘在减少
一图看懂美国国债的5大原因
下表是按原因分类的美国国债原因对比表。
| 原因 | 规模(来源) | 性质 |
|---|---|---|
| 减税 | 2001~2023年8万亿美元+,占GDP 37%p (CRFB) | 过去的选择,反复延长 |
| 支出扩大 | 占GDP 33%p (CRFB) | 过去的选择,累积型 |
| 危机应对 | 6万亿美元+,占GDP 28%p (CRFB) | 不可避免的紧急支出 |
| 老龄化强制支出 | 社会保障 5.2→5.9%, 医保 4.0→5.2% of GDP (CBO) | 自动增加 |
| 利息费用 | 1万亿 → 2.1万亿美元, 2026→2036 (CBO) | 自我膨胀 |
前三项是已经积累的债务,后两项是即使什么都不做也会增长的债务。CBO预测2036年赤字将达到3.1万亿美元,占GDP的6.7%,也是因为后面两行。
美国国债最终由谁来偿还?
与其说是“由谁偿还”,不如说是“以何种方式分摊”的问题。
如果增加税收,纳税人将分担;如果削减支出,受益人将分担;如果物价上涨,持有美元的所有人都会分担一点。美国政府会选择哪种方式尚未确定。但可以肯定的是,在利息已经超过国防开支的今天,数据证明了拖延选择只会导致成本增加。这也解释了为什么第三条道路,即通过通货膨胀稀释债务实际价值的方式一直被反复提及。
指南:本文基于撰写时的公开资料,仅供参考,不构成特定投资或金融产品的建议。数据和政策可能会随时间发生变化。