
我的一个朋友前不久清空了英伟达的股票。
我问他原因,他说:“因为它现在已经不是一家芯片公司了。”对于一家绝大部分营收仍来自芯片的公司,为什么说它不是芯片公司呢?
答案就在8月10日的公告中。英伟达宣布将与阿波罗(Apollo)、贝莱德(BlackRock)、黑石(Blackstone)、布鲁克菲尔德(Brookfield)、高盛(Goldman Sachs)和KKR联手,组建一个独立的融资平台,旨在为AI基础设施动员5000亿美元的第三方资本。
公告中包含了一句不同寻常的话:英伟达的计算能力是一种可投资的资产。
制造芯片的公司,与将芯片定义为投资资产并设计资金链条的公司,是两码事。后者更像是一家金融公司,而非半导体公司。
我们通常这样衡量半导体公司的风险:产品销量如何、成本多少、是否领先于竞争对手。
如今围绕英伟达的争论已经转移到了另一个问题上:谁来借钱给客户购买这些芯片?如果还不上钱,谁来承担损失?这不再是半导体公司的问题,而是银行的问题。
如果你觉得这个问题事不关己,那就错了。英伟达是标普500指数中权重最大的股票之一。只要你持有任何包含401(k)或国民年金的指数基金,事实上你就已经共同承担了这一融资结构的结果。
这六家金融机构的名字也不陌生。高盛、贝莱德、KKR同时也是管理个人投资者养老金和保险金的资产管理公司。一旦他们的判断失误,最终的损失将反馈到某人的养老金收益率上。
开始像银行一样运作的原因
英伟达的客户缺乏支撑不断增长的GPU需求的资本。建设一座数据中心的成本已经超出了单家企业自有资金的承受范围。
摩根士丹利预计,2026年至2028年间,超大规模数据中心运营商的支出将达到3.5万亿美元。阿波罗则认为AI基础设施所需的总资金超过8万亿美元。
这种规模的资金无法仅靠自有资本筹集。必须举债,但银行长期以来一直不愿将GPU作为抵押品,因为半导体行业的常识是:新芯片一出,旧芯片就会贬值。
英伟达希望计算能力不再被视为会折旧的硬件,而是被视为可投资资产。 只有这样,银行和机构投资者才能设计以GPU为抵押的贷款,客户公司才能持续利用他人的资金购买芯片。
像CoreWeave这样的新兴云服务商已经展现了答案。该公司背负着远超自有资本的债务购买GPU,其中很大一部分贷款是以英伟达芯片本身作为抵押的。一旦抵押品价值动摇,整个贷款结构就会随之崩塌。
该财团并非一个单一的整合基金。8月10日的公告描述了六个独立的融资平台,每家金融机构以各自的方式募集资金,并以各自的方式提供贷款。
这六家公司的性质也各不相同。黑石和布鲁克菲尔德擅长数据中心房地产和基础设施资产;阿波罗和KKR是私募信贷市场的设计者;贝莱德以指数基金闻名,但也长期运营基础设施专属基金;高盛更像是结构化金融的设计师。虽然名义上归为一个财团,但实际上是六个在不同市场以不同方式运作的独立业务。
目前已筹集多少资金、各家计划投入的具体金额尚未公开。该合作伙伴关系仍以最终合同签署为前提。
在这一点上,必须准确理解一个术语:公告中提到的5000亿美元是一个目标值,而非已确定的资本。它更接近于六家公司声明未来将填补的上限,而非已经签署的合同或已执行的贷款。目标与执行之间的差距还有多大,目前无人能给出答案。
数字本身是真实的。六家公司、5000亿美元的目标、处于最终合同签署前阶段的条件,这些都是事实。但数字真实与该结构是否安全是两码事。
似曾相识的画面
我们需要谈谈一个陌生的旧事:通信行业在20世纪90年代末经历过的一切。
当时,朗讯(Lucent)和北电(Nortel)等通信设备制造商直接借钱给新兴通信公司,而这些新兴公司则用这笔钱购买制造商的设备。
这种方式夸大了报告需求。当客户无法偿还债务时,人们发现市场上的通信容量远超实际需求。市场随之迅速崩塌。
当时倒闭的公司名单很长:Global Crossing、WorldCom、NorthPoint Communications相继申请破产。虽然部分案例涉及财务造假,但根本原因并非违法行为,而是“厂商融资”(Vendor Financing)制造出的虚假需求。
如今的AI基础设施融资与30年前的通信厂商融资面临着同一个问题:
这种需求是真实的吗?还是放贷方亲手制造出来的需求?
英伟达提供资本或担保,客户利用该资本购买英伟达硬件,英伟达计入营收,客户则通过硬件未来产生的AI收入来偿还。这就是循环金融的本质。
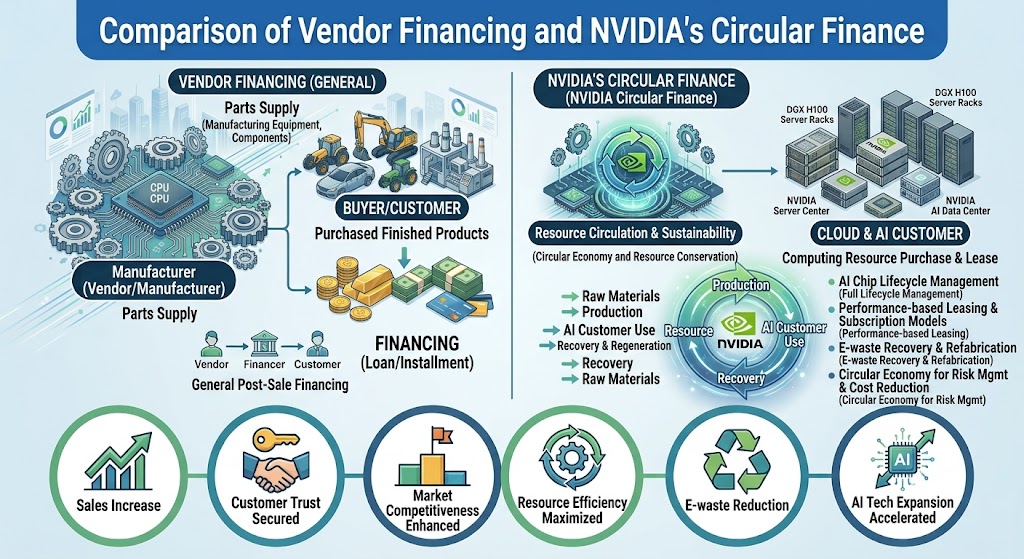
当然也有不同点。在本次财团结构中,模式变为了由黑石直接借给CoreWeave 5美元去购买英伟达芯片,而不是像过去那样由英伟达直接给客户1美元,再借给客户5美元去买6美元的芯片。
美国银行分析师维韦克·阿利亚评价称,这看起来像是为了摆脱引发循环金融争议的传统厂商融资模式而进行的转型。
借钱的手变了。但这只手是否真正承担了风险,则是另一个问题。
《福布斯》将这5000亿美元称为“投资者未察觉的风险”。因为未在资产负债表上体现的承诺,其显现的时间比财报中的营收和利润数字更晚,且更加不透明。Pyxis Investment Management甚至将该结构称为英伟达的“印钞机”。如果创造营收的公司同时也为创造这些营收提供资金,那么验证其业绩的真实性就变得极其困难。
25%这个数字
黄仁勋知道这些担忧。发布当天,他亲自出面解释。
他表示,在某些情况下,英伟达在对每个项目进行审慎评估后,可提供最高占机会25%的残值支持。他补充说,这种支持是有限的,基于残值,且并非替代而是补充独立的审查机制。
措辞十分谨慎。但这个数字到底指向什么,目前没人知道。
英伟达没有披露该支持的法律形式、将收取的费用、支付条件、持续期限以及25%这一比例的计算依据。抵押品问题也未解决。在最终合同签署并公布内容之前,这个数字仅停留在条款清单(term sheet)的概念层面。
如果实际损失超过25%会怎样?公告中没有任何答案。在残值大幅低于预期的情景下,剩余损失由谁承担,是该结构中最重要但也最空白的问题。
数字的方向已经变过一次。在英伟达与OpenAI的独立数据中心项目中,《华尔街日报》报道称英伟达将财务支持规模从2500亿美元削减至1200亿美元以下,且该担保现仅覆盖项目的第一阶段。
起初数据曝光时,投资者反应强烈。直到英伟达股价下跌5%后,管理层才对此进行了修正。
数字减少的事实可以有两种解读:要么是公司对股东压力作出了灵活反应的信号,要么是最初提出的数字本身就超出了可承受的风险规模。
折旧这一古老命题
该结构的基石是一个古老的会计问题:GPU的价值能维持几年?
黄仁勋的回答很明确:2020年推出的A100在6年后的今天仍在使用,得益于CUDA软件的持续优化,其经济寿命正在接近10年。
他以租赁价格趋势作为佐证:H100年租合约价格从2025年10月的每小时1.70美元上涨至2026年3月的2.35美元。B200容量目前的交易价格在每小时5.30美元至7.05美元之间。
其他市场调查也证实了这一趋势。2026年1月每小时不到2美元的H100租赁价格,现在已接近3美元;原本不到5美元的B200则涨到了5.50至5.80美元之间。
然而,租赁价格上涨并不一定证明耐用性。如果需求超过供给,旧芯片也能以高价出租。价格上涨是因为价值保存,还是仅仅因为计算能力短缺,仅凭这些数字无法区分。
但这一论点与黄仁勋自己之前的言论相冲突。他在2025年曾表示,一旦Blackwell出货,Hopper芯片将失去价值。
这也与迈克尔·伯里(Michael Burry)和IBM CEO等人提出的2至5年的折旧估计相冲突。会计账面上的数字与市场上实际交易的租金,讲述的是完全不同的故事。
同一个人,针对同一款芯片,在一年内给出了截然不同的时间表。其中必有一个是错的。如今这5000亿美元的融资结构,就建立在两者中更乐观的那个时间表之上。
25%的残值担保正是针对这种不确定性而设计的机制。这是一种承诺:即使芯片价值下降速度快于预期,英伟达也会补足一部分。其逻辑结构与航空租赁业长期使用的残值担保相同。不同之处在于,航空业拥有数十年积累的关于折旧曲线的共识数据,而GPU领域尚无此类共识。
风险终究不会消失
英伟达的财务结构本身有能力应对这种规模的承诺,其资产负债表有能力在不出现短期偿付危机的情况下吸收当前规模的担保。
问题不在于单家公司的财务实力。
据日经新闻统计,五大超大规模数据中心运营商的表外负债已达1.65万亿美元。《华尔街日报》则将这一数字调高至3万亿美元。
“表外负债”这个词虽然陌生,但含义简单:这是公司背负的债务,但未记录在财务报表的负债项目中。长期租赁合同、长期采购承诺、支付担保均属于此类。这意味着投资者仅看季度财报是无法估算其规模的。
整个宏大的结构建立在一个假设之上:OpenAI和Anthropic等企业能够持续增长,并能不断提高单位Token的收费价格。
这里存在一个悖论:推动整个融资结构运作的前提——AI营收的持续增长,是市场目前尚无可靠验证方法的对象。
信用评级机构的观点也存在分歧。一方将其视为私募信贷市场的正常扩张;另一方则担心,随着这些债务在传统银行资产负债表外积累,一旦危机来临,问题可能在监管机构视野之外先期恶化。2008年金融危机加剧的原因之一,正是监管之外积累的债务。
如果这些债务动摇,影响将不止于GPU市场。参与数据中心建设的建筑公司、提供电力的公用事业企业、持有相关债券的信贷基金都将受到连锁反应。90年代通信泡沫破裂时,受害者也并未局限于几家电信运营商,而是蔓延到了设备供应商和整个债券市场。
如果企业转向廉价的开源模型或自建模型,会发生什么?
租赁支付、信用担保、芯片融资不会只是缓慢放缓。当针对从未出现的营收而产生的债务到期时,整个结构可能会瞬间瓦解。
当然也有反面观点。90年代通信泡沫与现在的决定性区别在于实际使用量。当时铺设的许多光纤是在需求跟上之前就铺好的;而现在的GPU利用率已经很高。OpenAI、Anthropic、谷歌等公司每月都在实际消耗计算能力,并从中产生营收。真正的问题是这种营收增长速度是否足以支撑目前积累的债务规模,而不是需求本身是否为虚构。
迈克尔·伯里将整个结构称为华尔街的障眼法,比作过去泡沫中出现的循环金融和复杂结构。
但他提出的一个问题,即便是不认同他结论的人也值得深思:
风险去了哪里?风险不会因为远离英伟达的资产负债表就消失了。
30年前朗讯和北电的故事中最常被遗忘的一点是:他们的崩溃并非出于欺诈。
电信厂商融资崩溃的原因在于对需求的假设错误。提供融资的厂商只是不得不承担了结果,而非因为违规操作。
我们现在看到的5000亿美元结构也不是欺诈。它建立在真实存在的数据中心、真实存在的芯片、真实存在的需求之上。
只是支撑该结构的假设,与30年前他们所信奉的假设在本质上是一样的:即人们坚信未来的需求将像现在借入的资金一样确实存在。
英伟达之所以看起来正在从半导体公司转向金融公司,原因很简单:半导体公司在卖出产品后无需对后续负责;而金融公司在借出资金后,必须在资金回笼前一直持有风险。
英伟达现在用25%这个数字所承诺的,正是后者的责任。
这种责任有多重,将在最初的合同公开时显现。在那之前,25%这个数字、5000亿美元的目标,都不过是未经检验的承诺。
我终于明白朋友为何要清空股票了。他或许知道如何计算半导体公司的风险,却不知道如何计算金融公司的风险。
或许,就连现在决定参与该财团的六家金融机构,也还没计算清楚自己到底承担了多少风险。
在那项计算结束之日,最先拿到结果的人,大概率不是财团高管,而是持有指数基金的普通投资者。
本文不构成投资建议,所引用的数据和预测均基于各来源时间点。请务必谨慎自行承担投资判断责任。
参考资料
- NVIDIA新闻中心,'英伟达与阿波罗、贝莱德、黑石、布鲁克菲尔德、高盛和KKR达成合作伙伴关系...',2026.08.10
- NVIDIA投资者关系,同上新闻稿发布版本
- CNBC,'英伟达正试图平息关于循环融资的指责,华尔街对其持怀疑态度',2026.08.11
- Invezz,'英伟达股价在周一下跌后企稳:对循环融资的担忧正在消退吗?',2026.08.11
- MLQ News,'英伟达的5000亿美元AI融资计划是平台目标,而非承诺资本'
- BigGo Finance,'英伟达5000亿美元计算融资计划引发对折旧计算的质疑'
- Built In,'英伟达最新的循环融资计划对经济意味着什么?'
- Yahoo Finance,'英伟达的循环融资网络进一步扩大'
- 福布斯,'英伟达的AI融资是投资者未察觉的5000亿美元风险',2026.08.16
- Investing.com,'英伟达循环融资:市场应该恐慌吗?'
- Pyxis Investment Management,'英伟达的印钞机:你应该担心循环融资吗?'
- CloudZero,'2026年英伟达H100价格:购买、租赁以及Blackwell对市场的影响'
- WCCFTech,'什么GPU折旧?英伟达A100、H100和H200 GPU租赁价格持续上涨'
- Digital Citizen,'随着AI需求强劲,英伟达A100、H100和B200租赁价格上涨'
- Globaldatacenterhub,'英伟达的5000亿美元AI基础设施融资平台'