
친구 하나가 얼마 전 엔비디아 주식을 전부 팔았다.
이유를 물었더니 “이제 반도체 회사가 아니잖아"라고 했다. 매출 대부분이 여전히 칩에서 나오는 회사를, 왜 반도체 회사가 아니라고 하는가.
답은 8월 10일 발표문 안에 있었다. 엔비디아가 아폴로, 블랙록, 블랙스톤, 브룩필드, 골드만삭스, KKR과 손잡고 5000억 달러 규모의 제3자 자본을 AI 인프라에 동원하는 독립 파이낸싱 플랫폼을 만들기로 했다.
발표문에는 낯선 문장 하나가 들어 있었다. 엔비디아의 컴퓨트는 투자 가능한 자산이라는 문장이다.
칩을 만드는 회사와, 칩을 투자 자산으로 규정하고 그 자산에 자금을 대는 구조를 설계하는 회사는 다른 회사다. 후자는 반도체 회사보다 금융회사에 가깝다.
우리는 보통 반도체 회사의 위험을 이렇게 따진다. 얼마나 잘 팔리는가, 원가는 얼마인가, 경쟁사보다 앞서는가.
지금 엔비디아를 둘러싼 논쟁은 다른 질문으로 옮겨가 있다. 이 칩을 살 돈을 누가 빌려주는가. 그 돈을 못 갚으면 누가 손실을 떠안는가. 반도체 회사의 질문이 아니라 은행의 질문이다.
이 질문이 남의 이야기처럼 느껴진다면 착각이다. 엔비디아는 S&P500에서 시가총액 비중이 가장 큰 종목 중 하나다. 401(k)나 국민연금이 담은 인덱스펀드를 하나라도 갖고 있다면, 이미 이 파이낸싱 구조의 결과를 함께 짊어지고 있는 셈이다.
여섯 개 금융사의 이름도 낯설지 않다. 골드만삭스, 블랙록, KKR은 개인 투자자의 연금과 보험료를 굴리는 자산운용사이기도 하다. 이들이 잘못 판단하면, 그 손실은 결국 누군가의 노후자금 수익률로 돌아온다.
은행처럼 움직이기 시작한 이유
엔비디아의 고객들은 계속 늘어나는 GPU 수요를 감당할 자본이 부족하다. 데이터센터 하나를 짓는 비용은 이미 개별 기업이 자기 돈으로 감당할 수 있는 수준을 넘어섰다.
모건스탠리는 2026년부터 2028년까지 하이퍼스케일러 지출을 3조 5000억 달러로 추산했다. 아폴로는 전체 AI 인프라 소요 자금을 8조 달러 이상으로 본다.
이 정도 규모는 자기자본만으로 마련할 수 없다. 빚을 내야 하는데, 은행은 GPU를 담보로 잡기를 오랫동안 꺼려왔다. 신형 칩이 나오면 구형 칩 가치가 떨어진다는 게 반도체 산업의 상식이었기 때문이다.
엔비디아는 컴퓨트를 감가상각되는 하드웨어가 아니라 투자 가능한 자산으로 취급받길 원한다. 그래야 은행과 기관투자자가 GPU를 담보로 대출을 설계할 수 있고, 고객사는 자기 돈이 아닌 남의 돈으로 칩을 계속 살 수 있다.
코어위브 같은 신생 클라우드 업체는 이미 그 답을 앞서 보여준다. 이 회사는 자기자본보다 훨씬 큰 부채를 안고 GPU를 사들였다. 그 부채의 상당 부분은 엔비디아 칩 자체를 담보로 잡은 대출이다. 담보 가치가 흔들리면 대출 구조 전체가 함께 흔들린다.
이 컨소시엄은 하나의 통합 펀드가 아니다. 8월 10일 발표는 여섯 개의 개별 파이낸싱 플랫폼을 설명한다. 각 금융사가 각자의 방식으로 돈을 모으고 각자의 방식으로 빌려준다.
여섯 회사의 성격도 제각각이다. 블랙스톤과 브룩필드는 데이터센터 부동산과 인프라 자산에 강하다. 아폴로와 KKR은 사모신용 시장에서 대출을 설계해온 회사다. 블랙록은 인덱스펀드로 유명하지만 인프라 전용 펀드도 오래 운용해왔다. 골드만삭스는 이 자금을 엮는 구조화 금융의 설계자에 가깝다. 이름은 하나의 컨소시엄으로 묶였지만, 실제로는 각기 다른 시장에서 각기 다른 방식으로 돈을 굴리는 여섯 개의 별도 사업이다.
얼마가 이미 모였는지, 각 사가 정확히 얼마를 낼 계획인지는 공개되지 않았다. 파트너십은 여전히 최종 계약 체결을 전제로 한다.
이 지점에서 용어 하나는 정확히 짚어야 한다. 발표문이 말하는 5000억 달러는 목표치이지 확정된 자본이 아니다. 실제로 서명된 계약, 실제로 집행된 대출이 아니라, 여섯 회사가 앞으로 채워나가겠다고 밝힌 상한선에 가깝다. 목표와 실행 사이의 간극이 얼마나 될지는 아직 아무도 답하지 못한다.
숫자 자체는 진짜다. 여섯 개 회사, 5000억 달러라는 목표치, 최종 계약 전 단계라는 조건까지 사실이다. 그런데 숫자가 사실이라는 것과 이 구조가 안전하다는 것은 다른 문제다.
이미 본 적 있는 그림
낯선 이야기를 하나 꺼내야 한다. 통신 산업이 1990년대 후반에 겪은 일이다.
당시 루슨트와 노텔 같은 통신장비 제조사는 신생 통신사에 직접 돈을 빌려줬다. 그 돈으로 신생 통신사는 제조사의 장비를 샀다.
이 방식은 보고된 수요를 부풀렸다. 고객들이 빚을 갚지 못하게 되자, 시장이 실제로 필요로 하는 것보다 훨씬 많은 통신 용량이 존재했다는 사실이 드러났다. 시장은 곧 폭발적으로 붕괴했다.
당시 무너진 회사 명단은 길다. 글로벌 크로싱, 월드컴, 노스포인트 커뮤니케이션스가 차례로 파산 신청을 했다. 일부는 회계 부정까지 함께 드러났지만, 근본 원인은 부정행위가 아니라 벤더파이낸싱이 만들어낸 가짜 수요였다.
지금 AI 인프라 파이낸싱과 30년 전 통신 벤더파이낸싱은 같은 질문 위에 서 있다.
이 수요는 진짜인가, 아니면 돈을 빌려주는 쪽이 자기 손으로 만들어낸 수요인가.
엔비디아가 자본이나 보증을 제공하고, 고객은 그 자본으로 엔비디아 하드웨어를 사고, 엔비디아는 매출을 기록하고, 고객은 그 하드웨어가 만들어낼 미래의 AI 매출로 갚는다. 이것이 순환 금융의 본질이다.
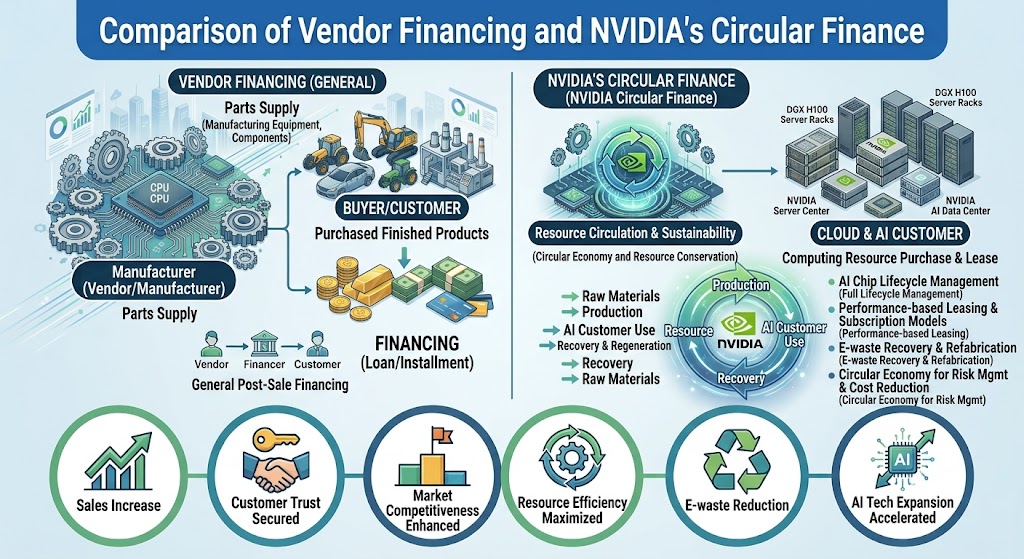
다른 점도 있다. 이번 컨소시엄 구조에서는, 엔비디아가 코어위브 같은 고객에게 직접 1달러를 주고 그 돈으로 5달러를 빌려 6달러어치 칩을 사게 하던 예전 방식 대신, 블랙스톤이 코어위브에 직접 5달러를 주고 엔비디아 칩을 사게 하는 방식으로 바뀌었다.
뱅크오브아메리카의 애널리스트 비벡 아리아는 이를 두고, 순환 금융 논란을 불러온 기존 벤더파이낸싱에서 벗어나려는 방향 전환처럼 보인다고 평가했다.
빚을 내주는 손이 바뀌었다. 그 손이 정말 리스크를 자기 몫으로 떠안았는지는 별개의 질문이다.
포브스는 이 5000억 달러를 두고 “투자자들이 지켜보지 않는 위험"이라 불렀다. 대차대조표에 잡히지 않는 약정은 실적 발표 때 나오는 매출·이익 숫자보다 늦게, 그리고 훨씬 불투명하게 드러나기 때문이다. 파이시스 인베스트먼트 매니지먼트는 이 구조를 아예 엔비디아의 화폐 제조기라 표현했다. 매출을 만들어내는 회사가 그 매출을 만들 돈까지 대준다면, 자기 실적을 스스로 검증하기 어렵다는 뜻이다.
25퍼센트라는 숫자
젠슨 황은 이 우려를 알고 있었다. 발표 당일 그는 직접 나서서 설명했다.
일부 경우에 한해, 엔비디아는 프로젝트별로 신중히 평가한 뒤 기회의 최대 25%까지 잔존가치 지원을 제공할 수 있다고 밝혔다. 이 지원은 제한적이며 잔존가치에 기반하고, 독립적인 심사를 대체하는 것이 아니라 보완하는 역할이라고 덧붙였다.
말은 신중했다. 그런데 이 숫자가 정확히 무엇을 가리키는지는 아직 아무도 모른다.
엔비디아는 이 지원의 법적 형태, 받게 될 수수료, 지급 조건, 지속 기간, 25%라는 비율의 산정 기준을 공개하지 않았다. 담보 문제도 미해결이다. 최초 계약이 체결되고 그 내용이 공개되기 전까지, 이 숫자는 term sheet 상의 개념에 머문다.
만약 실제 손실이 25%를 넘어서면 어떻게 되는가. 그 답은 발표문 어디에도 없다. 잔존가치가 예상보다 크게 떨어지는 시나리오에서 남은 손실을 누가 흡수하는지는, 이 구조에서 가장 중요한 질문이면서 동시에 가장 비어 있는 질문이다.
숫자의 방향은 이미 한 번 바뀐 적이 있다. 엔비디아와 오픈AI의 별도 데이터센터 프로젝트에서, 월스트리트저널은 엔비디아가 재무 백스톱 규모를 2500억 달러에서 1200억 달러 미만으로 줄였고, 이제 이 보증은 프로젝트의 첫 단계만 커버한다고 보도했다.
애초 수치가 처음 알려졌을 때 투자자들은 강하게 반발했다. 엔비디아 주가가 5% 하락한 뒤에야 경영진이 이를 수정했다.
숫자가 줄었다는 사실은 두 가지로 읽힌다. 회사가 주주 압력에 반응할 만큼 유연하다는 신호이거나, 원래 제시된 숫자가 애초에 감당 가능한 리스크 규모를 넘어섰다는 신호이거나.
감가상각이라는 오래된 질문
이 구조의 밑바탕에는 오래된 회계 질문이 깔려 있다. GPU는 몇 년 동안 가치를 유지하는가.
젠슨 황의 답은 명확하다. 2020년에 출시된 A100이 6년이 지난 지금도 여전히 상업적으로 쓰이고 있고, CUDA 소프트웨어를 통한 지속적인 개선 덕분에 경제적 수명이 10년에 가까워지고 있다는 것이다.
그는 이 주장을 뒷받침할 시장 증거로 임대료 추이를 든다. H100 연간 계약 임대료는 2025년 10월 시간당 1.70달러에서 2026년 3월 2.35달러로 올랐다. B200 용량은 현재 시간당 5.30달러에서 7.05달러 사이에서 거래된다.
다른 시장 조사에서도 같은 방향이 확인된다. 2026년 1월 시간당 2달러에 못 미쳤던 H100 임대료는 이제 3달러에 근접했다. 5달러에 조금 못 미쳤던 B200은 5.50~5.80달러 사이로 올랐다.
임대료가 오른다고 해서 반드시 내구성이 증명되는 건 아니다. 수요가 공급을 앞지르면 낡은 칩도 비싸게 빌려줄 수 있다. 가격 상승이 가치 보존 때문인지, 아니면 단순한 컴퓨트 부족 때문인지는 이 숫자만으로 구분되지 않는다.
그런데 이 주장은 젠슨 황 자신의 예전 발언과 충돌한다. 그는 불과 2025년에, 블랙웰이 출하되면 호퍼 칩은 가치가 없어질 것이라고 말한 적이 있다.
마이클 버리와 IBM CEO 같은 인물들이 제시하는 2년에서 5년 사이의 감가상각 추정치와도 충돌한다. 회계 장부 위의 숫자와 시장에서 실제로 거래되는 임대료가 서로 다른 이야기를 하고 있는 셈이다.
같은 사람이, 같은 칩에 대해, 1년 사이에 정반대의 시간표를 제시했다. 둘 중 하나는 틀렸다. 지금 5000억 달러 규모의 파이낸싱 구조는 둘 중 더 낙관적인 쪽 시간표 위에 서 있다.
25%라는 잔존가치 보증은 바로 이 불확실성을 겨냥해 설계된 장치다. 칩 가치가 예상보다 빨리 떨어지더라도 일정 부분은 엔비디아가 메워준다는 약속이다. 항공기 리스 업계가 오래전부터 써온 잔존가치 보증과 논리 구조는 같다. 다른 점은, 항공기는 감가상각 곡선에 대한 합의된 데이터가 수십 년 쌓여 있다는 것이다. GPU에는 그런 합의가 없다.
결국 리스크는 사라지지 않는다
엔비디아의 재무 구조 자체는 이 정도 규모의 약정을 감당할 여력이 있다. 현재 규모의 확약을 근시일 내 지급불능 위기 없이 흡수할 수 있는 대차대조표를 갖고 있다.
문제는 회사 하나의 재무 여력이 아니다.
니케이가 집계한 5대 하이퍼스케일러의 대차대조표 밖 의무는 1조 6500억 달러에 달한다. 월스트리트저널은 이 수치를 3조 달러까지 높여 잡았다.
대차대조표 밖 의무라는 말은 낯설어도 뜻은 간단하다. 회사가 진 빚이지만 재무제표의 부채 항목에는 잡히지 않는 약속이다. 장기 리스 계약, 장기 구매 약정, 지급보증이 여기에 해당한다. 투자자가 분기 실적표만 보고는 이 규모를 가늠할 수 없다는 뜻이기도 하다.
이 거대한 구조 전체가 하나의 가정 위에 서 있다. 오픈AI와 앤트로픽 같은 기업들이 계속 성장하고, 토큰당 가격을 계속 올려 받을 수 있다는 가정이다.
역설적인 부분이 있다. 이 파이낸싱 구조 전체를 작동시키는 바로 그 전제, AI 매출의 지속적 증가는, 시장이 아직 신뢰할 만하게 검증할 방법을 갖지 못한 대상이다.
신용평가사들의 시선도 엇갈린다. 일부는 이 구조를 사모신용시장의 정상적인 확장으로 본다. 다른 쪽은 이 부채가 전통적인 은행 대차대조표 밖에 쌓이면서, 위기가 닥쳤을 때 규제 당국의 시야 밖에서 문제가 먼저 커질 수 있다고 우려한다. 2008년 금융위기를 키운 것도 감독 밖에 쌓인 부채였다는 기억이 이 우려의 배경에 있다.
이 부채가 흔들리면 GPU 시장에서 끝나지 않는다. 데이터센터 건설에 걸린 건설사, 전력을 공급하는 유틸리티 기업, 그 채권을 담은 신용펀드까지 연쇄적으로 영향을 받는다. 90년대 통신 버블이 무너졌을 때도 피해는 통신사 몇 곳에서 그치지 않고 장비 협력업체와 채권시장 전반으로 번졌다.
만약 기업들이 저렴한 오픈소스 모델이나 자체 구축 모델로 방향을 틀면 어떻게 될까.
리스 지급, 신용 보증, 칩 파이낸싱은 서서히 느려지는 데 그치지 않는다. 결코 나타나지 않은 매출을 상대로 만기가 도래하면서, 이 전체 구조가 한꺼번에 풀려버릴 수 있다.
물론 반론도 있다. 90년대 통신 버블과 지금의 결정적 차이는 실사용량이다. 당시 깔린 광케이블의 상당수는 수요가 따라오기 전에 먼저 놓였다. 지금 GPU는 이미 가동률이 높다. 오픈AI, 앤트로픽, 구글 같은 기업들이 매달 실제로 컴퓨트를 소비하고 있고, 그 위에서 매출도 나오고 있다. 진짜 문제는 이 매출이 지금 쌓인 부채 규모를 감당할 만큼 빠르게 늘어날 것인가이지, 수요 자체가 허구인가는 아니다.
마이클 버리는 이 구조 전체를 월스트리트의 눈속임이라 부른다. 과거 거품들에서 나타난 순환 금융과 복잡한 구조에 비유한다.
그런데 그가 던지는 질문 하나는, 그의 결론에 동의하지 않는 사람도 곱씹어볼 만하다.
리스크는 어디로 가는가. 위험은 엔비디아의 대차대조표에서 멀어진다고 해서 사라지지 않는다.
30년 전 루슨트와 노텔 이야기에서 가장 자주 잊히는 부분이 있다. 그들의 몰락은 누군가의 사기가 아니었다.
텔레콤 벤더 파이낸싱이 무너진 원인은 수요 가정이 틀렸다는 데 있었다. 그 수요를 대신 파이낸싱해준 벤더들이 결과를 고스란히 떠안았을 뿐, 부정행위 때문이 아니었다.
지금 우리가 지켜보는 5000억 달러 구조도 사기가 아니다. 실제 존재하는 데이터센터, 실제 존재하는 칩, 실제 존재하는 수요 위에 서 있다.
다만 그 구조를 지탱하는 가정은, 30년 전 그들이 믿었던 가정과 형태만 다를 뿐 본질적으로 같다. 미래의 수요는 지금 빌리는 돈만큼 확실히 존재할 것이라는 믿음이다.
엔비디아가 반도체 회사에서 금융회사로 옮겨가는 것처럼 보이는 이유는 단순하다. 반도체 회사는 제품을 팔고 나면 그 다음 일에 책임이 없다. 금융회사는 돈을 빌려준 다음에도 그 돈이 돌아올 때까지 리스크를 쥐고 있어야 한다.
지금 엔비디아가 25%라는 숫자로 약속하고 있는 것이 바로 그 후자의 책임이다.
이 책임이 얼마나 무거운지는 최초 계약서가 공개되는 순간 드러날 것이다. 그때까지 25%라는 숫자도, 5000억 달러라는 목표도, 검증되지 않은 약속으로 남는다.
친구가 주식을 정리한 이유를 이제는 알 것 같다. 그는 반도체 회사의 리스크를 계산하는 방법은 알아도, 금융회사의 리스크를 계산하는 방법은 몰랐다.
어쩌면 지금 이 컨소시엄에 참여하기로 한 여섯 개의 금융사조차, 자신들이 정확히 얼마의 위험을 떠안았는지 아직 다 계산하지 못했을지도 모른다.
그 계산이 끝나는 날, 결과를 가장 먼저 받아 드는 사람은 컨소시엄 임원이 아니라 인덱스펀드를 들고 있는 평범한 투자자일 가능성이 크다.
이 글은 투자 권유가 아니며, 인용된 수치와 전망은 각 출처의 시점 기준입니다. 투자 판단은 본인의 책임 하에 신중히 내리시기 바랍니다.
참고자료
- NVIDIA Newsroom, 'NVIDIA Partners With Apollo, BlackRock, Blackstone, Brookfield, Goldman Sachs and KKR...', 2026.08.10
- NVIDIA Investor Relations, 같은 보도자료 게재본
- CNBC, 'Nvidia is trying to quiet circular financing accusations. Wall Street is unsure it will', 2026.08.11
- Invezz, 'Nvidia stock stabilizes after Monday's fall: are circular financing fears fading?', 2026.08.11
- MLQ News, 'Nvidia's $500 billion AI financing plan is a platform target, not committed capital'
- BigGo Finance, 'Nvidia's $500 Billion Compute Financing Push Draws Skepticism Over Depreciation Math'
- Built In, 'What Does Nvidia's Latest Circular Financing Plan Mean for the Economy?'
- Yahoo Finance, 'Nvidia's Circular Financing Web Gets Even Wider'
- Forbes, 'Nvidia AI Financing Is The $500 Billion Risk Investors Aren't Watching', 2026.08.16
- Investing.com, 'Nvidia Circular Financing: Should the Markets Panic?'
- Pyxis Investment Management, 'Nvidia's Money Machine: Should You Worry About Circular Financing?'
- CloudZero, 'Nvidia H100 price in 2026: buy, rent, and what Blackwell did to the market'
- WCCFTech, 'What GPU Depreciation? NVIDIA A100, H100, And H200 GPU Rental Rates Continue To Price Upwards'
- Digital Citizen, 'NVIDIA A100, H100, and B200 Rental Prices Rise as AI Demand Stays Strong'
- Globaldatacenterhub, 'Nvidia's $500B AI Infrastructure Financing Platform'