
ラスベガスを管轄するネバダ州クラーク郡交通局が8月20日、ロボタクシーの配備台数を公開した。今後12ヶ月間で許可された台数は、テスラ5,000台、Uber 1,000台、ウェイモ1,000台。自動運転の安全性論争において、常に守勢に回っていた企業が、競合他社より5倍多い許可を獲得した。
ほぼ同じ時期、別の数字が静かに更新されていた。オースティンで昨年8月から運行してきたテスラのロボタクシーが、4ヶ月余りでNHTSA(米国運輸省道路交通安全局)に報告した事故は15件。走行距離で割ると、約5万7,000マイル(約9万km)につき1件となる。テスラ自身が提示してきた人間ドライバーの平均—22万9,000マイルに1件—の4分の1のレベルだ。監督スタッフを乗せて運行した結果であるため、さらに際立つ数字である。
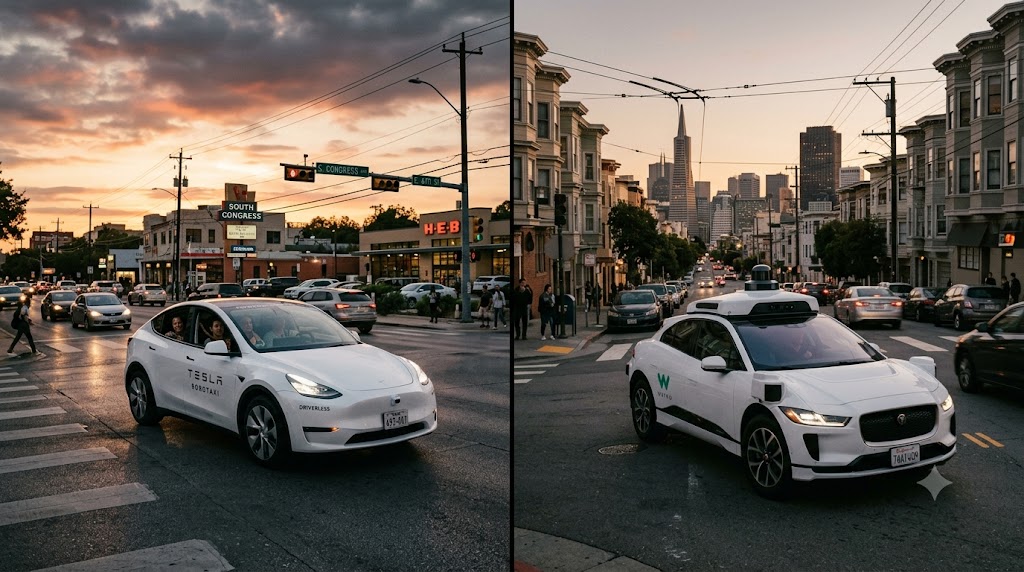
同じ会社、同じ月、同じ質問—この車は信頼できるか—に対して、正反対の答えが出た形だ。規制当局は物量を許可したが、道路上のデータは依然として人間より危険だと示している。この矛盾を解くには、LiDARかカメラかという馴染みの質問を一度脇に置く必要がある。分かれ道は別の場所にある。
これはシリコンバレーの2社だけの話ではない。オースティンやフェニックスに住んでいれば、すでにどちらかに乗ったことがある可能性があり、ソウルにいても、この競争の結果は数年以内に国内自動車メーカーの自動運転ロードマップや規制議論にそのまま波及する。現代自動車グループがカメラ・レーダー中心の低コスト自動運転を推進するか、LiDARをデフォルトとして残すかは、結局この2社のうちどちらのデータが規制当局を先に説得するか次第だ。保険会社が自動運転の事故責任をどう分担するかも同様だ。誰が勝つかよりも、どのようなやり方で勝つかが、次の10年の道路標準を決める。
そして、この競争にはすでに一度の失敗事例がある。GMのクルーズは2023年、サンフランシスコで歩行者を巻き込む事故を起こした後に免許が停止され、結局2024年にロボタクシー事業から撤退した。クルーズが崩壊した理由は技術そのものよりも、事故後に規制当局へ提出したデータが実際の状況と異なっていた点にある。今、ウェイモとテスラが公開する事故率や走行距離の数字を噛み締めなければならない理由がここにある。数字そのものよりも、その数字がいかに透明性を持って蓄積されているかが、次の「クルーズ」を生み出さないための条件だ。
両社が最初に賭けたチップ
ウェイモとテスラは同じ問題を解こうとしているが、立脚点が異なる。ウェイモの車両の屋根には、複数のLiDARとレーダー、十数台のカメラが載っている。サービスを開始する前に、その都市の道路をセンチ単位で事前にマッピングする。テスラはその逆だ。カメラ8台だけで周囲を認識し、事前地図なしでどこでも同じニューラルネットワークが判断する。イーロン・マスクはLiDARを「松葉杖」と呼び、昨年も「人間は目からレーザーを放ちながら運転しない」という言葉でカメラ方式の正当性を再確認した。
この対立は長い。ウェイモの前身は2009年のGoogleの自動運転プロジェクトだ。最初から「完璧な地図の上で完璧に安全であろう」という設計であり、それゆえ商用化まで時間がかかった。初の有料サービスは2020年にフェニックスでようやく開始された。テスラのオートパイロットは2014年にリリースされたが、完全自動運転を標榜するFSDはそれよりずっと後に出ており、最初から「販売された車両すべてが学習データ」という前提を敷いた。地図を描く代わりに走行データを集める道を選んだわけだ。両社の出発点が異なるため、今両社が誇る数字の種類も異なっている。
ここで双方は相手に同じレッテルを貼った。ウェイモ側はカメラだけでは安全を証明できないと言い、テスラの支持者たちは、精密地図方式では絶対に規模を拡大できないと反論した。互いに「この方法では無理だ」という死亡宣告を下したわけだ。ところが2026年、この2つの宣告が同時に揺らぎ始めた。
測量士と偵察兵
未知の土地を確保しなければならない2つの方式の古い対立に似ている。一方は測量士だ。新しい区域に入る前に地形を精密に測り、曲がり角や境界をすべて記録した地図を作ってからその上を歩く。地図がある限り足元を完璧に把握している。ただし、地図にない土地では一歩も自信を持って踏み出せず、新しい区域ごとに最初から測量し直さなければならない。
もう一方は偵察兵だ。地図なしで未知の地形に入り、目に見える手がかりだけでその場で判断しながら進む。どこにでもすぐに投入できるのが強みだが、初めて見る地形での判断をどれだけ頻繁に誤るかは、実際に歩いてみるまで誰にもわからない。
両方式とも同じ質問の前に立つ。この方法は広い土地全体に拡張可能か。 測量士の地図製作速度が、偵察兵の現場判断力に追いつけるのか、それとも偵察兵の誤判頻度が測量士の精密さを決して越えられないのか。ウェイモとテスラが今、それぞれのやり方で答えようとしている質問がまさにこれだ。
競争構図がウェイモとテスラだけというわけでもない。AmazonのZooxはラスベガスとサンフランシスコで独自設計したロボタクシーを試験中であり、Uberは今回のネバダ州の承認でも1,000台を獲得し、複数の会社の車両を仲介するプラットフォーム戦略を固めている。ただし、この2社はまだウェイモやテスラほどの走行距離のサンプルを蓄積できていない。今出ている安全性論争の実質的なデータは、結局この2社から出ている。
崩れつつある2つの「絶対不可能」
まずは測量士側の反論から見てみよう。ウェイモの第5世代車両は、1台あたりのハードウェアコストが10万〜12万5,000ドルだった。LiDARの価格のために規模を拡大できないと長年指摘されてきた理由だ。ところが今年5月に公開された第6世代車両「オハイ(Ojai)」は、カメラを29台から13台に減らし、LiDARやレーダーの数も減らすことで、ハードウェアコストを2万ドル以下にまで引き下げた。Zeekrが製造する車体の原価を合わせても12万5,000ドル台で、既存のジャガーI-PACEベースの車両より大幅に低い数字だ。
地図製作速度も変わった。ウェイモに対するもう一つの長い指摘は、地図製作が都市ごとに数年かかるというものだったが、同社は昨年末、テキサスの2都市で試験運行から完全無人化への移行をわずか数ヶ月で終えた。一度学習した「一般化されたウェイモドライバー」が、新しい都市ごとに一時停止標識や歩行者の概念を最初から学び直すのではなく、その地域特有の交差点構造だけを追加で検証する段階に入ったことを意味する。
偵察兵側は逆の方向から揺らいでいる。カメラだけで規模を拡大できるという主張の最初の関門は、安全要員なしでも安全かという点だった。テスラは今年1月、オースティンの顧客車両から安全モニターを撤去し始め、7月にはマイアミで監督運行期間を設けず、最初から完全無人でサービスを開始した。テキサス・フロリダの6都市にまで広がったことになる。
問題は、拡張速度に安全データが追いついていない点だ。ここで「事故」の定義も指摘しなければならない。NHTSAは、エアバッグが展開したり、人が負傷したり、牽引が必要なレベルの衝突だけを事故として集計するわけではない。接触強度に関係なく、自動運転システムが関与したほぼすべての衝突を報告対象とする。それだけハードルの低い統計であり、そのため15件という数字には軽微な接触まで含まれている可能性が高い。それにもかかわらず、走行距離比の割合に換算すると、オースティンで報告された事故15件は5万7,000マイルに1件となる。ウェイモは同じ基準で、はるかに大きなサンプル—1億2,700万マイル以上の完全無人走行—において、深刻な負傷事故を人間ドライバー比で10分の1以下に減らしたと公開した。2つの数値を並べると、カメラだけで人間より安全だという命題はまだ証明されていない。 それどころか、逆方向のデータが蓄積されている。
事故の背景にある性質も異なる。事故原因を追跡した最近の分析によると、ウェイモは全事故の12〜15%でしか過失がなかった。残りの大部分は停車中に他の車両に追突されるといったものだった。運行量が多いため事故の総量は積み上がるが、原因提供者ではなかったという意味だ。一方、テスラは申告件数自体は少なくても、監督状態であっても過失の割合がより高く現れた。システムがまだ実戦走行の経験自体が不足しているという解釈に重みが置かれる部分だ。
過失の割合がなぜ重要かといえば、保険と訴訟の方向性を決めるからだ。停車中に追突される事故は、ウェイモ側の責任保険料を大きく揺るがさない。逆に判断ミスで起こした事故は違う。毎回会社側の過失とみなされれば保険料が積み上がり、その費用は結局料金や拡張速度に跳ね返ってくる。今、テスラの低い申告件数は誇るべき数字であると同時に、サンプルが小さいという意味でもある。オースティンの1都市、4ヶ月、15件では統計的に断定するには時期尚早というのが、このデータを分析した側の一致した指摘だ。
コスト削減には代償が伴う。ウェイモの第6世代車体を製造するZeekrは中国の吉利グループ傘下であるため、完成車には127.5%に達する関税がかかる。ウェイモはこれを避けるため、中国製のコネクティビティ部品とセンサーを取り除いた空の車体だけを輸入した後、アリゾナの工場で独自のセンサーとコンピューターを搭載する。2027年に発効する米商務省のコネクテッドカー規制も残る関門だ。地図製作コストは減らしたが、その代わりサプライチェーンを地政学的なリスクの上に置いたわけだ。
センサーの数を減らした代償もまだすべては明らかになっていない。カメラを29台から13台に、LiDAR・レーダーまで一緒に減らすということは、重複確認の経路を取り除くということでもある。これまでウェイモの安全記録は「複数のセンサーがそれぞれ異なる方法で同じシーンを確認する」という前提の上に積み上げられてきた。第6世代でその重複が薄くなった状態で同じ安全レベルを維持できるかは、オハイが実際にいくつの都市で何百万マイルをさらに走らなければならないかという答えだ。今出ているコスト削減の数字は検証されたが、そのコスト削減が安全記録までそのまま守り抜けるかはまだ検証されていない。
数字が指し示さない場所
ここまで見ると勝負がついたように見えるが、実際に重要な亀裂は両社ともまだ正面から向き合えていない場所にある。
ウェイモの成長曲線を見てみよう。同社は今年3月、週あたり50万件というマイルストーンを発表した。以降4ヶ月でサービス都市は10都市から15都市に増えたが、週あたりの運行件数は4ヶ月間同じ場所に止まっている。車両1台が処理する週あたりの運行件数は、昨年5月の167件から最近では125件に減った。
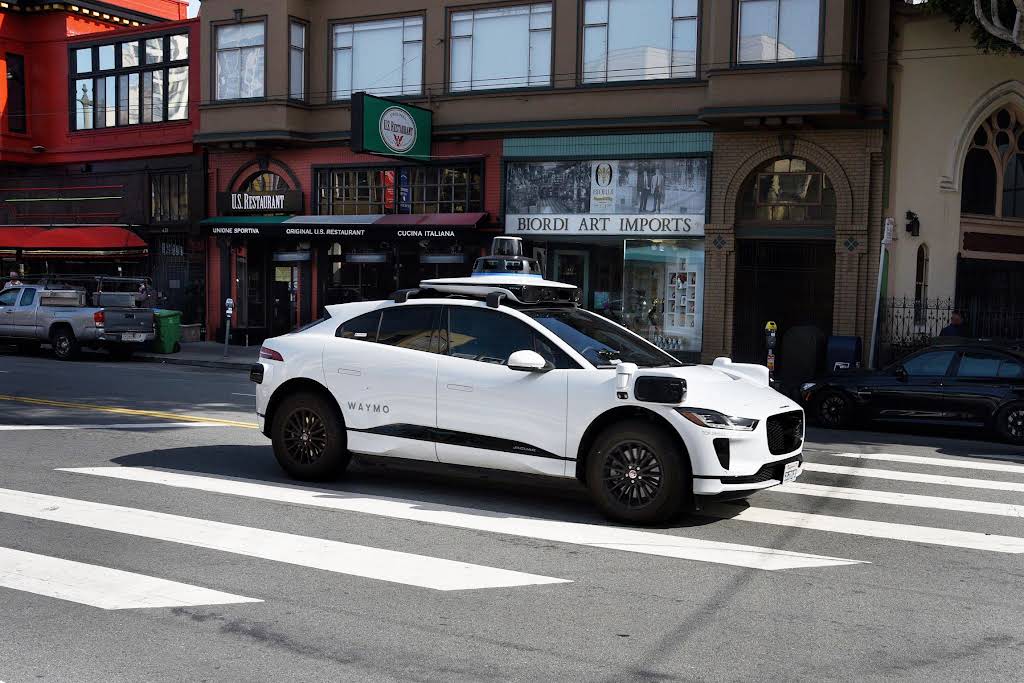
7月4日の夕方、サンフランシスコではバッテリーが放電したウェイモ車両が渋滞した道路の真ん中で立ち往生した。牽引車さえもその車両たちのために塞がれた道路を通り抜けることができなかった。都市を増やす速度と、その都市で実際に人を乗せる速度は別の曲線だという意味だ。
テスラ側の亀裂は方向が異なる。イーロン・マスクは昨年夏、年末までに米国の人口の半分がロボタクシーを利用できるだろうと語ったが、最近の目標は2026年末までに約12州へと引き下げられた。上半期に予定されていた5都市の拡張計画も延期された。オースティンで実際に走っている車両は50台前後で、同じ都市のウェイモの250台以上には及ばない。ネバダ州で受けた5,000台の許可は実際の配備承認ではなく上限だ。その上限を満たす速度は、まだ公開されていないFSD v15の完成度にかかっている。
目標を下げた方式も注目に値する。「人口の半分」から「約12州」に変わったのは単純な数字の調整ではなく、基準そのものが変わった発表だ。人口の半分は実際の利用可能性を意味するが、12州は規制承認が出た地域の数に過ぎず、その中で実際に何台が、どれだけ頻繁に走っているかは教えてくれない。オースティンの50台とネバダの5,000台の間にあるギャップがその証拠だ。許可は潜在力であり、道路上の車両台数は今の瞬間の現実だ。テスラの発表は、この2つのレイヤーを頻繁に混ぜて話す。
まとめるとこうだ。測量士の地図は予想より早く描かれているが、その地図の上で人を実際に運ぶ速度は地図の拡張速度に追いついていない。偵察兵は地図なしでどこへでも行けるという約束は守っているが、その場で下す判断が人間の判断より優れているかはまだ証明できていない。両者とも「絶対不可能」だった地点を一つずつ打ち破り、同時に別の地点一つずつで依然として足止めを食らっている。
なぜわざわざこのような形で食い違うのか。両社が最初に最適化した対象が異なるからだ。ウェイモはこの都市でこの車が事故を起こさないことを証明するのに十数年を費やした。その結果、安全データは堅固だが、その安全を金になる路線に変える事業感覚は相対的に習得が遅れている。テスラはこの車を最大限多くの都市に最大限早く放り出すことを十数年間最適化してきた会社だ。物量と速度には強いが、その速度が生み出す事故データを管理する方法は今初めて学んでいる最中だ。両社の亀裂は技術の限界ではなく、それぞれが先に得意とすることを選んだことの反対側に開いた穴だ。
この亀裂は株価にもそのまま反映される。テスラ株価の相当部分は、すでにロボタクシー事業の未来価値を先取りしているという評価を受ける。拡張目標が下がるたびに、その先取り分が揺らぐ余地が大きくなるという意味だ。一方、ウェイモはAlphabetの複数の事業部の一つで、まだ独立した収益性指標を求められていない。この違いが両社の態度も分けている。テスラは目標を大きく掲げて市場の期待を管理しなければならない立場であり、ウェイモは目標を静かに低く設定しておき、データだけで語ればよい立場だ。同じ数字でも、どちらから出るかによって慎重さの程度が違って読まれる理由だ。
次にロボタクシーを呼ぶとき
ラスベガスで承認された5,000台と1,000台という数字は、勝負の結果ではなく、それぞれ異なる賭けに投じたチップに近い。規制当局はテスラにより広いグラウンドを貸しただけであり、その上で安全を証明せよという宿題まで免除したわけではない。ウェイモはより多くの都市に旗を立てただけであり、その都市が実際に金になる路線なのかはまだ確信が持てない。
このチップが真の勝負に変わるには何が必要か。テスラ側はサンプルだ。オースティンの1都市、4ヶ月、15件ではどちらとも結論を下しにくい。6都市全体で1年、数百万マイル単位のデータが蓄積されてこそ、人間平均との比較が統計的に意味を持つ。ウェイモ側は逆に路線ごとの収益性だ。安全データはすでに大きなサンプルとして蓄積されたが、その安全が広告なしでも自走する事業になることを証明するには、都市の数ではなく都市ごとの搭乗密度が再び上がらなければならない。両者ともまだ時間が必要な宿題という点では同じだ。
次にアプリを開いてロボタクシーを呼ぶ機会があれば、到着時間や画面に表示される料金の向こう側に、この質問が横たわっていることを思い出すかもしれない。その車はあらかじめ描いておいた地図を正確にたどっている最中だろうか、それとも初めて見る路地で今この瞬間に判断を下しているところだろうか。そしてどちらであっても、その判断が本当に人間より優れているかを確認するデータはまだ完成していない。
参考文献
- TokenPost, 'トラッカー170件すべて無人運行、テスラ・オースティン・ロボタクシー', 2026-08-20
- TradingKey, 'マスクがテスラの狂った成長を展望する中、ネバダ州で5,000台のロボタクシー許可承認', 2026-08-25
- Forbes (Brad Templeton), 'Studying Fault In Robotaxi Crashes; Tesla's Not Getting Hit Enough', 2026-08-05
- Electrek, 'You can now ride a Chinese EV in the US as Waymo opens Zeekr Ojai to all', 2026-08-20
- The Next Web, 'Waymo opens cheaper Ojai robotaxi built by China's Geely', 2026-05-28
- Business Model Analyst, 'Waymo Went From 10 Cities to 15. Its Weekly Ride Count Didn't Move', 2026-08
- デジタルデイリー, 'テスラ・ロボタクシー拡張にブレーキ…不便の裏に隠れた真のボトルネックは安全性', 2026-05-13
- AIマターズ, 'テスラ・ロボタクシー、マイアミで無人運行', 2026-07-07
- Electrek, 'Waymo shuts down can't scale argument with quick test to fully autonomous in Texas', 2025-12-04
- AIタイムズ, 'ウェイモは4都市追加・テスラは速度戦…米国ロボタクシー競争拡大', 2026-07-09
- TechCrunch, 'Waymo's skyrocketing ridership in one chart', 2026-03-27
- Waymo, 'Delivering more for our riders in a year of incredible growth', Waymo Blog, 2025-12-10
- Yahoo Tech, Tesla vs Waymo NHTSA crash rate comparison, 2026
- VaaSBlock, 'ウェイモは拡大している。テスラは依然として約束だけしている', 2026-07-22
- Contrary Research, 'Deep Dive: Tesla, Waymo, and the Great Sensor Debate', 2025-07-08