
先週、米フェニックスで、運転席に誰もいない車の後部座席に乗っていた乗客がビデオ通話中に「今、自動運転車の中なんだ」と言ったところ、相手が驚愕するというシーンが再びSNSで話題になりました。
今や、このような反応自体が古臭く感じられるほど、ロボタクシーは日常の風景になりつつあります。
しかし、不思議なことです。自動運転車がこれほど一般的になったにもかかわらず、自分の車のハンドルは依然として自分が握っています。なぜでしょうか。
答えはハードウェアではなく、データにあります。
最近、ある記事でビッグテックのAI投資戦争を4,050億ドル規模で取り上げましたが、自動運転もその巨大な争いの縮図といえます。2025年末にこの問いを初めて投げかけた際、私はウェイモとテスラという二頭のクジラの戦い、そしてその後を追う現代自動車の事情を分析しました。
それから10ヶ月、この状況は予想以上に速く動きました。ウェイモは週間の乗車回数を2倍に増やし、テスラFSDは3回のマイナーバージョン更新を行い、何より現代自動車側では、この記事の核心人物であったフォティー・トゥ・ドット(42dot)の創業者が退任しました。
2026年9月の今、あの時投げかけた問いに改めて答えを出してみたいと思います。
ウェイモはなぜ、今もLiDARを諦めないのか
ウェイモの答えは一貫しています。
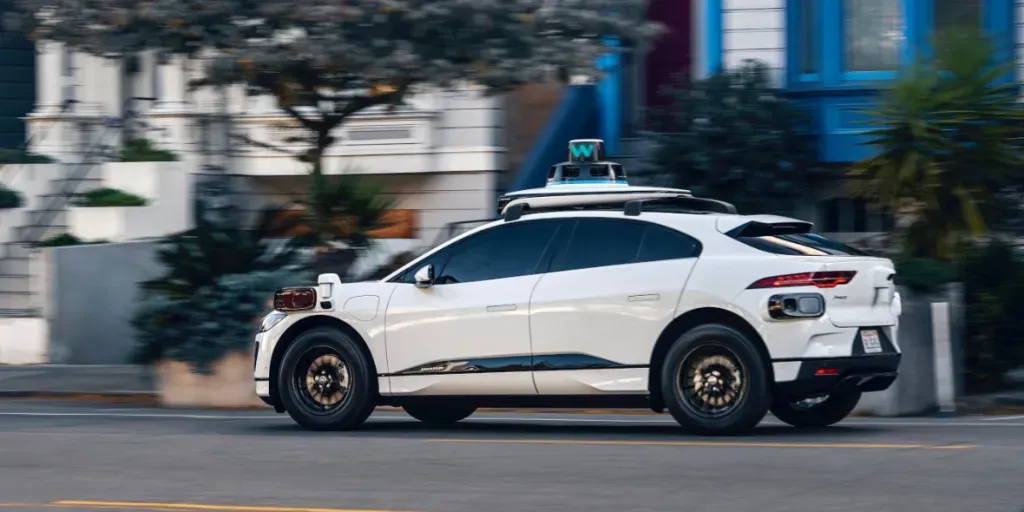
いかなるセンサーも100%信頼しないということ。第5世代ウェイモ・ドライバーは、300メートル先まで捉えるLiDAR、カメラ、悪天候でも速度を読み取るイメージングレーダーを幾重にも重ねています。
豪雨でカメラが目を塞がれても、LiDARとレーダーが補完する「目が3つある車」なのです。
このこだわりが統計で証明されたという点が、ウェイモの真の武器です。
人間ドライバーと比較して歩行者の負傷事故は92%、重傷事故は85%減少したという数値を、スイス・リー(Swiss Re)のようなグローバル保険会社の検証を経て論文として発表しました。
対してテスラの安全数値は、独自のレポートが中心であり、性格が少し異なります。
オートパイロット使用時の事故率が669万マイルあたり1件という独自統計は印象的ですが、第三者のピアレビューを経たウェイモ側とは検証の質が異なります。
走行距離ではなく、この**「証明された安全性」**こそが、厳しい都市や規制当局を説得する鍵だったのです。
そしてその説得は、今、数字として表れています。
この記事を最初に書いた時、ウェイモは週25万回の有料ロボタクシーを運行していましたが、2026年上半期時点ではすでに週50万回を超えました。サービス都市も10ヶ所を超えています。アルファベットは2026年末までに週100万回を目標に掲げ、16兆ウォン規模の投資を誘致し、企業価値は並み居る完成車メーカーを追い越しました。
ただ、夏に入って高速道路走行を一時中断し、ソフトウェアリコールを実施したことで成長が一度鈍化した点は、「検証された安全性」というブランドがそれだけ慎重に管理されていることの証左でもあります。
テスラFSD、「カメラだけで」どこまで来たか
テスラの答えは正反対です。
LiDARは「高価で無用な松葉杖」として取り払い、8つのカメラとニューラルネットワークだけで、人間の運転をそっくりそのまま模倣しようとしています。
以前は「人がいる → 3秒後の位置を予測する → ブレーキを踏む」といった判断を開発者がC++コード30万行で書いていましたが、今は数百万件の実際の走行映像をニューラルネットワークにそのまま見せて学習させています。
これが**「エンドツーエンド」**方式であり、この方式を動かす燃料は、世界中の数百万台のテスラがリアルタイムで収集する走行データです。
2025年10月に出たFSD v14は、「根本的に異なるAIモデル設計」という言葉通り、モデルサイズを10倍に拡大した新しいアーキテクチャでした。
問題は、この新しいモデルが最新のHW4ハードウェアに合わせて作られており、旧型のHW3オーナーは実質的に性能が凍結された点でした。
2026年9月現在、FSDはv14.3.9までアップデートされており、ニューラルネットワークのビジョンエンコーダーとAIコンパイラを再設計することで、反応速度を約20%向上させました。
HW3オーナーには、ようやく性能を抑えた「FSD v14 Lite」が順次配布されている状況です。最上位性能は依然としてHW4専用であるという構図自体は変わっていません。
v14が進化した方向も注目に値します。
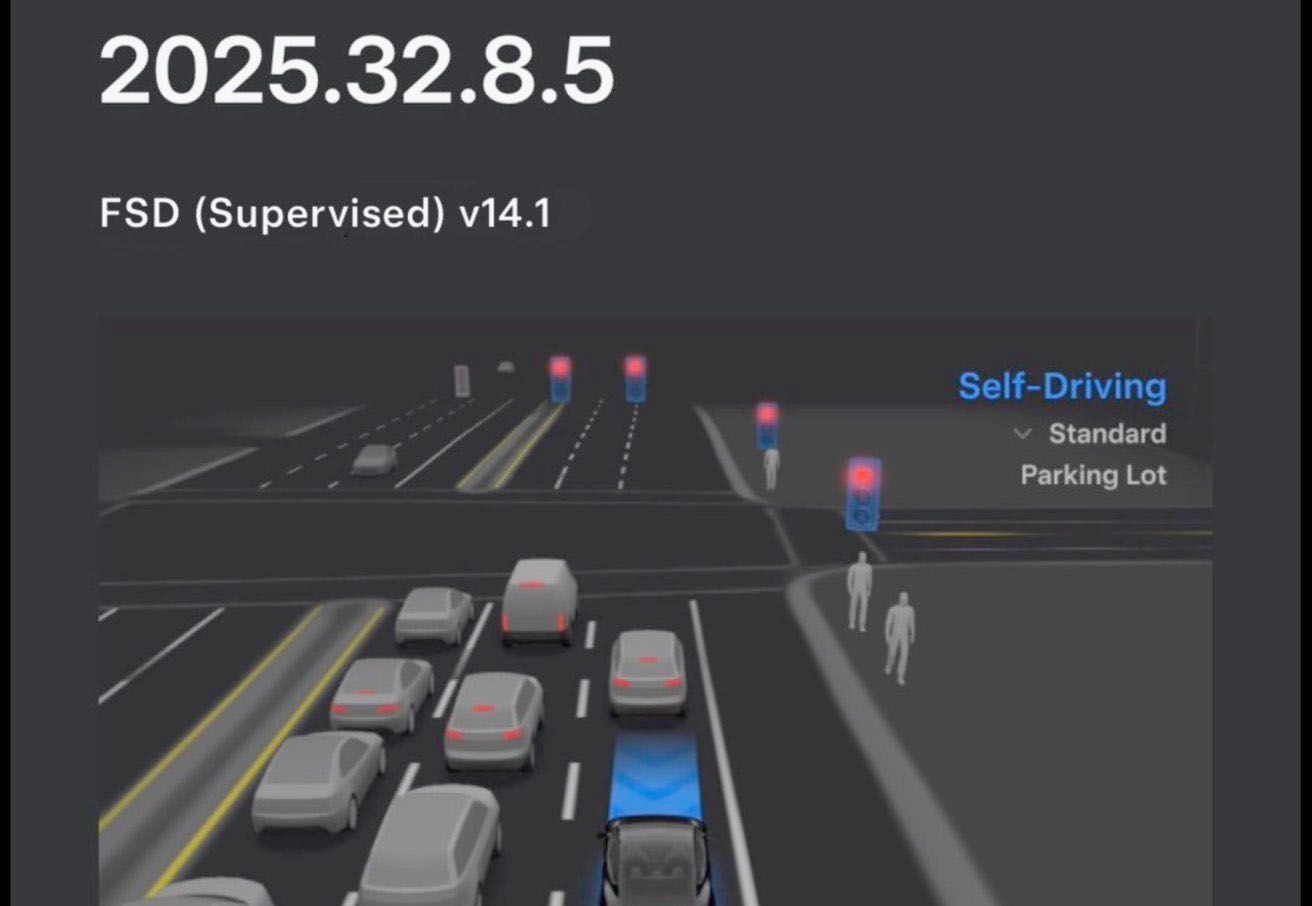
目的地に到着すると「駐車場」「自宅前の進入路」「駐車場タワー」の中から降りる位置を具体的に選ぶことができ、ナビゲーションと経路設定機能自体がAIニューラルネットワーク内に統合され、「道が混んでいる」と判断すれば即座に迂回路を確保します。救急車やパトカーが見えれば自動的に減速して譲る行動も正式な機能として組み込まれました。単なる車線維持装置から、「目的地まで任務を遂行する秘書」へと移行している段階といえます。
このバージョンが積み上げてきたデータの威力は、ユーザーのレビューでより鮮明に表れています。
駐車場タワーの5階から自力で旋回しながら降り、正確な出口を探し出す映像や、歩行者にスペースを譲るために車が少しバックするシーンが次々と投稿されました。不要な制動や躊躇の多くが修正されたという評価も続いています。これはコードで書ける行動ではなく、「人間ドライバーたちがこのような状況でバックする」というパターンを数百万件の映像から学習した結果です。
[核心比較] ウェイモ vs. テスラ — 2026年の自動運転哲学
| 項目 | ウェイモ | テスラ |
|---|---|---|
| 核心哲学 | 証明された安全性(機械は人間より完璧であるべき) | 拡張可能なAI(AIは人間のように学習し進化する) |
| センサー構成 | LiDAR+カメラ+レーダーの重複構成 | カメラ8台、ビジョンオンリー |
| AIアプローチ | モジュール型 + センサーフュージョン | エンドツーエンド(FSD v14) |
| 主力市場 | L4ロボタクシー(週50万回、10都市以上) | L2+ ADAS(FSDサブスクリプション型、世界数百万台) |
| 安全性証明 | ピアレビュー・保険会社検証済み | 独自レポート中心 |
中国の自動運転スピード競争、なぜこれほど速いのか
米国の2社が技術の信頼性とAI設計で苦闘する間、中国は政府の規制緩和という近道で速度を上げました。
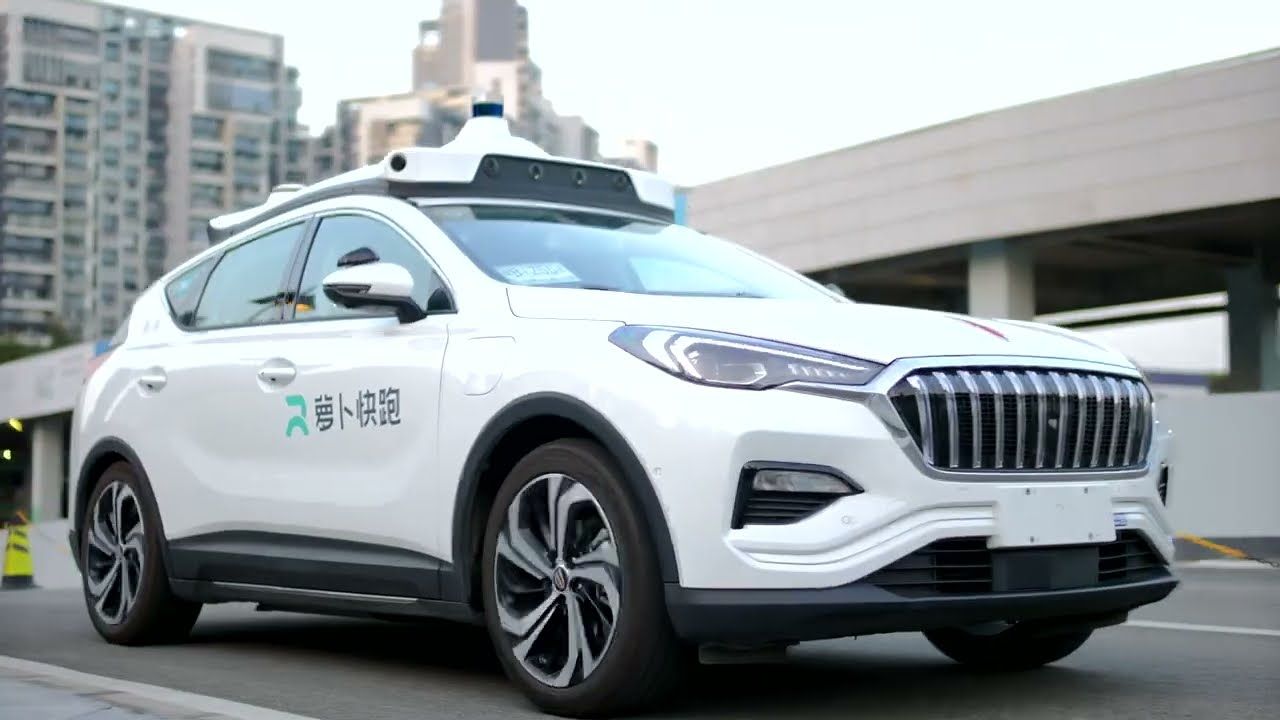
百度(Baidu)の「Apollo Go」は2025年第2四半期だけで完全無人走行220万回を達成し、前年同期比148%増加しました。事故が起きても刑事責任を緩和する政策的なバックアップが、この成長の背景にあります。
これを業界では少し知的な言い方で**「規制アービトラージ(規制の歪み)」**と呼ぶようです。
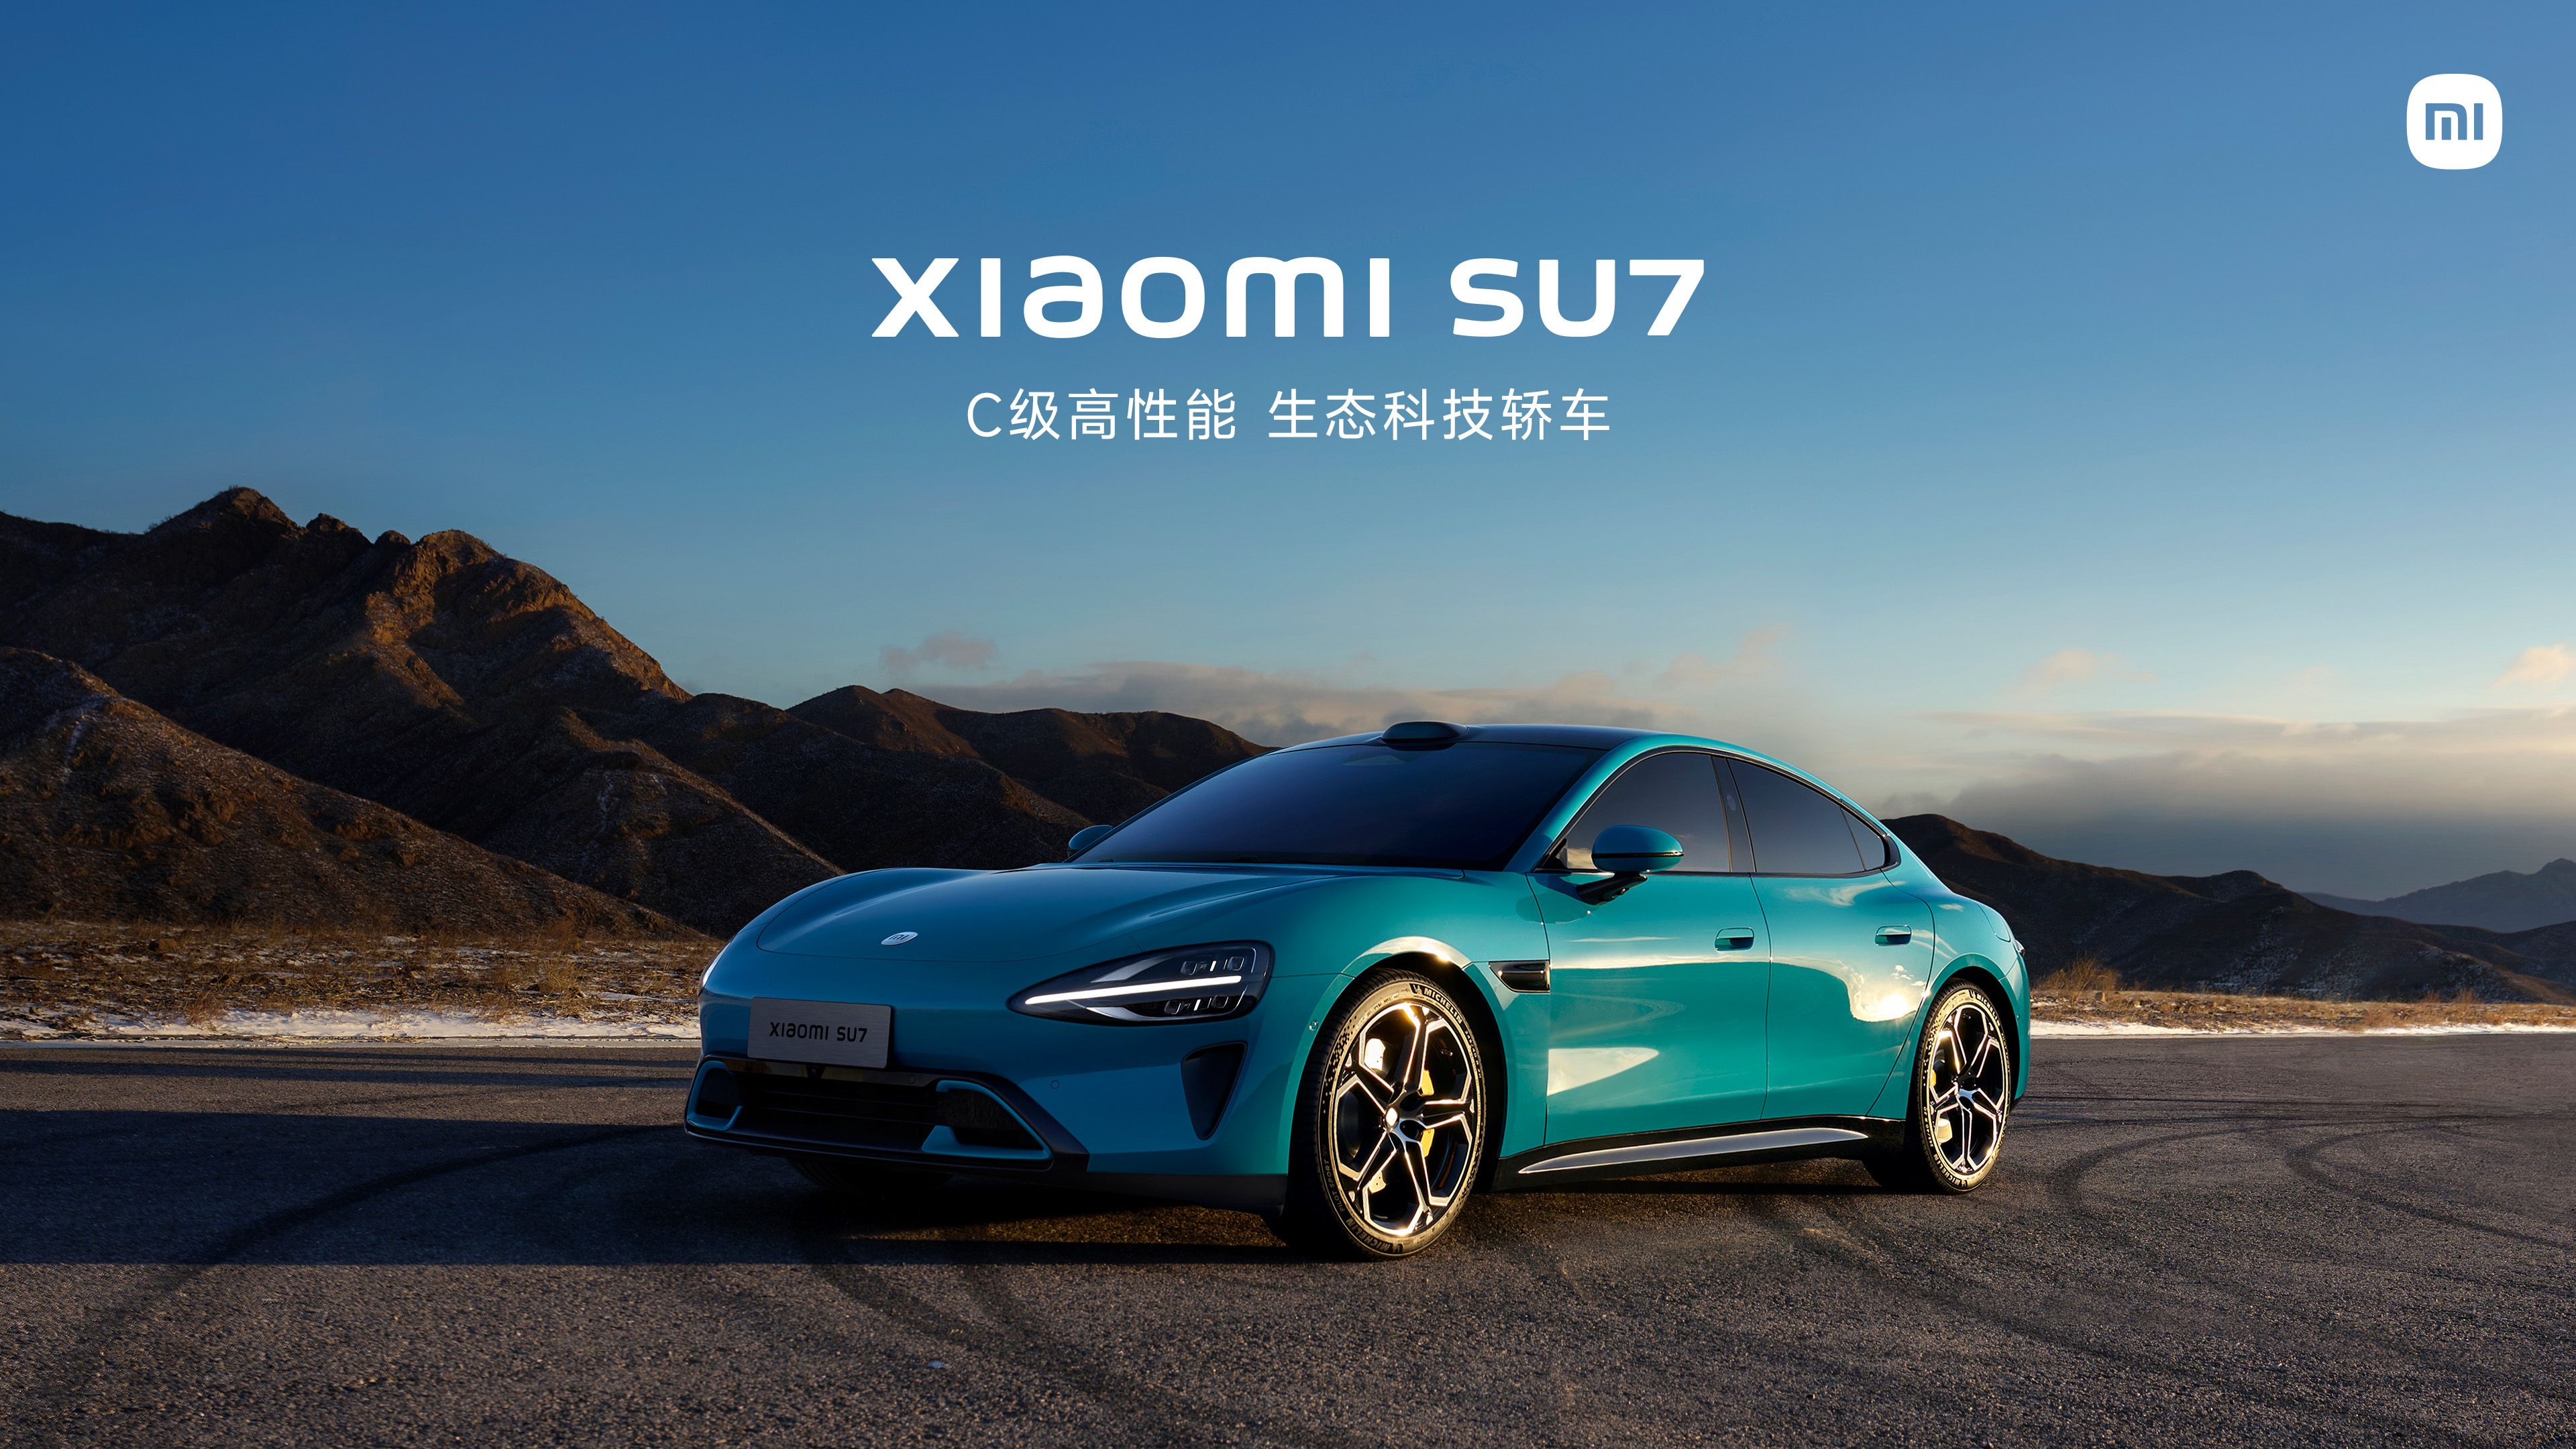
スマートフォンメーカーだったシャオミ(Xiaomi)は、最も脅威的な新規参入者として浮上しました。
コンピュータビジョン学会で「ORION」というエンドツーエンドのフレームワークを発表し、テスラと同様のアプローチを恐ろしい速度で追いかけていますが、影も濃いです。2025年3月には自動運転補助機能をオンにした状態で追突し3人が死亡する事故が発生し、8月にはソフトウェア欠陥で11万台余りをリコールしました。スピード競争の代償を今も支払っているといえます。
車を作らなくても自動運転データを握る企業たち
エヌビディア(NVIDIA)はもはやGPUメーカーではありません。
自動運転に必要なチップとソフトウェア、完成型AIモデルまで売る「垂直統合」プラットフォームとなり、CVPR自動運転チャレンジで3年連続優勝という実績で実力を証明しました。
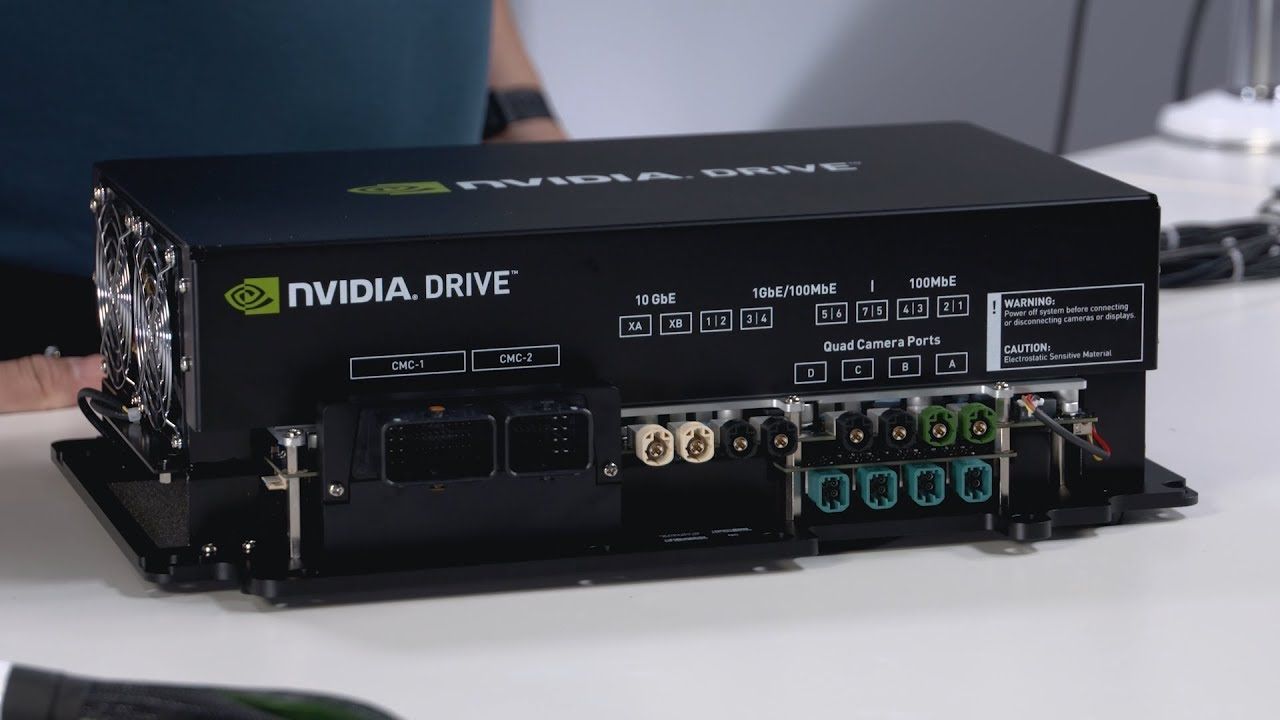
半導体業界全体でエヌビディアのエコシステムへの従属が深まる流れは自動運転でもそのまま繰り返されており、独自のソフトウェア能力が不足している完成車メーカーほど、このエコシステムに従属するリスクが高まります。
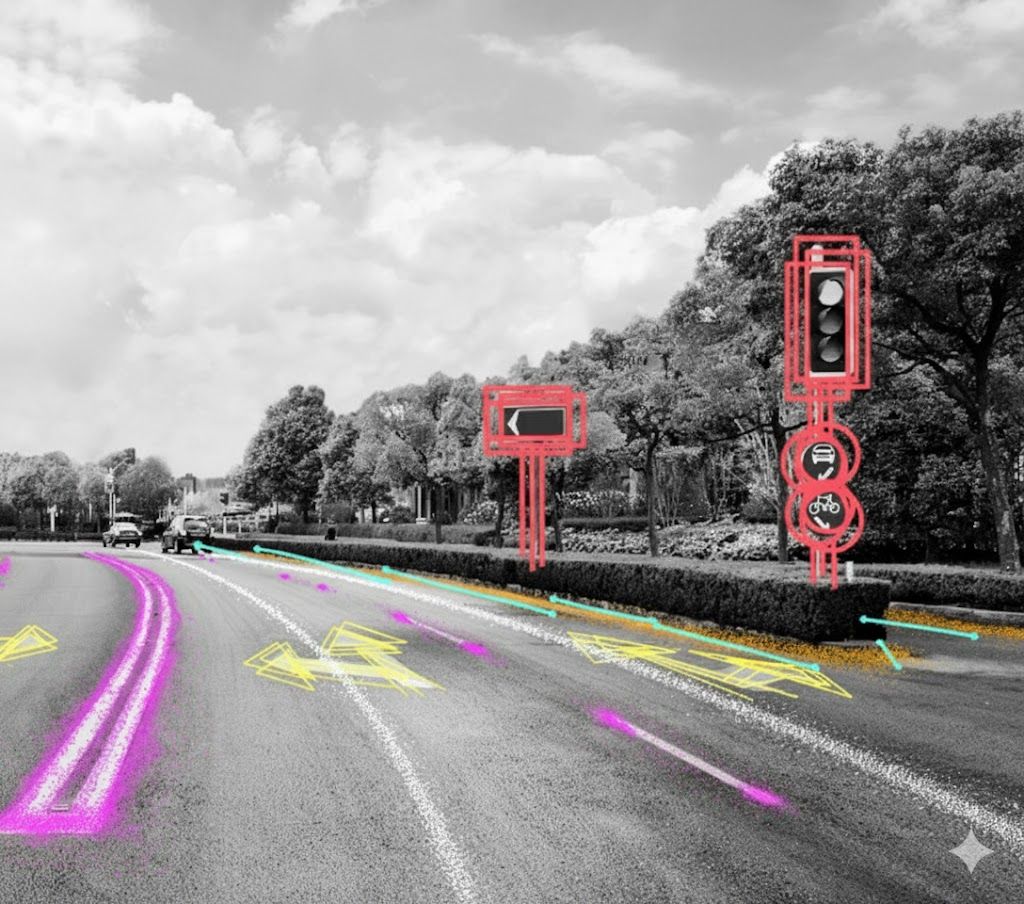
モービルアイ(Mobileye)は対照的に、世界2億台以上の車両カメラから車線や標識などの核心情報だけを1kmあたり10kbという超低容量で送信し、超精密地図をリアルタイム更新する「スマートデータ」戦略で対抗します。
GMはこの分野で最も高い授業料を払いました。
10兆ウォン以上を投じた子会社のクルーズ(Cruise)は、2023年10月に歩行者をはねて6メートル引きずった致命的な誤作動事故の後、2024年12月に公式解散しました。これはL4ロボタクシーの拡張コストを負担しきれなくなった業界全体の信号弾となりました。
GMは即座に個人所有車両向けのL3「アイズオフ(Eyes-off)」システムへ方向転換し、2026年3月からカリフォルニアとミシガンの高速道路で実道路テストに入りました。顧客のスーパー・クルーズ累計走行距離は10億マイルを超え、2028年モデルのキャデラック・エスカレードIQにLiDAR・レーダー・カメラを重ねたシステムを搭載する計画は進行中です。
ただ、消費者が今のスーパー・クルーズを「テスラのFSDには全く及ばない」と評価する点は、高価なLiDARなどのセンサーではなくAIの判断力不足であるという指摘は、依然として有効な問いとして残っています。
高価なハードウェアを搭載しても「高速道路専用」という制限された機能を2028年にようやく投入する構図自体が、GMが直面するコスト対性能の逆説を示しています。
この分野を静かに狙っている企業もあります。
Amazonの子会社ズークス(Zoox)は最初からハンドルとペダルを排除した目的特化型車両から始め、規制が比較的緩いラスベガスで商用サービスを開始しました。Amazonの物流網と結合されれば、この市場のダークホースになる潜在力があるという評価です。
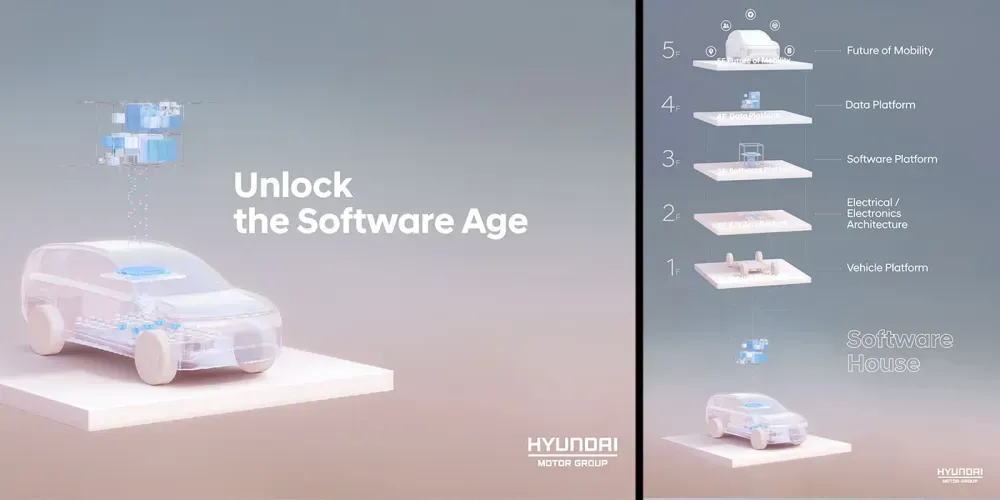
現代自動車フォティー・トゥ・ドット、1兆ウォンの夢はなぜ揺らいだのか
この記事を最初に書いた時、私は現代自動車グループが1兆ウォンを投じて買収したフォティー・トゥ・ドット(42dot)が、「HDマップ不要」のテスラ式自動運転、いわゆる「アトリアAI」を目指していると指摘しました。問題は燃料でした。
テスラが世界中で数分で集めるデータ量を、フォティー・トゥ・ドットは2024年6月時点でシャトル累計走行距離17万kmで賄わなければならなかったからです。標本にはなっても、AIを学習させるデータセットにはなり得ない規模でした。
当時、最も痛かった証拠は実際のユーザーの声でした。
ある現代自動車のオーナーは「私の通勤路の米I-95道路の特定の区間で、車が毎回車線を外れて防護壁に向かって突っ込もうとする」と吐露しましたが、この「毎回」という言葉が問題の本質を正確に突いていました。
失敗データが収集・分析・再学習・配布されるパイプライン自体がないため、同じミスが繰り返されるしかなかったということです。
研究能力はありました。フォティー・トゥ・ドットは2023年のCVPRチャレンジで2位を獲得するほど世界レベルのAI研究力を見せましたが、その年の1位はエヌビディアでした。優秀な学生ではあったが、競争のルールを作る側ではなかったということです。
ここにL4ロボタクシーを担う系列会社のモーショナル(Motional)は2.3兆ウォンの累計損失を記録してGMクルーズの二の舞を演じており、L4とL2+という2つの戦いを同時に行う戦略的混乱まで重なっていました。
この格差は組織の亀裂につながりました。
フォティー・トゥ・ドットを設立し率いてきた創業者が、業績不振と技術開発を巡る対立の末、2025年12月に辞任しました。
1ヶ月後の2026年1月、現代自動車グループはテスラとエヌビディアで自動運転認知技術を扱ったパク・ミンウ博士を新代表として招聘しました。データがないという診断を、データを最もよく知る人物で正面突破するという選択と読み取れます。
その結果が少しずつ表れています。
わずか数日前の9月11日、現代自動車グループは板橋のフォティー・トゥ・ドット本社で「自動運転メディアデー」を開催し、8台のカメラと魚眼レンズだけでソウルの都心をドライバーの介入なしに通過するアイオニック6のテスト映像を初めて公開しました。
パク・ミンウ代表はこの席で「データフライホイール」を競争力の核心に掲げ、「データ劣勢を5年以内に逆転する」と述べました。
ロードマップも提示されました。エヌビディア・ソリューションベースのレベル2+は2028年上半期、レベル2++はその年下半期、自社アトリアAIベースのレベル2++は2029年下半期に量産するというツートラック計画です。
この発表をどう読み解くべきでしょうか。
冷静に見れば、2028年までの第一次目標は実質的にエヌビディアの完成型ソリューションを買って搭載する方式です。「ソフトウェア植民地」のリスクがむしろ公式化したといえます。ただ、自社技術を2029年と釘を刺し、その間に実道路データを収集するプロセス自体を組織の中心的課題として明確にした点は、1年前とは明らかに異なる点です。計画を現実にするものと、計画を発表することの間の距離は、依然として3年分残っています。
2026年以降、自動運転戦争はどう流れるか
L4ロボタクシー市場はGMクルーズの退場で、ウェイモと百度の2強体制に絞られました。安全を証明した側と規模の経済を握った側の戦いです。
L3消費者市場は正反対に、GMの参戦以降、最も熱い戦場となりました。これらすべての競争の底には、結局「データを握った者が勝つ」という原則がそのまま残っています。
テスラはリアルタイム走行データを、ウェイモはL4安全データを、モービルアイは軽量マッピングデータをすでに堀(Moat)として築きました。
現代自動車グループには、明確なデッドラインができました。
2028年まではエヌビディアのソリューションで持ちこたえ、その間に実道路で蓄積したデータで2029年下半期に自社技術を確立するということ。これはもはや「いつかは」ではなく、数字が刻まれた約束です。
肝心なのは、今板橋で走らせているアイオニック6数台分の実験が、3年以内に世界中で数百万台が生み出すテスラのデータボリュームを追い上げるほどの速度で増大できるかです。
ノキアやコダックが逃したのは技術ではなくタイミングだったということを、今度は現代自動車が証明する番ですね。
参考文献
- ウェイモ公式セーフティレポート — Waymo Safety Impact
- Swiss Re、新たなスイス・リーの調査:ウェイモは最も先進的な人間が運転する車両よりも安全である
- 2026年の成功指標:週100万回の乗車 — Automotive World(2026.02)
- チャートで見るウェイモの乗車急増 — TechCrunch(2026.03.27)
- ウェイモ統計 2026年アップデート — Axis Intelligence
- ウェイモの収益性予測:2027年までの乗車数、マージン、損失 — FutureSearch
- テスラ FSD Beta 現状 — notateslaapp.com
- FSD V14.3.9およびV14.2 Liteの展開 — AutoPilot Review
- ORION:包括的なエンドツーエンド自動運転フレームワーク
- Apollo Go、2025年第2四半期に220万回の完全無人走行を完了 — Gasgoo
- シャオミEV、運転支援の安全リスクにより中国でSU7車両11万6,000台以上をリコール
- Mobileye REM™ | Road Experience Management — Mobileye
- GM、アイズオフ走行と対話型AIを開始 — GM News
- キャデラック・エスカレードIQ、2028年にドライバーが視線を外せるようになる — Autoblog(2026.09.13)
- 現代自動車グループ、「自社開発自動運転車、2029年量産」 — マネートゥデイ(2026.09.14)
- カメラ8台でソウルの都心を突破…「自動運転データ、5年以内に競合他社を追い越す」 — ファイナンシャルニュース(2026.09.13)
- 現代自動車グループ、2029年に「自社開発」自動運転車を量産
- 現代自動車、ソン・チャンヒョン氏の後任を探した…「エヌビディア」「テスラ」出身のパク・ミンウ社長を招聘 — 韓国金融新聞(2026.01.13)
- GM、苦境のクルーズ・ロボタクシー部門を閉鎖 — Smart Cities Dive