
管辖拉斯维加斯的内华达州克拉克县交通局于8月20日公布了自动驾驶出租车的投放数量。未来12个月内获批的配额为:特斯拉5,000辆,Uber 1,000辆,Waymo 1,000辆。在自动驾驶安全性争论中一直处于防御地位的公司,获得的许可数量竟是竞争对手的五倍。
几乎在同一时间,另一个数字正悄然更新。自去年8月起在奥斯汀运营的特斯拉自动驾驶出租车,在短短四个月内向NHTSA(美国国家公路交通安全管理局)报告了15起事故。按行驶里程计算,约为每5.7万英里发生1起。这仅为特斯拉自称的人类驾驶员平均水平——每22.9万英里发生1起——的四分之一。考虑到这是在有监管人员随车的情况下运行的结果,这个数字更加引人注目。
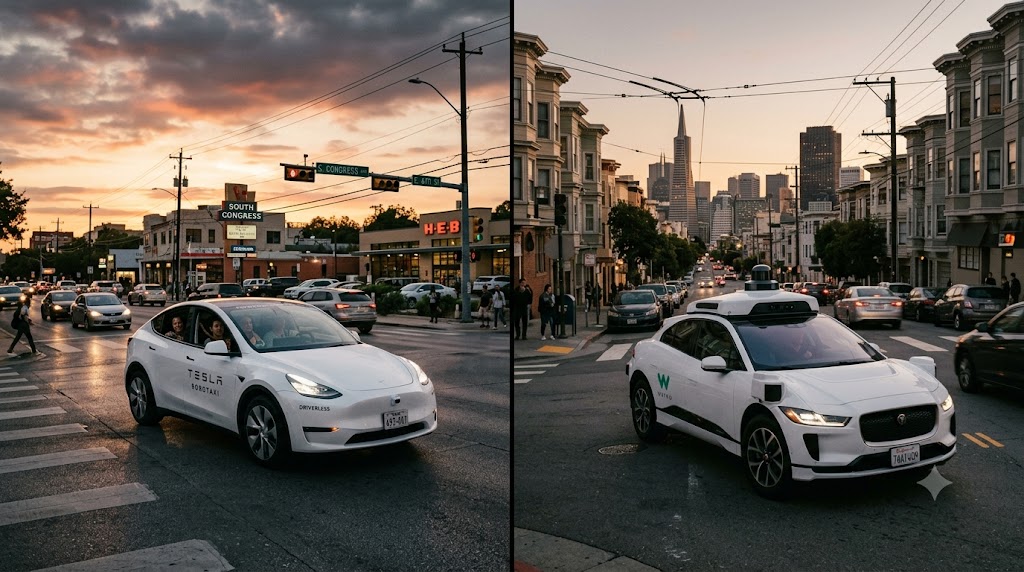
同一家公司,同一个月,面对同一个问题——这辆车值得信赖吗——却得出了截然不同的答案。监管机构放开了投放数量,但路面数据却显示它依然比人类驾驶更危险。要解开这个矛盾,必须暂时放下“激光雷达还是摄像头”这种老生常谈的争论。分歧点在别处。
这不仅仅是硅谷两家公司的故事。如果你住在奥斯汀或凤凰城,你可能已经乘坐过其中之一;即使身处首尔,这场竞争的结果也会在几年内直接影响国内车企的自动驾驶路线图和监管讨论。现代汽车集团是推动以摄像头和雷达为中心的低成本自动驾驶,还是保留激光雷达作为标配,最终取决于这两家公司中哪一方的数据能先说服监管当局。保险公司如何划分自动驾驶事故责任也是如此。比起“谁会赢”,**“以何种方式获胜”**才决定了未来十年的道路标准。
而且,这场竞争已经有过一次失败的先例。通用旗下的Cruise在2023年旧金山发生拖拽行人事故后被吊销执照,最终于2024年退出了自动驾驶出租车业务。Cruise倒下的原因与其说是技术本身,不如说是因为事故发生后向监管机构提交的数据与实际情况不符。这也是为什么我们必须仔细研读Waymo和特斯拉目前公开的事故率及行驶里程数据。比起数字本身,这些数字积累得有多透明,才是避免下一个“Cruise悲剧”的必要条件。
两家公司最初押下的赌注
Waymo和特斯拉虽然旨在解决同一个问题,但立足点截然不同。Waymo的车顶装载着多台激光雷达、雷达以及十几台摄像头。在开始服务前,他们会提前以厘米为单位绘制该城市的道路地图。特斯拉则截然相反。仅靠八个摄像头观察周围环境,没有预存地图,由同一个神经网络在任何地方进行判断。埃隆·马斯克一直将激光雷达称为“拐杖”,去年他还重申了摄像头方案,称“人类驾驶时眼睛不会发射激光”。
这种对立由来已久。Waymo的前身是2009年谷歌的自动驾驶项目。从一开始就设计为“在完美的地图上实现完美的安全性”,因此商业化耗时较长。首个付费服务直到2020年才在凤凰城启动。特斯拉的Autopilot于2014年推出,但主打完全自动驾驶的FSD发布得更晚,且从一开始就基于“所有售出的车辆即为学习数据”这一前提。他们选择了收集行驶数据而非绘制地图。既然两家公司的起点不同,现在各自炫耀的数字类型也不同。
对此,双方都给对方贴上了标签。Waymo阵营称仅靠摄像头无法证明安全性,而特斯拉支持者则回击称,精密地图方案绝对无法实现规模化。这相当于给对方判了“此路不通”的死刑。然而到了2026年,这两份判决同时开始动摇。
测量员与侦察兵
这与必须占领陌生土地的两种方式的长期对立极为相似。一方是“测量员”。在进入新区域前,先精确测量地形,记录所有弯道和边界并绘制地图,然后才在地图上行走。只要有地图,他们就对脚下的一切了如指掌。但一旦进入地图之外的地方,他们就无法自信地迈出一步,且每进入一个新区域都需要重新测量。
另一方是“侦察兵”。没有地图,直接进入陌生地形,仅凭肉眼看到的线索随时做出判断并前进。优势在于可以随时投放到任何地方,但在这类地形中判断失误的频率有多高,在实际行走之前谁也不知道。
两种方式都面临同一个问题:这种方法能否扩展到广袤的土地上。 测量员的地图绘制速度能否赶上侦察兵的现场判断力?或者说,侦察兵的误判频率是否永远无法超越测量员的精确度?Waymo和特斯拉现在正分别用各自的方式回答这个问题。
竞争格局并非只有Waymo和特斯拉两家。亚马逊的Zoox正在拉斯维加斯和旧金山测试其自主设计的自动驾驶出租车,Uber在此次内华达州审批中也获得了1,000辆的配额,旨在巩固其作为中间平台连接多家车企车辆的战略。不过,这两家公司尚未积累像Waymo或特斯拉那样规模的行驶里程样本。目前安全争论的实质性数据,最终还是出自这两家公司。
正在崩塌的两个“绝对做不到”
先看看测量员一方的反驳。Waymo的第5代车型单车硬件成本曾高达10万至12.5万美元。这也是其长期被指责因激光雷达成本高昂而无法扩大规模的原因。然而,今年5月发布的第6代车型“Ojai”,将摄像头数量从29个减少到13个,并同时削减了激光雷达和雷达的数量,将硬件成本压低到了2万美元以下。即使加上极氪生产的车身成本,也在12.5万美元左右,较此前基于捷豹I-PACE的车型大幅降低。
地图绘制速度也发生了变化。针对Waymo的另一个长期指责是每个城市需要数年时间绘制地图,但该公司去年底在德克萨斯州的两个城市,从测试运行到完全无人化转换仅用了几个月。这意味着一旦习得“通用的Waymo驾驶员”,就不必在每个新城市重新学习停车标志或行人的概念,仅需额外验证该地区特有的交叉路口结构即可进入运营阶段。
侦察兵一方则在相反的方向上发生动摇。关于“仅靠摄像头能否扩大规模”的第一个关口是:没有安全员是否真的安全?特斯拉从今年1月开始在奥斯汀的客户车辆上撤掉安全监视器,7月在迈阿密直接跳过监督运行期,从一开始就开启了完全无人驾驶服务。这意味着范围已扩大到德州和佛罗里达州的6个城市。
问题在于安全数据跟不上扩展速度。这里必须明确“事故”的定义。NHTSA不仅统计气囊弹出、人员受伤或需要拖车级别的碰撞,只要是自动驾驶系统介入的几乎所有碰撞,无论接触力度如何,都被列入报告对象。这是一个门槛很低的统计标准,因此15起这个数字中极有可能包含了轻微刮擦。即便如此,按行驶里程比例折算,奥斯汀报告的15起事故约为每5.7万英里1起。Waymo则公开称,在同样标准下,基于更大的样本量——超过1.27亿英里的完全无人驾驶里程——其严重伤亡事故率已降至人类驾驶员的十分之一以下。将两个数字放在一起对比,“仅靠摄像头比人类更安全”这一命题尚未得到证明。 反而,相反方向的数据正在积累。
事故背后的性质也不同。近期针对事故原因的分析显示,Waymo在所有事故中仅有12%至15%的过失责任。其余大部分是在停车状态下被其他车辆追尾。虽然由于运营量大导致事故总量堆积,但Waymo并非事故制造者。相反,特斯拉虽然申报数量本身较少,但即使在受监督状态下,过失比例也更高。这表明系统仍缺乏实战经验。
过失比例之所以重要,是因为它决定了保险和诉讼的方向。停车被追尾不会显著影响Waymo的责任保险费。相反,判断失误导致的事故则完全不同。如果每次都被认定为公司过失,保险费就会堆积,而这些成本最终会反映在票价或扩展速度上。目前特斯拉较低的申报数量既是一个值得炫耀的数字,也意味着样本量较小。奥斯汀一个城市、四个月、15起事故,在统计学上还不足以下定论,这是分析过该数据的专业人士的共识。
成本削减也有代价。制造Waymo第6代车身的极氪属于中国吉利集团,整车面临高达127.5%的关税。Waymo为了规避这一点,仅进口去除了中国产连接件和传感器的空车身,然后在亚利桑那州工厂自行安装传感器和计算机。2027年即将生效的美国商务部网联汽车法规也是一道难关。虽然降低了地图绘制成本,但却将供应链置于地缘政治风险之上。
削减传感器数量的代价也尚未完全显现。将摄像头从29个减少到13个,连同激光雷达和雷达一起减少,意味着去除了冗余校验路径。迄今为止,Waymo的安全记录建立在“多个传感器以不同方式确认同一场景”的前提之上。在第6代产品中,这种冗余度降低后能否维持同样的安全水平,还需要“Ojai”在更多城市跑完数百万英里才能得出答案。目前的成本削减数据虽然已获验证,但这种削减能否保住安全记录,尚未得到验证。
数字未指明的地方
仅看这些,似乎胜负已分,但真正重要的裂痕在于两家公司尚未正面面对的地方。
让我们再次审视Waymo的增长曲线。该公司在今年3月宣布了每周50万单的里程碑。此后四个月里,服务城市从10个增加到15个,但每周的运行单量却在四个月内停滞不前。单车每周处理的运行单量从去年5月的167单降至最近的125单。
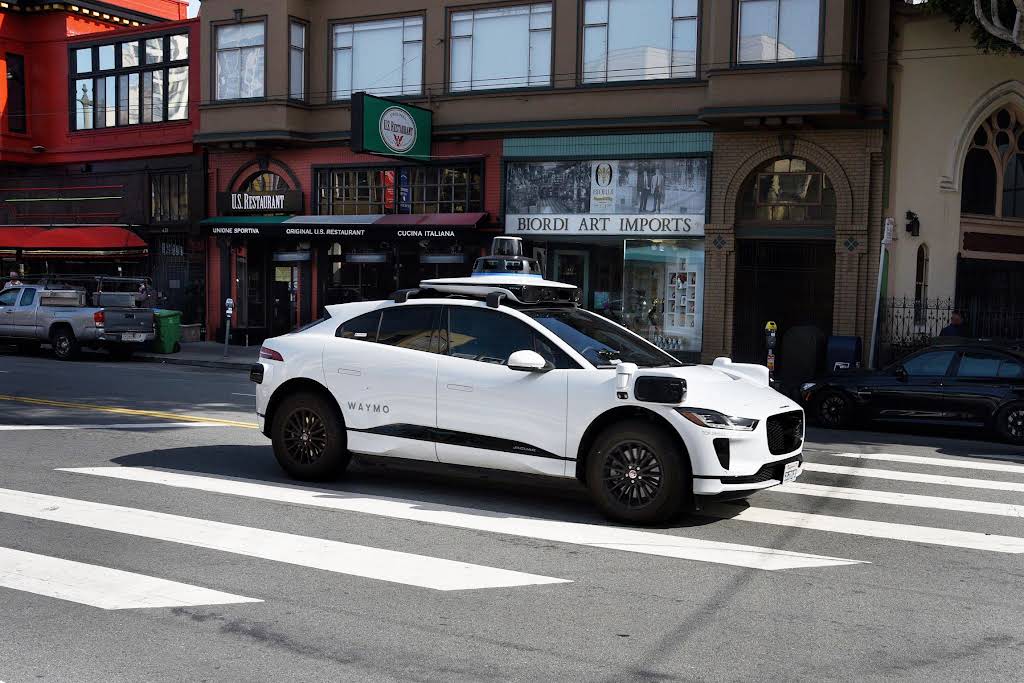
7月4日傍晚,旧金山发生多辆Waymo车辆因电池耗尽停在马路中央的事件。甚至连拖车都因为这些车辆堵塞而无法进入。这意味着城市扩张的速度与在该城市实际载客的速度是两条不同的曲线。
特斯拉方面的裂痕方向则不同。埃隆·马斯克去年夏天曾表示,到年底美国一半人口可以使用自动驾驶出租车,但最近的目标已下调至2026年底覆盖约12个州。原定于上半年进行的5个城市扩张计划也被推迟。在奥斯汀实际运行的车辆约为50辆左右,远不及同城Waymo的250多辆。在内华达州获得的5,000辆许可并非实际部署批准,而是上限。填补这一上限的速度,取决于尚未公开的FSD v15的成熟度。
下调目标的方式也值得关注。从“一半人口”改为“约12个州”,这不仅仅是数字的调整,而是评价标准本身的改变。一半人口意味着实际可用性,而12个州仅仅是获得监管批准的区域数量,并不代表其中实际投放了多少车辆、运行频率如何。奥斯汀的50辆与内华达的5,000辆之间的鸿沟就是证据。许可是潜力,路面上的车数才是当下的现实。特斯拉的发布经常将这两个层面混为一谈。
总结如下:测量员的地图绘制速度比预期要快,但在地图上实际载客的速度却跟不上地图扩张的速度。侦察兵虽然兑现了“无需地图即可前往任何地方”的承诺,但其现场判断是否比人类更好尚未得到证明。双方都打破了各自曾经“绝对做不到”的一个点,同时也都被各自的另一个点束缚住。
为什么偏偏以这种方式错位?因为两家公司最初优化的对象不同。Waymo花了十几年时间证明在这座城市这辆车不会发生事故。结果是安全数据非常稳固,但在将这种安全转化为盈利路线的商业感知上,学习得相对较慢。特斯拉则是一家十几年都在优化“将车辆尽可能快地投入到尽可能多的城市”的公司。在数量和速度上占优,但如何消化这种速度带来的事故数据,现在才刚刚开始学习。两家公司的裂痕并非技术的局限,而是各自在选择先行优化的领域时,在反面留下的漏洞。
这种裂痕也直接反映在股价上。特斯拉股价的相当一部分被认为已经提前反映了自动驾驶出租车业务的未来价值。这意味着每当扩张目标下调时,提前反映的部分动摇的可能性就越大。相反,Waymo作为Alphabet的众多业务部门之一,目前尚未被要求提供独立的盈利指标。这种差异也导致了两家公司态度的不同。特斯拉处于必须抛出宏大目标来管理市场预期的立场,而Waymo则处于可以安静地保持低目标、仅凭数据说话的立场。这就是为什么即使是同样的数字,根据出自哪一方,解读出的审慎程度也不同。
下次呼叫自动驾驶出租车时
在拉斯维加斯获批的5,000辆和1,000辆这两个数字,并非胜负的结果,更像是各自在不同赌局上押下的筹码。监管机构仅仅是给了特斯拉更广阔的运动场,并没有免除其在场上证明安全性的作业。Waymo虽然在更多城市插上了旗帜,但这些城市是否真的是盈利路线,连他们自己也尚未确信。
要让这些筹码变成真正的胜负,还需要什么?特斯拉方面需要的是样本。仅凭奥斯汀一个城市、四个月、15起事故,很难得出任何结论。必须在所有6个城市累积一年、数百万英里级别的数据,与人类平均水平的比较才具有统计学意义。相反,Waymo方面需要的是单线盈利能力。安全数据虽然已经积累了庞大的样本,但要证明这种安全性即使没有广告也能成为自驱动业务,就必须提高单城的载客密度,而不是单纯增加城市数量。两者在“都需要更多时间”这一点上是一样的。
下次当你打开APP呼叫自动驾驶出租车时,或许会想起在到达时间和屏幕显示的票价背后,还隐藏着这个问题:那辆车是在准确遵循预存的地图,还是在第一次见的巷子里此时此刻正在做出判断?无论哪种情况,能够确认该判断是否真的优于人类的数据,尚未完善。
参考资料
- TokenPost, '追踪170起均为无人驾驶,特斯拉奥斯汀自动驾驶出租车', 2026-08-20
- TradingKey, '在马斯克展望特斯拉疯狂增长的同时,内华达州批准5,000辆自动驾驶出租车许可', 2026-08-25
- Forbes (Brad Templeton), '研究自动驾驶出租车事故责任;特斯拉的碰撞频率尚不足够', 2026-08-05
- Electrek, '随着Waymo向所有人开放Zeekr Ojai,你现在可以在美国乘坐中国电动汽车', 2026-08-20
- The Next Web, 'Waymo推出由中国吉利制造的更便宜的Ojai自动驾驶出租车', 2026-05-28
- Business Model Analyst, 'Waymo从10个城市扩展到15个,但每周乘车次数没有变化', 2026-08
- 数字今日 (Digital Today), '特斯拉自动驾驶出租车扩展受阻…不便背后隐藏的真正瓶颈是安全性', 2026-05-13
- AI Matters, '特斯拉自动驾驶出租车在迈阿密实现无人驾驶运行', 2026-07-07
- Electrek, 'Waymo通过在德州快速测试实现完全自动驾驶,打破了无法扩展的论点', 2025-12-04
- AI Times, 'Waymo增加4个城市,特斯拉进行速度战…美国自动驾驶出租车竞争扩大', 2026-07-09
- TechCrunch, 'Waymo飙升的乘车人数在一张图表中呈现', 2026-03-27
- Waymo, '在不可思议的增长一年中为我们的乘客提供更多服务', Waymo Blog, 2025-12-10
- Yahoo Tech, 特斯拉与Waymo NHTSA事故率比较, 2026
- VaaSBlock, 'Waymo正在扩展。特斯拉仍然只是在承诺', 2026-07-22
- Contrary Research, '深度解析:特斯拉、Waymo与伟大的传感器之争', 2025-07-08