
序論:グローバル金融の不安定な土台
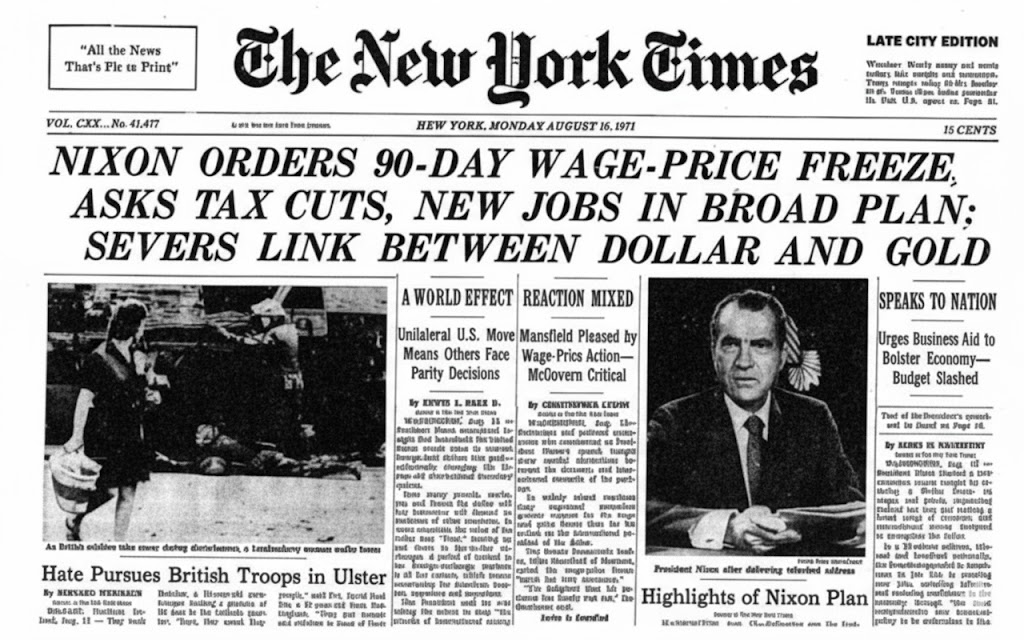
1971年8月15日。この日、何があったかご存知でしょうか?
リチャード・ニクソン米大統領が、米ドルと金の最後の繋がりを…断ち切るという衝撃的な宣言をしました¹。「ニクソン・ショック」として知られるこの措置は、必要に迫られて取られたものではありましたが、グローバル金融の根本的な問題を解決したわけではありませんでした。正直に言えば、単なる「先延ばし」に過ぎなかったのです。これにより、世界は極めて構造的なパラドックスの上に築かれた、不換紙幣(フィアット・カレンシー)覇権の時代へと突入しました。この出来事は、単一国家の通貨に依存するグローバル・システムが、いかに不安定な土台の上に立っているのかを探求する、我々の旅の出発点となります。
この文章で、我々が徹底的に掘り下げる核心テーマは、まさに**「中立的な通貨(neutral money)」**という概念です。うーん…言葉が少し難しいでしょうか?簡単に言えば、特定の国家の政治的論理や経済的影響力から自由な、グローバルな資産を意味します。金本位制が崩壊して以来、これは国際金融界が内心で切望していた、一種の「聖杯」のようなものでした。これから見ていくように、今我々が当然のこととして受け入れている米ドルへの依存は、実は歴史を振り返ると、かなり危うく危険な、何というか…「例外的な状況」に近いのです。
そこで、この文章では二つの平行線を辿ってみようと思います。一つは、ブレトン・ウッズ体制や特別引出権(SDR)のように、制度的に何とかしようとして失敗した歴史。そしてもう一つは、ユーロダラー市場や現在のビットコイン、ステーブルコインの生態系のように、市場で自生的に生まれたイノベーションの歴史です。
あ、先に結論を少しだけお伝えすると、このデジタル資産たちは、ただ空から降ってきたわけではありません。私の見解では、これは数十年にわたる「真にグローバルで、政治色のない金融アーキテクチャ」を求める、その長い探求が生んだ技術的な頂点なのです。
第1部:覇権国のパラドックス:ドル中心の世界、なぜ最初から軋轢が生じたのか?
この章では、20世紀の通貨システムが内包していた根本的な欠陥を解剖していきます。国家が主導する中央集権的な設計?正直に言えば、これは最初から失敗が約束されていたようなものでした。
1.1. 全ての始まり:トリフィンの予言とドルのジレンマ
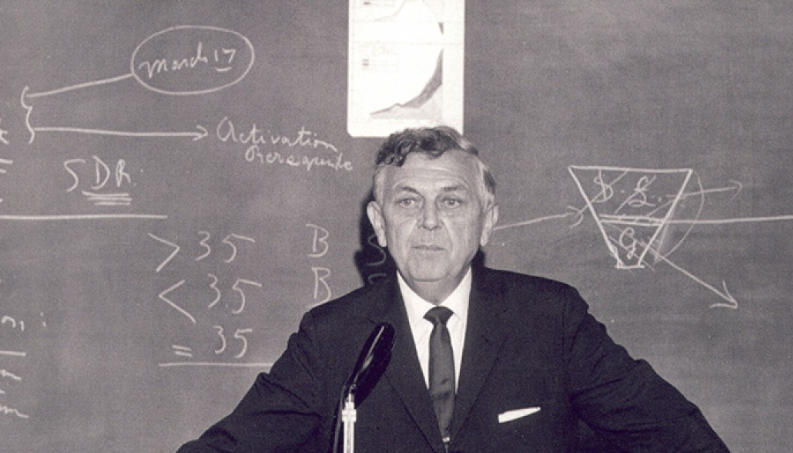
1944年、ブレトン・ウッズ体制¹。構造はシンプルでした。米ドルは金に固定し、他の全ての通貨はドルに固定する。しかし、ですよ。1960年、ロバート・トリフィン(Robert Triffin)という経済学者が、恐ろしい予言をします。これがかの有名な**「トリフィンのジレンマ(Triffin Dilemma)」**です。
このジレンマ、本当に厄介です。基軸通貨発行国(当然、アメリカですね)は、決して抜け出せない不可能な選択肢に閉じ込められるのです。
- ドルの価値(とグローバルな信頼)を守るには? 通貨供給量を絞る必要があります。しかし、そうすると?世界経済が貿易し、成長するために必要な資金(流動性)が枯渇します。
- 逆に、世界経済にお金をジャブジャブ供給するには? 経常収支の赤字を出し続けながら、ドルを増刷する必要があります。しかし、その結果は?市場にドルが溢れかえり、信頼が失墜し、最終的にその価値が暴落します。
こうしても、ああしても、どうにもならないのです。まさに完璧なジレンマです。
事例研究:1960年代の崩壊とニクソン・ショック
そしてこの予言は…ああ、本当に鳥肌が立つほど、歴史の中で正確に的中しました。アメリカがベトナム戦争や「偉大な社会(Great Society)」政策などで、際限なくお金を刷り始めると、海外に流出したドルの量が、アメリカが保有する金の準備高をはるかに超え始めました²。すると、シャルル・ド・ゴール大統領率いるフランスのような国々が、「我々のドルを渡すから、約束通り金を出せ!」と要求し、システムの支払不能状態を暴露し始めたのです。
この圧力の頂点が、1971年のニクソン・ショックでした。金兌換を一方的に停止するというこの決定は、事実上、ブレトン・ウッズ協定の核心的な約束を履行しなかったことに他なりません。この瞬間は、当時のジョン・コナーリ財務長官が欧州側に投げかけた悪名高い一言で、永遠に記憶されています。
「ドルは我々の通貨だが、君たちの問題だ (The dollar is our currency, but it’s your problem)」。
いやはや、すごいと思いませんか?システムの強制的な本質を、あからさまに認めたのです。
表 1:米国の金保有高 vs 海外保有米ドル(1960-1971)
| 年 | 米国の金保有高(十億ドル) | 海外保有米ドル債務(十億ドル) | 差額(海外保有ドル - 金保有高) |
| — | — | — | — |
| 1960 | 17.8 | 18.7 | 0.9 |
| 1965 | 13.8 | 27.9 | 14.1 |
| 1970 | 11.1 | 43.3 | 32.2 |
| 1971 (8月) | 10.2 | 50.0+ | 39.8+ |
注:データは様々な歴史的資料に基づいて再構成されており、1960年代に入り差額が指数関数的に拡大していることを明確に示しています.
米国の経常収支推移データ(資料:U.S. Bureau of Economic Analysis, FRED)を見ると、ニクソン・ショック以降、米国が世界中にドル流動性を供給するために、継続的に膨大な経常収支赤字を記録していたことが目で確認できます。
人々はしばしばトリフィンのジレンマが、1971年に終わった歴史的な出来事だと思い込んでいます。とんでもない。データは、それが単に形を変えただけだと言っています。世界は依然として貿易や準備資産としてドルを必要としています。そして、これらのドルを供給するために、米国は赤字を記録しなければならないのです。実物財・サービスを受け取る対価としてドルを輸出しているのです。これが、米国が国内消費や政府支出を安価に刷られたお金で賄えるようにする、ド・ゴールが言った* 「過度な特権(exorbitant privilege)」の実体です。*つまり、 ジレンマは消滅したのではなく、まるごと現代アメリカ経済政策の核心エンジン、そのものになってしまったのです。**
1.2. 委員会が作った人工通貨:SDRの輝かしい誕生と…惨めな現実
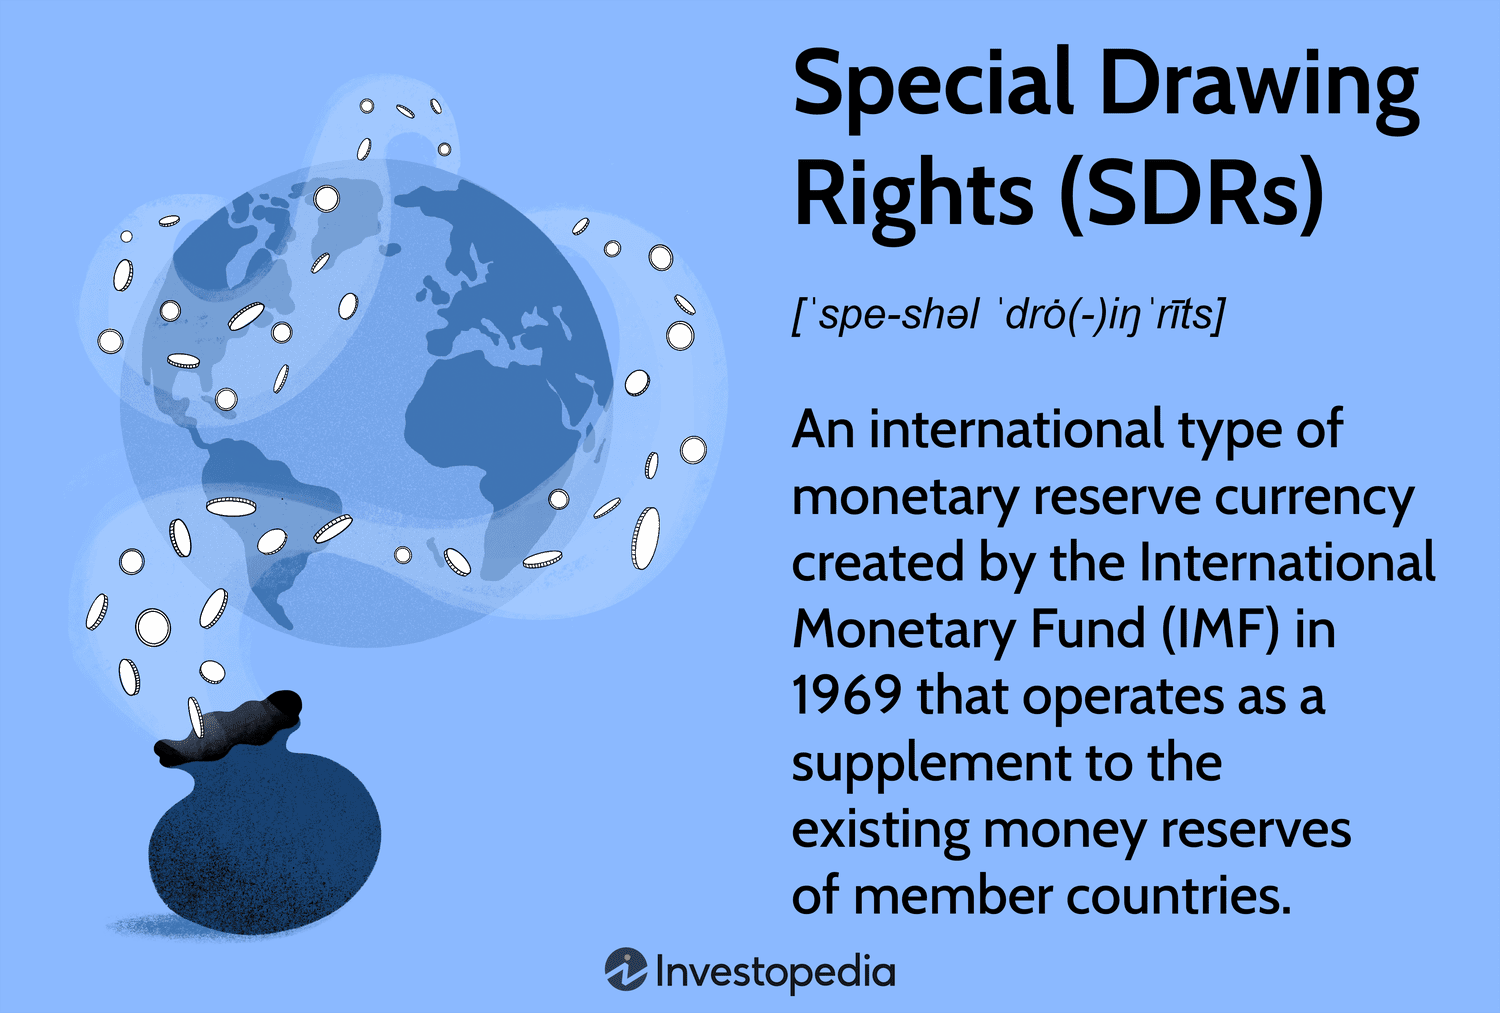
ドル覇権システムのこうした亀裂を見て、国際通貨基金(IMF)が黙っていられるはずがありませんでした。1969年、特別引出権(Special Drawing Rights, SDR)というものが創設されます。ドルと金を補完する、潜在的な将来の中立的な準備資産!一種の「紙の金(paper gold)」…という壮大な夢を見たのです。
しかし、現実は異なりました。
皆さん、SDRは真の意味での「通貨」ではありません。それは単なる主要通貨バスケットに対する「請求権」のようなもので、IMFと加盟国中央銀行の間だけで使われる「会計単位」に過ぎません。私やあなたがこれで貿易代金を支払ったり、投資をしたりすることはできません。
SDRがなぜドルに取って代われなかったのか?いくつかの決定的な理由があります。
- 供給の硬直性: その供給は、市場の需要ではなく、IMF内部の政治的な合意によって制御されます。
- 派生的な価値: SDRの価値は、結局、それが補完しようとしたドル、ユーロ、円のような国家通貨から生まれます。したがって、主導者ではなく、永遠の追随者でしかありません。
- エコシステムの不在: SDRで表示された債券市場、貿易決済、融資市場が、世界中で…皆無と言っても差し支えありません。
表 2:IMF SDRバスケット通貨構成比率の変化
| 期間 | USD | DEM/EUR | JPY | GBP | CNY |
| — | — | — | — | — | — |
| 1981–1985 | 42% | 19% (DEM) | 13% | 13% | - |
| 2001–2005 | 45% | 29% (EUR) | 15% | 11% | - |
| 2016–2022 | 41.73% | 30.93% (EUR) | 8.33% | 8.09% | 10.92% |
| 2022–現在 | 43.38% | 29.31% (EUR) | 7.59% | 7.44% | 12.28% |
資料:IMF.¹⁸
このSDRバスケットの構成を見てください。これが純粋に経済指標だけで決定されるでしょうか?とんでもない。激しい地政学的な交渉の産物です。2016年に中国人民元(CNY)が編入されたのは¹⁶、当時の人民元がそれほど自由に流通していたというよりは、中国の台頭する経済力を象徴的に認めた、一種の「政治的ジェスチャー」でした。
したがって、SDRは国家通貨の権力力学を超越するのではなく、むしろそれを公式化します。これは中立的な経済ツールに偽装した、政治的なツールに近いのです。
SDRの失敗が我々に与える教訓は、本当に、本当に痛烈です。それぞれが勝手な考えを持つ国々が集まった委員会が、構造的にその構成員の中で最も力のある国(アメリカですね)の力に挑戦できる「真に中立的な資産」を作る?うーん…そもそも不可能なことでした。
第2部:国家なき秩序:脱領土化された通貨の台頭
さて、このように制度的な枠組みが空回りしている間、市場は遊んでいたのでしょうか?とんでもない。市場は、こうした硬直性や規制に対抗し、驚くほど自ら解決策を生み出しました。単一政府の直接的な統制を逃れて機能する、巨大で国籍のない通貨システムのことです。
2.1. 偶然の革命:ユーロダラー市場
アメリカ国外の銀行に預けられた米ドル。これを**ユーロダラー(Eurodollar)**と呼びます。この市場は、誰かが「さあ、作ろう!」と計画的に作ったものではありません。地政学と規制という、ユニークな環境が生んだ自生的な現象だったのです。私が経験した限りでは、こうした偉大なイノベーションは、しばしば「偶然」から始まります。
その起源は冷戦時代に遡ります。当時、ソ連や他の東欧諸国は、アメリカが自国銀行に預けられたドル預金を凍結するのではないかと恐れていました²³。そのため、これらのドルを欧州の銀行に移しました。
しかし、この新興市場に爆発的な成長をもたらしたのは…いや、正確に言えば火をつけたのは、「レギュレーションQ(Regulation Q)」として知られるアメリカの厄介な国内銀行規制でした。これは、アメリカの銀行が預金に対して提供できる金利に上限を設けた法律でした。しかし、アメリカのインフレが上昇すると、この上限に縛られた雀の涙ほどの金利は魅力を失いました。一方、レギュレーションQの適用を受けない欧州の銀行は、ドル預金に対してはるかに高い金利を提供することができました。
あなたなら、どこに預金しますか?当然、企業や個人のドルが海外に移転する、莫大なインセンティブが生まれたのです。
この**「規制裁定取引(regulatory arbitrage)」**が鍵です。おかげで(?)、米国連邦準備制度の直接的な監督範囲外にある、非常に深く、流動的で、効率的な国際ドル市場が誕生したのです。
ユーロダラー市場は、事実上、米ドルのための「許可されない(permissionless)」グローバル流動性プールでした。この市場は規制が緩かったため(準備預金要件なし、金利上限なし)、アメリカ国内市場よりも高い効率性と収益率を提供して運営することができました²⁴。これは国際金融の主要なエンジンとなり、世界中で金融イノベーションと信用創造を牽引しました。
これ…どこかで聞いた話に似ていませんか?既存の金融システムよりも効率的で、グローバルで、規制の緩いバージョン。そう、その通りです。これがまさに今日の「分散型金融(DeFi)」と呼ばれるものの、正確な概念的な青写真であり、元祖モデルなのです。
2.2. 影の中の金融:見えないグローバル流動性のエンジン
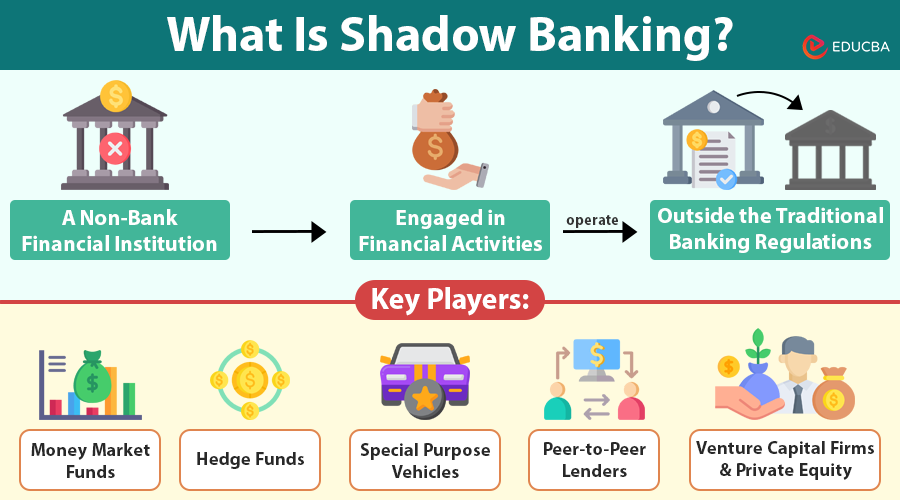
「シャドーバンキング(Shadow Banking)」システムは、伝統的な規制の境界の外で運営されるというユーロダラー市場の精神を受け継いだ、現代的な後継者です。名前は少し怖いですが、マネーマーケットファンド(MMF)、ヘッジファンド、特別目的会社(SPV)など…伝統的な銀行規制を受けずに、信用創造や満期変換といった銀行に類似した機能を行う金融仲介機関のネットワークを総称する言葉です。
事例研究:2008年グローバル金融危機
ああ、2008年。本当にひどかった。
我々は通常、2008年の危機が伝統的な銀行システムだけの失敗だったと考えがちですが、いいえ、正確に言えば、それはシャドーバンキングシステム内部で発生し、増幅された危機でした。リーマン・ブラザーズ(Lehman Brothers)のような機関は、このシステム(例:レポ市場)の短期資金調達に大きく依存していました。信頼が蒸発すると、この資金の流れが凍結し、壊滅的な連鎖破綻を誘発しました。
この事件は、この「並行金融システム」がいかに莫大な力を持っているか、そして同時に、中央銀行の最終貸付者機能や預金者保護の仕組みがない場合に現れる、内包された脆弱性を…本当に痛烈に示しました。
ユーロダラー市場であれ、シャドーバンキングシステムであれ、両者の本質は同じです。コストがかかり、非効率的な規制を回避するために生み出されたということです。こうした力学は循環的であり、止めることはできません。 「中立的」で効率的で、規制されない金融空間への追求。これは根本的な市場の力です。そしてこれは、既存の法律の抜け穴を探す方法ではなく、設計そのものでこれを達成する技術的解決策の登場のための、完璧な舞台を用意したと言えるでしょう。
第3部:設計による中立性:デジタル資産の技術的な台頭
さて、ついにここまで来ました。この章では、ビットコインとステーブルコインが、第1部(制度的失敗)と第2部(自生的市場イノベーション)で確認された、その歴史的な流れの論理的かつ技術的な帰結であることを主張します。これらは、市場が常に追求してきた「中立的な通貨」の特性を、まさに工学的に実装しようとする、非常に意図的な試みを代表しています。
3.1. ビットコイン:信頼なき世界の信頼プロトコル
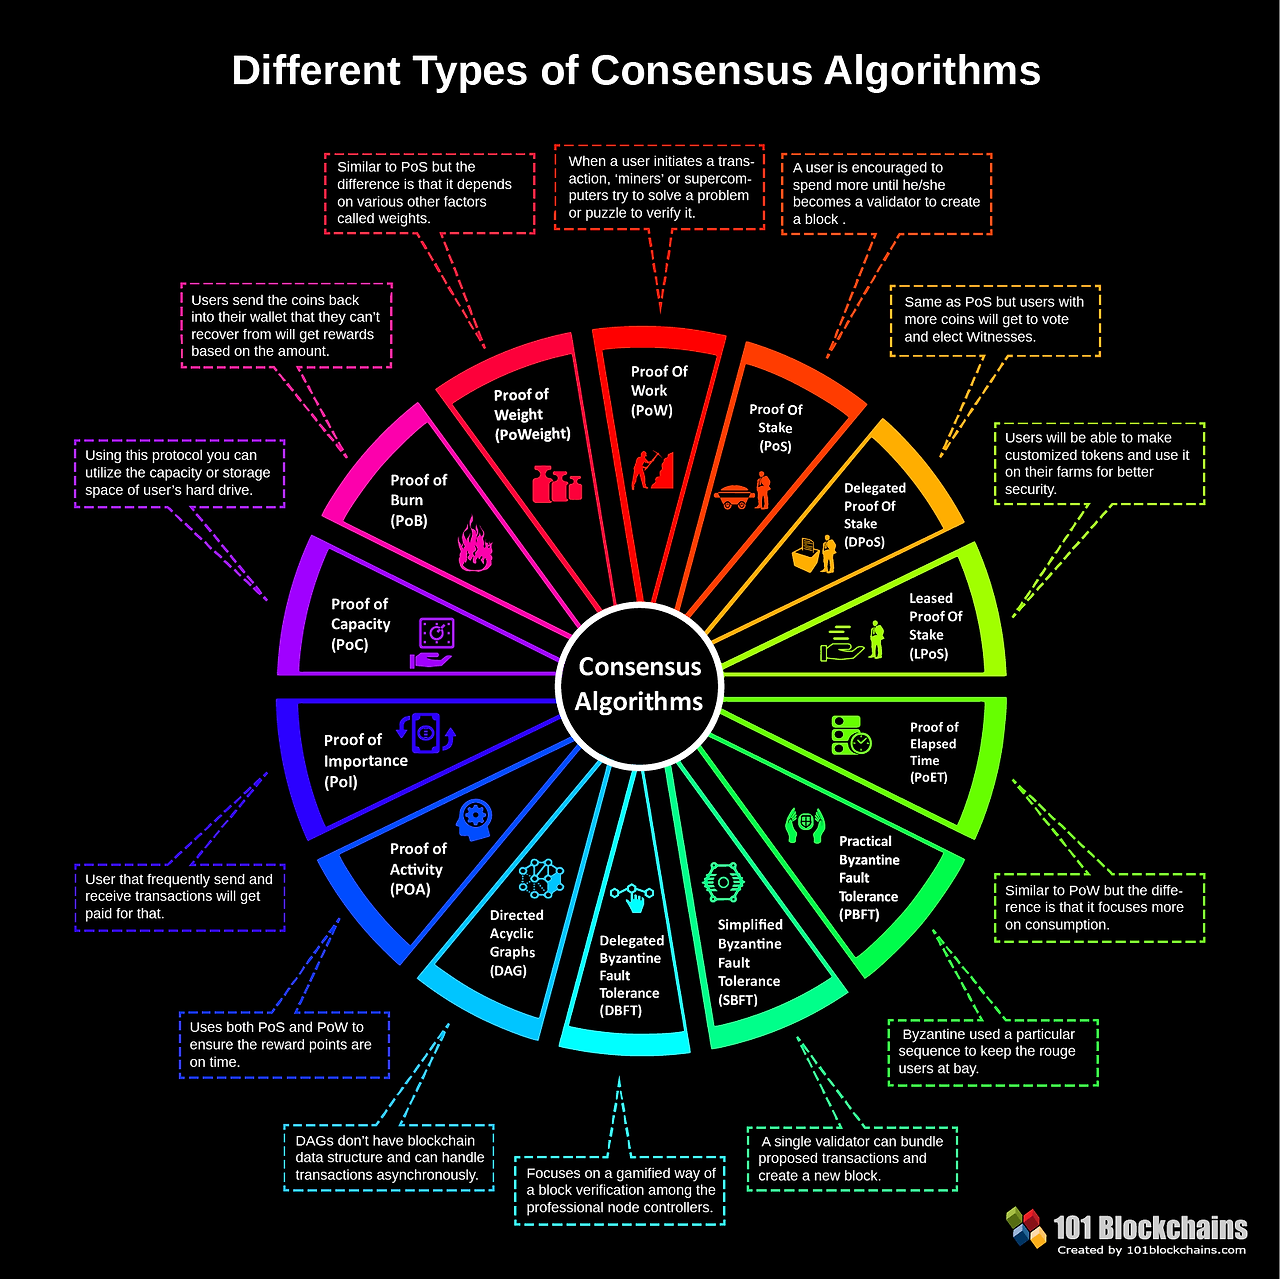
ビットコインを単なる投機的資産として見るのは…本質を見誤るものです。これは「ビザンチン将軍問題(Byzantine Generals’ Problem:中央機関や信頼できる第三者なしに、ネットワークで合意を形成し、価値を移転できるシステムであるという証拠)」³⁶という、コンピュータ科学の非常に厄介な難題を解決した技術革新として分析されるべきです。
絶対的な希少性(2,100万枚に固定された供給量)、検閲耐性(いかなる単一主体も取引を阻止できない)、そして分散化された清算。まさにこれらの核心的な特性が、ビットコインを中立的なグローバル通貨資産のユニークな候補たらしめているのです。⁴
地政学的な資産としてのビットコイン
「デジタルゴールド」という比喩を超えて、ビットコインは、覇権通貨システムから脱却しようとする個人や国家のための、戦略的な地政学的資産として位置づけられています。
-
事例研究1:ロシア・ウクライナ紛争
この紛争は「最初の暗号資産戦争」となりました。ウクライナは、遅く、潜在的に遮断される可能性のある伝統的な銀行チャネルを迂回し、直接的な暗号資産寄付を通じて数千万ドルの支援金を成功裏に集めました。同時に、ロシアが国際制裁を回避するために暗号資産を使用するのではないかという懸念が提起されました。この二重のユースケースは、ビットコインの核心的な本質、すなわちユーザーの意図とは無関係な中立的な技術としての強力さを示しています。
-
事例研究2:エルサルバドルの実験
2021年、エルサルバドルはビットコインを法定通貨として採用した最初の国家となりました。この進行中の実験は、観光や技術投資の誘致、一部の市民に初めての金融サービスへのアクセス機会を提供するなどの成功事例があります。しかし、国民の低い技術理解度、日常取引でのボラティリティ、そして全体的な低い採用率といった課題も、正直に言って相当なものです。この実験は、その最終的な結果とは無関係に、主権国家が中立的でオープンソースのプロトコル上に並行金融システムを構築しようとする、歴史的な試みです。
国際金融システムは、カウンターパーティリスク(counterparty risk)のない最終決済資産、すなわち**「本源的通貨(base money)」**を必要としています。簡単に言えば、問答無用でそれ自体で決済が完了する資産のことです。ビットコインは、決済の最終性と中央発行機関の不在という特性を通じて、こうした「本源的通貨」の特性を持つ最初のデジタル資産です。
3.2. デジタルユーロダラー:ステーブルコインの普及と力
ビットコインが新しい中立的な「準備資産」なら、ステーブルコインは新しい「取引レイヤー」です。ステーブルコインは、不換紙幣、特に米ドルに対して安定した価値を維持することを目的とするデジタル・トークンです。
これは、デジタル資産の利点(速度、グローバルな到達範囲、プログラマビリティ)と、不換紙幣の価格安定性を組み合わせた、いやはや、本当に賢い発想です。
主要なステーブルコインの種類は、このように分けられます。
- 不換紙幣担保型(例:USDT、USDC): 市場を支配するモデルです。発行体が銀行口座に相当する実際のドルやドル等価資産を保有し、トークンを発行します。
- 暗号資産担保型(例:DAI): スマートコントラクトに保管された他の暗号資産を過剰担保として発行されます。より分散化されていますが、基礎となる担保物のボラティリティリスクがあります。
- アルゴリズム型(例:過去のUST): …これは実物担保なしにアルゴリズムによって供給量を調整しようと試みました。
データ(資料:The Block、DefiLlama)を見ると、ステーブルコインの総発行量は急増しており、不換紙幣担保型のUSDTとUSDCが市場を圧倒的に支配しています。
事例研究:テラ/ルナの崩壊 - 通貨物理学からの教訓
2022年5月、アルゴリズム・ステーブルコインのテラUSD(UST)と姉妹トークンのルナ(LUNA)の劇的な崩壊は、忘れられない転換点となった出来事でした。市場の圧力でUSTが1ドルペッグを失うと(「デペッグ」)、これを安定させるために設計されたアルゴリズムが「死の螺旋(death spiral)」に陥りました。この過程で、数日で400億ドル以上の価値が蒸発しました。
テラ/ルナの実験は、無から(ex nihilo)安定した通貨を創り出そうとする試みでした。その崩壊は…本当に残酷にも…「健全な担保なき通貨は本質的に脆弱であり、取り付け騒ぎに晒される」という、通貨史の根本的な法則を改めて証明しました。
その後、暗号資産市場で発生した「質の高い資産への逃避(flight to quality)」現象は、当然ながらUSDCやUSDTのような完全担保ステーブルコインの市場シェアをさらに強固にしました。
3.3. 新たな力の均衡:ハイブリッド金融の未来
世界は今、単極のドル覇権システムから、多極のハイブリッドモデルへと移行しています。この新しいモデルでは、主権通貨が国籍のないデジタル資産と共存、いや正確に言えば激しく競争することになるでしょう。
私が描く未来の金融アーキテクチャは、このような二層システム(2-layer system)で構成される可能性があります。
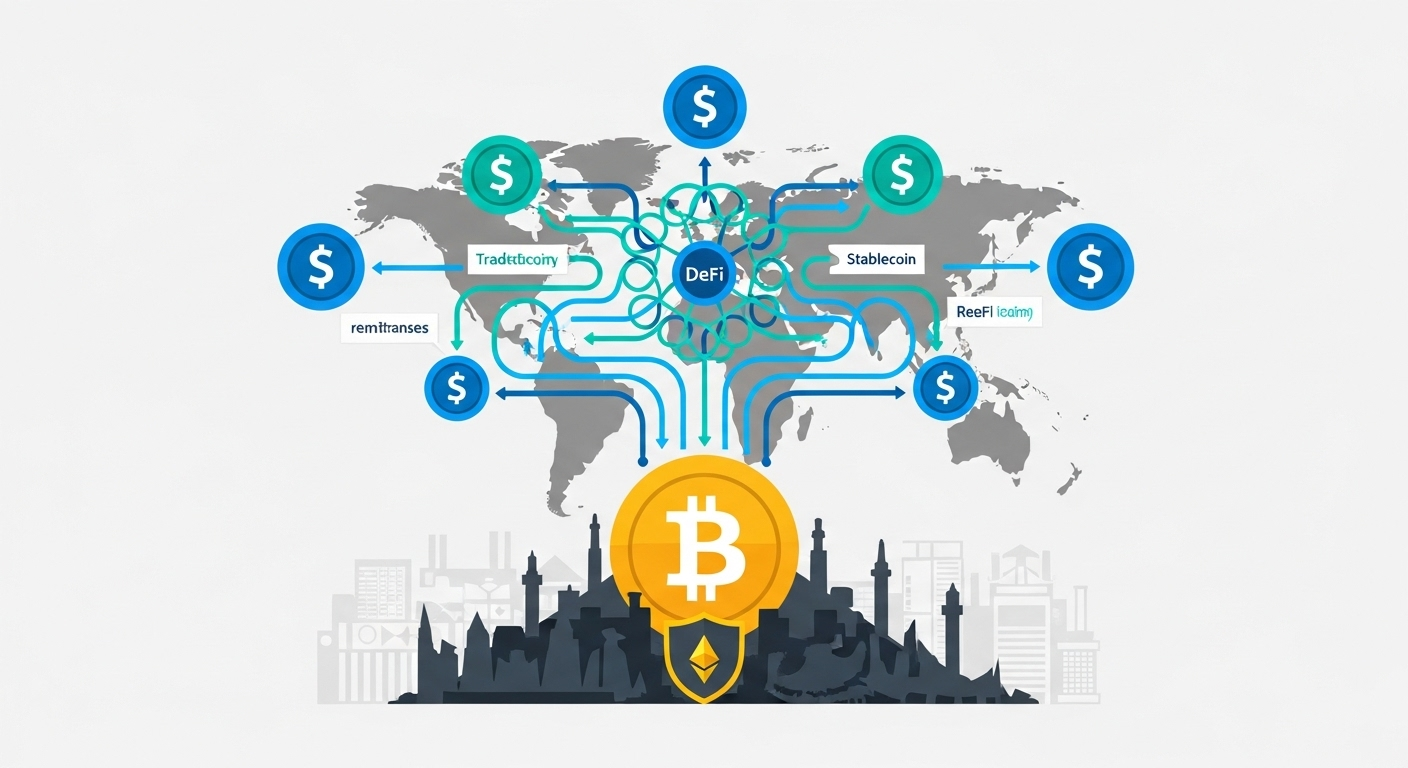
- レイヤー1(準備と決済): ビットコインが中立的なグローバル準備資産、何というか…「デジタル金本位制2.0」の役割を果たします。国家や大手機関は、不換紙幣価値の下落や地政学的なリスクに対するヘッジ手段としてビットコインを保有するでしょう。
- レイヤー2(取引と信用): ステーブルコイン(主にドルにペッグされたもの)が、グローバル貿易、送金、そしてあの熱い分散型金融(DeFi)の主要な交換媒体として機能します。
この新しい均衡は、金融権力を根本的に再定義します。 これはアメリカの「過度な特権」を減らし、準備資産(ビットコイン)の固定供給を通じて新たな形の通貨規律を導入するでしょう。そして、個人や小規模国家に、グローバルで検閲耐性のある金融システムへの直接アクセス権限を付与するでしょう。
結論:覇権の終焉、ハイブリッドシステムの黎明
この長い文章を要約してみましょう。単一国家の通貨(ドル)が世界金融の基盤となる20世紀モデルが…正直に言って、非常に不安定な歴史的な例外状況だったというのが私の結論です。制度的な解決策は継続的に失敗し、自生的な市場秩序は絶えずイノベーションを続けて道を模索しました。そしてついに、技術的なパラダイムシフトの道が開かれました。
未来の通貨は、一つのシステムが他のシステムを完全に代替するような、単一の姿ではないでしょう。それは、競争的で、複雑で、ハイブリッドなエコシステムになるでしょう。
ブレトン・ウッズ体制の崩壊と共に始まった、この「中立的な通貨」を求める旅…その旅は今、信頼を機関や政府ではなく、数学、暗号学、そして誰もが見ることのできるオープンソースコードに置くシステムへと、我々を導いています。
この移行は、もちろんボラティリティが高く、議論を呼ぶでしょう。騒がしく、混乱するでしょう。
しかし、しかしですよ。より中立的で、より効率的で、より開かれたグローバル金融システムへのこの根本的な需要…これは本当に止められない巨大な力です。ユーロダラー市場の誕生を牽引したまさにその原則が、今やデジタル資産のアーキテクチャの中で究極的な表現を見出し、これは1世紀以上にわたる時間で通貨の本質に起きた、本当に…最も重要な進化を予告しています。
参考資料
- 미국을 괴롭히는 ‘트리핀 딜레마’란 무엇인가? | [한가람뉴스플러스]
- 닉슨 쇼크 | [나무위키]
- 세계 5대 경제강국으로 진입하는 발판 | [KDI 경제교육·정보센터]
- 비트코인 없는 미래는 없다 | [오태민, 손혜민, 김유정]
- 브레튼우즈 체제의 몰락… 달러의 굴욕 속 미래화폐 탐색 | [주간조선]
- 닉슨 충격 | [위키백과]
- 트리핀 딜레마 | 기축통화 달러의 구조적 모순 | [TREND.M]
- 트리핀 딜레마 | [나무위키]
- [미 고강도 긴축] 배런스 “연준 금리인상…달러 강세 부작용 주목” | [연합인포맥스]
- U.S. Current-Account Balance | [Bureau of Economic Analysis]
- U.S. Current-Account Balance (Quarterly) | [Bureau of Economic Analysis]
- Current Account Balance: Total Trade of Goods for the United States (DISCONTINUED) (BPBLTD01USA636S) | [FRED]
- Current Account Balance: Total Trade of Goods for the United States (DISCONTINUED) (BPBLTD01USA636N) | [FRED]
- Balance on current account (IEABC) | [FRED]
- Balance on Current Account, NIPA’s/Gross Domestic Product | [FRED]
- 특별인출권 (SDR) | [단비뉴스]
- 특별인출권 | [위키백과]
- 특별인출권이란? - 뜻 & 정의 | [KB의 생각]
- [지붕이의 용어사전] 특별인출권(SDR) / 구글세 / 피치마켓 / 좀비기업 | [매일경제]
- SDR(특별인출권) | [시사경제용어사전 (기획재정부)]
- IMF, SDR 위안화 비중 10.92→12.28%로 상향 | [한국경제]
- 기호일보 경제용어(특별인출권) | [한국은행]
- 유로 달러 | [시사경제용어사전 (기획재정부)]
- Eurodollar | [Wikipedia]
- THE EURO-DOLLAR MARKET: AN INTERPRETATION | [International Economics Section (Princeton)]
- The Effects of Removing Regulation Q— A Theoretical Analysis | [Federal Reserve Bank of Kansas City]
- The Euro-Dollar Market: Some First Principles | [Chicago Booth]
- Near-money premiums, monetary policy, and the integration of money markets | [Bank for International Settlements (BIS)]
- 달러 패권의 원동력, ‘유로달러’ | [한국일보]
- 그림자 금융 | [나무위키]
- 그림자 은행업 – 의미, 기능, 장점 및 단점 | [Management Study Guide]
- 그림자 금융 시스템 | [위키백과]
- 그림자금융 | [한경용어사전]
- 그림자금융에 대한 국제적 논의와 국내 현황 | [보험연구원]
- 그림자금융(shadow banking)의 경제적 역할 | [자본시장연구원]
- 테라(Terra) 사태로 알아보는 메인넷 및 브릿지의 보안성 | [Decipher Media (Medium)]
- The End of the US Dollar Hegemony: This Is What Will Happen to Bitcoin (by Taemin Oh / Part 3) | [YouTube]
- 최초의 가상자산 전쟁? 러시아의 우크라이나 침공 1년 | [TRM Labs]
- 우크라이나 전쟁 참전한 ‘암호화폐’의 활약 | [주간조선]
- 전쟁이 증명한 코인의 힘…金으로 변신 시도 중 | [조선일보]
- 전쟁이 터졌는데…왜 비트코인은 안 떨어졌을까? | 오태민 작가 [오태민의 크립토인사이트 5화] | [YouTube]
- 비트코인, 지정학 위기 속 안정세…과거 전쟁 사례로 본 BTC 흐름 | [디지털투데이]
- 엘살바도르 대통령, 비트코인 실험 큰 성공 평가 속 과제는? | [글로벌이코노믹]
- 엘살바도르, 비트코인 법정화폐 채택 4주년…여전한 논란 | [디지털투데이]
- 엘살바도르 비트코인 실험 성공인가 실패인가… | [디지털투데이]
- 엘살바도르, 비트코인 실험 결국 실패… | [글로벌이코노믹]
- 비트코인 법정화폐를 도입한 엘살바도르, 결과는? | 최민주의 ‘코인 포커스’ | [YouTube]
- USDT Vs. USDC Vs. DAI: 2025년 최고의 스테이블코인 | [Cryptomus]
- 달러 스테이블코인, 글로벌 금융시장을 흔들다 | [KPMG International]
- 스테이블코인과 이더리움은 어떤 관련이 있는가? | [Naver Premium]
- 이 두 가지 차이점은 무엇입니까? (USDT vs USDC) | [Cryptomus]
- 스테이블코인은 어떻게 돈을 버는가? | [Xangle]
- 스테이블코인 시장 2947억달러 돌파…USDT 점유율 59% | [디지털투데이]
- Total Stablecoin Supply | [The Block]
- 스테이블코인 시장의 성장과 한국의 대응 방안 | [Four Pillars]
- 스테이블코인과 중앙은행에 대한 신뢰 | [Deloitte]
- The Block: Bitcoin, Ethereum & Crypto News | [The Block]
- 2022년 LUNA 대폭락 | [나무위키]
- 루나와 UST는 왜 추락했나…‘테라 사태’ 주요 일지 총정리 | [한겨레]
- [블록체인 칼럼]테라(UST)·루나(LUNA) 사태의 교훈<상> | [전자신문]
- 역대급 ‘코인 붕괴’ 왜 발생했나…루나 사태 A to Z [긱스] | [한국경제]
参考文献
- アメリカを悩ませる「トリフィンのジレンマ」とは?
- ニクソン・ショック
- 世界5大経済大国への足がかり
- ブレトン・ウッズ体制の崩壊… ドルの屈辱の中で未来の通貨を探る
- ニクソン・ショック
- トリフィンのジレンマ:基軸通貨ドルの構造的矛盾
- トリフィンのジレンマ
- [米国高金利引き締め]バラン氏「FRBの利上げ…ドル高の副作用に注目」
- U.S. Current-Account Balance
- U.S. Current-Account Balance (Quarterly)
- Current Account Balance: Total Trade of Goods for the United States (DISCONTINUED) (BPBLTD01USA636S)
- Current Account Balance: Total Trade of Goods for the United States (DISCONTINUED) (BPBLTD01USA636N)
- Balance on current account (IEABC)
- Balance on Current Account, NIPA's/Gross Domestic Product
- 特別引出権 (SDR)
- 特別引出権
- 特別引出権とは? - 意味&定義
- [ジブンの用語辞書] 特別引出権(SDR) / グーグル税 / ピッチマーケット / ゾンビ企業
- SDR(特別引出権)
- IMF、SDRの人民元比率を10.92→12.28%に引き上げ
- 記号日報 経済用語(特別引出権)
- ユーロダラー
- Eurodollar
- THE EURO-DOLLAR MARKET: AN INTERPRETATION
- The Effects of Removing Regulation Q— A Theoretical Analysis
- The Euro-Dollar Market: Some First Principles
- Near-money premiums, monetary policy, and the integration of money markets
- ドルの覇権の原動力、「ユーロダラー」
- シャドーバンキング
- シャドーバンキング – 意味、機能、長所と短所
- シャドーバンキングシステム
- シャドーバンキング
- シャドーバンキングの経済的役割
- テラ(Terra)事態で知るメインネットとブリッジのセキュリティ
- The End of the US Dollar Hegemony: This Is What Will Happen to Bitcoin (by Taemin Oh / Part 3)
- 最初の仮想通貨戦争?ロシアのウクライナ侵攻1年
- ウクライナ戦争に参戦した「暗号資産」の活躍
- 戦争が証明したコインの力…「金」への変身を試みる
- 戦争が起きたのに…なぜビットコインは落ちなかったのか? | オ・テミン作家 [オ・テミンのクリプトインサイト 第5話]
- ビットコイン、地政学リスクの中で安定…過去の戦争事例で見るBTCの流れ
- エルサルバドル大統領、ビットコイン実験を大成功と評価するも課題は?
- エルサルバドル、ビットコイン法定通貨採用4周年…依然として議論
- エルサルバドル・ビットコイン実験、成功か失敗か…
- エルサルバドル、ビットコイン実験ついに失敗...
- ビットコインを法定通貨としたエルサルバドル、結果は? | チェ・ミンジュの「コインフォーカス」
- USDT Vs. USDC Vs. DAI: 2025年最高のステーブルコイン
- ドルステーブルコイン、グローバル金融市場を揺るがす
- ステーブルコインとイーサリアムはどのような関係があるのか?
- これら二つの違いは何ですか? (USDT vs USDC)
- ステーブルコインはどうやって儲けるのか?
- ステーブルコイン市場2947億ドル突破…USDTのシェア59%
- Total Stablecoin Supply
- ステーブルコイン市場の成長と韓国の対応策
- ステーブルコインと中央銀行への信頼
- The Block: Bitcoin, Ethereum & Crypto News
- 2022年 LUNAの大暴落
- ルナとUSTはなぜ暴落したのか…「テラ事態」主要年表総整理
- [ブロックチェーンコラム] テラ(UST)・ルナ(LUNA)事態の教訓<上>
- 歴代級「コイン崩壊」なぜ発生したのか…ルナ事態 A to Z [ギークス]