
미국 국가부채** 40조 달러는 한 번의 실수가 아니라 다섯 가지가 겹쳐 쌓인 결과다. 2001년 이후 감세, 지출 확대, 두 차례 위기 대응이 부채를 키웠고, 이제는 고령화 의무지출과 이자 비용이 스스로 빚을 불리는 단계에 들어섰다.**
수치는 2026년 9월 확인 기준 · 환산 환율은 1달러=1,400원 가정
40조 달러를 원화로 바꾸면 얼마일까. 계산기를 두드려 보니 5경 6000조 원이 나왔다. 조 단위를 넘어 ‘경’이라는 단위를 뉴스 밖에서 써 본 건 처음이었다.
더 이상했던 건 따로 있다. 이만한 빚이 쌓이는 동안 미국이 망하지도, 누가 크게 책임지지도 않았다는 점이다. 그렇다면 이 빚은 도대체 어디서 왔을까. 미국 초당파 재정 감시단체 CRFB와 의회예산국(CBO)의 숫자를 따라가 보니, 답은 다섯 갈래로 나뉘었다.
원인 1. 감세가 미국 국가부채의 가장 큰 몫이다
2001년 이후 늘어난 미국 부채에서 가장 큰 덩어리는 세금을 깎아 준 데서 나왔다.
CRFB의 ‘From Riches to Rags’ 업데이트 분석은 2001·2003년 부시 감세, 2010·2013년 그 연장과 수정, 2017년 트럼프 1기 감세법(TCJA)까지 다섯 개 세법이 2001~2023년 사이 부채를 8조 달러 넘게 늘렸다고 계산한다. GDP 대비로 37%p에 해당한다.
감세는 한 번 통과되면 좀처럼 되돌아오지 않는다. 시한이 끝날 때마다 연장이 반복됐고, 2025년 통과된 OBBBA(One Big Beautiful Bill Act)도 그 흐름 위에 있다. CBO는 이 법의 감세가 2026~2035년 적자를 4조 7000억 달러 늘린다고 추정했다. 관세 수입 증가로 3조 달러가 상쇄된다는 전망이 붙지만, 관세는 정책이 바뀌면 사라지는 수입이다.
원인 2. 전쟁과 새 복지 제도가 미국 국가부채를 밀어 올렸다
두 번째 몫은 정부가 쓰는 돈 자체가 늘어난 것이다.
CRFB는 이 지출 확대가 GDP 대비 33%p의 부채를 만들었다고 본다.
아프가니스탄·이라크 전쟁 비용, 2003년 신설된 메디케어 파트 D(처방약 보험) 같은 제도가 대표적이다. 재원 없이 시작된 사업은 해마다 비용이 자동으로 붙는다. 한 해 예산에서는 작아 보여도 20년을 쌓으면 감세와 비슷한 크기가 된다.
원인 3. 금융위기와 코로나 대응, 위기마다 국채로 버텼다
세 번째는 경제가 무너질 때마다 정부가 빚을 내 막은 몫이다.
2008년 금융위기와 코로나19 대응이 2001~2023년 사이 6조 달러 넘는 부채, GDP 대비 약 28%p를 남겼다.
규모가 가장 컸던 건 코로나 때다. 조세정책센터(Tax Policy Center)에 따르면 감세와 지출을 합친 팬데믹 재정 대응은 약 5조 6000억 달러였고, GDP 대비 연방부채는 2019년 79%에서 2022년 97%로 뛰었다.
여기서 CRFB가 던지는 한 문장이 인상적이었다.
감세·지출·위기 대응 중 하나만 없었어도 부채는 2001년 수준 근처였을 것이고, 셋 다 없었다면 지금쯤 다 갚았을 거라는 계산이다. 빚의 원인이 한 정당이나 한 사건이 아니라는 뜻이기도 하다.
원인 4. 고령화로 사회보장·메디케어 지출이 국가부채를 키운다
앞의 세 가지가 과거의 선택이라면, 네 번째는 앞으로 저절로 커지는 빚이다.
베이비붐 세대가 은퇴하면서 사회보장연금과 노인 의료보험(메디케어) 지출이 법에 따라 자동으로 늘어난다.
CBO 2026~2036년 전망을 보면 사회보장 지출은 GDP 대비 5.2%에서 5.9%로, 메디케어는 4.0%에서 5.2%로 오른다. 의회가 새 법을 하나도 통과시키지 않아도 생기는 증가분이다.
이게 왜 까다로운지 생각해 보면, 이 돈을 줄이는 건 수천만 명의 은퇴 계획을 건드리는 일이기 때문이다. 표를 잃을 각오 없이 손대기 어려운 영역이라, 역대 정부가 감세나 국방비 조정은 해도 여기는 비켜 갔다. Fortune은 이 구조를 두고 “베이비붐 세대가 다음 세대에게 40조 달러를 물려줬다”고 표현했다.
원인 5. 미국 국채 이자가 이자를 낳는 단계에 들어섰다
마지막 이유가 가장 무섭다.
빚이 커지고 금리가 오르자, 이자 자체가 새 빚의 원인이 됐다.
CBO는 순이자 비용이 2026년 1조 달러에서 2036년 2조 1000억 달러로 두 배가 될 것으로 본다. GDP 대비 3.3%에서 4.6%로, 같은 기간 메디케어 증가 폭보다 가파르다. 이미 이자 지출은 국방비를 넘어섰다.
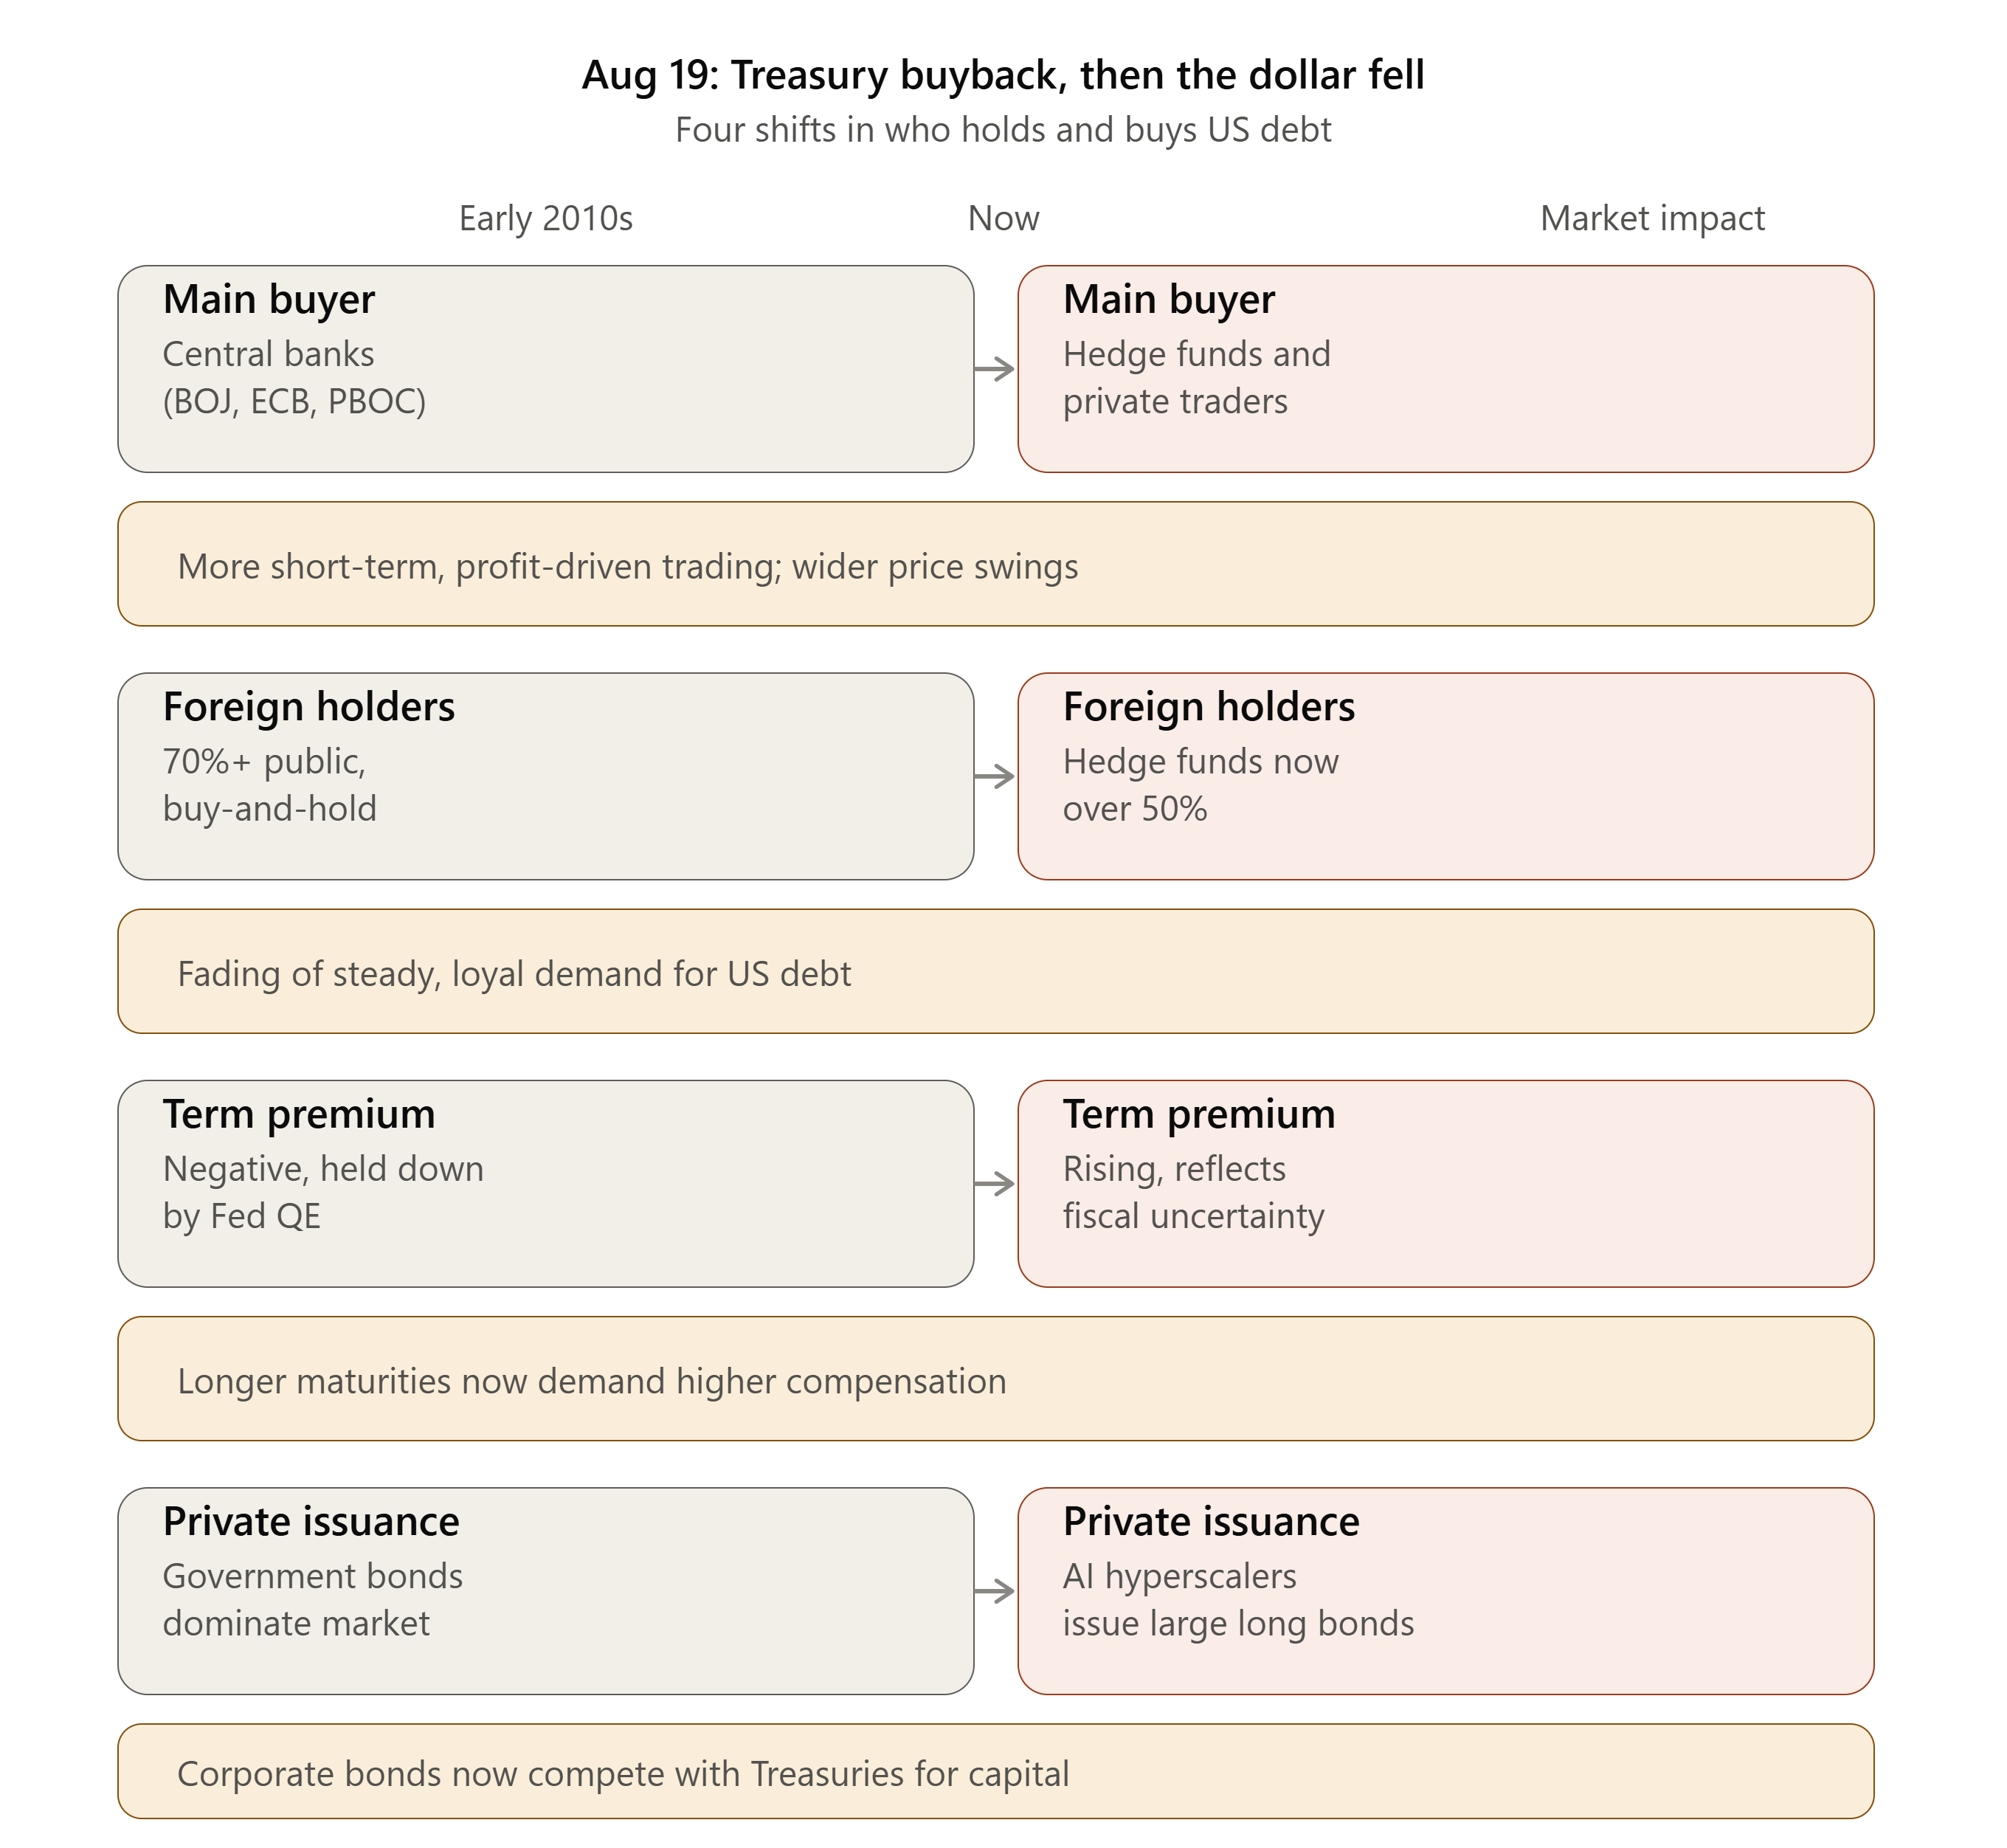
이자는 아무것도 새로 만들지 않는 돈이다. 도로도, 연금도 아니고 과거의 빚값이다. 그런데 이 돈을 대려고 또 국채를 찍으니, 금리가 높을수록 빚이 빚을 부르는 구조가 된다. 재무부가 장기 국채를 되사들여 금리를 누르려 했다가 오히려 달러가 약해진 이유도 이 악순환과 맞닿아 있다.
국채 발행은 느는데 사겠다는 손은 줄고 있다
미국 국가부채 원인 5가지 한눈에 보기
아래 표는 원인별 크기와 성격을 정리한 미국 국가부채 원인 비교표다.
| 원인 | 규모(출처) | 성격 |
|---|---|---|
| 감세 | 2001~2023년 8조 달러+, GDP 대비 37%p (CRFB) | 과거의 선택, 연장 반복 |
| 지출 확대 | GDP 대비 33%p (CRFB) | 과거의 선택, 누적형 |
| 위기 대응 | 6조 달러+, GDP 대비 28%p (CRFB) | 불가피했던 비상 지출 |
| 고령화 의무지출 | 사회보장 5.2→5.9%, 메디케어 4.0→5.2% of GDP (CBO) | 자동 증가 |
| 이자 비용 | 1조 → 2조 1000억 달러, 2026→2036 (CBO) | 스스로 불어남 |
앞의 세 개는 이미 쌓인 빚이고, 뒤의 두 개는 아무것도 안 해도 커지는 빚이다. CBO가 2036년 적자를 3조 1000억 달러, GDP 대비 6.7%로 내다보는 것도 뒤쪽 두 줄 때문이다.
미국 국가부채는 결국 누가 갚게 될까
누가 갚는지보다, 어떤 방식으로 나눠 떠안느냐의 문제에 가깝다.
세금을 올리면 납세자가, 지출을 줄이면 수혜자가, 물가가 오르면 달러를 쥔 모든 사람이 조금씩 부담한다. 미국 정부가 어느 쪽을 택할지는 아직 정해지지 않았다. 다만 이자가 국방비를 넘은 지금, 선택을 미룰수록 비용이 커진다는 점만은 숫자로 확인된다. 세 번째 길, 즉 인플레이션으로 빚의 실질 가치를 녹이는 방식이 왜 자꾸 거론되는지도 여기서 이해가 된다.
안내: 이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 수치와 정책은 이후 달라질 수 있습니다.
참고자료
- Committee for a Responsible Federal Budget, How Debt Got to 100% of GDP: A From Riches to Rags Update
- CBO, The Budget and Economic Outlook: 2026 to 2036
- CBO, Testimony on The Budget and Economic Outlook: 2026 to 2036
- Conference Board, CBO Releases Negative Fiscal Outlook for 2026-2036
- Tax Policy Center, How did the fiscal response to the COVID-19 pandemic affect the federal budget outlook?
- U.S. Treasury Fiscal Data, Understanding the National Debt
- Fortune, How Boomers voted the next generation a $40 trillion debt (2026-09-09)
- 미 국가부채, 사상 첫 40조달러 돌파…고금리에 이자부담 ↑