
很多人并不知道,如今遍布街头巷尾的蓝色招牌便利店,其前身竟是一家专门从事电气工程的公司。
GS Retail始于1971年的金星电工,后发展起GS25。虽然自2020年起其门店数量被CU赶超,但除了2025年第二季度之外,它从未将营收第一的位置拱手让人。
门店数量输了,但营收却守住了。我认为这种非对称性是解读其50年发展史的关键。
我们将依次探讨这家如同巷口灯塔般的便利店是如何诞生的,以及它又是如何演变成App中的物流仓库的。
GS Retail为何起步于电气工程公司?
其根源并非便利店,而是1971年成立的金星电工。
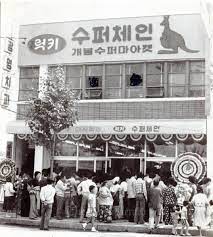
查看GS Retail官方发展史可知,该公司于1974年在乙支路三丰商场开设了“Lucky超市”1号店,从而进军零售业。
在那个贴有价格标签的货架还很陌生的年代,这相当于在习惯讨价还价的市场篮子旁,出现了一家明码标价的超市。
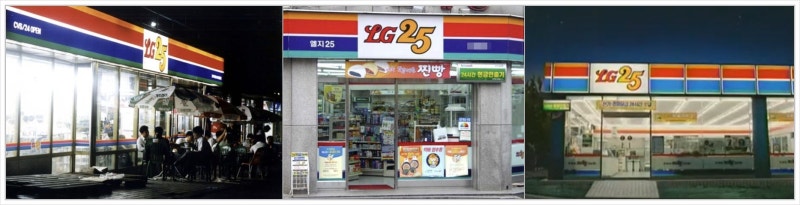
16年后的1990年,挂上了“LG25”的招牌。这是一个没有引进海外品牌授权,完全由本土打造的便利店品牌。随后在2005年,随着LG集团与GS集团的分家,该公司获得了“GS Retail”这一名称。这是一种分工:电子与化学归LG,零售与能源归GS。
具氏与许氏家族的“人和”为GS Retail留下了什么?
作为GS Retail母体的LG,是一个由没有血缘关系的具氏与许氏两个家族共同经营了57年的集团。考虑到“合伙经营难以长久”的通识,这确实是一个罕见的记录。
双方的分工非常明确。具氏家族负责开拓事业,许氏家族负责财务与后勤。其底层逻辑是“人和”原则,到了第三代,他们没有选择争夺经营权,而是将事业拆分,各走各的路。这就是财界所称的“美丽的告别”。
我之所以将这段插曲放入GS Retail的故事中,是因为便利店本质上是一个依靠与加盟店主之间关系运作的事业。
如果总公司与店主之间缺乏信任,那么提升单店营收的战略从一开始就无法奏效。而这套战略,正是接下来的故事。
GS25如何在门店数量落后的情况下守住营收第一?
GS25选择了不盲目增加门店,而是专注于提升单店营收的策略。
在CU凭借开店速度领先时,GS25依靠单店效率支撑,数据直接印证了这一选择。
GS25与CU门店数量及营收对比(GS25为便利店部门,CU为运营商BGF Retail基准)
| 年份 | 类别 | GS25 | CU |
|---|---|---|---|
| 2019 | 门店数 | 13,918家 | 13,877家 |
| 2019 | 营收 | 6.8564万亿韩元 | 5.9434万亿韩元 |
| 2023 | 门店数 | 17,390家 | 17,762家 |
| 2023 | 营收 | 8.2457万亿韩元 | 8.1948万亿韩元 |
| 2024 | 门店数 | 18,112家 | 18,458家 |
| 2024 | 营收 | 8.6661万亿韩元 | 8.6988万亿韩元 |
2023年CU的门店数多出372家,仅看表格的话,2024年似乎CU的营收也已超越。
但这里有一个陷阱。BGF Retail的营收中除了便利店,还混合了约1%的其他业务,因此CEO Score Daily仅提取了CU的便利店营收进行对比。以此来看,差距从2019年的9130亿韩元缩小到了2023年的1140亿韩元,以及2024年的543亿韩元。这就是为什么根据参考标准不同,各篇报道中的差额数据略有差异。
随后在2025年第二季度,排名首次发生逆转。据Point Daily报道,该季度CU营收为2.2383万亿韩元,以126亿韩元的优势超过了GS25的2.2257万亿韩元。继门店数(2020年起)和营业利润(2022年起)之后,CU在营收上也拿下了所有指标,哪怕只是一个季度。
但下一个季度GS25又反超了回来。据Korea Report统计,2026年上半年累计营收中,GS25为4.4707万亿韩元,CU为4.4424万亿韩元,差距为283亿韩元。相反,同期营业利润方面,CU为1147亿韩元,GS25为927亿韩元。
老实说,看到这些数字我感到有些惊讶。
营收看GS25,利润看CU。这意味着依靠单店效率维持营收的策略并不一定能保证利润。况且,四家便利店合计门店数在2025年减少至5.3266万家,这是自1988年以来的首次减少。
如果靠开店拉开差距的时代已经结束,那么如何把单店经营得更充实,将再次成为胜负关键。这等于又回到了GS25过去30多年一直在解决的问题上。
“金惠子便当”和“我的冰箱”是如何提高GS25单店营收的?
想要在单店卖出更多商品,就需要让顾客有“来的理由”和“再来的理由”。GS25打造的两个装置各自发挥了作用。
来的理由是便当。
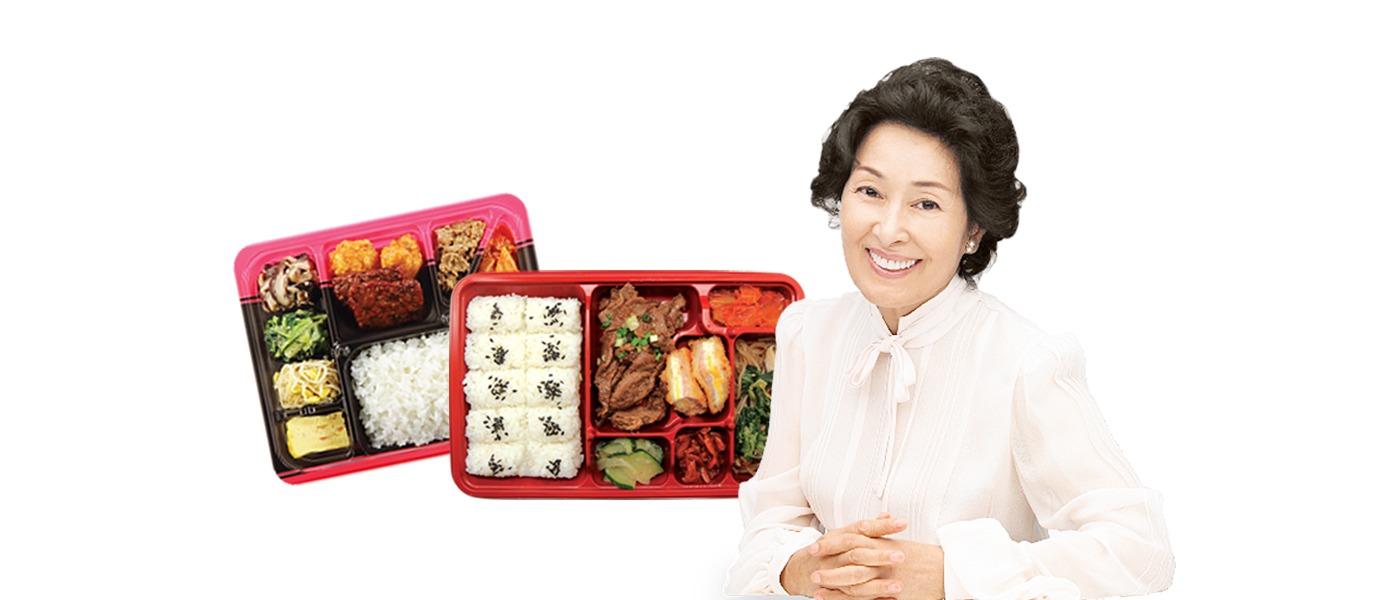
2010年9月推出的“金惠子便当”到2017年上半年共推出40余款,累计营收约1万亿韩元(Money Today)。形容性价比极高、分量足的韩语新造词**“惠子(Hyeja)”**就是由此诞生。这是产品本身创造出新造词而非广告语的罕见案例。
该便当在2023年2月时隔6年重新上市。高物价点燃了市场,这款“惠子风”自有品牌(PB)在重新上市3年后累计销量突破了1亿个(首尔经济,2026年4月)。2010年至2017年的销量为4.3亿个。
再来的理由是“我的冰箱”。这是一种可以将1+1、2+1活动的赠品暂时存入App,日后再去门店领取的服务,于2011年3月底在业内首次推出。
虽然坊间常说这是“全球首创”,但公司使用的表述是“业内首创”。
寄存的赠品终究需要顾客再次到店领取。这种在线寄存、线下引流的O4O结构,促使买过一次的顾客再次光顾同一家门店。累计寄存次数截至2026年上半年已超过1.5亿次,2026年9月还新增了最多5人共享寄存商品的“我们的冰箱”功能。
关停Lalavla却保留GS The Fresh,GS Retail的标准是什么?
并非所有的扩张都奏效了。分歧的标准相对明确:利用现有门店网络的扩张活了下来,而没有差异化、强行进入已有强者市场的扩张则失败了。
活下来的是超市业务。
2019年将“GS超市”更名为GS THE FRESH后,开始将全国门店用作在线订单配送点,这成为了其稳居国内超市第一的动力。
关停的是H&B(健康与美妆)商店。
2018年将“屈臣氏(Watsons)”更名为“Lalavla”后重新出发,但没有找到超越Olive Young的利器。正如JobKorea企业分析报告所指出的,该公司在2022年清算了该业务。规模大并不代表能赢下所有市场,该公司用竞争优势并非永恒的教训亲身验证了这一点。
“我身边的GS”会将GS Retail门店变为物流据点吗?
下一个阶段是将整个门店网络通过一个App整合起来。
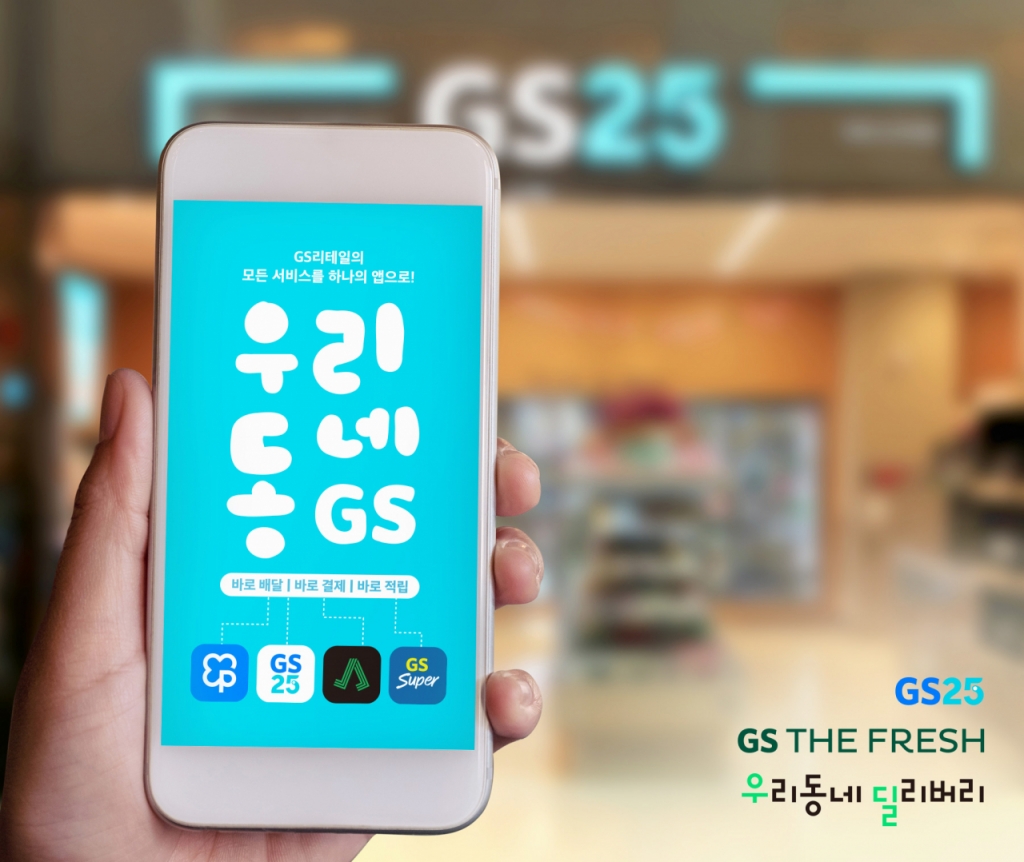
2021年与GS电视购物合并,将线上与线下整合在一家公司,同年投资了配送App Yogiyo。2022年10月,推出了集便利店、超市、即时配送、简便支付于一体的综合App“我身边的GS”(Byline Network)。
有趣的是,这也是提升单店营收战略的延伸。
**如果门店数量无法增加,那就扩大单个门店的覆盖半径。**据Korea Report报道,GS25的即时配送营收在2024年增长了75.4%,2025年增长了64.3%,且“我身边的GS”月活跃用户已达到430万。
当然也有阴影。加盟店主们对10%左右的配送手续费和免费配送压力表示不满。
这家以“人和”起家的公司如何与店主分配这些果实,将决定这1.8万多家门店能否真正作为据点高效运转。
GS Retail 50年主要发展史
| 时期 | 主要事件 |
|---|---|
| 1971~1990 | 成立金星电工(1971) → Lucky超市1号店(1974) → LG25 1号店(1990) |
| 2005~2011 | GS Retail成立(2005) → 金惠子便当(2010) → 我的冰箱(2011) |
| 2015~2019 | 收购Parnas Hotel(2015) → Lalavla品牌重塑(2018) → GS THE FRESH(2019) |
| 2021~2026 | 合并GS电视购物·投资Yogiyo(2021) → 我身边的GS(2022) → 退出Lalavla(2022) → 金惠子便当重新上市(2023) → 季度营收首次被CU反超(2025) |
从电气工程起家,一路走过乙支路超市、巷口便利店,最终来到手机里的App。50年来,这家公司始终坚持的一个问题出人意料地简单:通过单店,我们还能做得更多吗?
参考资料
- GS Retail官方发展史,GS Retail
- “GS25-CU营收激战……今年排名会变吗?”,先驱经济
- “便利店业界争夺王座,各方视角不同”,数字日报,2024.02.13
- “CU vs GS25,谁是便利店门店数赢家?”,亚洲经济,2021.03.18
- “GS25,营收第一地位岌岌可危……去年与CU营收差距仅剩500亿韩元”,CEO Score Daily,2025.02.12
- “时隔6年更具惠子风……GS25,金惠子便当重新上市”,E-Today,2023.02.06
- “GS25,推出极致性价比金惠子便当”,Money Today,2023.02.15
- “高物价时代首选惠子……GS25金惠子便当重新上市3年累计销售1亿个”,首尔经济,2026.04.23
- “GS25‘我的冰箱’,现在可以与家人、同事共享”,Insight Korea
- “GS Retail App‘我身边的GS’MAU突破289万,上线2年”,Byline Network,2024.12.19
- GS Retail企业分析报告,JobKorea