
前几天打开换汇App时,发现数字每秒都在变动,觉得有些奇怪。如果这真的是实时数据,那这些数字到底是从哪儿来的?我原以为像证券交易所一样,韩元兑美元汇率也有一个特定的“交易所”,大家看着报价单进行撮合交易,但查了之后发现并没有这样的地方。韩元兑美元汇率并没有像KOSPI那样的单一交易所。
取而代之的是,银行之间通过电话和计算机网络进行买卖的、无形的市场。这被称为“银行间市场(Interbank Market)”,汇率在这里按秒计算,这些数值经过层层传递,最终变成了我们在App界面上看到的数字。但有趣的是,虽然每家银行公布的汇率各不相同,但每天的第一个数字却对所有银行来说都是一样的。从这一点开始就很有意思了。
韩元兑美元汇率在哪里结算,由谁决定?
外汇市场在狭义上是指外汇供需对接的场所,但从广义上讲,它不仅是一个地点,还指涵盖外汇交易形成、流通和结算的一系列机制。也就是说,我们通常认为的“汇率决定地”并非物理建筑,而是银行间交易网络本身。
这个网络的核心就是银行间市场。现汇市场是决定银行间市场汇率的地方,而银行间市场汇率又是适用于对客外汇交易的基准。银行间市场是外汇银行之间为了对冲因对客交易产生的头寸或以获利为目的进行交易的场所。通俗地讲,如果某银行向客户卖出了100万美元,该银行瞬间就处于美元不足(空头头寸)的状态。如果不处理,汇率上涨时就会亏损,因此银行会立即从其他银行购买美元来平仓。这种“平仓”交易实时累积,汇率便随之不断波动。
那么,在众多的单笔交易中,“今日代表汇率”由谁决定呢?担任这一角色的正是“首尔外国汇率中介(Seoul Money Brokerage Services)”和“韩国资金中介(Korea Money Brokerage Corp)”这两家公司。首尔外国汇率中介根据主要国际外汇市场实时形成的美元与对应货币之间的报价中间价,重新计算并得出当日的买卖基准率。银行本身并不兼任交易所,而是由中介公司汇总银行间的交易,提取出一个代表性数值。
买卖基准率(MAR)究竟是如何计算的?
这里我曾感到困惑,以为“实时汇率”和“买卖基准率”是一个意思,但它们完全是不同的概念。买卖基准率是指通过外汇中介公司在最近交易日达成的美元现汇交易量进行加权平均后得出的市场平均汇率,各外汇银行在与客户进行买卖时,以此为基准加减一定金额来确定对客买卖汇率。
总结来说,买卖基准率(MAR, Market Average Rate)不是“此时此刻的汇率”,而是“前一交易日批发市场实际成交价的平均值”。它是将昨天一天银行间买卖的交易量加权平均后,在今天上午公布一次。首尔外国汇率中介的买卖基准率在每个营业日上午只公布一次,美元和人民币在每天上午8点公布,日元、欧元、英镑等55种货币的裁定汇率在上午8点30分之前公布。
这里还有一个有趣的细节。首尔外国汇率中介公布买卖基准率后,当天所有银行的第一次公布汇率都是一样的。但从第二次汇率开始,各银行会根据实时变化的行情调整基准值,并加上一定的手续费后应用于换汇。所以,虽然早上看到的第一个画面是一样的,但到了下午,各银行的汇率就会逐渐出现差异,原因就在这里。证券公司实时显示的汇率又是另一个概念。证券公司汇率会将下午3点30分首尔外国汇率中介的收盘价作为当天的记录,这与买卖基准率是不同的数值。
法律依据也非常明确。根据《外国汇率交易业务处理细则》第4-3条,获得企划财政部长官授权的外汇中介公司必须计算买卖基准率和裁定买卖基准率,并在每天规定时间前通报给企划财政部长官、韩国银行总裁及各外汇业务经营机构。虽然由民营中介公司计算,但由于有授权并需向政府机构报告,这意味着它绝非私人企业随意决定的数字。
韩元兑美元汇率因何涨跌?
如果说买卖基准率回答了“由谁、如何”决定的问题,那么“为什么会得出那个数值”则是另一个层面的话题。决定汇率最根本的因素是该国与对方国家的物价水平变动。由于货币价值是衡量商品、服务和资本购买力的尺度,汇率最终由相对物价水平所体现的相对购买力决定。长期来看,生产力差距也会产生影响。如果一国的生产力提升速度快于他国,本币就会升值,因为生产力改善会降低商品生产成本,从而导致物价下跌、货币价值上升。
中期来看,国际收支和货币政策会产生影响。如果对外贸易导致国际收支顺差,外汇供给增加,汇率就会下跌;若持续逆差,则因外汇需求过剩导致汇率上涨。若实施紧缩性货币政策,货币供给减少,韩元的相对供给减少,汇率往往会下跌(韩元升值)。而短期来看,比起这些宏观因素,市场参与者的心理预期、周边国家汇率变动、当天的突发新闻等更具即时性的因素影响更大。实际上,这恐怕是最难预测的领域——物价或生产力好歹有数据可循,但“今天交易员们的焦虑程度”是无法量化的。
为什么这个市场永不眠?连接伦敦、纽约与东京的流动
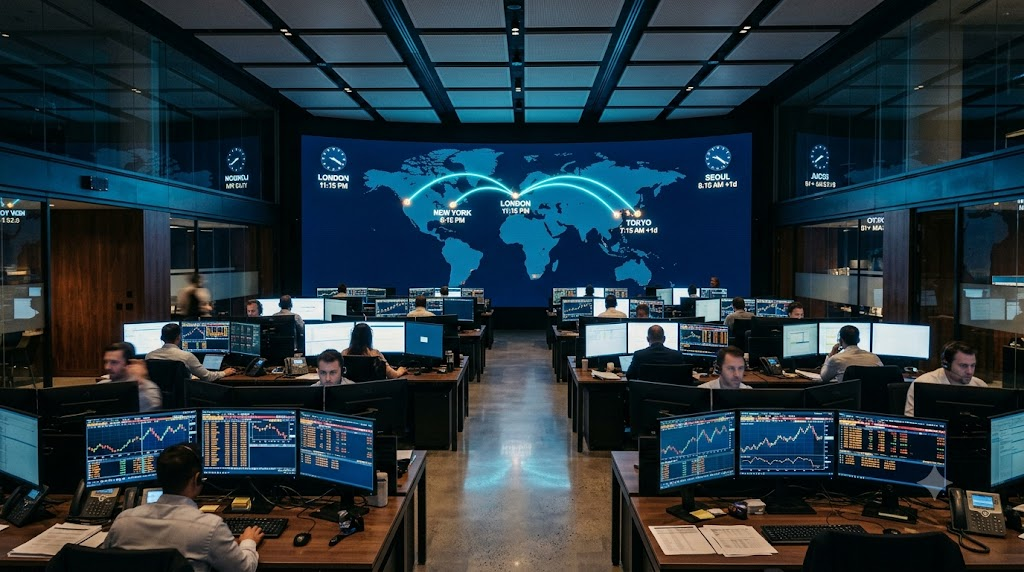
从这里开始规模就变大了。单看韩元兑美元市场只是国内话题,但整个外汇市场是环绕地球运行的结构。悉尼开盘后东京重叠,东京收盘时伦敦开盘,伦敦交易中途纽约加入。交易量往往集中在这些重叠的时段,而在市场交接的空窗期,即使是一笔小订单也可能导致汇率剧烈波动。
有一个数字展示了这个市场的规模有多大。根据韩国银行公开的国际清算银行(BIS)调查结果,截至2025年4月,全球外汇衍生品市场日均交易额为9.6万亿美元,较上次调查增长了28.5%。韩国银行表示,美国关税政策发布后汇率波动性增加是交易量增长的原因。按项目看,现汇交易增长了41.8%,远期交易增长了59.5%,在外汇市场占比最大(41.5%)的外汇掉期交易也增长了4.9%。按币种看,美元地位依然压倒性。美元交易占比为89.2%,较2022年上升了0.8个百分点;人民币占比则从2019年的4.3%在6年间增长至8.5%,几乎翻了一番。韩元在其中的存在感并不强,韩国韩元日均交易额约为1420亿美元,3年间增长了22.5%,但币种份额仅为0.9%,位居全球第12位。
仅看数字,韩国只是这一巨大洪流中的一小块碎片。但最近,这一小块碎片经历了巨大的变革。
2026年外汇市场24小时开放,发生了什么变化?
韩元兑美元汇率变成了24小时波动的市场,这确实是我在调研中最惊讶的部分。外汇市场24小时开放是指将原本工作日上午9点至次日凌晨2点的韩元/美元交易时间扩大至24小时的制度,并于2026年7月6日起,除周末和1月1日外正式实施。根据夏令时的不同,具体的实时交易时间段也会略有差异。
外汇市场开盘时间,24小时开放前后对比
| 区分 | 24小时开放前 | 24小时开放后 (2026.07.06~) |
| — | — | — |
| 实时交易时间 | 工作日上午9点 ~ 次日凌晨2点 | 周一上午6~7点 ~ 周六上午6~7点(视夏令时而定) |
| 工作日公休日交易 | 不可交易 | 可交易 (周末·1月1日除外) |
| 开盘·最高·最低价标准 | 以交易日为准 | 以早6点 ~ 次日早6点为准 |
| 买卖基准率计算 | 上午9点~下午3点30分交易加权平均 | 暂时维持,长期讨论转向TWAP方式 |
这一改革的背景也很有趣,不仅仅是为了“扩大便利”。外籍投资者若想投资韩国股票或债券,需要确保韩元,必须将美元兑换成韩元,但此前因韩元/美元交易时间受限,难以在想要的时间点进行投资。例如,身处纽约的投资者在夏令时期间,下午1点至8点之间根本无法进行韩元/美元交易。此外,还有更大的蓝图。韩国在MSCI指数中仍被归类为新兴市场,虽然其市场规模和流动性被评价为发达国家水平,但外汇市场准入等制度因素一直被指为短板。政府在2026年1月发布的《外汇·资本市场综合路线图》中包含了这一开放课题。也就是说,该政策的实际目标之一更倾向于让韩国被纳入MSCI发达国家指数。
24小时开放也带来了新概念。随着汇率昼夜不停地波动,为了方便参考不同时段的汇率走势,每个整点都会提供时间加权平均汇率(TWAP)。不过,现有的体系并没有在一夜之间完全改变。部分交易中作为基准的下午3点30分汇率和银行换汇基准汇率暂时维持现状,买卖基准率也暂时维持现有计算方式,但长期来看正在讨论转向TWAP方式。
24小时开放后,汇率会更稳定吗?
如果市场一直开放,感觉上会更稳定,但实际情况似乎并非如此。有观点指出,在海外流入国内的投资相对不足的结构下,仅靠24小时开盘很难让汇率大幅下跌并趋于稳定;也有担忧称,在纽约市场收盘后、亚洲市场开盘前的交易量稀少时段,即使是小额交易也可能导致汇率剧烈波动。实际上,24小时开放实施首日,韩元兑美元汇率盘中波动幅度达18.2韩元,创下自前一年12月以来5个月内的最大值。
这或许就是一种讽刺。为了扩大市场而延长了交易时间,反而因为出现了流动性空窗期,导致波动剧烈的瞬间也随之增加了。当然,目前还处于实施初期,这究竟是暂时的适应阶段,还是结构上将持续的特性,还需要进一步观察。
对企业而言,也有实质性的体感变化。例如,出口企业在工作日凌晨收到美国买家的款项,如果当时汇率突然上涨,以往必须等到早上,但随着夜间换汇服务的扩大,企业可以在汇率上涨的瞬间立即兑换成韩元,从而获得更多资金。当然,这仅限于银行提供夜间换汇服务的情况,实际能否换汇及服务时间因金融机构而异。
终究,App里的那个数字是……
回到最初的疑问,App里每秒变动的数字,接近于银行反映银行间市场实时行情后给出的“第二次以后公布汇率”。追根溯源,有前一天全天交易加权平均后的买卖基准率,再往上追溯是全球银行按秒交换的银行间交易,而其背景中混合了物价、国际收支以及当天市场参与者不安的心情。
在一个既无交易所也无开盘钟的市场中,能够如此精准地运转,确实令人称奇。同时,这种精准度转变为24小时不间断的结构,至今才不过两个月,也让人感到感慨。这一变化从长期来看究竟是会让汇率更稳定,还是会将流动性空窗期的波动性变成常态,坦白说,在当下这个时点还很难下定论。
参考资料
- 韩国银行,外汇市场与汇率 (bok.or.kr)
- 韩国银行,汇率变动因素 (bok.or.kr)
- 韩国银行客户咨询FAQ,什么是买卖基准率 (bok.or.kr)
- 首尔外国汇率中介,汇率计算依据 (smbs.biz)
- 首尔外国汇率中介,买卖基准率指南 (smbs.biz)
- 韩国资金中介,现汇市场指南 (kmbco.com)
- News Tomato,外汇投资增加但换汇标准各异
- 京乡新闻,全球外汇交易额3年间增长28.5% (2026.10.01)
- BIS, 2025年三年期中央银行外汇及场外衍生品市场调查
- KB Think,外汇市场24小时开放7月实施 (2026.06.22)
- Daum News,24小时不眠的外汇市场,便利性虽大但波动性是课题
- 《外国汇率交易业务处理细则》第4-3条