
빚을 갚겠다고 나선 사람이 그 돈을 새 대출로 마련한다면, 채권자는 안심할까. 2026년 8월 미 재무부가 국채 바이백을 회당 20억 달러에서 40억 달러로 두 배 늘렸을 때 시장의 답은 “아니오"였다. 30년물 금리 하락은 하루를 못 넘겼고, 달러는 거꾸로 3개월 만의 최저로 밀렸다.
숫자로 보면 반응은 더 극적이다. 8월 19일 발표 전 30년물 금리는 5.34%로 2007년 이후 최고였는데, 발표 직후 최대 9bp 떨어져 5.18%대까지 내려왔다. 그런데 이튿날 하락폭의 절반가량을 되돌리며 5.24% 수준에서 거래됐다. 같은 기간 주요 6개 통화 대비 달러 가치를 재는 달러인덱스는 98.8까지 내려가 5월 이후 최저를 기록했고, 금과 비트코인은 반대로 올랐다.
금리를 지키겠다는 발표에 통화가 약해지는 건 흔한 그림이 아니다. 싱가포르 리드캐피털의 제럴드 간 CIO는 이를 “약달러를 용인하겠다는 신호"로 읽었다. 나는 이 엇갈림이 재무부가 국채 시장에서 어느 편에 서 있는지를 보면 풀린다고 생각한다.
국채 바이백은 왜 금리를 하루밖에 못 눌렀나
재무부는 국채를 사는 쪽이 아니라 파는 쪽이라서, 되사들여도 시장에 풀린 채권 총량을 줄이지 못하기 때문이다.
연준이 양적완화로 채권을 살 때와 나란히 놓으면 차이가 선명하다.
연준은 돈을 새로 찍어 사는 외부 매수자라서, 산 만큼 유통 물량이 실제로 사라지고 금리도 구조적으로 내려간다.
재무부는 만성 적자를 안은 발행자다. 장기채를 되살 현금을 따로 쌓아 둔 게 아니어서, 주요 투자은행들은 재무부가 만기 1년 미만 단기 국채(T-bill)를 더 찍어 재원을 댈 것으로 봤다. 베선트 장관 스스로 이 조치를** ‘트레저리 트위스트’**라고 불렀다. 장기 빚을 단기 빚으로 바꿔 끼울 뿐, 부채 총량은 그대로라는 얘기다.
규모도 작다.
이번 확대로 9월 9일부터 11월 4일까지의 바이백 예정액은 690억 달러에서 830억 달러로 140억 달러 늘었다. 32조 달러 국채 시장 가운데 장기채는 5.5조 달러인데, 늘어난 140억 달러는 그 0.25%에 그친다. 시장이 하루 만에 원래 가격으로 돌아간 건 이 비율부터 계산한 결과로 보인다.
여기에 재무부 스스로 선을 그은 부분도 있다.
공식 설명상 바이백의 목적은 금리를 인위적으로 낮추는 게 아니라 국채 시장의 유동성을 받쳐 주는 것이다. 금리를 누르겠다는 약속으로 읽히길 원하지 않는 개입이, 금리를 누르지 못한 것도 어찌 보면 설계대로다.
국채 개입 하루 만에 흔들린 건 금리가 아니라 통화 신뢰였다
국채 바이백을 세 배로 늘린 9월, 금리는 왜 또 올랐나
발표의 크기에 비해 실제로 움직인 돈이 작았고, 시장은 그 차이를 그대로 가격에 매겼다.
스콧 베선트 재무장관은 CNBC 인터뷰에서 “현재 장기 국채 금리는 미국의 기초적인 경제 여건(펀더멘털)을 제대로 반영하지 못하고 있다”며 바이백을 회당 40억 달러 넘게 늘릴 수 있다고 했다. “우리는 바이백 규모를 늘릴 것"이라는 말도 거듭했지만 채권 매도는 멈추지 않았다.
재무부 일반계정(TGA)에 쌓인 현금을 바이백에 쓸 수 있다는 관측도 나왔다.
9월 초 그 잔액 9350억 달러가 거론되자 베선트 장관은 “채권을 한 건도 사지 않았다"고 선을 그었다. 재무부 현금을 동원한 대규모 매입은 없었다는 뜻이다.
그리고 9월 9일, 재무부는 다음 날 바이백의 최대 매입 한도를 60억 달러로 정했다. 한 달 전 한도(20억 달러)의 3배다.
그런데 발표 뒤 30년물 금리는 장중 5.30% 안팎까지 올랐고, 같은 날 10년물 국채 입찰 낙찰 금리는 4.834%로 2007년 8월 이후 가장 높았다. 바이백을 키울수록 금리가 내려가는 게 아니라, 시장이 기대한 크기에 못 미친다는 실망이 먼저 가격에 반영된 셈이다.
미국 국가부채 40조 달러: 국채 바이백보다 무거운 숫자
시장이 재무장관의 말보다 숫자를 믿는 건, 그 숫자가 너무 빠르게 커지고 있어서다.
미 재무부 발표를 인용한 서울신문 보도에 따르면 8월 19일 기준 미국 총 국가부채는 40조 500억 달러로 처음 40조 달러를 넘었다. 2017년 1월 19조 9500억 달러에서 10년이 채 안 돼 두 배가 됐다. 부채가 왜 이렇게 불었는지는 미국 국가부채가 늘어나는 다섯 가지 이유에서 따로 짚었다.
앞으로도 나아질 기미는 약하다.
미 의회예산국(CBO)의 2026~2036년 예산 전망은 연방 재정적자가 2036년 3조 1000억 달러, GDP 대비 6.7%까지 커질 것으로 본다. 민간이 들고 있는 국채만 따져도 GDP 대비 101%(2026년)에서 120%(2036년)로 올라, 2차 세계대전 직후의 기록을 넘어선다. 순이자 비용은 올해 1조 달러로 국방 예산을 웃돌고, 2036년에는 2조 1000억 달러가 된다. 지출을 줄이지 않는 한 발행 물량은 계속 늘어난다.
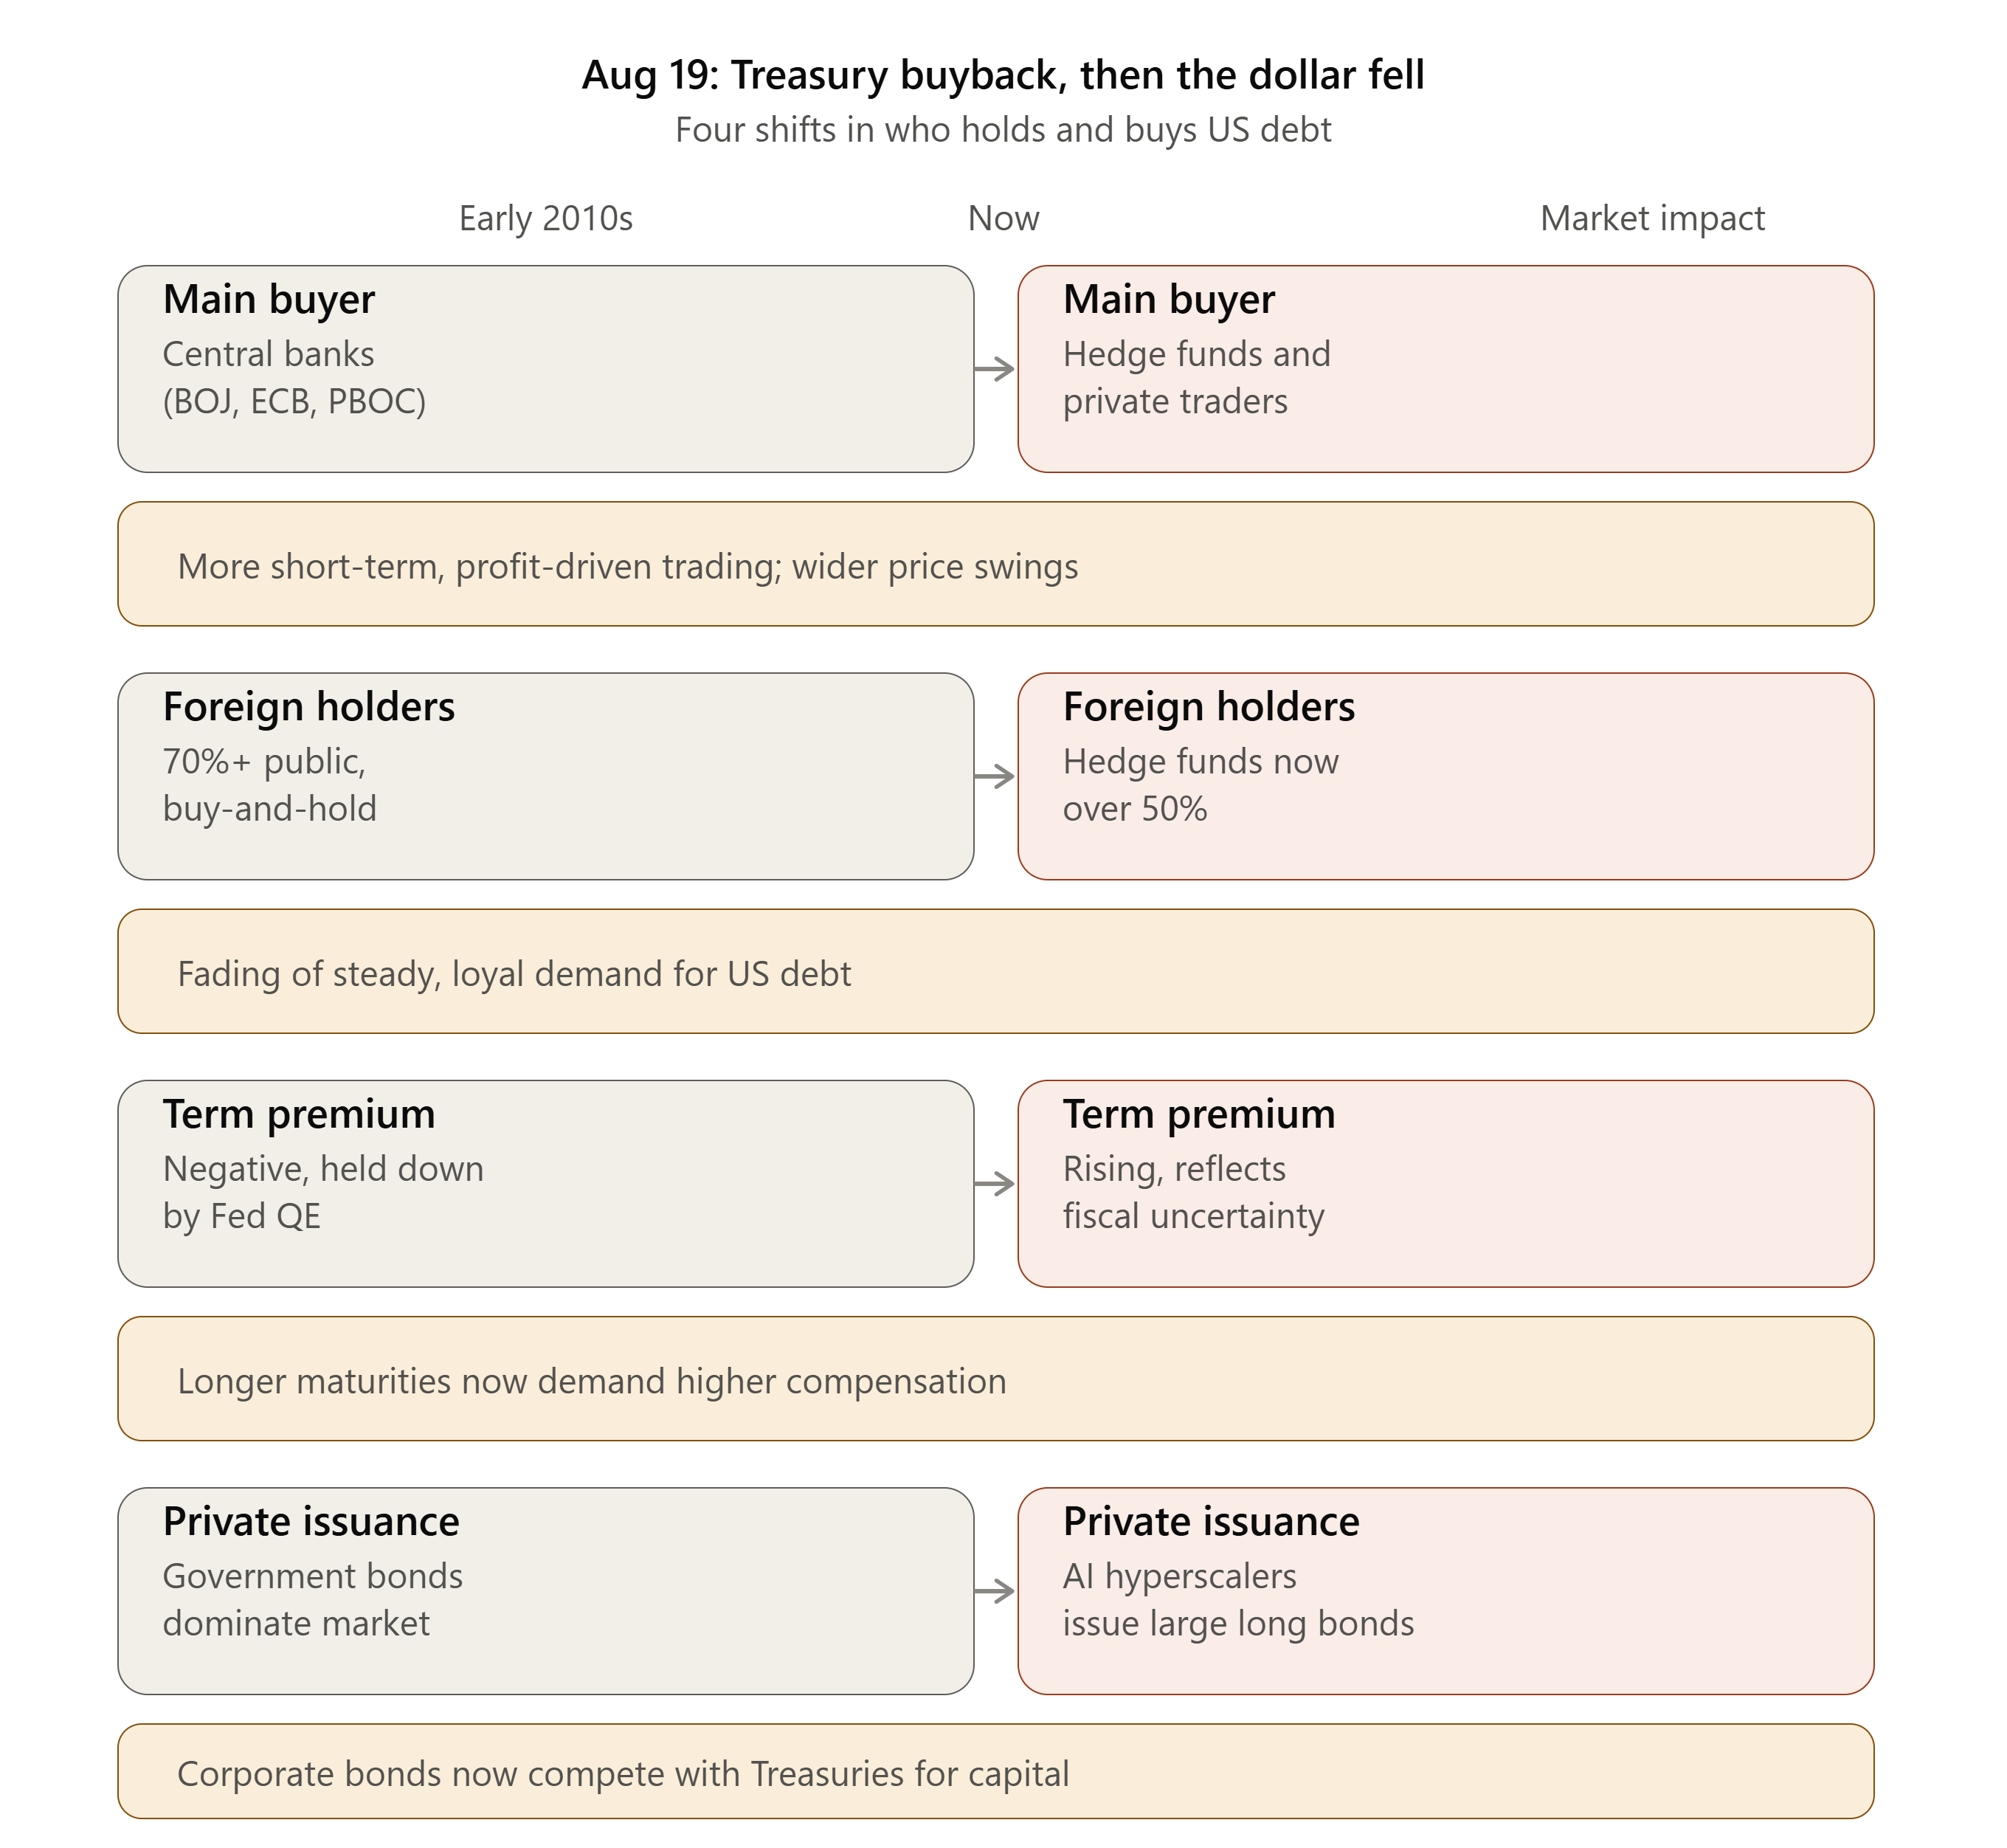
국채 발행은 느는데 사겠다는 손은 줄고 있다
채권 자경단은 왜 미국 국채에 더 높은 금리를 요구하나
늘어나는 발행 물량을 받아 줄 매수자가 바뀌어서다.
예전에는 미국이 국채를 찍으면 동맹국·교역국 중앙은행이 외환보유액으로 조용히 흡수했다.
지정학 갈등과 경제 블록화가 겹치면서 이들의 매수 여력과 의지가 함께 줄었고, 각국 중앙은행이 외환보유액에서 달러 비중을 덜어 내는 흐름도 이어지고 있다. 그 빈자리를 미국 재정을 의심하는 민간 헤지펀드가 채웠다.
정부가 돈을 방만하게 쓴다고 판단하면 국채를 팔아 금리를 끌어올리는 투자자를**‘채권 자경단(bond vigilantes)’**이라 부른다. 이들이 장기채를 떠안는 대가로 요구하는 웃돈이 기간 프리미엄이다.
기간 프리미엄은 재정 전망이 바뀌어야 줄어드는 값이라, 매입 몇 번으로는 움직이지 않는다. 국제금융센터가 재정적자 전망이 나아지지 않는 한 이번 조치의 효과가 단기에 그칠 것이라고 본 이유도 여기에 있다.
트리핀 딜레마: 국채 바이백이 달러 약세로 번진 경로
경제학자 로버트 트리핀이 짚은 모순, 기축통화국은 세계에 돈을 공급할수록 자기 신용을 깎는다는 명제가 이 흐름을 설명한다.
미국은 달러를 기축통화로 유지하려면 경상수지 적자와 국채 발행으로 달러를 계속 풀어야 한다. 풀린 달러와 부채가 감당할 선을 넘으면, 발행국이 빚을 갚을 능력이 있는지 의심받기 시작한다.
**바로 이 단계에서 정부가 금리를 직접 누르면 시장은 그걸 신용을 지키는 행동으로 보지 않는다. **빚 부담을 덜기 위해 화폐 가치를 희생하겠다는 신호로 받아들이고, 그 통화를 판다. 8월의 바이백이 금리 대신 달러를 끌어내린 경로가 이것이다. 이 딜레마가 달러 이후의 질서를 어떻게 흔드는지는 트리핀 딜레마 이후의 달러에서 이어서 다뤘다.
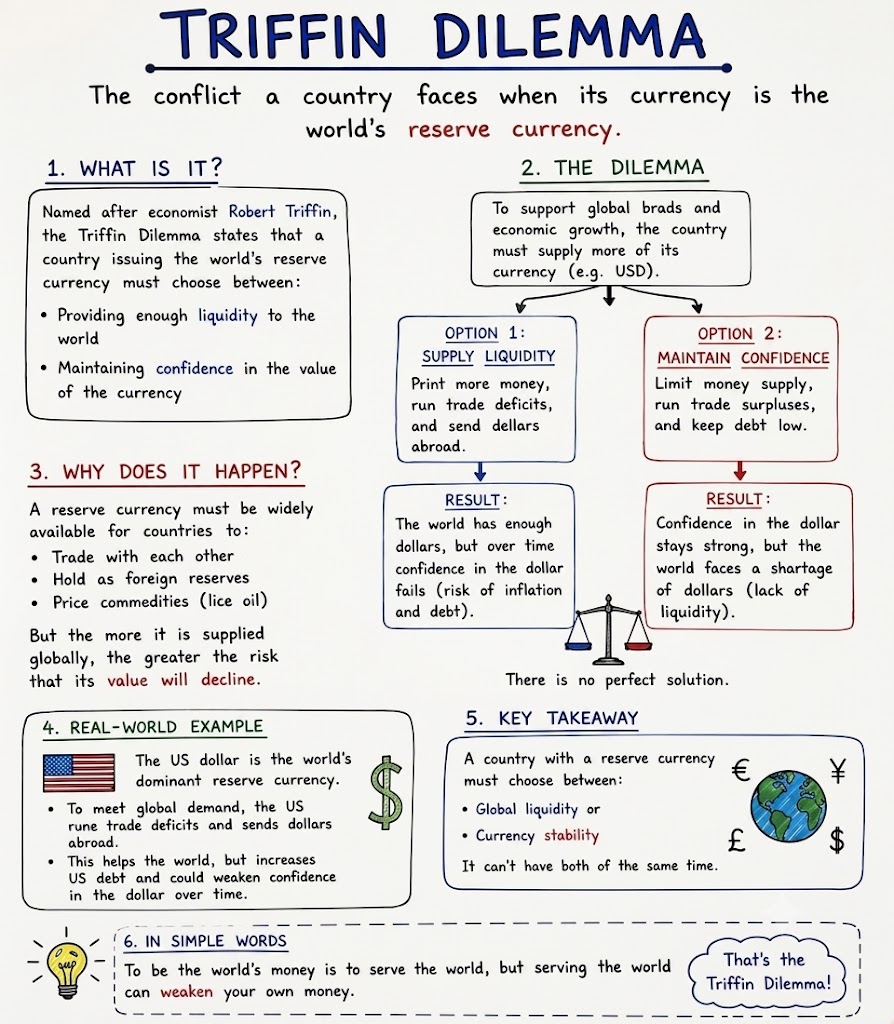
기축통화 지위와 부채 신뢰는 같은 저울 위에 있다
기축통화의 신뢰는 발행국의 장담이 아니라 시장 참가자들의 계산에서 나온다.
빌린 돈을 갚을 수 있다는 계산이 성립할 때만 유지되고, 재무장관의 발언은 그 계산식을 바꾸지 못한다. 2023년 피치, 2025년 무디스가 잇달아 미국의 최고 신용등급을 거둬들인 것도 같은 계산의 결과다.
달러 약세가 서학개미와 국민연금에 미치는 영향
달러 신뢰 문제는 원화로 자산을 재는 한국 투자자에게 곧바로 환율 손익으로 돌아온다.
미국 주식에 투자한 서학개미라면, 빅테크 주가가 올라도 달러가 빠르게 약해지면 원화 환산 수익률이 환차손만큼 깎인다.
주가 상승이 기업 가치가 커진 결과인지, 화폐 가치가 떨어져 생긴 착시인지는 나눠 봐야 한다.
국민연금과 한국은행 외환보유액도 상당 부분이 달러 표시 국채라서, 달러 약세와 국채 평가손실이 겹치면 국가 단위 자산에도 부담이 된다.
바이백 발표 직후 온스당 4,000달러를 훌쩍 넘어 있던 금값이 3개월 만의 최고로 뛰고 비트코인이 함께 오른 것도 같은 줄기다. 명목 화폐에 대한 신뢰가 흔들리면 돈은 발행 주체가 없는 희소 자산으로 옮겨 가고, 시장은 이를 화폐 가치 절하 트레이드라 부른다. 다만 이런 서사에 올라탈 때일수록 판단이 한쪽으로 쏠리기 쉽다. 그 함정은 당신의 뇌가 최악의 재무 상담사인 이유에서 따로 다뤘다.
미국 국채 금리를 되돌릴 카드: AI 생산성과 연준 YCC
시장이 거론하는 탈출구는 두 가지인데, 둘 다 당장 꺼낼 수 있는 카드는 아니다.
첫째는 AI발 생산성 향상으로 명목 GDP를 키워 부채 비율을 낮추는 길이다. 하이퍼스케일러의 설비투자가 산업 전반의 생산성과 세수로 이어지기까지는 시간이 꽤 걸린다.
둘째는 연준의 개입이다. 재무부의 임시방편이 바닥나고 장기 금리가 6~7%대로 튀어 모기지 연체와 회사채 시장 경색이 현실이 되면, 연준이 인플레이션 부담을 감수하고 긴급 양적완화나 수익률곡선통제(YCC)에 나설 수 있다. 다만 그 시점이면 금융시장이 이미 큰 흔들림을 한 번 겪은 뒤일 가능성이 크다.
발행자가 제 채권을 되사는 방식으로는 시장의 계산을 바꾸지 못한다는 게 8월과 9월이 보여 준 결과다.
확대된 바이백은 11월 4일까지 이어지고, 재무부는 11월 초 다음 분기 국채 발행 계획을 내놓는다.
그때 공개될 실제 매입 내역과 기간 프리미엄의 방향을 보면, 이번 개입이 정책이었는지 신호에 그쳤는지 가려질 것이다.
안내: 이 글은 작성 시점의 공개 자료를 바탕으로 한 일반 정보이며, 특정 투자·금융 상품의 권유가 아닙니다. 수치와 정책은 이후 달라질 수 있습니다. (마지막 확인: 2026-09-28)
참고자료
- 김명실(IM증권 매크로·채권 애널리스트), 《환율의 온도》, 2026
- Robert Triffin, Gold and the Dollar Crisis: The Future of Convertibility, Yale University Press
- CBO, The Budget and Economic Outlook: 2026 to 2036 (Testimony, 2026-03-11)
- CBO, The Budget and Economic Outlook: 2026 to 2036 (Report, 2026-02)
- U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates
- 미 국가부채, 사상 첫 40조달러 돌파…고금리에 이자부담 ↑
- '40조달러' 국가부채, 미국민 지갑 녹인다…"대출·세금·임금 연쇄충격"
- 미 재무장관, 재상승 국채금리에 추가대응 시사…“바이백 40억달러 넘을 수도”
- 달러 수호에 나선 헤지펀드 달인… 국채 바이백으로 급한 불은 껐지만
- 미국 부채 40조 달러 돌파…역사상 최대 신용경색 경고
- 美 재무, 미국채 바이백 규모 시사 확대…"1회 40억 달러 넘을 수 있어"
- 9350억 달러 재무부 쌈짓돈 거론에…베선트 “채권 한 건도 안 샀다”
- 서울신문, 미 재무부 국가부채 40조 달러 돌파 보도 (2026-08-21)
- 글로벌이코노믹, 베선트 국채 바이백 추가 확대 시사…30년물 금리 다시 5.24% (2026-08-21)
- 머니투데이, "금리 잡으려다 달러 잡았다"…미화 3개월만 최저 (2026-08-22)
- 아시아경제, 美 장기국채 바이백 3배 확대에 금리 되레 상승 (2026-09-10)
- 교양이를 부탁해(유튜브), 미 국채금리 폭주 및 재무부 바이백 대담