
デジタル通貨シリーズ · 第1編 ステーブルコインとは · 第2編 種類とテラの教訓 · 第3編 通貨主権戦争 · 第4編 資産トークン化(現在の記事) · 第5編 規制の流れ · 第6編 金融リテラシー
資産トークン化(RWA)とは、不動産・国債・著作権のように分割販売が難しかった資産をブロックチェーン上のトークンに分割し、株式のように取引できるようにする取り組みです。すでに約151億ドル相当の米国債がトークンとして流通しており、韓国でも2026年1月にトークン証券法案が国会を通過しました。
50億ウォンの建物を買うには、50億ウォンが必要です。あまりに当然で疑問すら抱かなかったこの前提が揺らいでいます。もし同じ建物を10万ウォン単位の小口5万個に分けて売ることができたらどうでしょうか。
前回の第1〜3編で「デジタルマネー」であるステーブルコインを扱ったのに続き、第4編ではそのお金で何を売買することになるのかについてお話しします。
資産トークン化とは何か、なぜ非流動資産から始まるのか
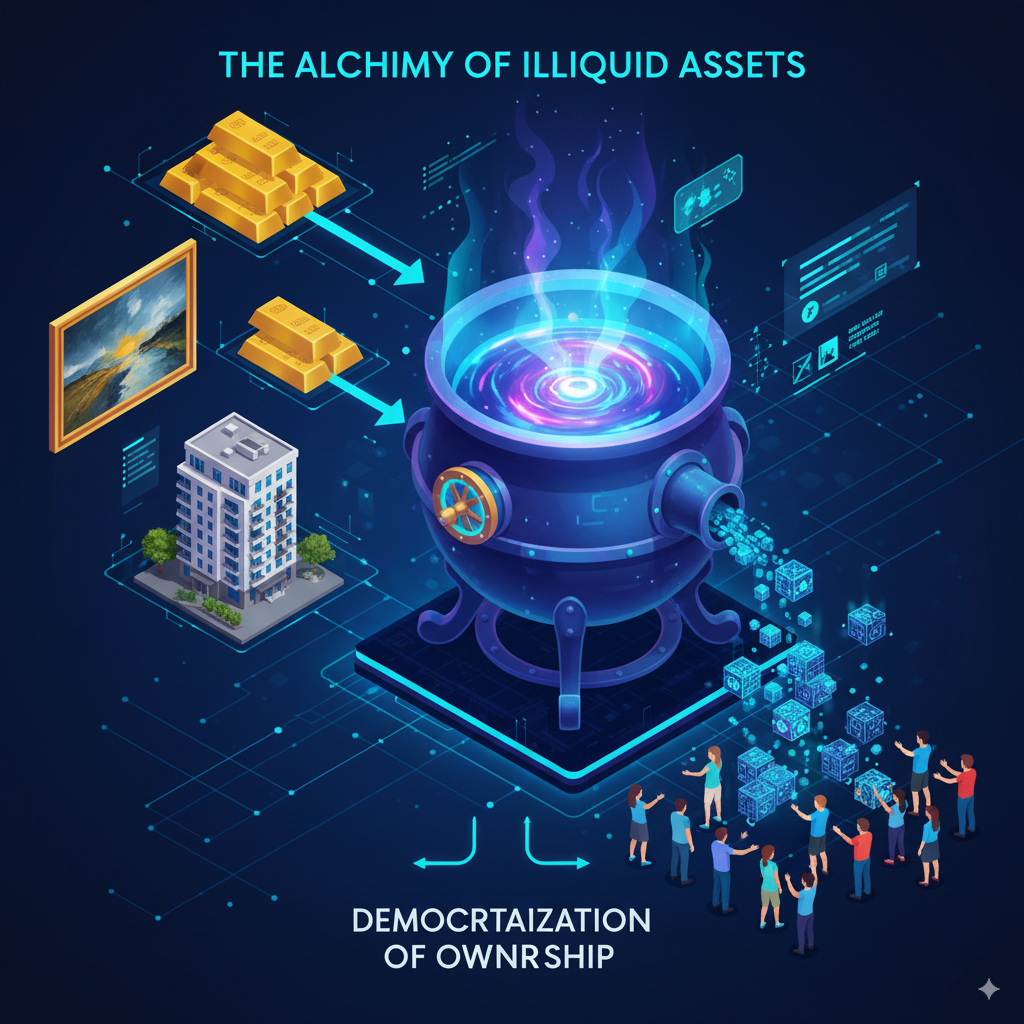
資産トークン化とは、現金化が難しい**非流動資産(Illiquid Assets)**の権利をデジタルトークンに移し、細分化して容易に取引できるようにするプロセスです。
株式はすでに細分化され、日々取引されています。一方で、建物、美術品、音楽著作権は塊が大きく、売買に数週間から数ヶ月かかることもあります。トークン化の恩恵が最も大きいのは、まさにこうした資産です。取引が遅い資産ほど、分割して流通させた際に生まれる新たな価値が大きいのです。
トークン証券(STO)はどのような構造で発行されるか
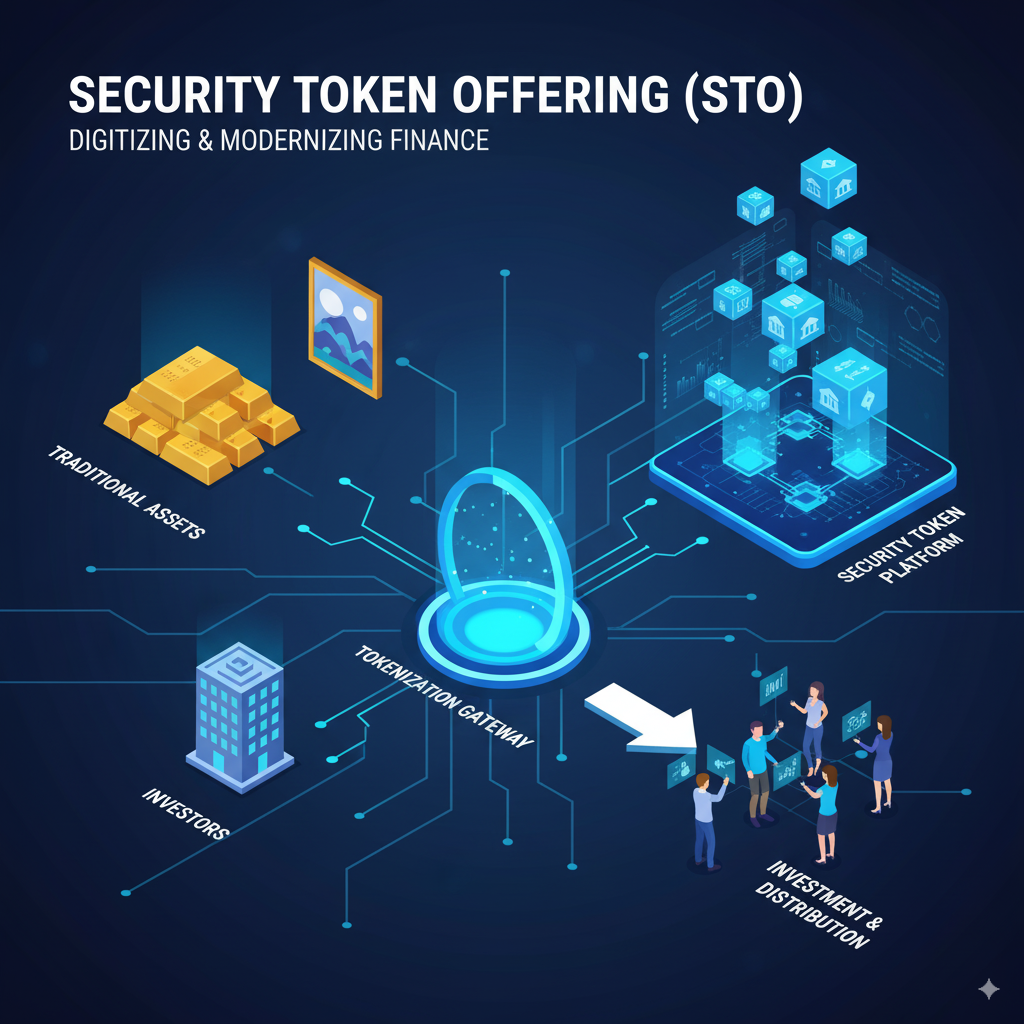
法的権利が組み込まれたトークン、すなわち**セキュリティ・トークン・オファリング(STO, Security Token Offering)**は、技術だけで完結するものではありません。法律、信託、資産評価が連動する必要があります。
一般的に用いられる構造は以下の通りです。
まず資産を信託会社に預け、法的に分離しておきます。その資産を基盤として設立した特別目的会社(SPV)が、所有権や収益権を表すトークンを発行します。このトークンはコインではなく、資本市場法の規制を受ける「デジタル化された証券」であるため、開示義務や投資家保護の仕組みが適用されます。
韓国ではこの構造に法的根拠が生まれました。
金融委員会によると、2026年1月15日に電子証券法と資本市場法の改正案が国会本会議を通過しました。分散型台帳で証券の発行・流通を管理するトークン証券インフラを電子証券法の中に組み込み、投資契約証券を証券会社を通じて流通できるようにしたのが核心です。施行は公布から1年後の2027年1月(暫定)を予定しています。
不動産より先にトークン化されたのは米国債だった
最も早く成長したトークン化資産は、建物ではなく米国債です。
The Crypto Timesの報道によると、トークン化された米国債市場は2026年5月に約151億〜152億ドル規模に成長しました。2023年第1四半期の約3億8000万ドルと比較すると、3年余りで約40倍に急増したことになります。この分野の首位は、世界最大の資産運用会社ブラックロックのトークン化国債ファンド「BUIDL」で、2026年8月時点で規模は28億ドルに達しています。
国債が先である理由は単純です。価格が透明で、法的権利が明確であり、ステーブルコイン発行会社やDeFiサービスがドル利回りを得るための対象として求める資産だからです。不動産や著作権は価値評価や権利関係が複雑で、進展が遅れています。トークン化の順序は「どの資産が魅力的か」よりも「どの資産が法的に単純か」によって決まっています。
トークン化で変わる取引方式:4つのシナリオ
以下は、トークン化とスマートコントラクトが結合した際に可能となる仮想シナリオです。実際の製品ではなく、構造を理解するための例です。
中古取引の「ロボット審判」。 購入者が代金をスマートコントラクトに預け、宅配システムで「配送完了」データが確認された瞬間に代金が販売者に自動送金されます。エスクローを中央の仲介者ではなくコードが担う方式です。ただし「配送完了」データを誰がブロックチェーンに記録するのか、そのデータをいかに信頼するかが新たな信頼のポイントとなります。
フリーランサーの「ストリーミング・マネー」。 デザイン案提出、プロトタイプ完成など、約束した段階が終了するごとに代金が自動的にウォレットに入るよう設定できます。支払いの遅延が多いギグワーカーにとって特に意味のある構造です。
10万ウォンの「デジタルビルオーナー」。 50億ウォンの聖水洞(ソンスドン)のカフェビルを、10万ウォン単位の「SSC(聖水カフェ)」トークン5万個に分割して販売するとします。少額で商業用不動産に投資し、家賃を保有分に応じて自動的に配当として受け取り、必要な時にトークンを売却できます。韓国のトークン証券法が施行されれば、このような商品が証券会社の窓口で取引される法的ルートが開かれます。
「推し活」投資。 アイドルの新曲の著作権料の一部を受け取る権利を「IDS(アイドルソング)」トークンとして発行すれば、ファンはアルバムの消費者から、楽曲の成功に投資する主体へと変わります。ストリーミング収益が発生するたびに、スマートコントラクトがトークン保有者に配当を分配します。人気に応じて価格が大きく変動する点は株式と同じです。
資産トークン化で個人の資産管理はどう変わるか
トークン化が広がれば、ウォレットはお金を保管する場所から、ルールに従ってお金を運用する場所へと変わります。これも仮想の2人の人物で見てみましょう。
IT企業で働くキム代理は、米国顧客からUSDC、欧州顧客からEURC、国内ではデジタルウォンで給与を受け取ります。ウォレットに「USDCの50%はAaveのような貸付プロトコルに預けてドル利回りを得る。EURCは欧州のトークン化されたワイナリーの持分に、デジタルウォンは生活費と国内不動産トークンに充てる」というルールを設定しておきます。ウォレットが自動化された投資ハブであり、個人の両替所となるわけです。
引退を控えたパク部長は、安定したキャッシュフローを目標としています。政府が保証する「仁川大橋通行料収益権」トークン、グローバルIT企業に長期賃貸中の「データセンタービル」トークン、インフレ対策用の「実物金」トークンに分散して保有します。株価の変動を受けにくい実物資産の配当パイプラインを作るという構想です。
両方のシナリオとも魅力的ですが、多くの前提条件があります。デジタルウォンと該当のトークン商品が実際に存在しなければならず、税金・両替・保管ルールが整備される必要があり、ウォレットの自動ルールがハッキングやコードエラーに対して安全でなければなりません。
トークン取引を支えるAMMとマネーレゴ、機会とリスク
細分化されたトークンが実際に取引されるには、売買の相手が必要です。株式市場のように売買の気配値が一致しなければ成立しない**オーダーブック(Order Book)**方式では、取引が少ない資産で流動性を作り出すのは困難です。
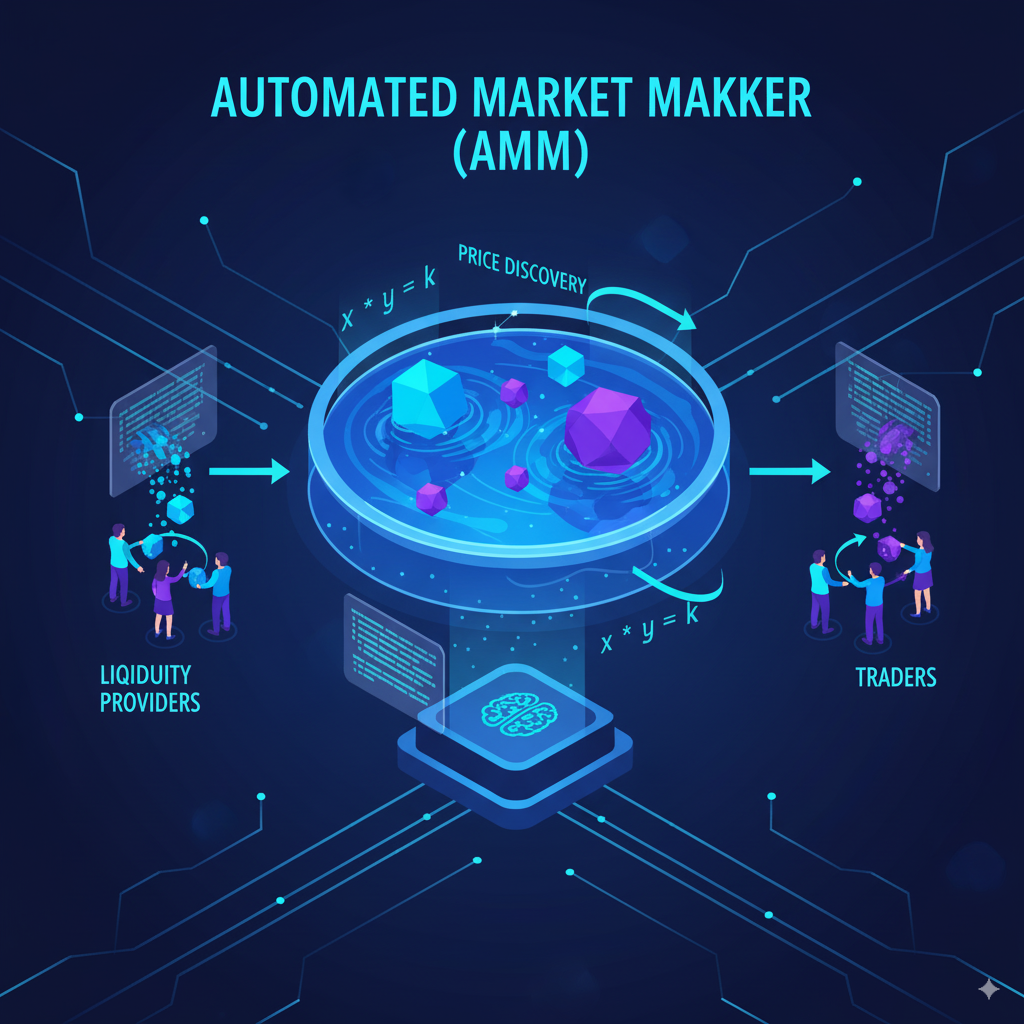
**自動マーケットメーカー(AMM, Automated Market Maker)がこの問題の解決策として用いられます。Uniswapのような分散型取引所(DEX)では、誰でも「SSCトークン-ウォン・ステーブルコイン」のようなトークンペアを流動性プール(Liquidity Pool)**に預けて流動性提供者になることができます。トレーダーは人の代わりにこのプールを相手に取引し、価格は2つのトークンの数量の積が一定に保たれる公式(x×y=k)に従って自動的に決定されます。取引が少ない資産でも24時間即座に取引できる理由です。その代わり、プールが小さければ少しの売買でも価格が大きく変動します。
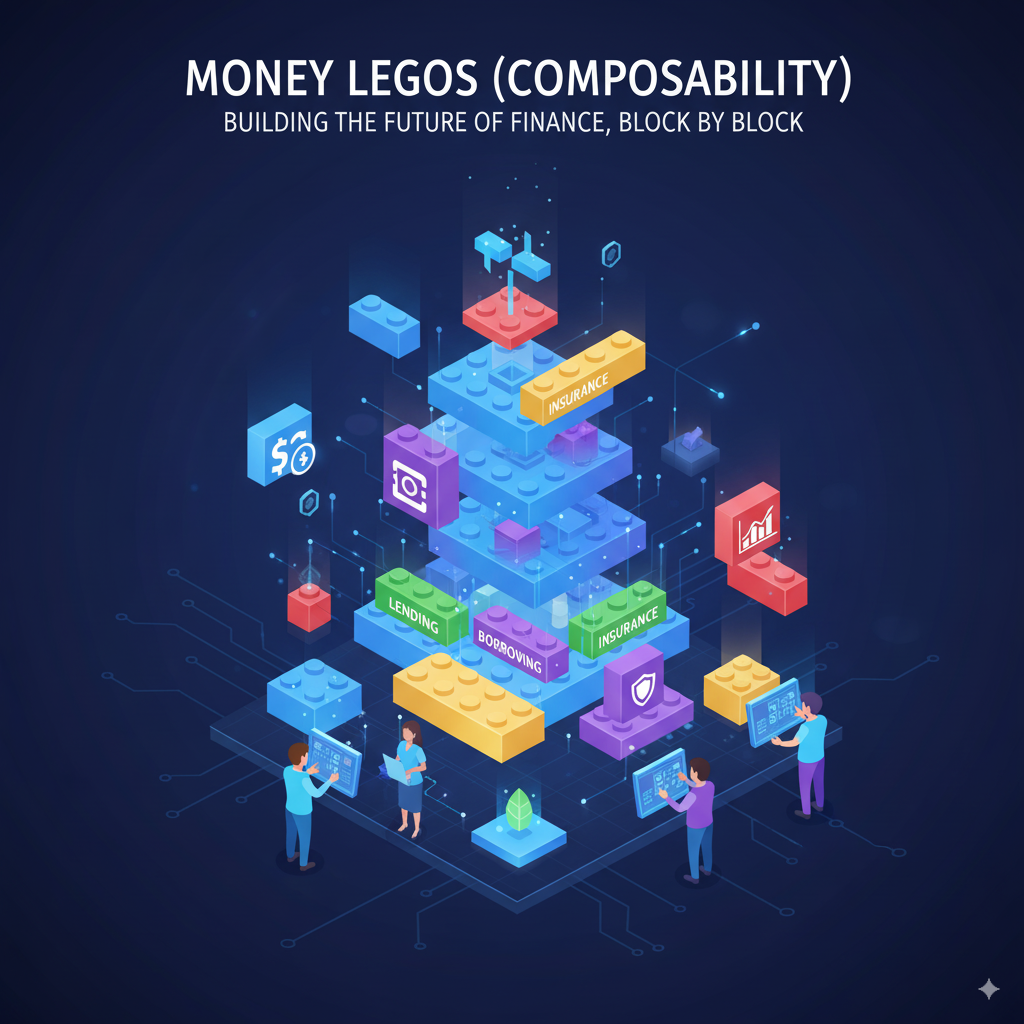
これら全ての基盤にはコンポーザビリティ(Composability)、一般的に**マネーレゴ(Money Legos)**と呼ばれる性質があります。金融サービスとトークンがレゴブロックのように互いに組み合わせられるという意味です。例えば、聖水洞カフェのトークンを担保にステーブルコインを借り、そのステーブルコインを再びAMMの流動性プールに入れて手数料を受け取るといった戦略が可能です。
資本を何重にも運用できることは、機会でありリスクでもあります。ブロックが一つ崩れれば、連結されたブロックが次々と揺れる**伝染リスク(Contagion Risk)**が生じます。第2編で扱ったテラ・ルナ崩壊こそが、この連鎖が現実となった事例でした。トークン化された資産がDeFiと絡み合うほど、なぜ規制が必要になるのかについては次回に続きます。
次の記事: 第5編 規制のガントレット、ワイルドウェストから秩序の時代へ
案内: この記事は作成時点の公開資料に基づく一般情報であり、特定の暗号資産・金融商品の売買を勧めるものではありません。暗号資産とトークン証券には元本割れのリスクがあります。(最終確認: 2026-09-28)