
コンビニのドアを押し開け、冷蔵庫を開ける。緑のボトルが約20種類並んでいる。ラベルデザインが異なるだけで、中に入っている酒はほぼ同じだ。その隣の狭い棚で、2〜3本の伝統酒にうっすらと埃が積もっている。
フランスはワインで、日本は日本酒で、スコットランドはウイスキーで世界市場と向き合っている。韓国にも千年以上受け継がれてきた清酒や薬酒、地域ごとに異なる焼酎があった。しかし今、韓国人の酒杯を満たしているのは、原価数百ウォンの希釈式焼酎だ。
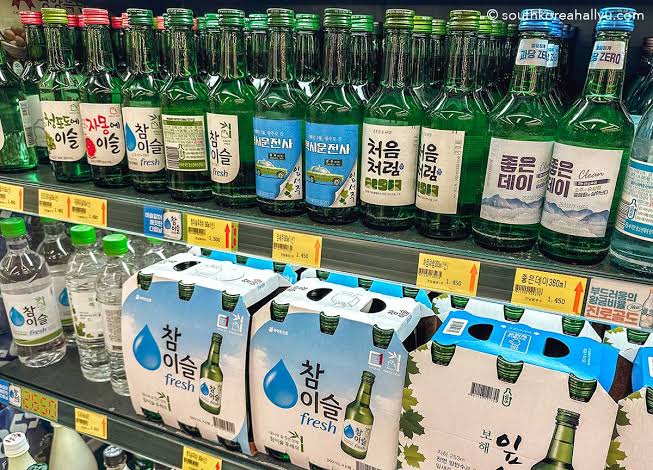
韓国国内の酒類市場規模は10兆575億ウォンに達する。無形文化財が醸造した酒や地域農民が造る地域特産酒、法が認める伝統酒をすべて合わせても1,475億ウォン分にしかならない。市場全体の1.5%にも満たないのだ。残りはビールと希釈式焼酎の2品目が金額ベースで80.1%を占めている。
ボトル200本に換算すると、実感がより鮮明になる。国内で売れる酒200本のうち、伝統酒は3本にも満たない。197本以上がビールと希釈式焼酎、そして残りの酒種で占められている。
これは嗜好の問題として片付けられがちだ。しかし、この記事を読んでいる人のほとんどは、すでにこの市場の消費者である。飲み会の席で、名節(旧正月や秋夕)に、旅行先の宿の冷蔵庫で飲む酒の大部分が、この構造が生み出した緑のボトルだ。伝統酒が特別好きでなくても構わない。そもそも選べる選択肢が狭められていたという事実は別問題だ。
外国人の友人に韓国の酒を紹介しようとすると、すぐに言葉に詰まる。日本酒やウイスキーのように、自信を持って差し出せるボトルがなかなか見当たらない。その空白もまた、偶然ではなく税率構造から生じた結果なのだ。
この狭まった選択肢は、産業の規模にもそのまま反映されている。伝統酒の製造免許を持つ事業者は全国津々浦々に点在しているが、その大半が小規模な家族経営にとどまっている。売上が小さければ、設備投資も流通網の確保も自然と後回しになる。税率構造が生み出した価格格差は、そうして事業の規模そのものを決定づける。
よくある説明は「味の好み」だ。韓国人が度数が高くて安い酒を好むからだという説である。しかし税構造を覗いてみると、順序が逆になっていることがわかる。現在の味の好みは原因ではなく、結果に近い。
税金が決めた酒の階級
蒸留酒には出荷価格の72%が酒税として課される。ここに教育税と付加価値税(消費税に相当)が上乗せされる。薬酒・清酒・果実酒は30%だ。同じ蒸留酒の中でも、希釈式焼酎と伝統的な蒸留式焼酎、ウイスキーは一律に72%を支払う。
問題は税率が同じであることではない。その72%が「何に対して課されるか」が問題なのだ。この方式を従価税と呼ぶ。酒の量ではなく、価格に対して課す税金だ。
10年熟成させた蒸留酒と1年ものの蒸留酒では、原価の差が大きい。従価税のもとでは、原価が高いほど税金もきっちりその比率分だけ膨れ上がる。熟成期間、上質な原料、手間暇かけた工程。そのすべてが税金を重くする要因となる。
チャミスル1本(360ml)の課税標準価格は548ウォン水準であり、そこに課される税金は原価を上回っていた。 それでも最終的な消費者価格は低く抑えられる。原価を最初から低く設計しているため、72%を掛けても絶対額が小さいからだ。
同じ税率が正反対の効果をもたらす。安い酒は税金を上乗せしても依然として安い。上質な酒は、その質の高さを税金が倍にして罰する。結局、伝統的な蒸留式焼酎やプレミアム薬酒を造る側は、品質を上げるほど価格競争力を失うという逆説に閉じ込められる。
ここ数年、ウイスキーハイボールの流行に伴い、輸入ウイスキーの売り場はむしろ広がった。国産の伝統蒸留酒がその席を埋められなかった理由の一つが、まさにこの税率構造にある。輸入ウイスキーはすでに海外で規模の経済を整えた状態で入ってくるため同じ72%の税率に耐えられるが、生産規模を拡大し始めたばかりの国産蒸留酒は原価そのものが相対的に高く、同じ税率下でより大きな不利を被る。
「安価である」という錯覚が定着する仕組み
消費者の立場からすると、この構造は表からは見えない。マート(スーパー)において緑のボトルは依然として最も安い酒であり、伝統蒸留酒は依然として高い酒だ。値札だけを見れば、税金のせいではなく「もともとそういう酒なのだ」と思い込みやすい。
この価格差のかなりの部分は、実は原価ではなく税率の設計が生み出した結果だ。似たようなアルコール度数、似たような生産規模であっても、原料や工程にかけたコストの分だけ税金が比例して上乗せされる。消費者が目にする最終的な値札は、その累積された税金まで含んだ数字なのだ。
この錯視は時間が経つほど定着していく。安価な酒が安価に維持され続ければ、その価格が正常な基準となる。少しでも高い代替品は、異常に高く見えてしまう。税率が生み出した価格格差が、消費者の感覚の中では品質とは無関係な絶対基準として定着するのだ。
結局、次の世代の消費者も同じ感覚を受け継ぐことになる。何が税金のせいで高く、何が本当に高価なものなのかを区別する根拠自体が曖昧になっていく。
1965年、米で酒を造れなくなった国
この構造がどこから始まったのかを遡ると、税金よりも先に食糧問題に行き着く。しかし、家醸酒(自家製酒)文化が衰退した起点は、実は1965年が最初でもない。日本統治時代の酒税法令が家庭で醸造する酒にも税金と免許を要求したことで、免許なしで酒を造っていた家庭や地域の長年の慣習はすでに一度後退した経験がある。
解放後もその枠組みは大きく見直されなかった。その上に1965年、政府は糧穀管理法によって米で酒を造る行為そのものを禁止した。戦争を経験した国の食糧事情が理由だった。
マッコリも、蒸留式焼酎も、米を使用するあらゆる伝統酒が一夜にして違法となった。その空白を埋めたのが希釈式焼酎だ。タピオカやサツマイモなどから酒精(エタノール)を作り、水で薄めればよかった。上質な原料を探す必要も、長い時間を待つ必要もなかった。
そうして20年以上にわたり市場を事実上独占する間に、米で醸造する製法は記憶から消え去った。家で仕込んでいた家醸酒文化も、地域ごとに異なっていた蒸留法も、その間に受け継がれる場を失った。母から娘へ、師匠から弟子へと口伝されていた配合比や発酵時間は、文書として残されなかったケースが多かった。禁止されていた20余年の間に、その知識を実際に手で覚えた世代が丸ごと抜け落ちてしまったのだ。
1990年に規制が解除されたときには、すでに消費者の舌も財布も希釈式焼酎に最適化された後だった。復元を試みた人々は、二つの壁に同時に直面した。失われた製法を取り戻すことと、すでに定着してしまった低価格市場の価格期待値を超えることだった。
税率体系はその上に覆いかぶさった。1967年の酒税法改正理由書には、「高級酒に対する重課を主として税率を引き上げ調節する」という文言がある。当時の高級酒とは、濁酒(マッコリ)と薬酒を除くすべての酒を指していた。良い酒により重い税金を課すという意図が、法律の文言にそのまま残されている。
その枠組みが半世紀以上、ほぼそのまま維持された。2020年になってようやく濁酒とビールが従価税から従量税へと改編された。量に応じて税金を課す方式だ。国産ビールが輸入ビールと同じ税金を払うようになった契機である。
蒸留酒と薬酒、清酒は従価税のまま残された。皮肉にも伝統酒が集まる酒種だけが、旧態依然とした方式に閉じ込められている。
国境なき国内の国境
米国、日本、フランスはずっと以前に蒸留酒の従量税を導入している。この違いは、税金ではなく貿易の言葉に置き換えてみるとより鮮明になる。
関税は国境を越える商品に課される。しかし、韓国の酒税体系は国境がなくても同様の効果を生み出している。上質な原料を使い、時間をかけて丁寧に造られた酒は、国内で製造されたにもかかわらず、まるで輸入品のように重い税金を背負わされる。大量に安価で製造される酒は、国内市場で特恵に近い待遇を受ける。
国境が分けるのではなく、製造方式が分ける。伝統酒は自国の市場内ですでに「関税障壁」に直面しているようなものだ。輸出の道に乗る前に、国内流通の段階から価格競争力を削がれている。
貿易において反ダンピング関税は、外国産の安価な製品が自国産業を侵食しないように防ぐ装置である。韓国の酒税体系は、まさに正反対の方向に機能している。国内で安価に大量生産される酒を保護し、国内で高コストをかけて丁寧に造られた酒に負担を強いる。反ダンピングの論理を、自国産業の内部で逆向きに適用している格好だ。
日本は1994年に酒税法を改正し、ビール製造免許の最低製造数量基準を年間2000klから60klへと引き下げた。参入障壁を33分の1に縮小した措置である。その後、「地ビール」と呼ばれる地域ビールが雨後の筍のように誕生した。
全国のビール消費量が減少する中でも、小規模ビールの販売量は約2倍に増加した。蒸留式焼酎(本格焼酎)もまた、地域の農産物の歴史を前面に押し出したマーケティングと税制整備を追い風に、2003年から希釈式焼酎(甲類焼酎)の市場規模を追い抜いた。規制を緩和したことで、むしろ伝統が市場を取り戻した事例である。
米国は異なるアプローチで同じ結論に達した。連邦政府は小規模蒸留所向けに低い税率区分を別途設けた。2004年に創業したハウス・スピリッツ・ディスティラリーのようなクラフト蒸留所は、この枠組みの中で成長した。低い税率区分のおかげで、小規模でスタートして徐々に生産量を増やしていくルートが実際に可能となった。事業初期の損益分岐点を、税金ではなく市場の反応によって決定づけることができたという意味だ。2026年には小規模蒸留所の税率をプルーフガロンあたり2.35ドル引き下げる法案まで超党派で可決された。
フランスは逆方向の設計を選択した。AOC(原産地統制呼称)制度は、特定の地域・品種・製法を守ったワインにむしろプレミアムを付与する。丁寧な手仕事と地域性が、税負担ではなくブランド価値へと転換される構造だ。同じ原料であっても、どのような税制・認証の枠組みに置かれるかによって、産業全体の方向性が分かれることを示す事例である。
韓国の伝統酒にも減免制度はある。伝統酒として認定されれば税率が50%軽減される。ただし、この減免を受けられる生産規模は、長らく発酵酒で年500キロリットル、蒸留酒で250キロリットル以下に制限されていた。少しでも規模が大きくなれば減免対象から外れてしまう。
成長することが罰則となる構造だったのだ。2024年の税法改正案でその基準が700キロリットル、350キロリットルへと引き上げられ、2025年初頭の政府対策で再び1000キロリットル、500キロリットルへと拡大された。減免区分も細分化された。
方向性は正しい。ただ、半世紀にわたり維持されてきた枠組みを今になって少しずつ広げているという印象は拭えない。
従量税改編が毎回頓挫する理由
ここで真の疑問が残る。蒸留酒の従量税移行法案は、すでに何度も国会に提出されている。2023年にも提出された。それなのに、なぜ毎回可決されずに立ち消えになるのだろうか。
答えは税率の計算ではなく、その計算の前提にある。これまで出されたすべての従量税移行シナリオは、一つの条件から出発している。「希釈式焼酎の税負担は増やさない」という前提だ。
韓国租税財政研究院が提示したシナリオでも、国会に提出された法案でも、この前提は揺るがなかった。その前提の上で税率を逆算すると、結果的にウイスキーや高級蒸留式焼酎の税金だけが大幅に減るという構図になる。最大で72%以上も税金が減額されるシナリオまで登場した。
焼酎の出荷価格が100ウォン上がるだけでも、メディアは「庶民の酒の値上げ」と報じる。物価指標とともに必ず引き合いに出される品目だ。政治家の立場からすれば、このフレームに真っ向から逆らう改編案に名を連ねることは負担が大きい。票に換算した際、得より損のほうが大きいと判断しやすいのだ。
この前提を守る背景には、別の力も働いている。希釈式焼酎の市場は、少数の大手メーカーが寡占している。一方で伝統酒側は、数百の小規模醸造場に分散している。税率改編の議論において、より組織的に、より大きな声を上げられるのがどちらであるかは想像に難くない。細分化された利害関係者は、自らに有利な法案を一つ押し通すだけの交渉力を持つことが難しい。
この地点で、改編は常にストップした。庶民が飲む酒の価格を揺るがすことはできないという政治的合意が、皮肉にもその改編によって救おうとしていた伝統蒸留酒までも一緒に縛り付けてしまったのだ。
伝統酒側を代弁する消費者の声も明確ではない。希釈式焼酎はほぼ全国民が体感する価格であるため、物価問題として即座に組織化される。伝統酒の税率改編によって恩恵を受ける消費者層は相対的に狭く分散しており、同じ重みの政治的圧力として結束しにくい。結果として改編の議論のテーブルには、「価格を守らなければならない」という声だけが大きく残る。
結局、政府が選んだ迂回路が2024年に導入された「基準販売比率」制度だ。国産酒類の課税標準から販売管理費の相当分をあらかじめ控除し、輸入酒類との公平性を保つ方式である。税率体系そのものは据え置き、計算式だけを手直しした形だ。
国産焼酎やウイスキーの出荷価格が一部引き下げられる効果はあった。しかし、従価税という骨格は変わっていない。原価が高いほど税金も比例して膨らむ根本的な構造は、基準販売比率の導入前後で同一である。
半世紀以上続いてきた税率構造を支えているのは、法律の条文ではない。「緑のボトルの価格は絶対に上がってはならない」という暗黙の合意だ。 伝統酒の問題に見えたものは、実は希釈式焼酎を取り巻く価格防衛の副産物だったのだ。
WON SOJUとペッコリの間で
この構造の中でここ数年、実際に何が起きたかを見れば、問題が決して抽象的なものではないことが浮き彫りになる。
地域特産酒として登録された「WON SOJU(ウォンソジュ)」はオンライン販売が可能だ。地域の米を100%使用し、地域特産酒の要件を満たしたからである。同時期に発売された「ペッコリ(白乞児マッコリ)」は、忠清南道礼山産の米を使用していながらオンライン販売ができなかった。「小規模酒類製造免許」で登録したためだ。
二つの酒の品質や真摯さに差があったわけではない。どの書類枠に入れたかが運命を分けたのだ。同じ地域の米を使いながらも、登録類型の違い一つで流通チャネル全体が一変した。
地域特産酒として認定されるには、主原料における地域農産物の比率を満たさなければならない。長年にわたり、この基準は「上位3原料の地域農産物比率100%」であった。2025年になってようやく「95%以上」へと小幅に緩和された。
残りの5%の原料一つを他の地域から調達したという理由だけで、税制優遇から締め出された醸造場がこれまで実際に存在したという意味だ。原料一つのせいでオンライン販路全体が断たれた場合、その損失に耐えられるのはすでに一定の規模を備えた醸造場だけだ。規模が小さい醸造場ほど、書類の要件一つに事業の存廃が左右されてきた。
消費者の目に見えない場所
「伝統酒ブーム」という言葉がここ数年メディアを賑わせている。デパートのポップアップストア、SNSでの認証ショット、洗練されたブランドが次々と登場した。しかし実際のところ、地域醸造場のかなりの部分はそのブームの外側に置かれている。都市のプレミアム店舗に入居する一部のブランドと、依然として重い税負担と販路不足に苦しむ大多数との間の格差は広がり続けている。
小さな醸造場が減免枠を超えて成長すると、税金が一気に跳ね上がる。その瞬間、拡張を諦めるか、流通を縮小するか、廃業するかの選択肢しか残されない。成長を試みた代償が税金として跳ね返ってくる構造においては、事業規模を拡大するよりも現状維持を選ぶほうがむしろ合理的である。
その結果、伝統酒市場は少数の成功事例と、多数の停滞した小規模醸造場へと二極化している。メディアが取り上げるのは大抵前者だ。「市場シェア1.5%」という数字は、後者を含めた全体の現実に極めて近い。
半世紀の慣性が残した問い
政府は最近、小規模醸造場に対する蒸留酒免許の許可、試飲用酒の規制緩和、納税証明標識の貼付義務緩和など、見直しのペースを少しずつ上げている。方向性としては悪くない。
ただし、これらの改善はすべて1967年に作られた枠組みの周縁部を手入れする作業にすぎない。枠組みそのものを変更したことは未だにない。従価税はそのまま維持され、「庶民の酒の価格を揺るがしてはならない」という前提もそのまま残されている。
コンビニの冷蔵庫へと戻ってみよう。緑のボトルが立ち並ぶ光景は、誰かの嗜好が積み重なった結果ではない。1965年の食糧政策と1967年の税率設計、そして半世紀の間一度も正面から手を付けられなかった「庶民の酒の価格」という政治的防衛ラインが重なり合って作り出した結果なのだ。
数年後、この冷蔵庫の前に立つ人は今の子どもたちかもしれない。その時も品揃えは大きく変わっていない可能性が高い。緑のボトルは依然として約20種類並び、伝統酒の棚は依然として狭いままだろう。半世紀変わらなかった前提が次の半世紀もそのまま続くかどうかは、今この構造を知る人がどれだけいるかにかかっているのかもしれない。
次にその冷蔵庫のドアを開けるとき、隣の棚で埃をかぶった2〜3本のボトルが、なぜそこに留まり続けているのかを一度問いかけてみる価値はあるはずだ。
参考文献
- 国税庁、酒税申告現況統計
- 農林畜産食品部・韓国農水産食品流通公社、2025年酒類産業情報実態調査
- 企画財政部、2024年税法改正案
- 農林畜産食品部、伝統酒産業活性化対策 (2025.2)
- 国家法令情報センター、酒税法・酒税法施行令改正理由
- イ・デヒョン、伝統酒コラム - 伝統酒の従量税転換に関する考察、thesool.com
- ナムウィキ、酒税/希釈式焼酎/蒸留式焼酎/韓国の伝統酒 項目
- 韓国経済 韓経用語辞典、従価税・従量税
- 法律新聞、従価税の代わりに従量税を課す酒税法改正案発議 (2023.10)
- 農民新聞、蒸留酒の従量税転換を政府が検討 記事 (2023.10)
- 月刊中央、韓国ビールに関連した日本の地ビール規制緩和記事
- エコノミックレビュー・ビバ100、基準販売比率制度導入記事 (2023~2024)
- 毎日新聞、伝統酒小規模免許の蒸留酒許可拡大記事 (2025.2)
- オーマイニュース、伝統酒ブームというのに地方の醸造場が苦しむ理由 (2022)
- 農サロ、韓国の伝統酒創業ガイド