
推开便利店的门,打开冷柜。里面陈列着大约二十种绿色酒瓶。除了标签设计不同,里面的酒几乎一模一样。在旁边狭窄的格子里,两三瓶传统酒上已经落了薄薄一层灰尘。
法国以葡萄酒、日本以清酒、苏格兰以威士忌立足世界市场。韩国曾有延续千年的清酒和药酒,以及各地独具特色的烧酒。然而如今填满韩国人酒杯的,却是成本仅几百韩元的稀释式烧酒。
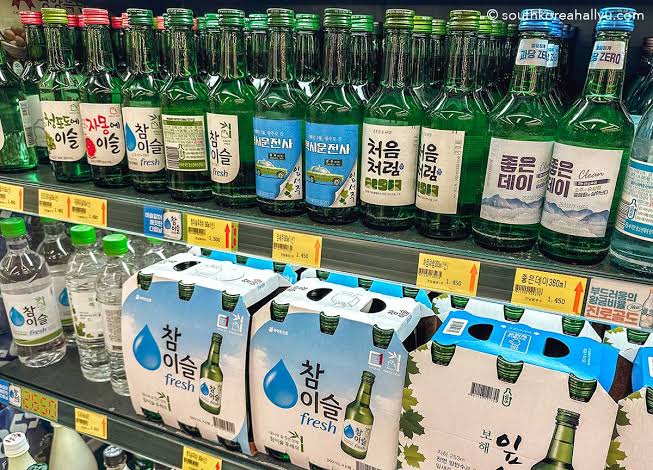
韩国国内酒类市场规模达10.0575万亿韩元。将非物质文化遗产酿造的酒、当地农民酿造的地区特产酒以及法律认可的传统酒全部加在一起,也仅有1475亿韩元。占市场份额不足1.5%。其余按金额计算,啤酒和稀释式烧酒这两类就占据了80.1%。
换算成200瓶酒来看,感受会更加直观。在韩国销售的每200瓶酒中,传统酒还不到3瓶。超过197瓶都被啤酒、稀释式烧酒以及其他酒类所占据。
这很容易被当作个人口味偏好一笔带过。但阅读本文的大多数人早已是这个市场的消费者。在聚餐桌上、逢年过节时、旅行住宿的冰箱里,我们喝的绝大部分都是这一机制下催生的绿色酒瓶。即便你并不特别青睐传统酒也没关系。根本事实在于,人们原本能够选择的范围从一开始就被大幅压缩了。
当你想向外国朋友介绍韩国酒时,往往很快就会语塞。很难找出一瓶像清酒或威士忌那样能自信端上桌的代表作。这一空白并非偶然,而是源于税率结构所导致的必然结果。
这种被收窄的选择空间,也直接体现在了产业规模上。虽然获得传统酒制造许可的作坊遍布韩国各地,但绝大多数仍停留在小规模家族式经营阶段。销售额小,设备投资和流通渠道的拓展自然就只能往后靠。税率结构造成的价差,就这样直接决定了企业自身的体量。
人们常给出的答案是“口味”。解释说是韩国人喜欢度数高且廉价的酒。然而只要深入探究税收结构,就会发现因果关系颠倒了。现在的口味偏好并不是原因,而更接近于一种结果。
税收决定的酒水阶级
蒸馏酒需按出厂价的72%缴纳酒税。在此之上还要加上教育税和增值税。药酒、清酒、果酒的税率则是30%。即使在同属蒸馏酒的类别内,稀释式烧酒、传统蒸馏式烧酒和威士忌也同样要缴纳72%的税。
问题并不在于税率相同,而在于这72%究竟是对什么征税。这种方式被称为从价税,即根据酒的价值而非数量来征税。
熟成10年的蒸馏酒与仅熟成1年的蒸馏酒在成本上有巨大差异。在从价税体制下,成本越高,税额就会按完全相同的比例膨胀。陈酿时间、优质原料、精益求精的工艺——所有这些品质要素反倒成了加重税负的原因。
**一瓶真露(360毫升)的计税标准价格仅为548韩元左右,其附带的税金甚至超过了原成本。**即便如此,最终零售价依然保持低廉。正因为最初设计的生产成本极低,即便乘以72%,税金绝对金额也很小。
相同的税率产生了截然相反的效果。便宜的酒即便多加税依然便宜;优质的酒却因其高品质受到税收的双重惩罚。最终,酿造传统蒸馏式烧酒或高端药酒的厂家陷入了一个悖论:品质越高,反而越丧失价格竞争力。
近年来随着威士忌嗨棒(Highball)的流行,进口威士忌的货架反而越来越大。国产传统蒸馏酒未能填补这一空缺的原因之一,正是这种税率结构。进口威士忌在海外早已具备规模经济效应,进入韩国时能承受得起72%的税率;而刚刚开始起步扩大生产规模的国产蒸馏酒,由于自身生产成本相对较高,在同一税率下处于更加不利的境地。
廉价错觉的固化机制
从消费者的角度来看,这种机制并不显眼。在超市里,绿色酒瓶依然是最便宜的酒,而传统蒸馏酒依然昂贵。光看价签,人们很容易误以为这不是因为税收,而是酒本身就该是这种价位。
这种价差在很大程度上并非源于实际成本,而是税率设计的产物。即使酒精度相似、生产规模相当,在原料和工艺上投入的成本也会成比例地加征税金。消费者面对的最终价签,是一个包含了层层累积税金的数字。
这种错觉随着时间的推移愈发根深蒂固。低价酒持续保持低价,该价格就成了人们心中的正常基准。任何稍微贵一点的替代品都会显得不正常地昂贵。税率造成的价差,在消费者的感知中演变成了与品质无关的绝对衡量基准。
最终,下一代消费者也继承了同样的认知感官。什么是因税收而变贵、什么是本身就昂贵,其判断依据彻底变得模糊不清。
1965年,一个禁止用大米酿酒的国家
追溯这一结构的起源,最先浮现的其实不是税收,而是粮食问题。不过,家酿酒文化萎缩的起点其实并非始于1965年。在日据时期的酒税法令强制要求自家酿酒也必须纳税并取得许可时,韩国民间无许可酿酒的家庭与地方悠久习俗就已经遭遇过一次严重打击。
光复之后,这一框架并未得到根本性调整。在此基础上,1965年韩国政府通过《粮谷管理法》,全面禁止了用大米酿造酒类的行为。理由是经历过战争的国家粮食极度匮乏。
马格利米酒、蒸馏式烧酒,所有使用大米酿造的传统酒在一夜之间沦为非法。填补这一空白的正是稀释式烧酒。只需用木薯或土豆提炼出食用酒精基酒,再兑水即可。既不需要采购优质原料,也不需要长时间等待。
就在这样事实垄断市场的20多年间,用大米酿酒的工艺从人们的记忆中彻底淡化了。家中私酿的家酿酒文化、各地各异的蒸馏法,在那段岁月里失去了传承的土壤。母亲传给女儿、师父传给徒弟的口口相传配比与发酵时间,大多未曾留下文字记录。在被禁的20余年里,能够亲手掌握这门技艺的一整代人出现了完全的断层。
当1990年限制被解除时,消费者的味蕾和钱包早已完全适应了稀释式烧酒。试图复原传统酒的人们同时撞上了两堵高墙:一是找回失传的酿造工艺,二是打破已经固化的低端市场价格心理预期。
税率体系在此基础上推波助澜。1967年《酒税法》修改说明中有一句话:“以对高档酒加重征税为主,调整并提高税率”。当时所谓的高档酒,指的是除浊酒(马格利)和药酒以外的所有酒类。对好酒课以重税的初衷,原原本本地留在了法律条文中。
这一框架几乎原封不动地维持了半个多世纪。直到2020年,浊酒和啤酒才从从价税改为从量税,即根据酒液容量征税。这也是国产啤酒开始与进口啤酒缴纳相同税金的契机。
但蒸馏酒、药酒和清酒依然维持原状。传统酒集中的主要酒种,唯独被困在旧体制中。
没有国界的国度内部之“边界”
美国、日本和法国早在很久以前就对蒸馏酒引入了从量税。如果将这种差异换成贸易语言来解读,会显得更为鲜明。
关税是对跨越国境的商品征收的。然而韩国的酒税体系即使在没有国界的情况下也产生了类似的效果。用优质原料耗费心血精心酿造的酒,尽管产自国内,却背负着如同进口品一样的沉重税负;而在国内廉价大批量生产的酒,在国内市场却享受着近乎特权般的待遇。
划定界限的不是国境,而是制造方式。传统酒在自己的本土市场上,实际上就已经遭遇了关税壁垒。甚至还没走上出口之路,在本土流通环节就已被削弱了价格竞争力。
在国际贸易中,反倾销税是防止外国低价商品蚕食本国产业的屏障。韩国的酒税体系却恰好朝着相反的方向运转:它保护了国内低成本量产的酒,却对国内高成本精工细作的酒施加重负。这就如同把反倾销的逻辑反向应用到了本国产业内部。
日本在1994年修改了酒税法,将啤酒制造许可的最低年产量标准从2000千升降至60千升。这一举措将准入门槛降低到了三十三分之一。自那以后,被称为“地啤(Ji-biiru)”的地方精酿啤酒如雨后春笋般涌现。
在全日本啤酒消费总量下滑的背景下,小规模精酿啤酒的销量却翻了近一倍。蒸馏式烧酒也凭借主打地方农产品历史的营销以及税制的改革,从2003年起市场份额反超了稀释式烧酒。这是一个放宽管制反而让传统重新夺回市场的典型范例。
美国则以另一种方式殊途同归。联邦政府为小规模蒸馏厂单独设立了低税率区间。2004年创立的豪斯精酿蒸馏厂(House Spirits Distillery)等精酿酒厂正是在这一区间内茁壮成长。得益于低税率区间,小规模起步再逐步扩大产能的发展路径真正变得可行。这意味着企业初期的盈亏平衡点是由市场反馈决定的,而非由税收决定。到2026年,一项为小规模蒸馏厂每标准加仑(Proof Gallon)减免2.35美元税负的法案甚至获得了跨党派通过。
法国则选择了另一种方向的机制设计。AOC原产地命名控制制度会给严格遵循特定地区、品种和工艺的葡萄酒赋予额外的溢价。这是一种将心血与地域特色转化为品牌价值、而非税收负担的机制。它证明了即便使用相同原料,置于何种税制和认证框架下,整个产业的发展方向都会截然不同。
韩国传统酒其实也有减免制度。只要被认定为传统酒,即可享受50%的税率减免。然而,能够享受该减免的产能上限长期被锁定在发酵酒年产500千升以下、蒸馏酒250千升以下。规模稍微扩大一点,就会被踢出减免范围。
这种机制让成长变成了一种惩罚。直到2024年的税法修正案中,这一标准才提高到700千升和350千升;而在2025年初的政府对策中,再次扩大至1000千升和500千升,减免区间也进行了细化。
方向是正确的,但终究给人一种在维持了半个世纪的旧框架上,姗姗来迟地一点点缝补修饰的感觉。
从量税改革屡屡搁浅的原因
到这里,真正的疑问浮现出来。将蒸馏酒改为从量税的法案曾多次提交国会,2023年也曾再次提出。然而,为什么每次都无法通过并无疾而终呢?
答案不在于税率的计算本身,而在于这一计算的前提。迄今为止提出的所有从量税改革方案,都始于同一个前提:绝不增加稀释式烧酒的税收负担。
无论在韩国租税财政研究院提出的方案中,还是国会提出的法案中,这一前提从未动摇过。在这一前提下倒推税率,其结果必然是只有威士忌或高端蒸馏式烧酒的税负大幅削减。甚至出现了税负锐减72%以上的方案。
烧酒出厂价哪怕只涨100韩元,媒体都会大肆报道为平民酒价上涨。它是一个与物价指数紧密绑定的敏感品类。在政客眼里,签署一份正面触碰这一舆论雷区的改革方案负担极重,很容易被认为在选票上得不偿失。
维持这一前提的背后还有另一股力量。稀释式烧酒市场由少数几家巨头酒企瓜分;而传统酒行业则分散在数百家微型酿酒作坊中。在税率改革的博弈桌上,哪一方能够发出更具组织性、更响亮的声音,不难想象。碎片化的利益相关者很难凝聚出推动一项有利于自身法案的谈判筹码。
改革每次都在这个关卡戛然而止。绝不能动摇平民饮酒价格的政治共识,反倒将改革本想拯救的传统蒸馏酒死死捆绑在了一起。
代表传统酒阵营的消费者声音同样不够明确。稀释式烧酒的价格几乎关乎全体国民的切身感受,极易迅速转化为物价议题;而能从传统酒税率改革中获益的消费群体相对小众且分散,难以聚合成同等分量的政治施压力量。结果,留在改革讨论桌上的,最终只剩下了“必须保住价格”的宏大声浪。
最终,政府选择的折中迂回方案是2024年引入的基准销售比例制度。通过预先从国产酒类的计税标准中扣除相当一部分销售管理费用,以此平衡与进口酒类的公平性。这无非是在保留原有税率体系不变的情况下,仅仅修改了计算公式。
这确实在一定程度上拉低了国产烧酒和威士忌的出厂价。然而,从价税这一骨架并未改变。成本越高、税金按比例成倍增加的根本机制,在基准销售比例制度引入前后依然毫无二致。
支撑这一延续半个多世纪税率结构的,并非法律条文本身,**而是绿色酒瓶的价格绝不能上涨这一默契共识。**看似是传统酒的困境,实则是围绕稀释式烧酒进行价格防御战而带来的副产物。
朴宰范烧酒与白火米酒之间
看看近年来在这一体制下实际发生的事件,就会发现问题绝非抽象。
被注册为地区特产酒的Won Soju(元烧酒)可以在线上销售,因为它100%使用当地大米,满足了地区特产酒的法定要求。而几乎同一时期推出的白火米酒(Baekgeolli),即便同样使用了忠南礼山的大米,却无法进行线上销售,只因为它是以小规模酒类制造许可注册的。
决定命运的并不是这两款酒的品质或诚意,而是被塞进了哪一个档案盒。即便使用同样的本地大米,仅仅因为注册类型的不同,整个流通渠道就彻底天差地别。
要被认定为地区特产酒,主要原料中本地农产品的比例必须达标。长期以来,这一标准要求前三位主要原料必须100%来自当地农产品。直到2025年,才略微放宽至95%以上。
这意味着,此前确实有酒坊仅仅因为剩下5%的一味辅料来自其他地区,就被无情地踢出了税收优惠范围。如果仅因一种原料导致线上销路全被堵死,能够承受这种损失的只有那些早已具备规模的酒厂。酒坊规模越小,单凭一项文件资质要求就足以决定其生死存亡。
消费者看不见的角落
传统酒热潮这一词汇在媒体上喧嚣了数年之久。百货商场快闪店、社交平台打卡照、设计前卫的品牌层出不穷。然而,绝大多数地方酿酒厂实际上被隔绝在这一热潮之外。进驻都市高端门店的少数品牌,与依然饱受税负和销路匮乏折磨的大多数酒坊之间,差距正在被拉大。
小型酒坊一旦产能超出减免区间,税额就会陡增。在那一瞬间,摆在他们面前的只有停止扩张、缩减流通或关门停业这几个选择。在一个试图扩大规模却会被税收惩罚的机制下,相比把体量做大,选择维持现状反倒是更加理性的策略。
结果就是,传统酒市场分裂成了极少数成功范例与绝大多数陷入停滞的小微酒坊。媒体报道的通常是前者,而1.5%的市场占有率这一数字,才更加贴近包含了后者的全貌实态。
半个世纪的惯性留下的叩问
韩国政府近期逐步加快了修补步伐:允许小规模酒坊获得蒸馏酒制造许可、放宽品鉴用酒限制、简化纳税证明标志粘贴义务等。这一方向本身并无不妥。
然而,这些改善措施全都是在1967年搭建的旧框架边缘进行修修补补。旧框架本身从未真正被撼动过。从价税依然健在,绝不能动摇平民酒价的前提也依然不可动摇。
让我们再次回到便利店的冷柜前。那一排排整齐陈列的绿色酒瓶,绝非因为大众口味自然积累的结果。它是1965年的粮食政策、1967年的税率设计,以及半个世纪以来从未被正面触碰过的平民酒价这一政治底线相互交织重叠所酿成的产物。
几年后站在这个冷柜前的,或许就是我们现在的孩子们。届时冷柜里的景象大概率不会有太大改变:绿色酒瓶依然占据二十多档,而传统酒的格子依然逼仄狭小。半个世纪未曾改变的前提是否会在下半个世纪继续原样延续,或许正取决于当下究竟有多少人能够看清这一隐藏的机制。
下一次拉开冷柜门时,或许值得我们在心里问一句:为什么隔壁角落里落了灰尘的那两三瓶酒,会永远被困在那个位置上?
参考资料
- 国税厅,酒税申报现状统计
- 农林畜产食品部·韩国农水产食品流通公社,2025酒类产业信息现状调查
- 企划财政部,2024年税法修正案
- 农林畜产食品部,传统酒产业活性化对策 (2025.2)
- 国家法令信息中心,酒税法·酒税法施行令修改理由
- 李大衡,传统酒专栏 - 关于传统酒转向从量税的思考,thesool.com
- Namuwiki,酒税/稀释式烧酒/蒸馏式烧酒/韩国传统酒条目
- 韩国经济 韩经词典,从价税·从量税
- 法律新闻,关于以从量税替代从价税征收的酒税法修正案提出 (2023.10)
- 农民新闻,政府研讨蒸馏酒转向从量税相关报道 (2023.10)
- 月刊中央,韩国啤酒相关日本地啤规制放宽报道
- Economic Review·Viva100,引入基准销售比例制度相关报道 (2023~2024)
- 每日新闻,传统酒小规模许可扩大至蒸馏酒相关报道 (2025.2)
- OhmyNews,都说传统酒火热为何地方酿酒坊却心急如焚 (2022)
- Nongsaro,韩国传统酒创业指南