
在超市货架前,我有时会产生一种奇怪的感觉。
糖****价格上涨的时期,与新闻中提到油价波动的时期总是重叠。起初我以为是错觉。
糖是农产品,而原油是能源资源,两者之间能有什么关联呢?然而,在看到最近国际原糖期货价格突破每磅18美分、创下16个月来新高的新闻后,我意识到这些巧合并非偶然。
顺着新闻线索追溯,登场人物出乎意料。
印度的出口政策、泰国的干旱,以及最重要的——中东局势与油价。没想到饼干袋里那一勺白糖背后,竟牵扯着如此深的地缘政治。而这一切的中心,是一个意想不到的国家:巴西。在原材料版图上,这个国家向来以咖啡或铁矿石闻名,但这一次,它展现出了完全不同的面孔。
*
*为什么糖价总是紧跟油价新闻?
原糖价格与国际油价虽然在不同的市场交易,但在同一个国家的工厂仓库前,它们却在争夺同一种原料。
这个国家就是全球最大的食糖出口国——巴西。
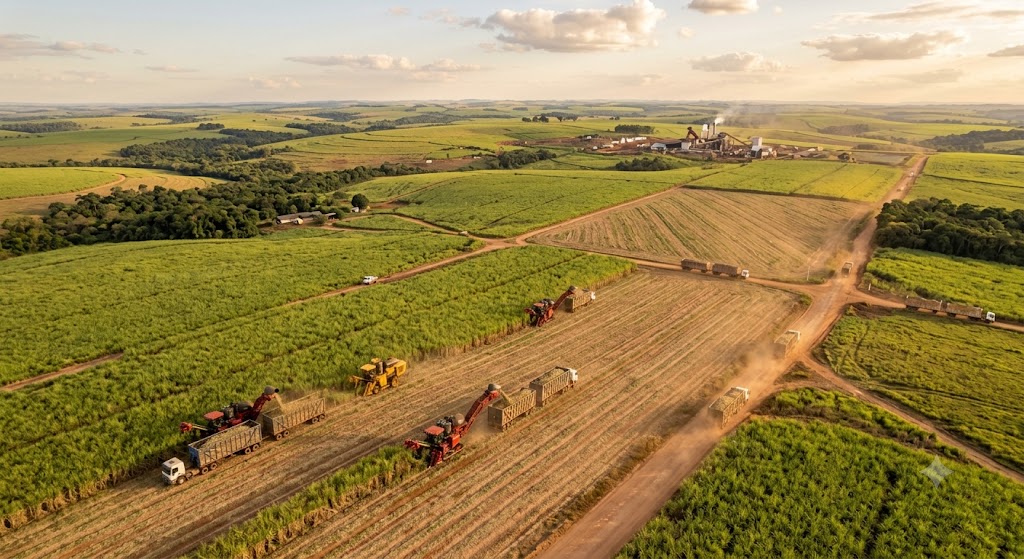
巴西占据了全球约45%的食糖贸易份额,该国的制糖厂在每个收获季节都会面临同一个问题:这次榨出的甘蔗汁是用来精炼成糖,还是发酵成乙醇燃料?
答案由油价决定。
如果国际油价低,制糖利润更高;如果油价上涨,乙醇的盈利能力就会超过食糖。此时,工厂会毫不犹豫地调整甘蔗的分配比例。随着近期油价涨至每桶100美元左右,巴西政府甚至开始考虑将灵活燃料汽车(Flex-fuel)的乙醇强制混合比例从30%提高到35%。这样一来,更多的甘蔗将流向燃料发酵罐,而不是制糖生产线。这意味着投放到全球市场的食糖供应量将相应减少。
这种“切换”结构之所以让我感到陌生,是因为我一直认为原材料是在各自市场中独立运行的商品。原油在原油市场,糖在糖市场。
然而在巴西的工厂大院里,这两个市场每天清晨都在同一个天平上相遇。油价每波动1美元,这种震动就会立刻成为改变甘蔗压榨机方向的信号。这也是为什么证券分析师在撰写原材料报告时,会将糖和原油并列观察的原因。
巴西乙醇:隐藏在甘蔗田里的开关
这种切换结构并非近期才出现。
它要追溯到20世纪70年代石油危机时期,当时巴西政府制定了国家乙醇计划——“Proálcool”。
当时巴西对原油进口依赖度高,在两次石油危机中经济遭受重创。为了渡过难关,政府选择了将国内过剩的甘蔗转化为汽车燃料。结果,现在巴西拥有300多家制糖与乙醇兼营工厂,路上的大部分汽车都是可以使用汽油与乙醇混合燃料,甚至是100%乙醇的灵活燃料汽车。
从2016年起,随着以减少温室气体排放为目标的RenovaBio制度实施,乙醇生产还获得了环境政策方面的激励。
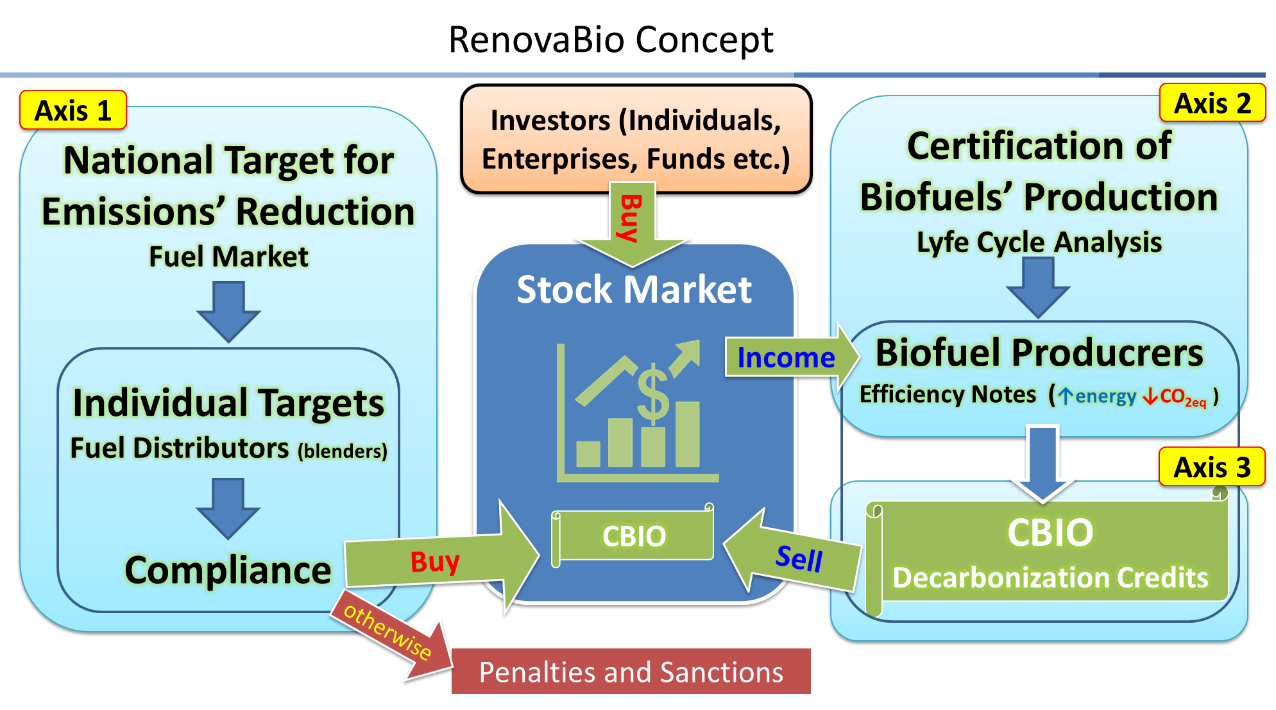
得益于近半个世纪的运营,巴西的甘蔗田已成为世界上为数不多的、真正意义上的**“灵活能源资源”**。这是一个巨大的开关:油价上涨时,它瞬间变成燃料工厂;油价下跌时,又转回制糖工厂。问题在于,这个开关的影响远不止于巴西国内。
根据甘蔗压榨量向哪一方倾斜,全球食糖供应量会随之波动,其影响会立即传导至巧克力、饮料和糕点的成本中。可以说,这是能源市场的细微波澜演变成餐桌物价巨浪的结构。
此外,其他产区的情况也在叠加影响。全球第二大产糖国印度近期频频放出出口限制信号,而第三大产糖国泰国则因异常高温和干旱导致甘蔗产量下降。仅仅是巴西这一个开关就已经足够复杂,再加上其他产区的供应变量,原糖价格正承受着多方压力。
类似的开关不仅存在于糖业,在其他原材料中也存在。
全球最大的棕榈油生产国马来西亚和印度尼西亚,也会根据本国政策决定将棕榈油作为食用油出口,还是转化为生物柴油原料。如果油价上涨,棕榈油同样会遵循与糖相同的逻辑,被吸纳进燃料领域。
也就是说,目前的全球原材料市场上,“一旦油价上涨,就会从餐桌流向燃料箱”的产品比想象中要多,而糖只是其中最显眼、最具代表性的案例。
霍尔木兹海峡为何能动摇糖价?
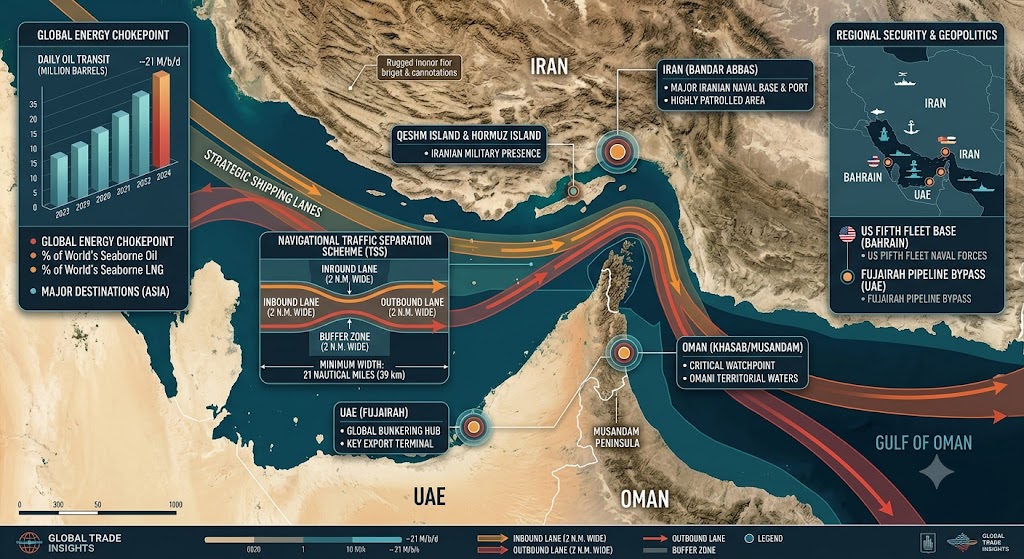
在此之上,还叠加了一个地缘政治变量:霍尔木兹海峡。
近期中东冲突升级,布伦特原油期货价格突破每桶100美元,国际糖业组织(ISO)将2026/27年度全球食糖供需预测从110万吨盈余下调为20万吨赤字。这一赤字预期不仅反映了印度和泰国的厄尔尼诺气候减产,还包含了受油价上涨刺激,巴西工厂将更多甘蔗转向生物燃料生产的因素。
这里必须明确一点。
巴西的原糖出口主要通过大西洋一侧的桑托斯港,并不直接经过霍尔木兹海峡。也就是说,糖价对该海峡封锁或重开的消息做出反应,并不是因为船只被困在狭窄水道,而是因为这一消息动摇了油价,而油价又反过来改变了巴西的糖与乙醇分配比例。海湾产油国投入数十亿美元建设绕过霍尔木兹海峡的输油管道和红海港口,归根结底是因为该海峡扼守着全球约五分之一的原油运输量。每当这个瓶颈受到威胁,地球另一端的甘蔗田的计算方式也会随之改变。事实上,以伊朗战争前的平时期水平来看,每天有1500万桶海湾原油经过该海峡,瓶颈的大小决定了其影响力的强弱。
仅仅因为一条原油运输航道的堵塞与畅通,就能导致巧克力棒的成本波动,这一事实迫使我们重新审视那种仅将能源安全局限于原油、天然气和电力网的狭隘视野。
这意味着,哪怕没有船只真正延误,仅凭油价上涨的消息,地球另一端的农产品价格就可能发生变动。
中东的狭窄水道与南美广袤的甘蔗田,通过“油价”这一个数字紧密相连,这正是该故事中最值得玩味的地方。
油价100美元带来的原糖价格上涨,用数据说话
仅凭体感说明缺乏说服力,我们来看看数据。
根据联合国粮农组织的数据,糖价指数环比上涨了7.2%,达到92.4点,是五大调查品类中涨幅最高的。
同期,棕榈油、葵花籽油等油脂类价格指数也受油价上涨带来的生物燃料需求增加预期影响,上涨了5.1%。
糖和食用油并列涨幅榜前列,其背景中共同存在着**“转向生物燃料的压力”**。
有趣的是,谷物价格指数相对平稳。小麦价格因美国干旱和澳大利亚播种减少的预期上涨了4.3%,但玉米因供应条件良好,涨幅不到1%。
也就是说,此次物价上涨的震源并非整个谷物市场,而是集中在与油价直接挂钩的原材料群,即糖和食用油。
能源市场的冲击并非动摇整个粮食市场,而是精准打击那些“可转化为燃料”的品类,这种现象使结构显得更加清晰。
巴西国内的情况也助推了这一趋势。2018年巴西卡车司机举行大规模罢工时,将甘蔗从农田运往工厂、再从工厂运往港口的物流在几天内停摆,导致燃料短缺和货架空空如也。
甘蔗是一种收获后必须在36小时内加工否则糖分就会流失的作物,因此卡车运输一旦停止,打击是直接的。
巴西的新收获季每年4月1日开始,大部分产量在头三个月内处理完毕。如果在这一时期恰逢油价飙升和物流风险叠加,食糖供应冲击将成倍增加。
产量预测也印证了这种不安。惠誉旗下BMI预测,2026/27收获季全球食糖产量将同比下降2.3%,并指出其中相当大的部分源于巴西产量下降8.7%。
相反,Czarnikow则认为2025/26年度全球产量将小幅增长,达到历史第二高水平。在观察同一市场时预测却如此截然不同,这本身就说明了当前原糖价格正同时暴露在多少变量之下。
美国的玉米也面临同样的能源安全困境
这并非巴西独有的故事。
美国在2005年制定了《可再生燃料标准》(RFS),强制要求在汽油中混合一定比例的生物乙醇。目的与巴西相似:降低对中东原油的依赖,并在高油价时代以国产燃料作为防御屏障。只不过原料不是甘蔗,而是玉米。结果,目前美国每年消费的生物乙醇达到150亿加仑,政策实施后,美国国内玉米种植面积一度增加了8%。
问题接踵而至。
随着用于燃料的玉米量增加,饲料价格和食品成本随之飙升。密苏里大学食品与农业政策研究所分析称,受该强制法案影响,2011年至2016年间美国的玉米出口量减少了13%。当然,业界反驳称由于乙醇生产的副产品“酒糟”会被再次用作饲料,因此“夺走粮食作为燃料”的说法被夸大了。无论哪种观点正确,争论持续了近20年这一事实本身就是核心。
为了能源安全而将粮食作物转化为燃料的选择,无论是巴西的甘蔗还是美国的玉米,最终都会留下同类型的取舍(Trade-off)。
两国的区别在于:
美国的玉米乙醇政策是法律规定的强制混合比例,因此无论油价如何波动,影响相对可控。因为国家设定了下限,市场情况与否都会有固定数量的原料被持续转化为燃料。
而巴西的甘蔗分配则是工厂根据市场逻辑随时变动的灵活开关。因此,油价变动反映到食糖供应上的速度在巴西更快。国际原糖价格之所以对原油新闻格外敏感,原因就在于此:占全球食糖出口近一半的国家,恰好拥有一个对油价实时做出反应的结构。
能源安全的定义正在扩大
提到能源安全,人们通常会想到原油储备量、天然气管道、半导体用稀有金属等。
然而巴西的案例表明,一种粮食作物实际上可以发挥国家级“隐形战略储备油”的作用。当油价飙升时,通过调整甘蔗压榨比例转向燃料以防御国内燃料供需,这种方式是不产一滴原油的国家所创造的一种能源缓冲装置。
回想起来,这种构想本身就是1970年代石油危机的遗产。当时巴西在国家层面设计了无需进口原油也能让汽车行驶的方法,半个世纪后的今天,这一设计演变成了动摇全球糖价的变量。
一个国家为保护自身能源安全而制定的制度,经过时间推移,竟成了影响其他国家粮食安全的变量,这是该故事中最值得深思之处。在设计政策时,没人能预见到半个世纪后亚洲超市货架上的情况,但结果确实如此。
不过,这种缓冲装置是有代价的。
这个代价不是由巴西承担,而是转嫁给了进口食糖的其他国家,以及购买含糖食品的全球消费者。事实上,试图以谷物为原料增加生物乙醇产量的尝试,可能会加剧欠发达国家粮食危机的担忧,早已是学术界长期探讨的问题。
一个国家为守护能源安全而做出的选择正在动摇他国的粮食物价稳定,能源安全与粮食安全如今已难以作为独立的议题来处理。
下图总结了该天平如何根据油价向一方倾斜。
展示了根据油价水平,巴西制糖厂如何在糖和乙醇之间重新分配甘蔗压榨量。