
加油时冒出的奇怪想法
在加油时,我突然冒出一个念头:韩国明明是一滴原油都不产的国家,为什么炼油企业的财报总能占据经济新闻的头条?如果是半导体或汽车行业倒还能理解,但作为一个既不产原料又不做原油买卖的产业,它是如何保住国家出口第三名位置的?这个问题在我心里萦绕了很久。
答案其实意外地简单。韩国不是买入原油再转卖,而是买入原油,将其彻底转化为其他产品后再出售。这个区别比想象中大得多。
每日285万桶原油中,超过一半又流向了海外
韩国平均每天进口285万桶原油。1桶等于159升,这是一个惊人的数字,但其中在韩国国内实际消费的比例仅为40%左右。剩下的60%被精炼成柴油、汽油、航空煤油、石脑油等产品,然后重新装船销往海外。
这件事之所以令人惊讶,是因为通常提到“石油依赖度高”时,听起来像是能源消费量大,但韩国的情况截然不同。实际上,在全球石油消费前十名的国家中,非产油国只有日本、韩国和德国。其中,韩国的GDP石油依赖度是日本的两倍、德国的四倍。仅看这个数据,韩国看起来像是一个能源过度消费的国家,但实际上它更像是一个加工贸易基地,接收原油后将其转化为高附加值产品,再输送到全世界。
为什么偏偏使用中东的“劣质”油?
原油的价格取决于其成分。轻质且杂质少的轻质原油(Light Oil)很贵,而粘稠且含硫量高的重质原油(Heavy Oil)则很便宜。韩国进口的原油中70%来自中东,其中99%经过霍尔木兹海峡。但韩国炼油企业坚持使用这种廉价重质油是有原因的。
它不仅比美国产的轻质原油每桶便宜约4美元,而且韩国的炼油设备本身就是为了高程度分解和精炼重质油而设计的。如果要将设备改为处理轻质油,至少需要停工半年到一年以上。这样的转换成本太高,一般不会轻易动。最终,“只能处理廉价原料的设备”转化为了“最擅长处理廉价原料的技术”,这成为了其他国家难以逾越的准入门槛。起初我觉得这有点讽刺:使用低质量原料不仅不是弱点,反而是竞争力的根源。
美国为何放着自己的油不用,反而购买韩国产品?
从这里开始才是真正有趣的部分。自页岩油革命以来,美国已成为日产1300万桶的世界第一产油国,但每天仍需从海外进口660万桶原油和成品油。一个石油过剩的国家为什么要进口?原因有两个。
一是美国境内的炼油厂近50年没有新建,已经老化;二是1920年制定的《琼斯法案》(Jones Act)。由于该法案规定美国港口间的运输必须由美国制造、美国人所有并运营的船只完成,导致德克萨斯州开采的原油运往加利福尼亚州的海运费比国际市场价贵得多。因此,对于美国西部来说,精炼本国原油还不如从太平洋彼岸购买韩国石油产品来得划算。可以说,100年前制定的一项法律,至今仍在左右着太平洋的贸易航线。
这种结构在航空煤油领域体现得最为淋漓尽致。韩国是全球航空煤油市场占有率约30%的世界第一大供应国,美国海外进口的航空煤油中70%来自韩国。据估算,如果韩国明天停止出口航空煤油,全球每三架商用飞机中就有一架无法起飞。这种程度称之为垄断一点也不过分。
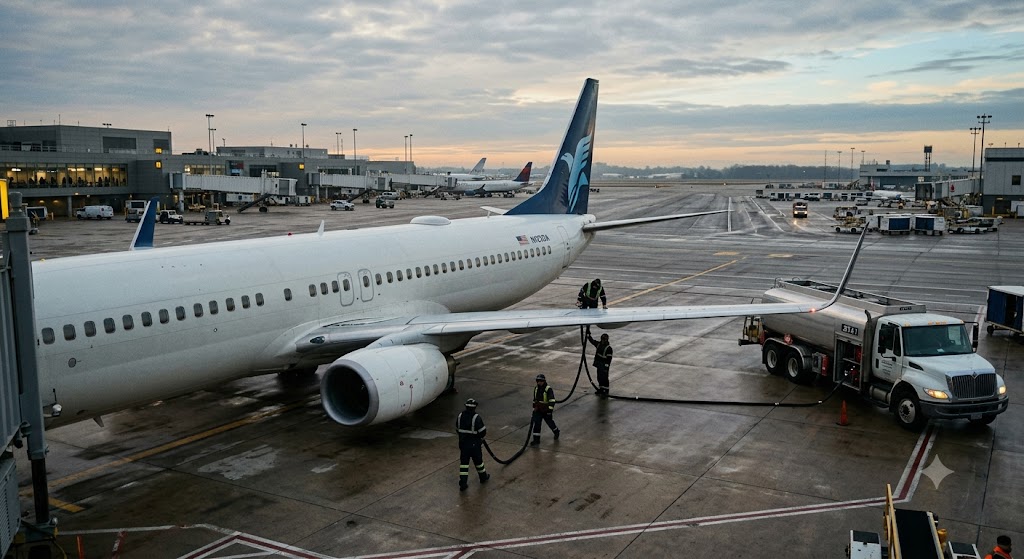
日本由于自身炼油产能不足,不仅进口韩国产品,甚至还签署了紧急情况下的供应协议;澳大利亚和新西兰干脆关闭了本国炼油厂,相当程度上依赖韩国的进口。周边国家的选择证明了“韩国是炼油强国”这句话并非夸大其词。
用数字来看是这样的
如果将散落在口头上的数字汇总起来,如下所示:
甚至能将储备借给别人的从容
不仅仅是炼油能力。韩国的石油产品生产能力位居世界第五,仅次于美国、中国、俄罗斯和印度。在蔚山和丽水等地的9个储备基地中,堆放着约1.46亿桶、足够使用208天的战略储备油。有趣的是,韩国还将部分存储设施租赁给中东产油国,条件是在紧急情况下韩国享有优先使用权。一个不产资源的国家竟然在替产油国保管石油,最初听到时,甚至觉得顺序是不是搞反了。
这一切并非一朝一夕形成的。在经历了1973年和1979年两次石油危机后,政府将炼油产业定为国家战略产业,结果使得SK Innovation、GS Caltex、S-Oil、HD现代炼油这四家企业获得了世界顶尖的生产效率。如今,石油产品已成为继半导体和汽车之后的韩国第三大出口品目。
与新加坡或鹿特丹有什么不同?
提到炼油中心,人们常会想到新加坡或荷兰鹿特丹。它们与韩国相似,都是不产原油但靠精炼和再出口为生的国家。但规模和设备性质有所不同。新加坡具有连接马六甲海峡物流要道的转运和存储基地性质,鹿特丹则更接近于针对欧洲内需市场的精炼基地。相比之下,韩国处理低质量原料并将其转化为高质量成品的“深度加工(Upgrading)”设备比例极高。这意味着韩国不仅是精炼原油,更专注于将低等级原料转化为高等级商品。投入到这些深度加工设备中的投资规模,正是后发国家短期内难以追赶的原因。
“炼油利润(Refining Margin)”的概念也值得关注。这是指炼油企业购入原油并制成产品出售过程中留下的差价。在购入廉价重质油并产出高价产品的结构中,这种利润空间相对较大。因为原料买得便宜,而成品按国际行情出售。不过,炼油利润根据国际油价走势和设备开工率每季度波动,这也是为什么炼油企业业绩总是忽高忽低的原因。
扼住咽喉的狭窄海峡
当然,这种结构并非没有弱点。韩国进口的中东原油99%都要通过霍尔木兹海峡,换句话说,一旦这个狭窄海峡被封锁,整个原料供应线都可能动摇。近期在中东冲突局势下,原油市场价在短期内飙升近59%,直接暴露了这一风险。虽然政府通过释放储备油和价格上限引导将消费价格控制在1800韩元左右,但这仅仅是缓冲,并没有消除根本的路径风险。
并非完全没有替代路径。理论上可以通过增加美国轻质原油或提高其他地区原油比例来解决。但正如前面所提到的,仅设备转换就需要半年以上,而且美国原油在运输周期和成本上本身就处于结构性劣势。因此,短期内几乎无法替代,霍尔木兹风险不是“偶尔爆发的事件”,而更像是该产业必须长期承担的变量。
蔚山和丽水的动摇意味着地区经济的动摇
这一产业的重量在出口统计之外也能得到确认。蔚山和丽水是以炼油和石油化工园区为中心运作的城市。如果其中一家炼油厂开工率下降或大规模设备投资被推迟,其影响会波及到协作企业、物流和服务业。从国家整体来看,炼油业是三大出口品目,但下沉到地区层面,这不仅仅是产业,而是支撑整个生活圈的基础。在谈论炼油产业竞争力时,如果只看出口额而忽略了对地区经济的重量,那看到的只是图画的一半。
这种结构能维持多久?
最近每当国际油价因霍尔木兹海峡风险而波动时,国内油价没有像市场价那样疯狂上涨,这大概也是基础设施和政策缓冲装置共同作用的结果。但很难断言这种结构会永远持续下去。因为电动汽车的普及速度、美国炼油设备再投资的可能性、以及《琼斯法案》修订的讨论等变量一直存在。目前来看,称其为“短期内不会轻易动摇的结构”可能是最诚实的评价。
还有一个值得深思的点是,这种竞争力是国家有意设计的结果。在经历了1970年代两次石油危机后,正是政府指定炼油业为战略产业并大力推动设备投资。现在如果说“韩国本来就是炼油强国”,就会抹杀这一过程。考虑到韩国没有将资源匮乏视为单纯的不利条件,而是通过处理廉价原料的技术进行竞争,最终换来了如今30%的航空煤油市场占有率,相比结果,其过程中的方向设定更值得关注。
参考资料
- 西江大学欧洲中东研究所朴贤道教授中东能源分析
- 韩国石油公社(KNOC)原油引入统计
- 大韩石油协会(KPA)炼油产业现状资料
- 产业通商资源部石油·能源供需统计
- 美国能源信息署(EIA) Petroleum & Other Liquids 数据
- IEA Oil Market Report
- 韩国贸易协会(KITA)进出口统计
- SK Innovation·GS Caltex·S-Oil·HD现代炼油业务报告书
- S-Oil沙特阿美股权投资相关公示资料
- 美国《琼斯法案》(Merchant Marine Act of 1920)相关政策分析
- 韩国天然气公社·石油公社储备基地运营现状
- 国际航空运输协会(IATA)航空煤油供需资料
- 关税厅进出口贸易统计
- 韩国银行产业别出口比重统计
- OPEC及EIA世界石油生产能力排名资料