
ガソリンスタンドでふと考えたこと
ガソリンを入れている時に、ふと疑問に思った。韓国は原油が一滴も採れない国なのに、なぜ精油会社の業績発表は毎回経済ニュースのトップを飾るのか。半導体や自動車なら理解できる。原料を採掘して売っているわけでもない産業が、どうやって国家輸出3位の座を維持しているのか、しばらく疑問を抱いたままにしていた。
答えは意外と単純なところにあった。韓国は原油を買って転売しているのではなく、原油を買って全く別の製品に変えて売っている。この違いは想像以上に大きい。
1日285万バレルの半分以上が再輸出される
韓国は1日平均285万バレルの原油を輸入している。1バレルは159リットルなので膨大な量だが、このうち国内で実際に消費される割合は40%程度に過ぎない。残りの60%は軽油、ガソリン、航空燃料、ナフサといった製品に精製された後、そのまま船に積まれて海外へ出ていく。
これがなぜ驚きなのかというと、通常「石油依存度が高い」という言葉はエネルギーを多く消費するという意味に聞こえるが、韓国の場合は性質が異なるからだ。実際、世界石油消費量トップ10の国々のうち、産油国ではないのは日本・韓国・ドイツの3カ国だけで、その中でも韓国はGDP比の石油依存度が日本の2倍、ドイツの4倍に達する。この数字だけ見ればエネルギーを浪費する国のように見えるが、実際は原油を受け入れて高付加価値製品に変え、世界中に供給する加工貿易基地に近い。
なぜわざわざ中東の「質の悪い」石油を使うのか
原油は成分によって価格が変わる。軽くて不純物が少ない軽質油(Light Oil)は高く、粘り気があって硫黄分が多い重質油(Heavy Oil)は安い。韓国が輸入する原油の70%は中東産で、そのうち99%がホルムズ海峡を通過する。しかし、韓国の精油会社がわざわざこの低価格の重質油にこだわるのには理由がある。
米国産軽質油よりバレルあたり4ドルほど安いうえ、韓国の精油設備自体がそもそも重質油を高度に分解・精製するように設計されているからだ。設備を軽質油用に変えるには、最低でも半年から1年以上工場を止めなければならない。これほどの転換コストがかかるなら、よほどのことがない限り手は出さない。結局「安い原料を使うしかない設備」が「安い原料を最も上手に扱う技術」へとつながり、これが他国が簡単に真似できない参入障壁となった。最初はこれが皮肉なことだと思った。質の低い原料を使うことが弱点ではなく、むしろ競争力の根拠だなんて。
アメリカが自国の石油を放っておいて韓国産を買う理由
ここからが本当に面白いところだ。アメリカはシェール革命以後、1日1,300万バレルを生産する世界1位の産油国だ。それなのに毎日660万バレルの原油と石油製品を海外から輸入している。自国で石油が溢れている国がなぜ輸入をするのかと思うが、原因は2つある。
一つは、米国内の精油工場が50年近く新設されず老朽化していること。もう一つは、1920年に制定されたジョーンズ法(Jones Act)だ。米国内の港湾間の輸送は、アメリカで建造され、アメリカ人が所有・運航する船で行わなければならないというこの法律のせいで、テキサスで採掘した原油をカリフォルニアへ運ぶ海上運賃が国際相場よりもはるかに高くなってしまう。そのため、アメリカ西部では自国産原油を精製するよりも、太平洋を越えてきた韓国産の石油製品を買う方が安くつく。100年前に作られた法律一つが、今の太平洋貿易航路を左右しているわけだ。
この構造が最も劇的に表れている分野が航空燃料だ。韓国は全世界の航空燃料市場の約30%を占める世界1位の供給国であり、アメリカが海外から輸入する航空燃料の70%が韓国産だ。もし韓国が航空燃料の輸出を突然止めたら、世界の商用航空機の3機に1機は飛ばせなくなるという計算になる。このレベルなら「独占」という表現も過言ではない。
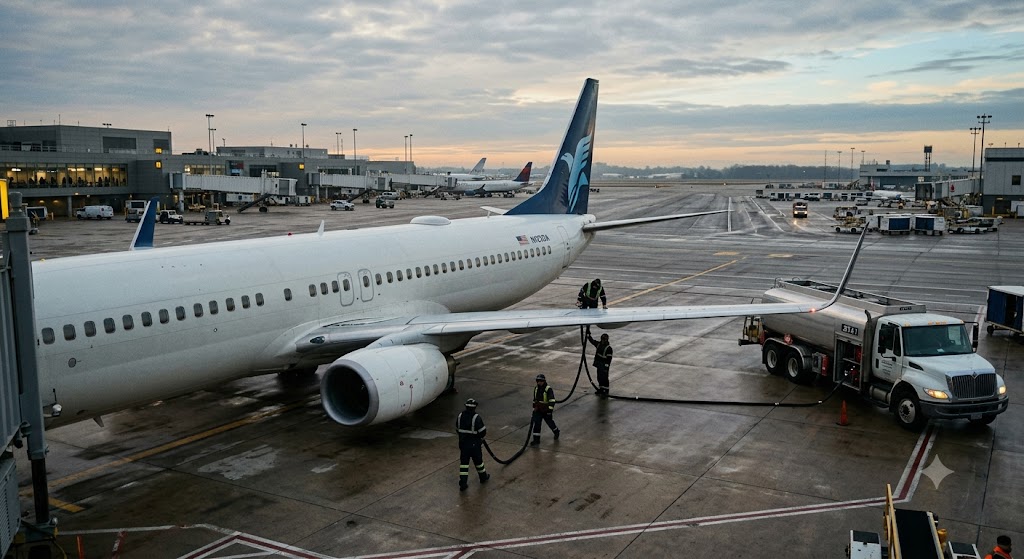
日本は自国の精油生産能力が不足しているため韓国産製品を輸入しており、非常時の供給協定まで結んでいる。オーストラリアやニュージーランドは自国の精油工場を閉鎖し、韓国からの輸入にかなりの部分を依存している。韓国が精油大国だという言葉が誇張ではないことを、これらの周辺国の選択が証明している。
数字で見るとこうなる
言葉で説明すると散らばってしまう数値を、一目で見ると以下のようになる。
備蓄まで他人に貸し出せるほどの余裕
精油能力だけではない。韓国の石油製品生産能力は、アメリカ・中国・ロシア・インドに次ぐ世界5位であり、蔚山や麗水などに9カ所の備蓄基地を持ち、約1億4,600万バレル、208日分相当の戦略備蓄油を積み上げている。興味深いのは、この貯蔵施設の一部を中東の産油国に賃貸しているという点だ。非常時には韓国が優先的に使用できるという条件付きで。資源が一つも採れない国が、産油国の石油を代わりに保管してあげているなんて、初めて聞いた時は順序が逆になったような気分ですらあった。
これらすべてが一日で構築された構造ではない。1973年と1979年の二度の石油ショックを経て、政府が精油産業を国家戦略産業として強力に推進した結果、SKイノベーション、GSカルテックス、S-Oil、HD現代オイルバンクの4社が世界トップクラスの生産効率を確保した。今日、石油製品は半導体、自動車に次ぐ韓国の3大輸出項目となっている。
シンガポールやロッテルダムとは何が違うのか
精油ハブといえば、シンガポールやオランダのロッテルダムも思い浮かぶ。どちらも原油が採れないながらも、精製・再輸出で生計を立てているという点は韓国と似ている。ただ、規模と設備の性質において毛色が異なる。シンガポールはマラッカ海峡という物流の要衝を抱える中継・貯蔵拠点の性格が強く、ロッテルダムは欧州の内需市場を狙った精製基地に近い。対して韓国は、低品質の原料を高品質の完成品に変える「高度化分解」設備の比率が極めて高い。単に原油を受け取って精製するレベルを超え、等級の低い原料を等級の高い商品に変えることに特化しているという意味だ。この高度化設備に投じられた投資規模そのものが、後発走者が短期間で追いつくのが難しい理由でもある。
精製マージンという概念も注目に値する。精油会社が原油を買って製品にして売る過程で残る差益を指すが、低価格の重質油を仕入れて高価な製品として送り出す構造では、このマージン幅が相対的に大きく広がる。原料代は安く抑え、完成品は国際相場に合わせて売っているからだ。ただし、精製マージンは国際原油価格の推移や設備稼働率によって四半期ごとに変動する値なので、精油会社の業績がなぜそれほど不安定なのかもこの地点で説明がつく。
狭い海峡一つにかかった首輪
もちろん、この構造に弱点がないわけではない。韓国が輸入する中東原油の99%がホルムズ海峡を通過するという事実は、裏を返せばこの狭い海峡が閉鎖された瞬間、原料供給ライン全体が揺らぎかねないことを意味する。最近の中東紛争局面で原油市場価格が短期間で59%近く急騰したことが、このリスクを如実に物語っている。政府が備蓄油の放出と価格上限誘導によって消費者価格を1,800ウォン台に抑え込んだが、これはあくまでも緩衝材であり、根本的な経路リスクを取り除いたわけではない。
代替経路がまったくないわけではない。米国産軽質油を増やしたり、他の地域の原油比率を高めたりする方法は理論上存在する。しかし、前述の通り設備転換に半年以上かかり、米国産は輸送期間とコスト自体が構造的に不利だ。結局、短期的には代替がほぼ不可能な構造であるため、ホルムズリスクは「たまに起こるイベント」ではなく、この産業が抱えていくべき常時変数に近い。
蔚山と麗水が揺らげば地域経済が揺らぐ
この産業の重みは、輸出統計の外でも確認される。蔚山と麗水は、精油・石油化学団地を中心に地域経済の大部分が回っている都市だ。精油会社一社の稼働率が落ちたり、大規模な設備投資が延期されたりすれば、その余波が協力会社・物流・サービス業まで連鎖的に及ぶ。国全体で見れば精油業が3大輸出項目という統計一つで要約されるが、地域単位まで降りれば、これは産業ではなく生活圏そのものを支える基盤に近い。精油産業の競争力を語る際、輸出額だけを見て地域経済にかかる重みを無視すれば、絵の半分しか見ていないことになる。
この構造は、いつまで続くのか
最近、ホルムズ海峡リスクで国際原油価格が揺れるたびに、国内のガソリン価格が市場価格ほど上がらなかったのも、このインフラと政策的な緩衝装置が共に機能した結果だろう。ただし、この構造が永遠であると断定することは難しい。電気自動車への転換速度、アメリカの精油設備への再投資の有無、ジョーンズ法改正議論のような変数が常につきまとっているからだ。今のところは「当面は簡単には揺らがない構造」と言うのが、最も誠実なラインだろう。
もう一つ考えるべき点は、この競争力が国家によって意図的に設計された結果であるという事実だ。1970年代に二度の石油ショックを経験して初めて精油業を戦略産業に指定し、設備投資を推し進めたのは政府だった。今になって「韓国はもともと精油が上手い国だ」と言えば、このプロセスが消えてしまう。資源がないという条件を不利だと考えるだけでなく、むしろ低価格原料を扱う技術で勝負に出た選択が、今の航空燃料30%シェアにつながったことを考えると、結果よりもその過程における方向設定の方がより印象に残る。
参考文献
- 西江大学校ユーロメナ研究所 パク・ヒョンド教授 中東エネルギー分析
- 韓国石油公社(KNOC) 原油導入統計
- 大韓石油協会(KPA) 精油産業現況資料
- 産業通商資源部 石油・エネルギー需給統計
- 米国エネルギー情報局(EIA) Petroleum & Other Liquidsデータ
- IEA Oil Market Report
- 韓国貿易協会(KITA) 輸出入統計
- SKイノベーション・GSカルテックス・S-Oil・HD現代オイルバンク 事業報告書
- S-Oil サウジアラムコ持分投資関連公示資料
- 米国ジョーンズ法(Merchant Marine Act of 1920)関連政策分析
- 韓国ガス公社・石油公社 備蓄基地運営現況
- 国際航空運送協会(IATA) 航空燃料需給資料
- 関税庁 輸出入貿易統計
- 韓国銀行 産業別輸出比重統計
- OPEC及びEIA 世界石油生産能力順位資料