
几天前在浏览防务新闻时,一个数字一直让我耿耿于怀。
在美国军事专业媒体《防务新闻》每年公布的“全球防务百强企业”中,韩华排名第16位,LIG Nex1排名第52位。排名本身倒无所谓,但旁边附带的一个数字让我很在意。
韩华集团总营收中,防务业务占比仅为20%。而LIG Nex1的营收几乎全部来自防务业务。
也就是说,纯粹只卖武器的公司反而排在榜单的后方。我觉得很奇怪,于是深入挖掘了一下。
防务占比仅20%的韩华,为何排名如此靠前
《防务新闻》的排名是基于上一年度的总防务营收额来评定的。
也就是说,决定排名的不是防务在集团总营收中的“占比”,而是通过防务赚取的“绝对金额”。
韩华2025年的防务营收达到104亿3764万美元,折合韩币约14.3万亿韩元。这一数字在一年内增加了36亿多美元。即使防务占比仅占总额的20%,但这20%的基数实在太大,足以将其推上榜单前列。
之所以能做到这一点,是因为韩华原本就不是防务“专门企业”,而是包含防务在内的综合产业集团。
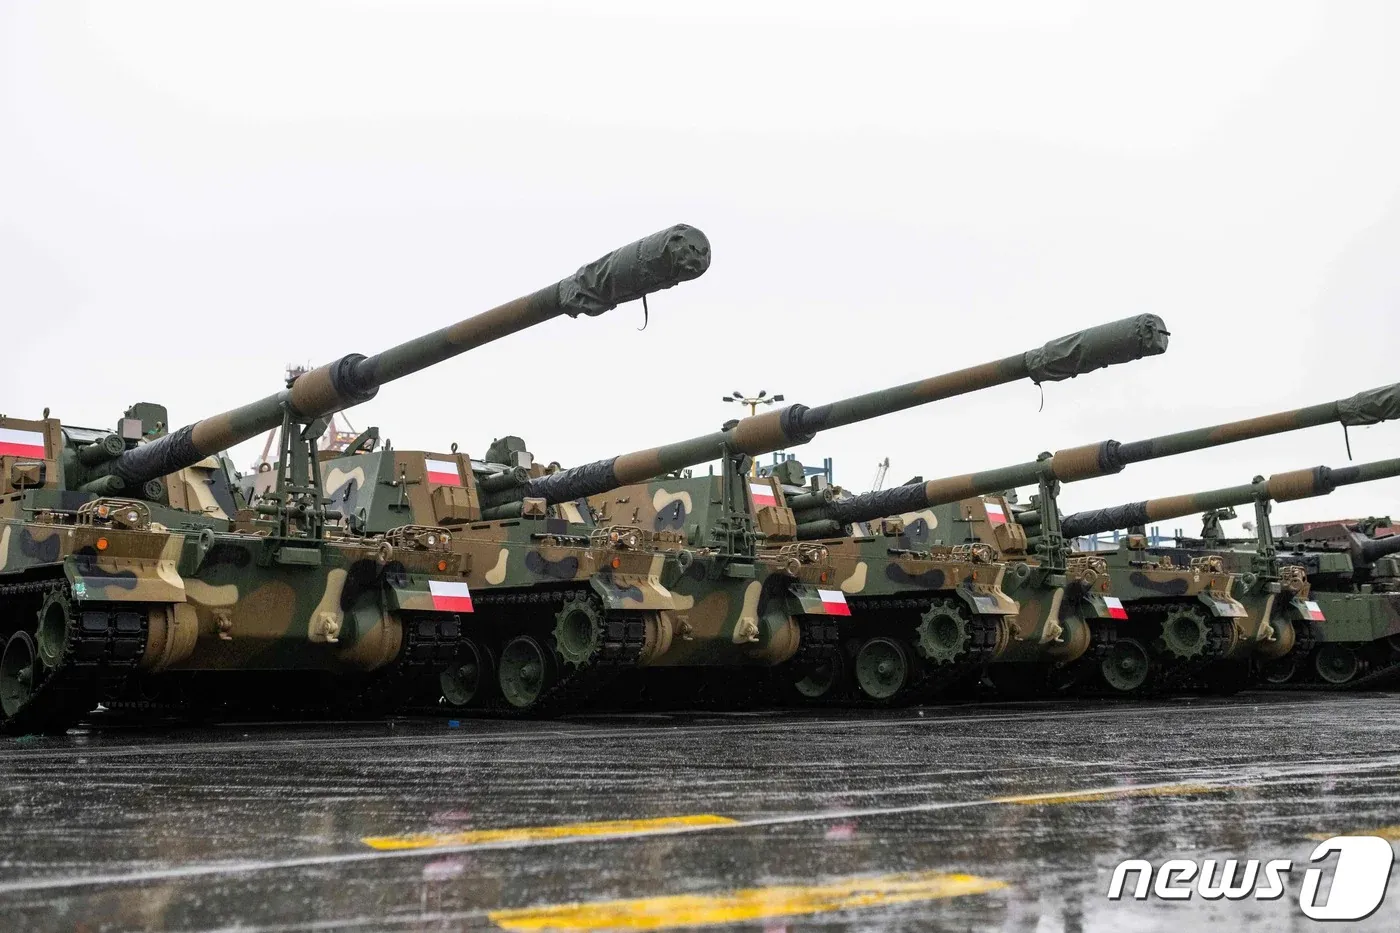
仅韩华航空航天(Hanwha Aerospace)一家,业务范围就涵盖了飞机发动机、自行火炮及装甲车等地面武器、造船(韩华海洋)、运载火箭及卫星(Satrec Initiative)。仅看2026年第一季度,地面防务营收就达1.2211万亿韩元,出口占比超过53%,航空航天部门的出口占比也接近57%。地面防务订单储备达到39.7万亿韩元,创下历史新高,其中74%为出口订单。将K9自行火炮和天舞多管火箭炮输送到波兰,并将业务版图扩展至埃及、澳大利亚、西班牙、沙特阿拉伯等地的布局,在公司的业绩表中随处可见。
相比之下,LIG Nex1的性质截然不同。这是一家只生产制导武器、雷达和电子战装备的、名副其实的防务专业企业。由于营收占比接近100%,单个武器系统的成败就会左右整个公司的业绩。2025年防务营收为30亿2923万美元(约合4.15万亿韩元),虽然比前一年增长了28%以上,但排名仅从53位上升到52位,只前进了一名。由于在绝对规模上与韩华差距悬殊,即便增长率不落下风,排名变动也不大。
原本是分工协作,雷达归韩华,导弹归LIG
挖掘到这里,我发现了一个有趣的事实。
虽然现在看起来韩华和LIG Nex1在多个业务领域存在冲突,但最初并非如此。
2001年韩国型导弹防御系统(KMD)项目刚启动时,国内防务行业的角色分工非常明确。
雷达由韩华系统(当时的三星泰利斯)负责,交战控制系统由LIG Nex1负责,发射架由韩华航空航天负责。各方只负责自己擅长的领域,通过合作共同打造一个武器系统。
然而,这种分工体系在最近几年开始动摇。随着市场规模扩大,相互侵入对方领域的次数变得频繁。
如今,韩华系统在与德国Diehl Defence携手扩大多功能雷达业务的同时,LIG Nex1也开始自主开发雷达和监视侦察装备。LIG Nex1的中程地对空导弹“天弓-II”出口至阿联酋后,在实战中成功拦截了伊朗的弹道导弹,开始被称为“韩国版爱国者”。其优势在于价格仅为美国爱国者(PAC-3)的一半,且具备360度全方位应对的冷发射技术。《纽约时报》也提到了这一点,并援引斯德哥尔摩国际和平研究所的统计称,韩国目前是仅次于美国的北约(NATO)成员国武器供应国,难怪分工会演变成竞争。
LIG Nex1今年将公司名称更改为“LIG D&A”(LIG Defense & Aerospace),并迎来了成立50周年。公司还以3149亿韩元的价格收购了军用四足步行机器人企业Ghost Robotics,据称收购款的40%是通过私募股权基金支持筹集的。这或许证明了作为纯防务专业企业,其业务扩张的余力相对不足。
那么,原本在分工体系中负责雷达的韩华系统现在在做什么呢?我查了一下,这家公司在四家企业中性质有些模糊。它同时经营防务电子(AESA雷达、战斗系统)、ICT外包、宇宙航空(卫星、运载火箭)三大业务,虽然防务在营收占比中最大,但其身份定位更接近于“技术枢纽”。*它在向阿联酋和沙特供应“天弓-II”用多功能雷达的同时,还要发射小型SAR卫星,甚至涉足城市空中交通(UAM)等新业务。*据悉,从2024年开始,韩华航空航天的代表兼任韩华系统的代表,体系改为由一人统管集团防务业务。从这一点可以看出,韩华在集团层面将防务业务进行战略整合的意图有多么强烈。
KAI为何造出了KF-21排名却下滑了
在四家公司中,最引人注目的是韩国航空宇宙产业(KAI)。
这是一家开发了韩国型战斗机KF-21的标志性公司,但在本次排名中,却从62位下滑至74位,下降了12个名次。2025年营业利润为2692亿韩元,仅比前一年增长了11.8%。与同期韩华航空航天增长75.2%、现代罗特姆增长120.3%相比,增长速度明显迟缓。
寻找原因后发现,这与KF-21的开发进度有关。
KF-21在结束了10年零6个月的系统开发后,现在才刚刚进入量产阶段。在开发期间,很难产生大规模营收。预计从2026年开始情况会有所改观,KAI将今年的营收目标定为5.7306万亿韩元,订单目标定为10.4383万亿韩元。这分别是比前一年增长58%和63%的数字,也是自创立以来首次年营收突破5万亿韩元。目前正在与印度尼西亚进行KF-21引进48架的谈判,有消息称最早可能在今年上半年内签署首份出口合同。
不过,KAI有一个其他三家公司所没有的变数。
最大股东是韩国进出口银行(持股26.41%)。由于是国策银行作为最大股东,业界内外一直指出其经营决策相对迟缓。
事实上,韩华最近通过韩华航空航天、韩华系统等正在快速购入KAI的股份。持股比例从今年5月的7.22%增加到7月的12.44%,8月更是达到了15.89%,持有目的也从“单纯投资”变更为“参与经营”。随着持股超过15%,公司成为韩国公平交易委员会企业合并审查的对象。据悉,公平交易委员会提出了一个标准:如果韩华未来成为KAI的最大出资人,或兼任三分之一以上的管理层,则需要重新进行企业合并申报。也就是说,现在的15.89%既是终点线,同时也是警戒线。
现代罗特姆为何同时生产坦克和地铁
现代罗特姆处于一个比较独特的位置。
它是韩国四大防务企业中唯一同时经营铁路车辆业务的公司。我曾好奇生产地铁和高速列车的公司是如何成为坦克出口强者的,但在看到K2坦克对波兰的出口业绩后就明白了。2025年防务营收为3.2153万亿韩元,比前一年增长了36%,防务营收的出口占比超过70%。整体营业利润从4556亿韩元飙升至1.0056万亿韩元,翻了一番多,新进入了“营业利润1万亿俱乐部”。
仅看波兰的出口量,规模就相当可观。第一批合同中的180辆正在顺利交付,第二批合同的180辆将生产至2030年。如果再加上第三批210辆的合同,意味着仅波兰一个国家就将部署570辆K2坦克。据悉,伊拉克也在考虑引进250辆,规模约9万亿韩元,同时还在与秘鲁、罗马尼亚、沙特阿拉伯进行谈判。解释称,这种方式超越了单纯的成品销售,还包括当地生产和技术转让,因此盈利能力也随之提升。
有趣的是现代汽车集团的应对方式。
据悉,集团正在考虑将集团内另一子公司现代威亚(Hyundai WIA)的火炮和驱动系统相关防务业务部转移到现代罗特姆。构想是将坦克、装甲车和火力系统整合为一个整体,提升地面武器的套餐竞争力,这与韩华在外部收购KAI股份的性质不同。这只是将集团内部现有的防务资产聚集到一处,属于相对简单的内部重组。
为什么偏偏在现在开始重组
整理到这里,我产生了一个疑问。为什么偏偏在现在同时出现这种重组动向?我又查找了一些资料,发现业界有一个共同的说法。
防务市场的规则本身正在从“销售单个武器系统的时代”向**“销售涵盖陆、海、空、宇宙的综合解决方案套餐的时代”**转变。
看看洛克希德·马丁等世界第一大企业的防务营收为721亿美元,是韩华(104亿美元)的7倍,就能感受到体量差距。既然以单个公司为单位难以缩小这一差距,国内企业可能是为了制造规模经济,哪怕互相合并也要抱团。
韩华的扩张并没有在KAI这里停止。据报道,韩华甚至盯上了弹药及铜合金材料专门企业——丰山(Poongsan)。丰山是一家生产从轻型弹药到155毫米榴弹炮弹等军队使用的几乎所有弹药的公司,如果这一合并成功,韩华将成为涵盖地面(航空航天)、海洋(海洋)、航空宇宙(KAI)、弹药(丰山)的国内唯一综合防务集团。如果真的成功,有预测称将打造出连接昌原韩华航空航天、巨济韩华海洋、泗川KAI的所谓“庆南地区防务集群”。
当然,担忧的声音也不少。KAI工会和泗川地区的市民团体甚至举行了反对韩华扩大持股的记者会。他们提出的问题是,航空宇宙产业是与国家安全和技术主权直接相关的战略产业,将力量集中在特定企业是否妥当。相反,学术界部分人士分析称,由于政府持股和代表理事的决策制约,KAI在过去10年里未能像其他防务企业那样增长,在必须进行大规模投资的时期,阻止整合本身缺乏名分。这一点似乎很难断定哪一方正确。
这种重组最终会走向何方
整理下来发现,韩国四家防务企业运行的逻辑比想象中要复杂得多。
韩华方面,正利用包含防务在内的综合集团的资本实力向外扩张;
LIG Nex1作为专业防务企业,不得不把赌注押在单个武器系统的技术力上;
现代汽车集团选择了将现有资产向内集结的方式;
KAI则在政府持股这一结构性制约下,公司的未来系于KF-21这一单一项目的成败之上。
尹锡悦总统提出到2030年将韩国打造为世界第四大防务强国的目标,也可以被解读为这种重组的背景之一。
引用斯德哥尔摩国际和平研究所统计的《纽约时报》文章显示,韩国已经是北约成员国中仅次于美国的武器供应国。
在欧洲防空需求激增期间,当洛克希德·马丁、雷神等美国企业接近满负荷运转时,韩国企业钻了空子。在这种趋势下观察现在的股权收购战,与其说是韩华一家的野心,不如说是整个产业在进入下一阶段过程中出现的阵痛。
不过,这是否会成为推动韩国防务整体进入全球第一梯队的契机,还是会导致产业结构过度向特定企业倾斜的副作用,还有待观察。
因为无论是公平交易委员会的审查、KAI的劳资问题,还是政府的官方立场,目前都处于进行时。个人而言,我很好奇这四家公司在五年后是否还会保持现在的样子。可能性似乎并不大。
参考资料
- Money Today,以39.7万亿“创纪录订单”为先导的韩华航空航天……将持续15~20%的增长,2026.04.30
- 时事杂志,韩华,全球防务第16位……LIG Nex1、现代罗特姆、KAI也入选“百强”,2026.09
- News Space,[排名研究所] “韩华第16位·LIG Nex1第52位·KAI第74位”韩国防务四巨头,2026.09
- 时事杂志e,KF-21出口舞台已铺好……KAI金钟出号,会以额外成果回应吗,2026.04.07
- Bloter,[韩国防务订单分析] KAI,“KF-21·FA-50”启动营收确认,2026.02.03
- Opinion News,[战争与防务] ② 韩国航空宇宙,KF-21量产出厂,2026.04.10
- Data News,现代罗特姆,K2出口效应……防务营收增36%·订单储备增170%,2026.04.28
- Financial News,现代罗特姆,波兰K2坦克第三批合同轮廓显现,2026.07.09
- Milli Charging,伊拉克,推进引进250辆K2坦克,2026
- Daum News,从“金星精密”到“LIG D&A”……LIG Nex1,不停歇的50年,2026.03.27
- Namu Wiki,LIG Nex1词条,2026
- 庆南日报,韩华-KAI结合,完成陆·海·空·宇宙防务生态系统,2026.08.10
- 1conomy News,[韩国防务,新阶段 ①] 迈向“全球第一梯队”……韩华-KAI联手,2026.09
- Newdaily,韩国防务,地壳变动到来……韩华“收购”KAI,现代汽车“集结”现代罗特姆,2026.05.06
- Brunch (NYT摘要),韩国防务产业在伊朗战争中的优势,2026.04