
数日前、防衛産業のニュースを眺めていて、ある数字がずっと気になっていた。
米国の軍事専門メディア「ディフェンスニュース」が毎年発表する「グローバル防衛産業企業トップ100」で、ハンファが16位、LIGネクスワンが52位だった。それ自体は「そうなのか」と流せる話だが、横に付いている数字の一つが気になった。
ハンファはグループ全体の売上高のうち、防衛産業が占める割合が20%しかない。一方、LIGネクスワンは売上の実質的にすべてが防衛産業だ。
純粋に武器だけを売っている会社の方が、ランキングでははるかに下にいることになる。おかしいなと思い、もう少し掘り下げてみた。
防衛産業比率20%のハンファがなぜランキング上位にいるのか
ディフェンスニュースのランキングは、前年度の総防衛産業売上高を基準に順位を決める。
つまり、グループ全体で防衛産業が占める「比率」ではなく、**防衛産業で稼ぎ出した「絶対金額」**が順位を分けるのだ。
ハンファは2025年基準で防衛産業の売上高が104億3764万ドル、韓国ウォンで14兆3千億ウォンに達した。1年で36億ドル以上増えた数字だ。防衛産業の比率が全体の20%に過ぎなくても、その20%があまりに大きいためランキングの上位に食い込んでいるということだ。
これが可能な理由は、ハンファが元々防衛産業の「専門企業」ではなく、防衛産業を含む総合産業グループだからだ。
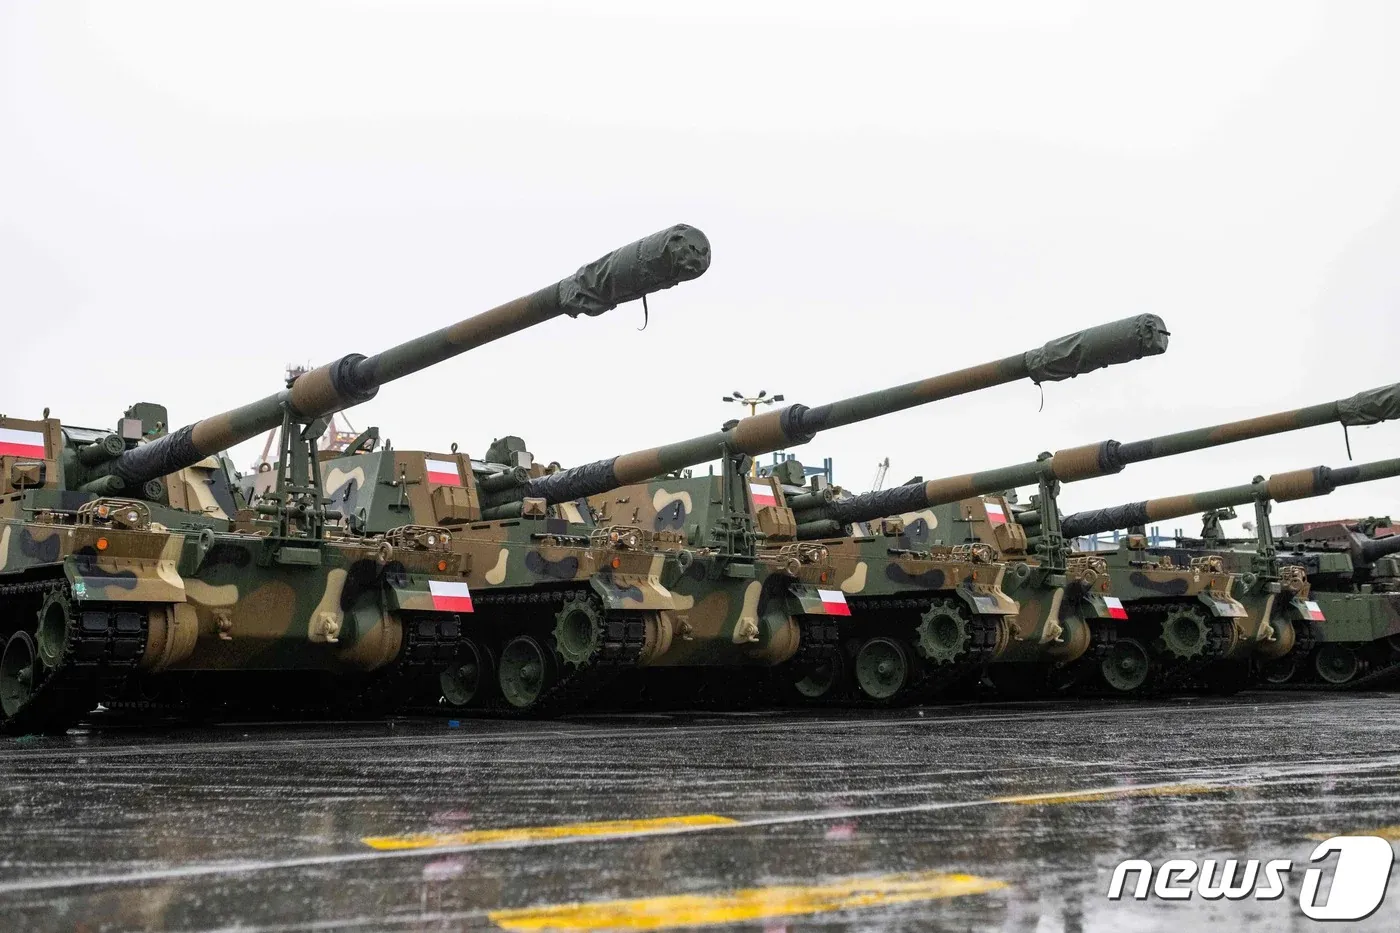
ハンファエアロスペースだけでも**航空機エンジン、自走砲・装甲車などの地上兵器、造船(ハンファオーシャン)、宇宙ロケット・衛星(セトアイ)**まで事業範囲が広い。2026年第1四半期だけを見ても、地上防衛産業の売上は1兆2211億ウォンで輸出比率が53%を超え、航空宇宙部門の輸出比率も57%に迫った。地上防衛産業の受注残高は39兆7千億ウォンと過去最高を記録したが、そのうち74%が輸出分だ。ポーランドにK9自走砲と天舞(チョンム)多連装ロケットを供給し、エジプト・オーストラリア・スペイン・サウジアラビアまでパイプラインを広げる姿が、この会社の業績表の随所に見られる。
一方、LIGネクスワンは全く異なる性質を持っている。誘導兵器・レーダー・電子戦装備だけを作る、文字通りの専業防衛産業企業だ。売上比率が100%に近いため、個別の兵器体系一つ一つの成否が会社全体の業績を左右する構造だ。2025年の防衛産業売上高は30億2923万ドル(約4兆1500億ウォン)で前年より28%以上増えたにもかかわらず、順位は53位から52位へとわずか1ランクの上昇にとどまった。絶対規模でハンファとの格差があまりに大きいため、成長率では引けを取らなくても順位の変動は大きくないのだ。
元々は役割分担だった、レーダーはハンファ・誘導弾はLIG
この時点で面白い事実を一つ知った。
今はハンファとLIGネクスワンが様々な事業でぶつかっているように見えるが、元々はそうではなかったという。
2001年に韓国型ミサイル防衛体系(KMD)事業が初めて始まった時だけでも、国内防衛産業業界の役割分担は明確だった。
レーダーはハンファシステム(当時サムスンタレス)、交戦統制体系はLIGネクスワン、発射台はハンファエアロスペース。それぞれが得意な領域だけを担当し、一つの兵器体系を合弁で作る方式だった。
ところが、この分業体制がここ数年で揺らぎ始めた。市場が大きくなったことで、互いの領域を侵食することが多くなったのだ。
現在はハンファシステムがドイツのディール・ディフェンスと手を組んで多機能レーダー事業を拡大する一方で、LIGネクスワンも独自にレーダー・監視偵察装備を開発している。LIGネクスワンの中距離地対空誘導兵器「天弓-II」はUAEに輸出され、実戦でイランの弾道ミサイルを迎撃することに成功し、いわゆる「K-パトリオット」と呼ばれるようになった。米国のパトリオット(PAC-3)に比べ半額程度の価格であり、360度全方向対応が可能なコールドローンチ技術が強みとして挙げられる。ニューヨークタイムズもこの点を取り上げていたが、ストックホルム国際平和研究所の統計で、韓国が今や米国に次いでNATO加盟国に最も多く武器を供給する国だというのだから、分業が競争に変わるのも頷ける。
LIGネクスワンは今年、社名も「LIG D&A」(LIG Defense & Aerospace)に変更し、50周年を迎えた。軍用四足歩行ロボット企業ゴーストロボティクスを3149億ウォンで買収したが、買収代金の40%はプライベートエクイティファンドの支援を受けて調達したという。純粋な防衛産業専門企業であるため、事業拡張の余力が相対的に大きくないことの証左ではないだろうか。
それでは、元々の分業体制でレーダーを担当していたハンファシステムは今、何をしているのだろうか。調べてみると、この会社は4社の中で性質が少し曖昧だ。**防衛産業電子(AESAレーダー、戦闘体系)、ICTアウトソーシング、宇宙航空(衛星・ロケット)の3つの事業を同時に行っているが、売上比率としては防衛産業が最も大きいものの、アイデンティティ自体は「技術ハブ」**に近いという。*天弓-II用多機能レーダーをUAE・サウジアラビアに納品すると同時に小型SAR衛星を打ち上げ、都市航空交通(UAM)のような新規事業まで手掛けるといった具合だ。*2024年からはハンファエアロスペースの代表がハンファシステムの代表も兼任し、グループの防衛産業事業を一人で統合管理する体制に変わったという。この点から、ハンファがグループ全体としてどれほど防衛産業を戦略的にまとめていこうとしているかが推察できた。
KAIはなぜKF-21を作ったのに順位が下がったのか
4社の中で最も目立つのは韓国航空宇宙産業、KAIだ。
韓国型戦闘機KF-21を開発した象徴的な会社だが、今回のランキングではむしろ62位から74位へと12ランク下がった。2025年の営業利益は2692億ウォンで、前年より11.8%増えるにとどまった。同期間にハンファエアロスペースが75.2%、現代ロテムが120.3%急増したのと比較すると、著しく鈍い。
理由を探してみると、KF-21の開発日程と噛み合っていた。
KF-21は10年6ヶ月間の体系開発を終え、ようやく量産段階へと移るところだ。開発期間中は大規模な売上が発生しにくい構造だったといえる。2026年からは状況が変わると見ているが、KAIは今年の売上目標を5兆7306億ウォン、受注目標を10兆4383億ウォンに設定した。前年比それぞれ58%、63%増の数字であり、創業以来初めて年間売上高5兆ウォンを超える規模だ。インドネシアとはKF-21の48機導入交渉が進行中であり、早ければ今年上半期中に最初の輸出契約が締結されるという話も出ている。
ただし、KAIには他の3社にはない変数が一つある。
**最大株主が韓国輸出入銀行(持分26.41%)**であるという点だ。国策銀行が最大株主であるため、経営の意思決定が相対的に遅いという指摘が業界内外から絶えず出ているという。
実際に最近では、ハンファがハンファエアロスペースやハンファシステムなどを通じてKAIの株式を急速に買い集めている。今年5月に7.22%だった持分比率が7月には12.44%、8月には15.89%まで増え、保有目的も「単純投資」から「経営参加」に変わった。持分が15%を超えたことで公正取引委員会の企業結合審査対象となったが、ここで公正取引委員会は、ハンファが今後KAIの筆頭株主になるか、役員の3分の1以上を兼任すれば別途の企業結合申告を再度受けなければならないという基準を提示したという。つまり、現在の15.89%はゴールであると同時に境界線でもあるわけだ。
現代ロテムはなぜ戦車と地下鉄を一緒に作るのか
現代ロテムは少し独特な位置にある。
国内防衛産業4社の中で唯一、鉄道車両事業を併行している会社だ。地下鉄や高速鉄道を作っていた会社がなぜ戦車輸出の強者になったのかと思ったが、K2戦車のポーランド輸出実績を見て納得した。2025年の防衛産業売上高は3兆2153億ウォンで前年より36%増え、防衛産業売上の輸出比率は70%を超えた。全体の営業利益は4556億ウォンから1兆56億ウォンへと2倍以上に跳ね上がり、「営業利益1兆クラブ」に新たに入った。
ポーランドへの輸出分だけを見ても規模が相当だ。第1次契約分の180両は順調に納品中で、第2次契約の180両は2030年まで生産が続く。ここに第3次契約の210両まで成約すれば、ポーランド一国だけでK2戦車570両が配備されることになる。イラクは250両、約9兆ウォン規模の導入を検討中という話も出ており、ペルー・ルーマニア・サウジアラビアとも交渉が同時に進行中だという。単なる完成品販売を超えて現地生産と技術移転まで含む方式であるため、収益性も一緒に高まるという説明だ。
興味深いのは現代自動車グループの対応方式だ。
グループ内の他系列会社である現代ウィアの火砲・駆動系関連の防衛産業事業部を現代ロテムに移管する案を検討中だという。戦車・装甲車に火力体系まで一つにまとめて地上兵器パッケージの競争力を高めるという構想だが、これはハンファがKAIの株式を外から買い集めているのとは毛色が違う。すでにグループ内にある防衛産業資産を一箇所に集める、相対的に単純な内部再編だ。
なぜ今、再編が始まったのか
ここまで整理して疑問に思った。なぜ今、このような再編の動きが一度に現れているのか。いくつかの資料をさらに探してみると、業界で共通して語られている話があった。
防衛産業市場の文法自体が「個別の兵器体系を売る時代」から**「陸・海・空・宇宙を網羅する統合ソリューションをパッケージで売る時代」**へと移り変わっているということだ。
ロッキード・マーティンのような世界1位企業の防衛産業売上高が721億ドルで、ハンファ(104億ドル)の7倍に達することを見ると、体格差がはっきりと実感できる。個別の会社単位ではこの格差を縮めることが難しいため、国内企業が互いに体を合わせてでも規模の経済を作ろうとしているのではないだろうか。
ハンファの拡張はKAIで止まらない。弾薬・銅合金素材専門企業の豊山(プンサン)まで狙っているという報道も出た。豊山は小口径弾薬から155ミリ榴弾砲弾まで、軍が使うほぼすべての弾薬を作る会社だが、もしこの結合まで成し遂げればハンファは地上(エアロスペース)・海洋(オーシャン)・航空宇宙(KAI)・弾薬(豊山)まで網羅する国内唯一の総合防衛産業グループとなる。実際に成し遂げられれば、昌原のハンファエアロスペース、巨済のハンファオーシャン、泗川のKAIをつなぐ、いわゆる「慶南圏防衛産業クラスター」が作られるだろうという展望もある。
もちろん懸念の声も少なくない。KAI労組と泗川地域の市民団体は、ハンファの持分拡大に反対する記者会見を開いたりもした。航空宇宙産業が国家安全保障・技術主権と直結した戦略産業であるだけに、特定の企業に能力が集中してよいのかという問題提起だ。逆に学界の一部では、KAIが政府の持分と代表取締役の意思決定制約のせいで過去10年余り他の防衛産業企業ほど成長できなかったとして、大規模投資が必須の時期に統合自体を阻む名分は弱いという分析も出ている。この部分はどちらが正しいと言い切るのは難しいようだ。
結局、この再編はどこへ向かうのか
整理してみると、国内防衛産業4社は考えていたよりもはるかに異なる論理で動いていた。
ハンファは防衛産業を含む総合グループの資本力で外へ拡張する側であり、
LIGネクスワンは専業防衛産業企業であるため、個別の兵器体系の技術力で勝負をかけなければならない立場だ。
現代自動車グループはすでに持っている資産を内側に結集させる方式を選び、
KAIは政府の持分という構造的制約の中で、KF-21という単一プロジェクトの成否に会社の未来がかかっている。
尹錫悦(ユン・ソンニョル)大統領が2030年までに世界4大防衛産業強国を作るという目標を明らかにしたことも、こうした再編の背景の一つとして読み取れる。
ストックホルム国際平和研究所の統計を引用したニューヨークタイムズの記事を見ると、韓国はすでにNATO加盟国基準で米国に次ぐ武器供給国だという。
欧州の防空需要が急増する中、ロッキード・マーティンやレイセオンのような米国企業が最大生産能力に近い稼働状況にある間、韓国企業がその隙間に食い込んだということだ。そうした流れの上で現在の株式買収戦を見ると、単なるハンファ一社の欲というよりは、産業全体が次の段階へ進む過程で現れる陣痛に近いのではないだろうか。
ただ、これがK-防衛産業全体をグローバル・トップティアへと押し上げるきっかけになるのか、それとも特定の企業に産業構造が過度に偏る副作用につながるのかは、まだ見守る必要があるだろう。
公正取引委員会の審査も、KAIの労使問題も、政府の公式立場もすべて現在進行形なのだから。個人的には、この4社が5年ほど後に今と同じ姿で残っているのかが気になる。おそらくそうではない可能性の方が高そうだ。
参考文献
- マネートゥデイ、39.7兆ウォンの「過去最高受注」を掲げるハンファエアロ…15~20%の成長が続く、2026.04.30
- 時事ジャーナル、ハンファ、グローバル防衛産業16位…LIGネクスワン・現代ロテム・KAIも「トップ100」、2026.09
- ニューススペース、[ランキング研究所] 「ハンファ16位・LIGネクスワン52位・KAI 74位」K-防衛産業ビッグ4、2026.09
- 時事ジャーナルe、お膳立てされたKF-21輸出…KAI金鍾出(キム・ジョンチュル)号、追加成果で応えるか、2026.04.07
- ブロター、[K防衛産業受注分析] KAI、「KF-21・FA-50」売上認識始動、2026.02.03
- オピニオンニュース、[戦争と防衛産業] ②韓国航空宇宙、KF-21量産出荷、2026.04.10
- データニュース、現代ロテム、K2輸出効果…防衛産業売上36%増・受注残高170%増、2026.04.28
- ファイナンシャルニュース、現代ロテム、ポーランドK2戦車第3次契約の輪郭、2026.07.09
- ミリ充電、イラク、K2戦車250両導入推進、2026
- ダウムニュース、「金星精密」から「LIG D&A」まで…LIGネクスワン、止まらない50年、2026.03.27
- ナムウィキ、LIGネクスワン項目、2026
- 慶南日報、ハンファ-KAI結合、陸・海・空・宇宙防衛産業エコシステム完成、2026.08.10
- 1コノミニュース、[K-防衛産業、新局面①] 「グローバル・トップティア」へ…ハンファ-KAI結束、2026.09
- ニューデイリー、K-防衛産業、地殻変動が来る…ハンファはKAI「買収」、現代自は現代ロテム「結集」、2026.05.06
- ブランチ(NYT要約)、イラン戦争における韓国防衛産業の強み、2026.04