
从头到尾通读美国宪法,“银行”这个词一次也没有出现过。铸造货币、征税、组建军队的权力都写得清清楚楚,但唯独设立银行的权力却未见只字片语。然而在1791年2月25日,华盛顿签署了设立国家银行的法案。一个凭借宪法中“不存在的权力”建立起来的机构,就这样成为了美国最大的金融机构和最大的法人实体。
政府能否做法律未明确授权之事?这个问题并没有终结于236年前。即使在今天,每当新的危机爆发时,我们依然能看到政府出台法律条文中未明确规定的应对措施。无论是疫情救济金还是紧急管制,“这项权力写在哪里”的质疑与“没写不代表不能做”的反驳总是周而复始。这场争论的原型就发生在1791年的费城。而在这一原型背后,还有一个常被略去的后传:那家银行开业还不到一年,美国就迎来了它的第一场金融恐慌。
图纸之外的扩建
在设计建筑物时,图纸上并不会画出所有的墙壁。它只标明承重墙——即支撑建筑荷载的核心结构,其余部分则留待在该结构内合理填充。日后结构工程师审查扩建方案时,问的不是“这堵墙是否画在图纸上”,而是“这次扩建是否与原设计的承重逻辑相冲突”。图纸上没有,并不意味着它一定是违法扩建。
麦迪逊和杰斐逊以第一种方式解读宪法。那是严格的字面主义:唯有图纸上画出来的才是真正的权力,没画出来的便不存在。其逻辑是,银行未在图纸上列出,因此不得设立。杰斐逊在此基础上更进一步:如果国会仅凭“必要且适当”为由就能行使未明确列举的权力,那么照此逻辑,几乎没有什么事是政府做不了的。他警告道,今天可以是银行,明天就可以是任何东西。
汉密尔顿的反驳则代表了第二种方式。宪法明确赋予了联邦政府征税、管理货币和规范商业的权力。银行不过是高效履行这些权力的手段;只要是实现宪法条文所载目标“必要且适当”的手段,即使未明确写出,政府也可以使用。他用后来被称为“默示权力”的逻辑阐明了这一点:只要目的是符合宪法的,那么与该目的具有合理关联的手段,也将一同获得宪法的保护。
面对同一份文件,两人却读出了完全不同的国家构想。一方认为,只有白纸黑字写下来的才是国家;另一方则坚信,文件所指引的方向亦是国家的一部分。
华盛顿桌上的两份意见书
1791年2月,法案在国会通过后,华盛顿并未立即签署。他要求内阁成员提交书面意见书。杰斐逊提交了主张违宪的意见书,而汉密尔顿则呈交了主张合宪的意见书。在华盛顿的办公桌上,结论截然相反的两份文件并排摆放了数日。即便签署截止日期临近,他依然迟迟未作决断。
最终,华盛顿支持了汉密尔顿。汉密尔顿认为美国唯有转型为商业国家、组织信用与资本才能生存的远见,压倒了杰斐逊坚守农业主导、自给自足共和国的构想。仅凭这一抉择,美国便首次确立了未来两百年反复出现的核心问题的答案:即便宪法未曾言明,只要符合宪法之目的,政府便可行之。
法案通过后,市场的反应与激烈的争论截然相反,异常火爆。同年7月4日,银行股票公开发行在费城开启。每股400美元的2万股股票、总计800万美元的认购份额,在柜台开放后短短两小时内便被抢购一空。由于申请过于踊跃,未能获得配售的份额甚至多达4000股。当时联邦政府的年财政收入仅为440万美元左右,而这一家银行1000万美元的资本金,意味着相当于政府一年多预算两倍以上的资金在短短一天的狂热中被迅速汇聚起来。针对这一售罄盛况,华盛顿在信件中写道,对政府的信任能够如此迅速地建立起来,实属出乎意料。
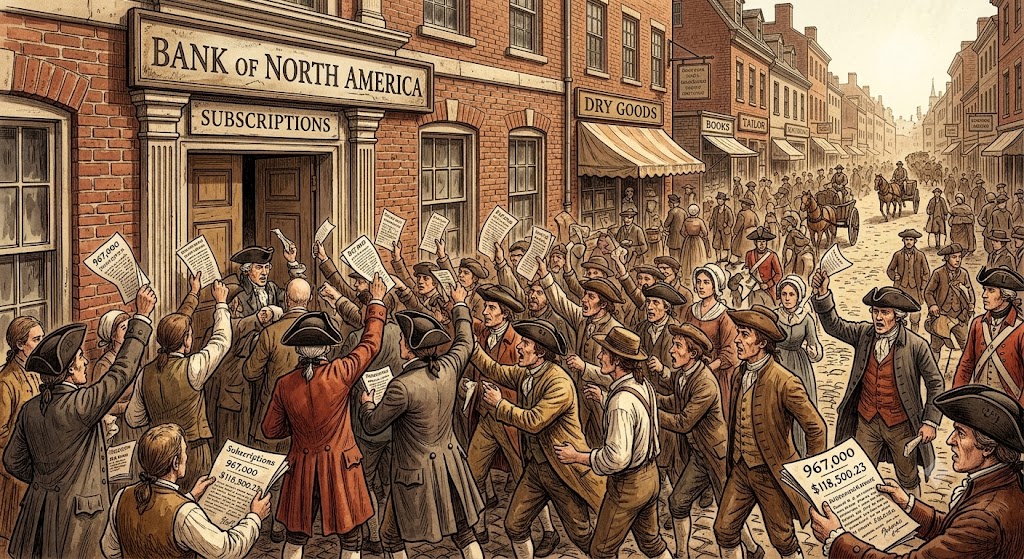
法律条文争辩与市场实际反应之间的鸿沟,正是这起事件的真实面貌。政客们就宪法解释争执了数月,而资本却在法案通过仅五个月后,于两小时内倾注了相当于联邦年收入两倍的资金。市场比法理更快、也更明确地给出了答案。
两周内崩塌的信任
然而,这股狂热背后潜藏着阴影。股票售罄后,银行认购权证(即所谓的“Scrip”)随即被溢价交易。7月初仅为25美元的认购权证价格在十余天内跳升至45美元,到8月初更是飙升至135美元。在汉密尔顿本人的书信中,甚至留下了曾一度高达280美元交易的记录。“信用”这一无形资产刚被发明出来,以信用为筹码的投机便如影随形般疯长。
在这场投机的旋涡中心,有一个名叫威廉·杜尔(William Duer)的人物。他曾任财政部助理部长,与汉密尔顿私交甚笃。离职后,杜尔试图通过大举买入政府债券和银行股票来操纵行情,为此借入了巨额资金。1792年3月5日,他囤积的6%国债价格升至129的历史高位。然而,随着资金链内幕曝光且银行开始收紧信贷,他的投机计划瞬间土崩瓦解。仅仅三天内,国债价格暴跌至116;3月9日,杜尔因无力偿还约50万美元的债务而宣布违约。他被关进监狱,愤怒的民众围堵在监狱门前。纽约的商业活动一度陷入停滞,整个宾夕法尼亚州的土地价格更暴跌至原先的三分之一。
汉密尔顿再次采取了行动。由于第一合众国银行当时在纽约尚未设立分行,他指示纽约银行动用至多100万美元买入国债。其策略是:对具备可靠抵押品的对象持续供应资金,并通过政府直接收购暴跌的债券来为市场兜底。后世经济学家评价,这一应对举措提前践行了英国学者沃尔特·白芝浩(Walter Bagehot)在80年后才系统归纳的“最后贷款人”原则——即在危机时期,应以可靠抵押品为基础,按惩罚性高利率提供充足的流动性支持。恐慌在几周内平息,从而避免了对整个美国经济造成系统性冲击。
争论的不是银行,而是国家的规模
将这两幕场景——两小时内的售罄与两周内的崩溃——并列在一起,我们才能看清这场争论的真正分量。能否设立一家银行只是表面问题。真正的问题在于:联邦政府未来的权力边界可以延伸至何处,以及拥有这种权力的政府,是否有能力为其亲手打造的市场副作用买单。
在汉密尔顿眼中,美国的未来是一个制造业、商业发达且国际资本流转自如的国家,因此必须设立强大的中央机构来统筹信用与管理货币。而在杰斐逊眼中,美国的未来是一个由自耕农在自有土地上耕作的国度,在这样的国家里,中央银行本就不该有太大作为。围绕宪法解释的论战,实质上是决定哪一种愿景将成为真正美国的代理人战争。杜尔的破产在现实政治中为杰斐逊阵营提供了筹码。在1792年的众议院选举中,选民对牵涉杜尔的投机丑闻深恶痛绝,这股反感最终转化为了对汉密尔顿政敌的支持。发明了“信用”的是汉密尔顿,但政治上咽下“信用”所引爆第一场恶果的,同样也是汉密尔顿。
这家银行仅获得了为期20年的特许经营权,并非铭刻在宪法中的永久机构。1811年特许状到期后,国会否决了延期申请,银行随即关门停业。然而,“政府是否应在中央层面管理货币与信用”这一问题本身从未消逝。第二合众国银行再度建立,在其崩溃之后,又历经南北战争与大萧条,最终演变成了今天的联邦储备系统。同样的问题每次都以不同的面貌卷土重来,而每一次的答案背后,都伴随着另一个追问:在危机降临时,政府是否应该介入市场?
如今,每当美联储加息或降息,亦或如2008年和2020年那样由央行直接向崩溃的市场注入流动性时,我们实际上都在重读1791年摆在华盛顿桌上的那两份意见书,以及1792年3月汉密尔顿向纽约银行下达的指令。只有白纸黑字写下来的才是国家,还是文件所指引的方向亦属于国家?当亲手缔造的信用体系失控暴走时,国家是否应再次挺身而出?对于这些问题,至今仍没有唯一的标准答案。
参考资料
- 维基百科,第一合众国银行 https://ko.wikipedia.org/wiki/%EB%AF%B8%ED%95%A9%EC%A4%91%EA%B5%AD_%EC%A0%9C1_%EC%9D%80%ED%96%89
- 美联储历史,第一合众国银行 https://www.federalreservehistory.org/essays/first-bank-of-the-us
- 明尼阿波利斯联储,汉密尔顿建立的银行 https://www.minneapolisfed.org/article/2007/the-bank-that-hamilton-built
- 美国众议院,第一合众国银行 https://history.house.gov/Historical-Highlights/1700s/1791_First_Bank/
- 维基百科,1792年恐慌 https://en.wikipedia.org/wiki/Panic_of_1792
- Investor Amnesia,恐慌系列(第一部分) - 1792年 https://investoramnesia.com/2021/09/05/the-panic-series-pt-i-1792/
- The Tontine Coffee-House,汉密尔顿与1792年恐慌 https://tontinecoffeehouse.com/2021/02/01/hamilton-and-the-panic-of-1792/